AI 光學第二波殺到?從 CPO 到矽光子供應鏈,14 間美股角色全拆解|茄利略・CUP 觀點整理
目錄
2026 年 8 月中,財經頻道「茄利略・CUP」上載了上一集「光速時代」相隔約八個月的跟進影片。講者開首直接覆盤上次提及的多隻 AI 光學股戰績:Broadcom(AVGO)由低位反彈約 41.6%、Marvell(MRVL)升幅一度達 285%、Lumentum(LITE)約 190%、Ciena(CIEN)約 168%、Coherent(COHR)約 134%、POET 約 218%。經歷 6 至 7 月的調整後,他認為 AI 光學的主題並未完結,反而正由「PowerPoint 概念」進入第二波:CPO(Co-Packaged Optics,共同封裝光學)開始量產出貨,NVIDIA 與 Broadcom 同時將光學引擎搬入 Switch ASIC 旁邊,整條產業鏈由材料、Laser、光纖、晶圓代工、封裝、測試到 Data Center Interconnect 一環扣一環。以下為其觀點整理,全部論點與數據出自原片;原片以廣東話講述,關鍵數字已對照字幕與畫面核實。
重點摘要
- CPO 已跨過 Demo 階段。 Broadcom 第二代 51.2T Tomahawk 5 Bailly 已由原型走入量產與 Hyperscaler 實戰驗證;最新 102.4T Tomahawk 6 Davisson 更進入 Production Volume 出貨。問題不再是 CPO 會否成功,而是誰供應 Laser、光纖、封裝與測試。
- NVIDIA 加入戰局,確認產業方向。 NVIDIA 推出 Spectrum-X Ethernet Photonics,同樣採用 CPO 架構,最高支援 409.6T 頻寬,預計 2026 年下半年供應。Broadcom 賣開放網絡零件與平台,NVIDIA 則賣由 GPU、網絡到軟件的整套 AI Factory 方案;兩邊競爭越激烈,光學越靠近核心。
- 最上游材料:AXTI 磷化銦晶圓。 AXT(AXTI)賣的是 Indium Phosphide(InP)晶圓,屬高階 Laser 與探測器的地基。最新一季總收入 4,760 萬美元,按年升逾 160%;當中 InP 收入創紀錄達 3,070 萬美元,佔公司收入約三分之二。往後關鍵是產能擴充、毛利率能否守住,以及需求能否由一兩季爆發延續成數年增長。
- Laser、光模組與控制晶片: Lumentum(LITE)專注高階 Laser,1.6T DR4 Prototype 已採用 4 顆 400G EML Laser;Coherent(COHR)覆蓋材料、Laser、零件到模組,屬平台型公司;MACOM(MTSI)提供 Driver、TIA、Photodiode 等高速控制晶片,令光可以閃得夠快、對面收得夠準。
- 光纖與長距傳輸: Corning(GLW)鋪設高密度 Fiber、Micro Cable、Connector 與 CPO Fiber-to-Chip Connectivity,並已為 Broadcom Tomahawk 5 Bailly 供應 Optical Infrastructure;Ciena(CIEN)以 WaveLogic 6 做編碼、修正與長距離輸送,最高每條光波 1.6T。
- 矽光子晶圓代工: Tower Semiconductor(TSEM)已與主要 Silicon Photonics 客戶簽約,鎖定 2027 年約 13 億美元晶圓出貨收入,客戶預先支付 2.9 億美元預留產能。GlobalFoundries(GFS)收購 AMF 後走成本、量產與整合效率路線,最新季度 Communications Infrastructure 與 Data Center 收入按年升 62%,預期 2026 年 Silicon Photonics 收入翻倍。
- 測試成為量產關卡: FormFactor(FORM)做光子晶片晶圓級測試,收購 Keystone Photonics 加強 CPO 測試能力;Aehr Test Systems(AEHR)做 Burn-in 可靠性測試,AI Processor 與 Silicon Photonics 相關 Burn-in 已佔當季收入逾八成,新訂單 6,070 萬美元為上年同期五倍以上。
- 互連與高風險選項: Marvell(MRVL)憑收購 Celestial AI 取得 Photonic Fabric,瞄準 AI Scale-up Network;NVIDIA CEO 黃仁勳曾公開形容 Marvell 有潛力成為「下一間萬億美元市值公司」。POET 則拿到逾 500 萬美元 800GB Optical Engine 量產訂單,但因 Marvell 收購 Celestial AI 後取消了原本向 POET 的所有採購訂單,收入穩定性仍極高風險。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
觀點整理
兩大推手:Broadcom 與 NVIDIA 把光學搬進 AI Networking 核心
講者沿用上一集的比喻:傳統 Switch 像一個 Pizza 盒,銅線連接在盒內傳輸訊號;當速度越推越高、距離越拉越遠,銅線的功耗、發熱與訊號耗損便越難處理。CPO 的進化方案,是將光學引擎直接放到 Switch ASIC 晶片旁邊,縮短電氣走線、降低功耗。
Broadcom 的 Tomahawk 5 Bailly(51.2T)已經由原型走入量產與 Hyperscaler 實戰驗證;Tomahawk 6 Davisson(102.4T)更進入 Production Volume 出貨。講者認為,這代表 CPO 已不再是實驗室 Demo,而是開始跨入商業化部署。下一步最值得追蹤的,並非 CPO 會否成功,而是「誰供應 Laser、誰做 Laser Engine、誰提供 InP 材料、誰做光纖、封裝與測試」。
與此同時,NVIDIA 推出 Spectrum-X Ethernet Photonics,同樣將光學引擎直接搬到 Switch ASIC 旁邊。兩者的商業模式有別:Broadcom 主要將 Switch ASIC 與平台賣給全球客戶,讓客戶自行組裝網絡;NVIDIA 則傾向打包 GPU、自製 Switch ASIC、網絡卡、軟件甚至整間 AI Factory。講者指出,長遠兩者一定會在 Ethernet Networking 競爭,但對光學供應鏈而言,重點不是誰最終贏得 Switch 市場,而是兩大巨頭都證明光學連接已成為 AI Factory 不可或缺的一環。
上游材料:AXTI 的磷化銦晶圓是「瀝青」
講者將整條供應鏈拆開:Broadcom、NVIDIA 是設計高速公路系統的總承建商;Coherent、Lumentum、AAOI 是幫你建隧道、安裝燈的工程公司;但如果沒有人提供瀝青,高速公路根本無從談起。AXT(AXTI)賣的正是最上游的 Indium Phosphide(磷化銦,InP)晶圓。
InP 不是普通 Silicon,而是專門處理光訊號的複合半導體材料。Silicon 擅長做電路與引導光傳送,但高階 Laser 與光電轉換往往需要 InP。AXTI 先做好一塊薄薄的 InP 底板,Lumentum、Coherent 等公司才能在上面做出 Laser 與 Detector,再組成高速光學元件。在 800G、1.6T 甚至未來 3.2T 的速度下,很多高端 Laser 探測器都建基於這類複合半導體晶圓。
最新一季 AXTI 總收入 4,760 萬美元,按年升逾 160%;其中 InP 收入創紀錄達 3,070 萬美元,佔公司收入約三分之二,主要推動力來自 AI Data Center 對 800G 與 1.6T 高速光傳輸的需求。但講者提醒,材料上游是最具周期性的環節:需求好時收入和股價可以升得很瘋狂,一旦產能追上、客戶去庫存或需求放緩,價格、毛利率與估值都可能跌得很快。AXTI 現在已不再是「沒有故事」,而是故事已經成型;市場之後要求它證明兌現夠不夠強、能不能更爆發。
Laser、光模組與控制晶片:Lumentum、Coherent、MACOM
有了 InP 晶圓,下一步就要有人做出真正會射光、會傳輸數據的 Laser。講者沿用上一集的比喻:Coherent 像賣一整支高速手電筒,Lumentum 則專門賣手電筒裡面最強的燈泡。
Lumentum(LITE):由 800G 升級到 1.6T,不是把舊手電筒弄快一點就可以,需要它閃得更快、射得更遠、訊號更穩定,同時燈泡不能過熱燒掉。真正最難做、最容易缺貨的,往往不是最後組裝好的整支手電筒,而是裡面的高階 Laser。Lumentum 在 OFC 2026 展示的 1.6T DR4 Prototype 已用到 4 顆 400G EML Laser。手電筒越升級,裡面的神級燈泡就越貴、越難做、越重要。Lumentum 的投資價值在於:無論最後哪一間模組廠或 Switch 公司贏,只要全世界都要將手電筒由 800G 升級到 1.6T 甚至 3.2T,它都很大機會被需要。但市場已經知道這個故事,預期甚高,往後必須一季又一季比市場預期更好,甚至好很多。
Coherent(COHR):不只賣燈泡,而是由底層材料、Laser、光學零件到整個模組覆蓋多個關鍵工序。其他手電筒廠可能要分頭搶購 Wafer Substrate、燈泡與零件,少了任何一環都出不到貨;Coherent 因掌握較多工序,當供應鏈某環節缺貨時,相對更有機會將高規格、較高毛利的 AI Optical 訂單留在自己的生產鏈內。講者形容它是一間想由光源組件吞到模組的平台型公司。
MACOM(MTSI):燈泡夠強不代表整支電筒就會閃得快。去到 800G、1.6T 甚至未來 3.2T,光模組內還需要一堆高速電子零件負責推動 Laser、放大接收訊號,確保對面收回來的訊號仍然清楚。MACOM 做的就是 Driver、TIA、Photodiode 與其他 Analog Chips。Driver 幫 Laser 踩油門,將電訊號推得夠強;Photodiode 是光學接收器,將射過來的光變回電訊號;TIA 則放大 Photodiode 轉出來的微弱電訊號,讓後面的機器讀得清楚。由 800G 升到 1.6T 再去 3.2T,每一支越高速的手電筒,內部控制光的電子零件規格都要一起升級。
光纖與長距傳輸:Corning 鋪路,Ciena 確保走得遠
燈亮了之後,這束光如何由 Pizza 盒走出去?它需要一條神經線,就是光纖。
Corning(GLW) 做的正是鋪設這條路:高密度 Fiber、Micro Cable、Connector 與 CPO 的 Fiber-to-Chip Connectivity。講者強調,Broadcom 將光學引擎搬入 Pizza 機箱內做 CPO,不代表光纖需求會減少;以前是在外殼開口插入光模組連接一條線路,現在要將一束束更精密的光纖直接帶入高熱高密度的機芯內,所以 CPO 時代對光纖的要求只會更高、連接更難、管理更複雜,整套 Optical Infrastructure 反而更具價值。Corning 已與 Broadcom 合作,為 Tomahawk 5 Bailly CPO System 供應所需的 Optical Infrastructure。
Ciena(CIEN) 則不是和 Corning 搶生意,而是做 Corning 後面的那一層:用 WaveLogic 6 技術幫光訊號做編碼、修正與長距離輸送,最高可以做到每條光波 1.6T,也可以用 800G Pluggable 跑更遠距離。簡單說,Corning 鋪路,Ciena 就是令光可以在一條長路上跑得更快更穩固。
矽光子晶圓代工:Tower Semiconductor 與 GlobalFoundries
當兩大玩家都要將光學與電整合在一起,下一步就要看誰有能力真正將光和電大量做入一粒晶片裡面,這帶出 Silicon Photonics 晶圓代工環節。
Tower Semiconductor(TSEM):客人畫好一粒 Silicon Photonics 晶片的設計圖,交給 Tower 就像交給廚師,由它生產成真正可以量產的光學晶片。今年 5 月 Tower 披露已與幾個主要 Silicon Photonics 客戶簽約,鎖定 2027 年約 13 億美元晶圓出貨收入,客戶更預先支付 2.9 億美元預留未來產能。講者認為,這代表 Tower 的故事已開始由「將來可能有需求」進入「客人為未來產能排隊」的階段。當然訂金不等於明天馬上變成收入,往後考驗仍是擴產與良率。
GlobalFoundries(GFS):玩法不同。台積電的做法像將電子晶片與光子晶片分開處理,再用最高難度封裝組成精品手沖咖啡;GlobalFoundries 想走更著重成本、量產與整合效率的道路,希望客戶可以在一個較成熟、較易大量生產的平台上將光和電盡量融合。這個方向特別適合未來大量 AI Data Center 需要的 Optical Connectivity。GlobalFoundries 收購新加坡 AMF 後,最新季度 Communications Infrastructure 與 Data Center 部門收入按年升 62%,公司更將 2026 年該部門增長目標上調至 50–60%,並預期 Silicon Photonics 收入在 2026 年會超過翻倍。但講者強調,目前看到整個部門增長,不能全部直接當成 AMF 已完美融合;真正的考驗在未來幾季能否證明 Silicon Photonics 收入持續增長、產品組合改善毛利率、CPO 與 AI Optical 由客戶試用走向正式量產。
測試:FormFactor 驗對不對,Aehr 驗撐不撐得住
即使 Tower 與 GlobalFoundries 有能力將光和電大量製造入同一顆晶片,仍然要證明造出來的東西有效,以及放入 AI Data Center 後可以長期運行而不會出事。這帶出供應鏈的最後一關:測試。
FormFactor(FORM):製造 Wafer Level Test and Measurement。光子晶片還未整合入光模組、還未裝入 Pizza 盒之前,FormFactor 已用超精密的探針、光纖與量測系統,測試它的光和電是否正常。它要測試光是否進入正確位置、光損耗會否太大、Modulator 與 Detector 和電路是否正常運作、光和電是否真的可以一起合作。光子晶片不像普通電子晶片,它不單要通電,還要讓光入得對、走對路、控制何時亮何時熄;如果等到封裝完、整合入 Optical Engine 甚至裝入 Pizza 盒後才發現光線走錯路,整件就要報廢。FormFactor 在去年收購 Keystone Photonics,直接加強它在 Silicon Photonics 與 CPO Optical Wafer Testing 的能力。
Aehr Test Systems(AEHR):測試的是耐用度,製造 Burn-in 設備。它將晶圓、晶片或封裝後的元件長時間通電、加熱、施加壓力,篩選走那些看起來正常但熱一熱或運作久了就承受不住的有問題貨。對 AI Data Center 而言,CPO、Silicon Photonics、AI Processor 一旦裝入超巨型 Cluster,壞一顆東西不是換一條 USB 線那麼簡單,可能要停機、拆機、重新校準,甚至影響整個 AI Workload。越貴、越複雜、越難拆的光電系統,就越需要在出廠前做可靠性測試。AEHR 最新公佈的業績顯示,AI Processor 與 Silicon Photonics 相關 Burn-in 已佔公司當季收入逾八成;同一季新訂單金額 6,070 萬美元,是上年同期五倍以上;手頭連近期新單預計可確認的訂單亦大約有一億美元。更重要的是,AEHR 最近不只接到新客試用,而是一個主要 Silicon Photonics 客戶進一步加訂單,要它幫下一代 Photonic 晶片做量產級壓力測試。
互連與高風險選項:Marvell 與 POET
Marvell(MRVL):AI 不單是鬥哪一粒 GPU 計得快,當幾萬粒 GPU 與各大雲端巨頭自家設計的 AI 晶片要一起工作時,真正的難題是它們之間如何傳輸資料才不會塞車、不會燒電、不會令整個 Cluster 等到發呆。Marvell 的最強基本盤是高速傳輸與 Optical Connectivity,近年最關鍵一步是收購 Celestial AI,拿到 Photonic Fabric 這套光學互連技術。它想將光學連接推到更接近 AI 晶片的地方,讓分散在不同機櫃的大量 AI 晶片可以更快地交換資料、更有效率地一起運算,定位為支援 AI Scale-up Network。NVIDIA CEO 黃仁勳今年在 Computex 與 Marvell CEO 同台時,曾直接形容 Marvell 是「下一間萬億美元市值公司」。講者補充,這是黃仁勳對長線趨勢的判斷,不是保證 Marvell 一定升到萬億市值,更不代表下一季業績馬上爆發;光學 Scale-up Network 還要等客戶採用、產品量產與技術真正落地。
POET:上集被講者形容為整條供應鏈中最高風險、但也可能最有爆發力的一隻。八個月後,它確實不止只有 PowerPoint:公司收到一張逾 500 萬美元的 800GB Optical Engine 量產訂單,預計 2026 年下半年開始出貨。但壞消息是,Marvell 收購 Celestial AI 後,取消了 POET 原本所有來自 Celestial AI 的採購訂單。這件事說明 POET 仍然不是一間收入穩定的公司,它還要證明自己能否將技術、合作夥伴與小規模訂單,真正變成持續出貨與收入增長。講者形容 POET 像一張高風險高波動的 Option,而不是 AI 光學產業中的穩定核心股。
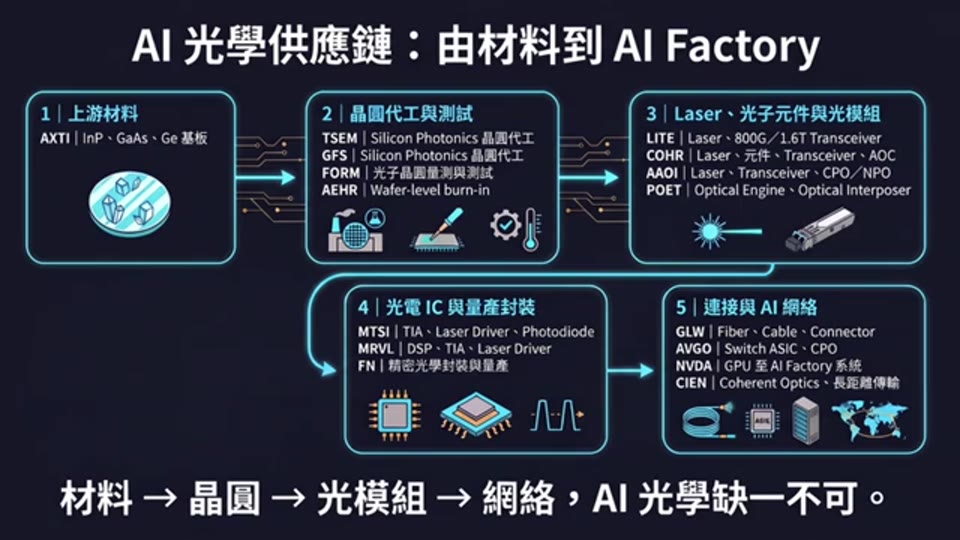 截圖出自原片(茄利略・CUP,2026-08-16):由上游材料、晶圓代工與測試,到 Laser、光模組、光纖與 AI 網絡的完整供應鏈圖解。
欣利克的看法
- 敘事已成型,不等於估值合理。 片中大部分公司股價自上一集以來已累積巨大升幅,市場對 CPO、1.6T、Silicon Photonics 的預期已相當高。對 Lumentum、Coherent 等已經被發掘的標的,往後重點不是「故事是否真實」,而是「業績能否持續 beat 預期」。這種階段最容易出現「業績好但股價跌」的現象,因為好業績已被提前定價。
- 上游材料的周期性不可忽略。 AXTI 的 InP 晶圓確實是 AI 光學的地基,但材料股的最大特徵是價格與毛利率波動劇烈。當產能擴充完成、客戶補庫結束或需求稍微放緩,股價可以跌得很快。投資這類標的時,不能只看需求故事,還要追蹤產能、庫存與客戶訂單能見度。
- 技術路線與客戶集中度的風險真實存在。 POET 因 Marvell 收購 Celestial AI 而失去訂單,正是客戶集中度風險的鮮明例子;Tower Semiconductor 雖有 2027 年訂單能見度,但最終仍要面對良率、擴產與技術落地的考驗。CPO 與 Silicon Photonics 是長線趨勢,但中途哪間公司會被替代、哪條技術路線會被邊緣化,現階段難以確定。
- 這是產業教育片,不是買賣建議。 講者在片尾清楚說明,影片目的是幫助觀眾認識 AI 光學產業鏈與相關美股,「不是買賣建議,更不是叫你聽完就立即追入」。真正值得追蹤的,是哪間公司可以由談論故事變成有客戶真正肯下大單、由 Demo 變成量產、由概念變成收入。讀者應把本文視為學習產業鏈與投資框架的材料,而非跟單貼士。
相關學習
- 最大回撤 Max Drawdown:片中覆盤上集個股戰績時多次引用 Drawdown,了解這個指標如何衡量一段升勢中的回調風險
- 風險回報比 Risk Reward Ratio:評估高成長科技股時,如何比較潛在升幅與可能跌幅
- 獲利因子 Profit Factor:當比較不同策略或標的時,獲利因子如何幫助識別風險調整後的表現
- 趨勢 Supertrend:AI 光學股處於強趨勢時,可用於輔助判斷趨勢是否延續的一種工具
AI 的上半場市場主要鬥算力;AI 的下半場,可能是鬥連接、鬥功耗、鬥整個系統能否真正升級。CPO 與矽光子讓光學由資料中心外圍走入核心,這個趨勢大概率會持續多年,但供應鏈上各環節的成熟速度、競爭格局與估值水平都不相同。把這條片當作一張「AI 光學地圖」,持續追蹤訂單、產能與毛利率的兌現進度,比單純押注哪一隻股票更重要。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: