金牛再現?加息預期降溫、美債未脫險,黃金買入時機到了嗎?|Ken Cheung 外匯策略觀點整理
目錄
2026 年 8 月中,金價由低位反彈接近一成,市場再次討論黃金是否出現「牛市二次起飛」。財經頻道「Ken Cheung 外匯策略」在 8 月 17 日的影片中,歸納了最近利好黃金的三大因素,並對短線交易者與長線投資者提出不同部署思路。以下為其觀點整理,全部論點與數據出自原片;原片以廣東話講述,關鍵數字已盡量對照字幕與畫面核實,未能核實者已註明存疑。
重點摘要
- 金價由低位反彈接近 10%,一度突破 4,400 美元(字幕讀音存疑),並正式打破今年以來壓制金價的下降軌,技術上出現突破訊號。
- 利好因素一:聯儲加息預期降溫。 7 月非農新增職位意外減少 2.3 萬份,遠低於市場預期的增加 8.5 萬份;CPI、PPI 亦低於預期。新主席沃什(字幕讀音存疑)在最近一次議息會議上對加息的態度明顯放軟,令市場質疑聯儲是否傾向延後加息。
- 利好因素二:美國國債危機未脫險。 美國 30 年期國債債息仍處約 5.2% 水平,為 20 年新高;美國國債規模接近 40 萬億美元。全球央行在特朗普新政下傾向減持美債、增持黃金,中國人民銀行已連續 21 個月買入黃金。
- 利好因素三:技術突破配合資金流入。 金價在 6 至 7 月於 4,000 美元附近築底,最新 ETF 數據顯示投資者連續 5 週透過 ETF 增持黃金,為今年 2 月以來最長的資金流入紀錄。
- 短線觀點: 8 月市場交投淡靜,下次聯儲議息會議要等到 9 月 16 日;在市場沒有重大利空下,可少量買入黃金博進一步反彈。但若期望金價重演去年史詩級升浪、一年升 66%,講者認為不切實際,因宏觀環境已由「減息預期」轉為「加息週期初段」。
- 長線觀點: 對於以平衡投資組合為目的的長線投資者,現階段值得買入黃金,因 4,000 美元樓下似乎下跌空間有限,而且央行持續買入提供實質支持。
- 主要風險: 聯儲內部對加息立場分裂,最近一次投票為 9 比 3;若就業或通脹數據反彈,鷹派委員隨時可推動突襲式加息,9 月議息會議前後波動性可能較高。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
觀點整理
加息預期降溫:非農與通脹數據遜預期
講者認為,黃金反彈與聯儲加息預期降溫高度一致。由於黃金本身沒有收益,加息會直接提升持有黃金的機會成本,因此利率預期是影響金價的核心變數之一。
數據方面,7 月非農新增職位意外減少 2.3 萬份,與市場預期增加 8.5 萬份相去甚遠,顯示勞動市場並非如想像中強勁,聯儲若太快加息會對就業市場構成風險。通脹數據方面,在油價會下的背景下,CPI 與 PPI 均低於預期。結果是黃金與美股同步在「加息恐慌降溫」下出現反彈。
此外,新主席沃什(字幕讀音存疑)在最近一次議息會議上突然對加息採取較慢態度,令市場質疑他是否真心想壓制通脹,抑或只是聽從政治壓力、傾向延後加息。講者認為,與其猜測主席講話,不如直接觀察經濟數據;目前數據壓低了美元反彈走勢,對金價有利。
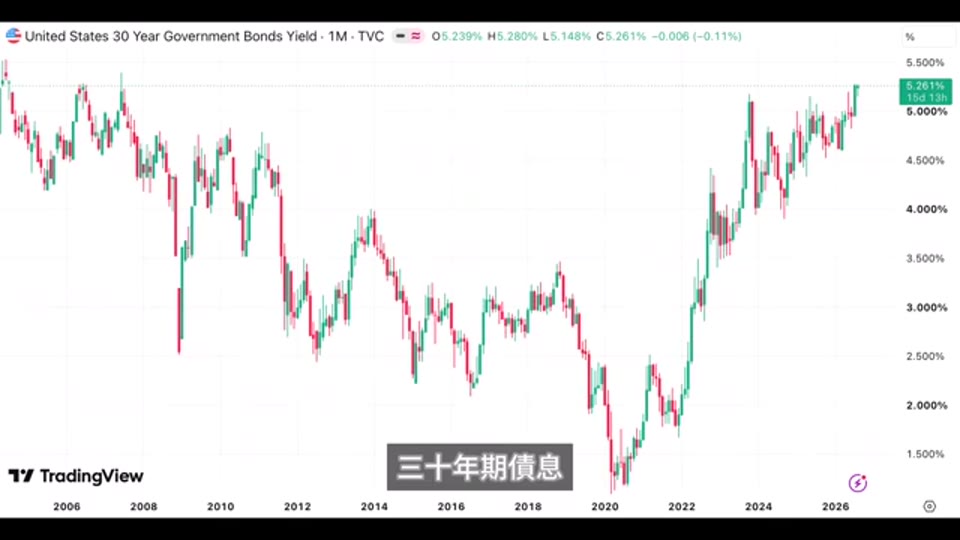 截圖出自原片(Ken Cheung 外匯策略,2026-08-17):美國 30 年期國債債息報約 5.26%,處於 20 年高位。
美債危機與央行買金:去美元化的結構性支持
講者指出,在美國股市屢創新高的背後,美債市場正處於高風險狀態。美國 30 年期國債債息仍處約 5.2% 的 20 年新高,反映投資者對美國政府債台高築的憂慮。雖然美國與日本曾聯手干預日圓匯率,令日本需要拋售部分美債以換取美元流動性,但債息依然居高不下,顯示有關措施只能解決燃眉之急,未能化解美債的深層次危機。
他進一步指出,在美國國債規模接近 40 萬億美元的背景下,聯儲根本沒有能力大幅加息,因而難以控制長期通脹;投資者自然傾向拋售美債。同時,全球央行在特朗普新政下不太願意持有美債,除了日本仍持有超過 1.1 萬億美元美債外,中國等大國已持續分散外匯儲備、增加黃金配置。講者形容現階段全球央行正處於「去美債、買黃金」的階段,這對金價構成中長線支持。
技術突破與資金流向:ETF 連續五週流入
技術上,金價在 6 至 7 月於約 4,000 美元水平慢慢築底,隨後借助加息預期降溫向上突破,正式打破今年以來壓制金價的下降軌。講者指出,一些追勢交易者已加入這個派對,趁勢買入黃金。
資金流向方面,最新 ETF 數據顯示投資者已連續 5 週透過 ETF 增持黃金,為今年 2 月以來最長的資金持續流入紀錄。這反映環球資金開始留意並追入黃金走勢,對金價帶來額外支持。
不過,講者亦提到,這一輪金價走勢某程度上滯後於美元與美股的變化:美元先下跌,金價才慢慢追回升勢。這顯示投資者是在確認技術突破後才進一步追入,而非早段就主動建倉。
短線與長線部署:條件不同,預期要調整
講者先給出結論:短線可以少量買入黃金,博取進一步反彈。他的理由是 8 月市場交投較為淡靜,不少交易員放假,市場上又未見特別利空黃金的消息;下次聯儲議息會議要待到 9 月 16 日,而 8 月只有 Jackson Hole 央行年會,在新主席不大可能發表石破天驚言論的前提下,市場預期其講話會較低調。根據 FedWatch,市場預期 9 月加息機會僅約 30%,這種環境繼續利好金價。
但對於期望金價重演去年史詩級升浪、一年升 66% 的投資者,講者認為並不切實際。主要原因是宏觀環境已徹底改變:今年初市場預期聯儲會持續減息,但現在聯儲最多只能做到不加息,年內轉向減息基本上沒有空間。除了美伊戰爭與能源危機推升通脹外,AI 革命帶動的龐大資本開支與關稅成本上升,也壓低了美國通脹回落的空間。歷史數據顯示,在加息週期初段黃金通常會受壓,因市場不確定聯儲最終會加息到什麼水平。
至於長線投資者,講者認為若以平衡投資組合波動為目的,現階段很值得買入黃金,因為 4,000 美元樓下似乎不會有太大下跌空間,而且低位時仍有大型央行持續支持買入。
主要風險:聯儲內部分裂與突襲式加息
講者提醒,聯儲內部對加息的爭論已經非常激烈。最近一次議息會議雖然決定維持利率不變,但投票結果為 9 比 3 分裂,有 3 票來自地方聯儲銀行總裁支持加息。主席在 12 票委員中僅佔 1 票,對其他委員的影響力未必如外界想像中那麼大。
因此,若就業或通脹數據出現反彈,鷹派委員隨時可能主導議程,推動突襲式加息。到時 9 月 16 日的議息會議將處於較波動的狀態,這是金價短線最大的不確定性。
欣利克的看法
- 短線與長線的買入理由並不相同。 講者對短線交易者的建議是「少量買入、博反彈」,本質上是技術突破後的動量交易;對長線投資者則是「平衡組合、低位配置」。兩種做法的止蝕與持有期完全不同,讀者不應把兩者混為一談。
- 去年的 66% 升幅不宜作為今次基準。 去年金價大升的背景是市場預期聯儲持續減息;現在聯儲處於加息週期初段,最多只能暫緩加息,並無減息空間。用舊地圖走新路,容易高估潛在升幅。
- 美債危機論是結構性故事,不等於短線催化劑。 30 年期債息高企、政府債務龐大確實是長期風險,但這些因素已存在多時。講者自己也承認,目前大部分投資者仍沉醉於 AI 帶動的美股升勢,未必願意將大量資金轉投黃金,因此美債危機不一定會在短期內推升金價。
- 時效提醒。 本文整理自 2026 年 8 月 17 日的影片,數據以當時市況為準。距離 9 月 16 日議息會議仍有數週,期間就業與通脹數據隨時改變市場預期,短線位階的有效期可能很短。
相關學習
- 支持阻力 Support and Resistance:金價在 4,000 美元築底、突破下降軌,正是支持與阻力概念的實例
- 趨勢 Supertrend:判斷黃金是否進入新一輪升勢時,可用於輔助確認趨勢延續或轉向
- 最大回撤 Max Drawdown:評估黃金這類資產在升勢中的回調風險
- 風險回報比 Risk Reward Ratio:短線博反彈時,如何設定止蝕與目標價
金價能否在 4,000 美元之上站穩、9 月議息會議會否出現鷹派突襲,未來數週數據自有答案。把這類分析當作學習「宏觀數據 → 利率預期 → 金價」邏輯鏈的材料,而非跟單貼士,才是正確的使用方法。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: