ZEBRA 策略:兩張價內 Call 對沖一張價平 Call,製造零外在值股票替代品|Options Selling 第 3 課
第 3 課・共 16 課
目錄
買入價平 Call 的最大敵人是 Theta 衰減與引伸波幅下跌:股價升得不夠快,期權金仍會被時間與波幅蠶食。Options With Ravish 在這課介紹的 ZEBRA(Zero Extrinsic Back Ratio)策略,目標是把組合的外在值壓到接近零,從而取得接近股票的 100 Delta 方向性曝光,但所需資金遠低於正股。本課沒有提供回測數據,純粹講解結構與執行。
學習重點
- ZEBRA 全名 Zero Extrinsic Back Ratio,中文可稱「零外在值反向比例價差」。
- 看漲結構:買入 2 張 70–75 Delta 的價內 Call,賣出 1 張約 50 Delta 的價平 Call;淨 Delta 約 100,與持有 100 股相近。
- 因為賣出的價平 Call 外在值約等於兩張價內 Call 的外在值,整組合淨外在值趨近零,Theta 衰減極低。
- 以 TSLA 為例:正股成本 $32,578;買兩張價平 Call $4,830;ZEBRA 成本 $6,096,盈虧特性更接近正股。
- 最大風險:股價跌破長期權行使價,整個組合仍可歸零;需用兩倍於預期持倉時間的到期日,並設立心理止蝕。
詳細筆記
ZEBRA 的結構
ZEBRA 屬於期權組合而非單一期權。看漲版本由三張同一到期日的 Call 組成:
| 腿 | 行使價位置 | Delta(約) | 方向 | 數量 |
|---|---|---|---|---|
| 買入 Call | 價內(低於現價) | 70–75 | 買 | 2 |
| 賣出 Call | 價平/輕微價外 | 50 | 賣 | 1 |
兩張 75 Delta Call 合計 150 Delta,賣出一張 50 Delta Call 後,組合淨 Delta 約 100。這代表股價每變動 $1,組合價值大約變動 $100——與持有 100 股幾乎一致。
為何要賣出價平 Call?因為價平期權的外在值最高,賣出它收取的時間值,剛好可以抵消兩張價內 Call 的外在值成本。結果整個組合的淨外在值接近零,Theta 衰減被大幅壓低。
TSLA 實例比較
原片以 TSLA 報 $325.78 為例,比較三種看漲工具:
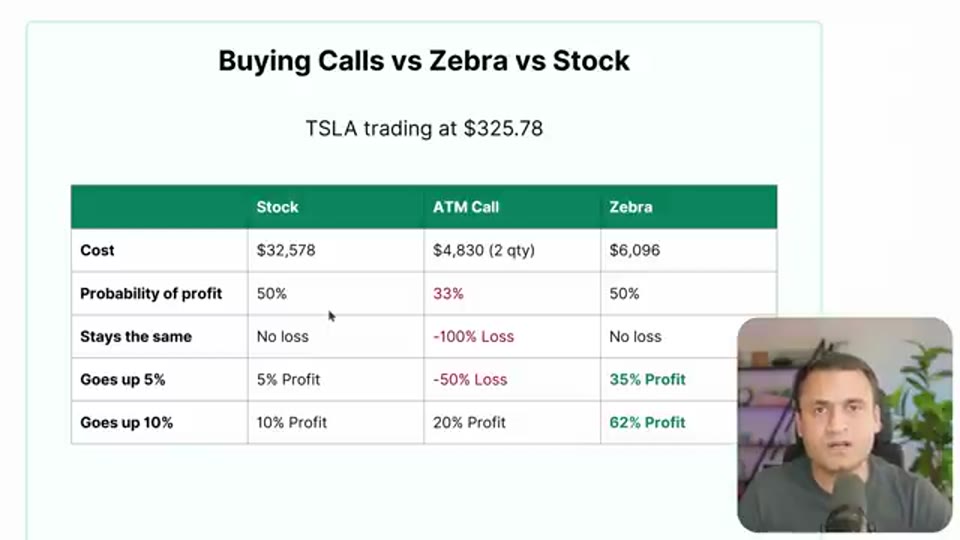 截圖出自原片(Options With Ravish,2025-06-28):TSLA 報 $325.78 時,買股成本 $32,578、買兩張 ATM Call $4,830、ZEBRA $6,096;ZEBRA 的盈虧特性最接近股票。
| 情境 | 買 100 股 | 買 2 張 ATM Call | ZEBRA |
|---|---|---|---|
| 成本 | $32,578 | $4,830 | $6,096 |
| 股價不變 | 0% | -100% | 0% |
| 升 5% | +5% | -50% | +35% |
| 升 10% | +10% | +20% | +62% |
| 跌至長期權行使價以下 | 隨股價虧損 | -100% | -100% |
值得留意的是「買 2 張 ATM Call」這一欄:因為兩張 ATM Call 的 Delta 加起來約 100,價格變動與 ZEBRA 類似,但時間值成本遠高,所以在股價微升或不動時會輸錢。ZEBRA 透過賣出價平 Call 換取「股價不動也不虧」的特性,代價是上方利潤被部分封顶——嚴格來說 ZEBRA 是「有限風險、上方利潤接近線性但並非無限」的結構,只是原片用無限 upside 作簡化描述。
到期日選擇與持倉管理
Ravish 建議:
- 選擇兩倍於預期持倉時間的到期日。例如預期持倉 1 個月,就選 2 個月到期;預期 6 個月,選 1 年到期。
- 計劃在到期日過了一半時離場,不論盈虧。理由是股價若如期上升,此時已有可觀利潤;若下跌,及早認輸限制損失。
- 不要用機械止蝕單,因為期權組合的買賣差價可能在觸價時以不利價格成交。改用手機提示(alert),到價後手動平倉。
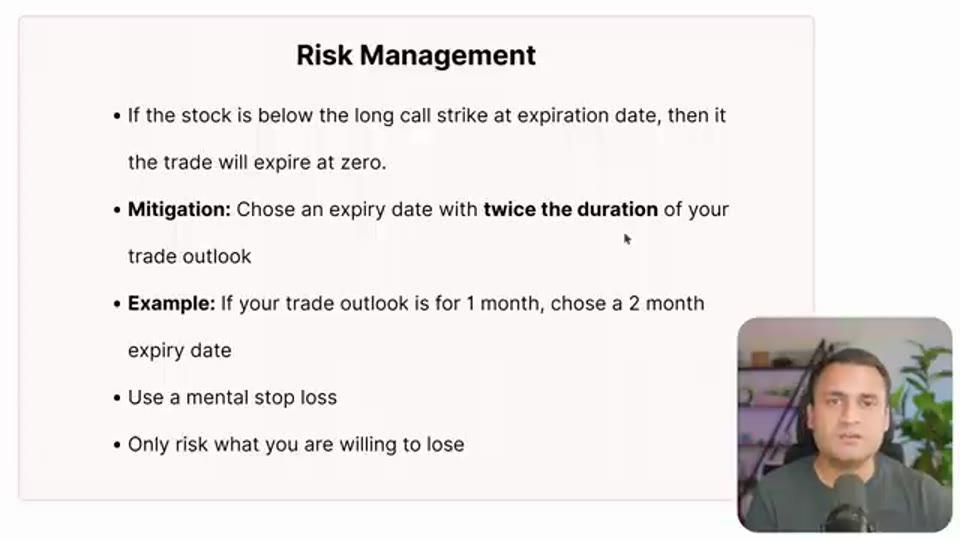 截圖出自原片(Options With Ravish,2025-06-28):風險管理原則——若到期時股價低於長期權行使價則組合歸零;選兩倍持倉期的到期日;只用願意輸光的資金。
看跌版本
把 Call 換成 Put 即可組成看跌 ZEBRA:買入 2 張價內 Put(70–75 Delta)、賣出 1 張價平 Put(50 Delta)。原理相同:淨 Delta 約 -100,與做空 100 股效果相近,但資金需求較低。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
風險檢查
- 無回測數據:本課只提供單一實例與理論比較,沒有展示任何歷史回測或連續交易的績效。所有百分比(「升 10% 賺 62%」)都是靜態盈虧分析,不代表實際交易結果。
- 歸零風險仍然存在:雖然組合外在值接近零,但價內 Call 的內在值仍會隨股價下跌而蒸發。若 TSLA 跌至 295 以下,示範中的組合價值會歸零,虧損達 $6,096(約成本的 100%)。
- 流動性風險:要同時以合理價格成交三張不同行使價的期權,特別是價內長期權的買賣差價可以闊。原片沒有討論滑價對成本的影響。
- 上方利潤並非無限:原片稱「unlimited upside」,但賣出價平 Call 會在上方產生負 Gamma,極大升市時組合增速會落後正股。對一般市況影響不大,但語言上不準確。
- 心理止蝕不易執行:他建議不用機械止蝕、靠提示手動平倉。對紀律要求極高,多數交易者在虧損時會猶豫,最終導致虧損擴大。
- 利益關係:片尾導流至其網站購買「每週被動收入策略」,暗示 ZEBRA 只是引流的入門內容。
欣利克的看法
- ZEBRA 的確是聰明的期權結構,但本質仍是方向性槓桿。 它解決了「買價平 Call 輸時間值」的問題,但沒有解決「方向判斷錯誤」的問題。如果看錯方向,ZEBRA 與正股一樣會虧,而且會因槓桿而虧得更快。
- 與 LEAPS 買入價內 Call(Lesson 1)相比,ZEBRA 的成本更低、Theta 更小,但結構更複雜。 對只想用低成本複製 100 股曝光的讀者,ZEBRA 是更精緻的工具;對不想管理多腿組合的讀者,LEAPS 或正股更簡單。
- 「只用願意輸光的資金」是正確原則,但片中的資金門檻被低估。 ZEBRA 一單成本約 $6,000,若佔總資金 2%,帳戶需約 $30 萬;若佔 10%,單次歸零就是 10% 帳戶損失。所謂「小資金」其實並不小。
- 沒有回測的教學片應該降低信任度。 本課的所有結論都來自靜態盈虧圖與單一例子,未展示連續 50–100 單的實際結果。讀者應先在紙上交易或期權模擬器測試,再考慮真金白銀。
名詞解釋
- ZEBRA:Zero Extrinsic Back Ratio,買二賣一的反向比例價差,目標接近 100 Delta 與零外在值
- 外在值 Extrinsic Value:期權金中來自時間與波幅的部分,會隨到期日臨近衰減
- 內在值 Intrinsic Value:期權即時行使可得的價值
- Delta:期權價格對股價變動的敏感度,100 Delta 約等於 100 股曝光
- Theta:期權時間值每日衰減速度
- 認購期權 Call Option:以行使價買入資產的權利
- 價內期權 In-the-Money:具有內在值的期權
- 行使價 Strike Price:期權合約指定的買賣價格
常見問題 FAQ
ZEBRA 為什麼比直接買 Call 好?
直接買價平 Call 要支付大量外在值,股價不動或微升都會虧損。ZEBRA 透過賣出價平 Call 收回外在值成本,使組合接近「只賺內在值變動」,盈虧特性更接近股票。代價是組合更複雜、上方利潤增速會在某個位置開始放緩。
ZEBRA 適合長線還是短線?
原片說可以配合任何到期日:0DTE、一週、一個月、甚至一年。但結構最適合的方向性交易期限通常是 1–3 個月;太短的天期會令組合對 Gamma 極度敏感,太長的天期則資金效率下降。
為什麼不設機械止蝕?
因為期權組合的買賣差價闊,機械止蝕可能以極差價格成交,造成「假損失」。但這不代表不應止蝕,而是建議用價格提示配合手動平倉。對紀律與反應速度要求高。
這個策略適合香港投資者嗎?
需要能交易美股期權的券商,並理解多腿組合的保證金要求與到期結算。本課沒有回測數據,建議先用紙上交易模擬至少 20–30 單,確認自己能理解每條腿的 Greeks 變化,才考慮實盤。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: