業績期權策略:利用 Expected Move 與 IV Crush 賣波幅|Options Selling 第 6 課
第 6 課・共 16 課
目錄
業績發佈是個股波動最劇烈的時刻之一。市場在公佈前會把不確定性計入期權價格,導致 隱含波動率 飆升;公佈後不確定性消失,波幅迅速回落,這就是 IV Crush(隱含波動率崩跌)。Options With Ravish 在這課以 NVIDIA(NVDA) 為例,展示如何在業績前「賣出高估的波動率」,並提供三種不同風險等級的交易構想。核心邏輯是:根據期權市場的 預期波動區間 Expected Move 建倉,只要股價在開市後留在區間內,就能從 IV Crush 中獲利。
學習重點
- 業績期權策略的利基來自 IV Crush:公佈後波幅下跌,期權賣方即使在方向判斷錯誤時,也可能因波幅回落而獲利。
- Expected Move 是建倉的地圖:NVDA 當時市場定價的單日預期波動約 5.86%,對應區間約 $171–$192。
- 歷史統計:Ravish 稱過去 3 年 NVDA 有 75% 時間(8/12 季)留在 Expected Move 內,過去 1 年 100%;開市後轉綠或開綠的機率 92%,最差開市跌幅 -3.39%。
- 三個構想(由保守到激進):
- Cash Secured Put:賣出低於 Expected Move 下緣的 Put(170),收 $183,83% 理論獲利機率。
- Bull Put Spread:170/160 價差,收 $129,最大虧損 $871,資金門檻較低。
- Iron Condor:165/170/195/200,收 $151.50,最大虧損 $348.50,只要股價在區間內即可獲利。
- 執行時間:通常在業績公佈前一天收市前(例如 3:30 PM)進場,次日開市後 30 分鐘內平倉。
- 本課沒有提供連續回測儀表板,只有單一事件與歷史統計,樣本數偏小。
詳細筆記
什麼是 Expected Move 與 IV Crush
Expected Move 是期權市場隱含波動率所隱含的價格區間。舉例:NVDA 在業績前報 $181.77,市場定價的預期波動約 5.86%,代表市場預期股價有大約 68% 機率落在 $171–$192 之間。
業績公佈後,隱含波動率通常會急跌,因為最大的不確定性已消失。這對期權買方不利(他們為高波動付出了昂貴期權金),但對期權賣方有利——即使股價有些微移動,只要幅度不及預期,賣方就能靠波幅回落獲利。
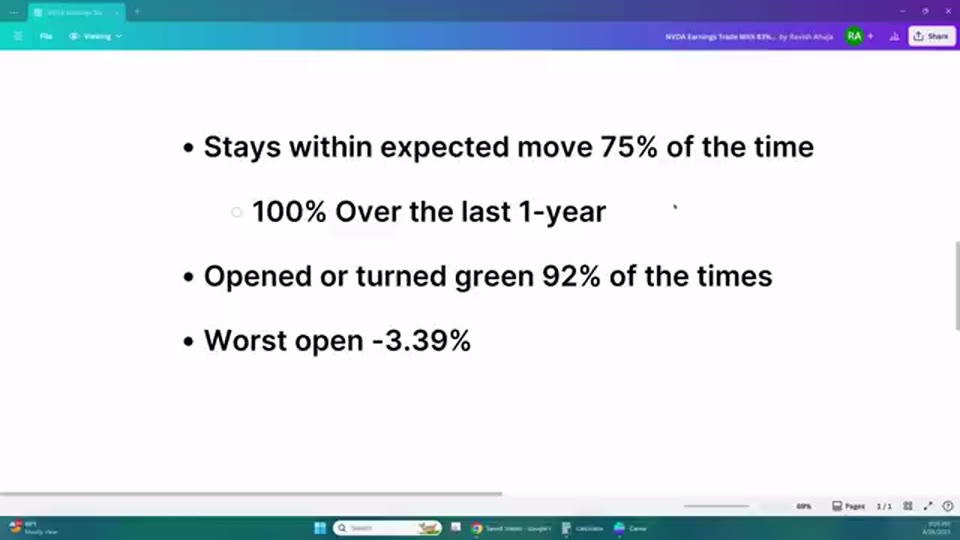 截圖出自原片(Options With Ravish,2025-08-27):NVDA 過去 3 年留在 Expected Move 內的機率 75%,過去 1 年 100%;開市後轉綠機率 92%;最差開市跌幅 -3.39%。
交易構想 #1:Cash Secured Put(較大帳戶)
| 項目 | 設定 |
|---|---|
| 標的 | NVDA |
| 賣出 | 170 Put(低於 Expected Move 下緣 $171) |
| 到期日 | 業績後最近週五(約 2–3 天) |
| 收取期權金 | $183 |
| 理論獲利機率 | 83% |
| Break-even | $168.17(低於現價約 7.5%) |
| 現金擔保要求 | 約 $16,816 |
| 保證金要求 | 約 $2,458 |
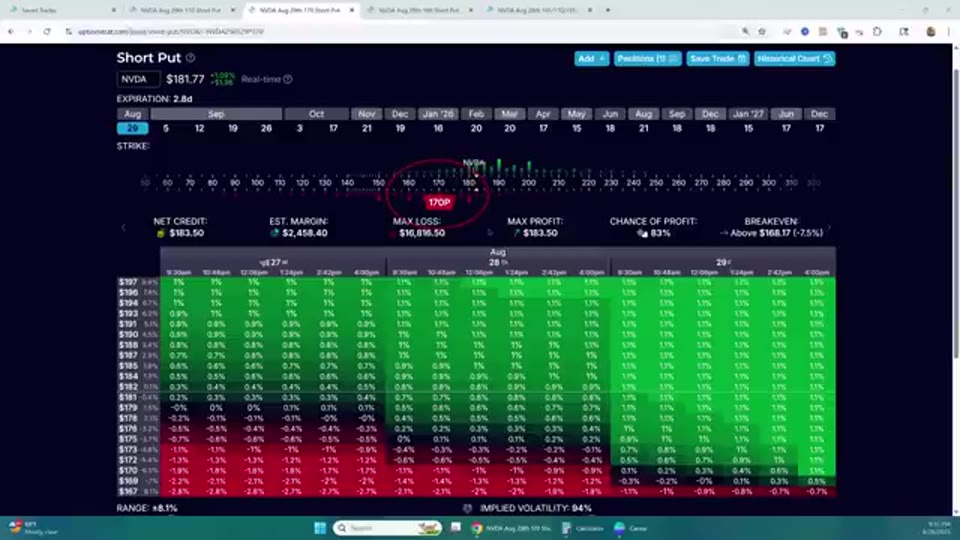 截圖出自原片(Options With Ravish,2025-08-27):NVDA 170 Put 收 $183.50,最大利潤 $183.50,break-even $168.17,理論獲利機率 83%。
這個構想的邏輯是:NVDA 過去最差開市跌幅只有 -3.39%,而 break-even 提供了 -7.5% 的緩衝。只要開市跌幅不超過這個水平,交易就有利潤。但若 NVDA 急跌 10%,虧損約 $780;若跌至零,理論最大虧損為 $16,816(現金擔保全額)。
交易構想 #2:Bull Put Spread(小帳戶/降低資金)
若不想鎖定 $16,816 現金,可以改用 Bull Put Spread:
| 項目 | 保守版 170/160 | 進取版 180/170 |
|---|---|---|
| 賣出腿 | 170 Put | 180 Put |
| 買入腿 | 160 Put | 170 Put |
| 收取期權金 | $129 | $319 |
| 最大虧損 | $871 | $681 |
| 理論獲利機率 | 82% | 63% |
| Break-even | $168.71 | $176.81 |
| 最大回報率 | 約 15% | 約 47% |
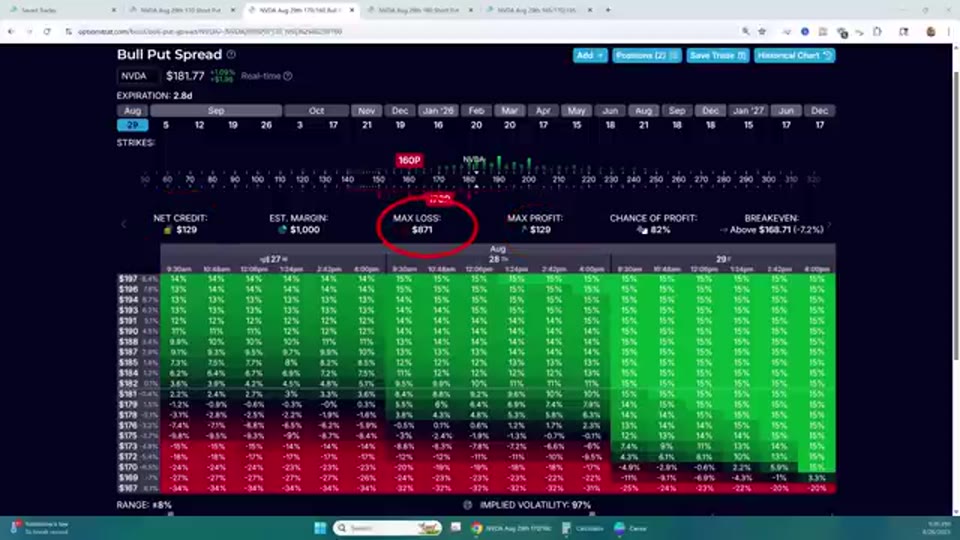 截圖出自原片(Options With Ravish,2025-08-27):170/160 Bull Put Spread,收 $129,最大虧損 $871,break-even $168.71,獲利機率 82%。
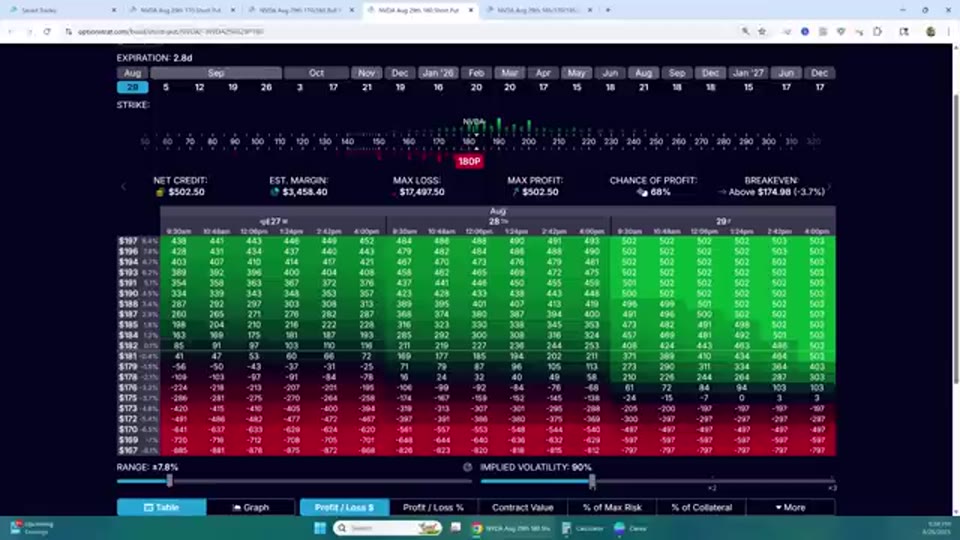 截圖出自原片(Options With Ravish,2025-08-27):180 Put 裸賣版本收 $502.50,break-even $174.98,獲利機率 68%。若改為 180/170 Spread,收 $319,最大風險 $681。
進取版把履約價提高到 180(更接近現價),雖然獲利機率降至 63%,但資金效率極高。Ravish 強調這是「更激進」的選擇,只適合能接受單次大虧的交易者。
交易構想 #3:Iron Condor(方向中性)
如果你認為 NVDA 會在預期區間內波動,但不確定方向,Iron Condor 是最中性的選擇:
| 項目 | 設定 |
|---|---|
| 賣出 Put | 170 Put |
| 買入 Put | 165 Put |
| 賣出 Call | 195 Call |
| 買入 Call | 200 Call |
| 收取期權金 | $151.50 |
| 最大虧損 | $348.50 |
| 理論獲利機率 | 66% |
| Break-even | $168.49 – $196.52 |
| 最大回報率 | 約 43% |
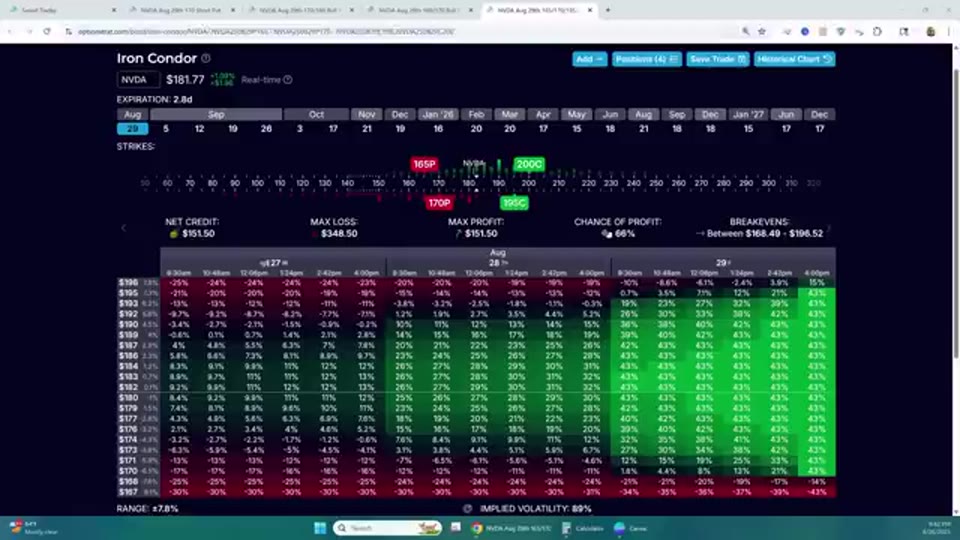 截圖出自原片(Options With Ravish,2025-08-27):165/170/195/200 Iron Condor,收 $151.50,最大虧損 $348.50,break-even $168.49–$196.52,獲利機率 66%。
Iron Condor 同時賣出價外 Put 與價外 Call,只要股價在兩個 break-even 之間,就能賺取全部期權金。它的優勢是不需判斷方向;缺點是兩邊都有風險,若股價單邊突破 Expected Move,虧損會快速擴大。
執行與出場
Ravish 的執行流程:
- 入場:業績公佈前一天收市前(約 3:30 PM)建倉,這時隱含波動率通常最高。
- 出場:次日開市後 30 分鐘內平倉,利用 IV Crush 鎖定利潤。他認為不需持有到期。
- 若未被指派:直接平倉獲利。
- 若被指派:對 CSP 賣方而言,意味以低於市價買入股票;後續可賣 Covered Call 減持成本。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
風險檢查
- 樣本數極小:「過去 3 年 8/12 季在區間內」只有 12 次樣本,統計信心很弱;「過去 1 年 100%」僅 4 次樣本,幾乎無意義。下一次業績完全可能出現歷史最大跌幅。
- IV Crush 不是保證:雖然多數情況下業績後波幅會跌,但如果股價單邊大漲或大跌,期權價格仍可能因方向性虧損而上升。
- 方向風險仍然存在:Iron Condor 雖然號稱「無方向」,但只要股價突破任何一邊的 break-even,虧損就會出現。NVDA 這類高波動股票突破 Expected Move 的機率不容低估。
- 過夜風險與流動性:這些交易在收市前進場、隔日開市後出場,流動性通常沒問題,但若次日開市出現極端跳空,平倉價格可能遠差於預期。
- 數據選擇性偏差:影片挑選了當時業績前數據最有利的 NVDA,沒有展示其他股票(例如 META、TSLA)在同樣規則下的表現。
- 保證金 vs 現金:CSP 的保證金版本只需約 $2,458,但裸賣 Put 的理論風險與現金版本相同;保證金帳戶若遇到極端事件,可能面臨追加保證金或強制平倉。
- 未計手續費與滑價:影片中的 $183、$129、$151.50 都是理論期權金,實盤需扣除買賣差價、佣金與平台費。
欣利克的看法
- 業績前賣波幅是有數學基礎的策略,但「歷史數據」被過度包裝。 12 季樣本無法支撐 80%+ 勝率,影片卻把「過去一年 100%」放在顯眼位置,容易讓新手誤以為策略很安全。
- 三個構想本質上是同一個賭局的不同槓桿版本:都在賭 NVDA 不會跌破某個下行門檻。CSP 最保守、Bull Put Spread 降低資金、Iron Condor 加上上方保護但降低獲利機率。沒有任何一個構想能防範「黑天鵝式業績反應」。
- 「開市後 30 分鐘內平倉」是合理的,但對執行速度要求高。 業績後開市往往伴隨極大波動與買賣差價擴闊,手動平倉可能錯過最佳價格。
- 不要被「保證金只需 $2,458」誤導。 裸賣 Put 的實際風險是股價跌至零,保證金只是券商的抵押要求,不是你能承受的最大虧損。若用保證金放大倉位,極端事件會導致追加保證金。
- Iron Condor 的上方風險被低估。 影片重點講 NVDA「開市後轉綠機率 92%」,但若 NVDA 業績後大漲 15% 突破 200 Call,Iron Condor 同樣會觸及最大虧損。
名詞解釋
- 預期波動區間 Expected Move:期權隱含波動率推算的價格區間,約 68% 機率落在區間內
- 隱含波動率 Implied Volatility:市場對未來波動的前瞻性定價
- Iron Condor:同時賣出價外 Put Spread 與價外 Call Spread 的方向中性策略
- 牛市看跌價差 Bull Put Spread:賣高買低行使價的 Put Credit Spread
- 現金擔保認沽 Cash Secured Put:賣出 Put 並預留現金準備接貨
- 隱含波動率崩跌 IV Crush:事件後隱含波動率急跌,有利期權賣方
- 備兌認購期權 Covered Call:持股後賣出 Call 收取期權金
- Delta:期權價格對股價變動的敏感度
常見問題 FAQ
為什麼業績前賣期權能賺錢?
因為業績前市場不確定性高,期權買方願意付高價買保險,導致隱含波動率膨脹。公佈後波幅回落,期權價格下降,賣方可以低價買回平倉,賺取差價。關鍵是股價實際波動不要超過預期太多。
三個構想哪個最好?
沒有絕對最好,取決於資金規模與風險承受度:
- CSP:適合資金充裕、願意以低價接貨的投資者。
- Bull Put Spread:適合資金較小、只想控制最大虧損的投資者。
- Iron Condor:適合認為股價會在區間內波動、不想判斷方向的投資者。
如果股價突破 Expected Move 怎麼辦?
虧損會出現,且可能達到策略最大虧損。這就是為什麼倉位管理很重要:單筆交易風險應佔帳戶 1–2%,避免一次業績黑天鵝重創整個帳戶。
這個策略適合香港投資者嗎?
需要能交易美股期權的券商,並能承受過夜風險與極端跳空。由於本課沒有提供連續回測,建議先用紙上交易追蹤多隻股票的多個業績季度,確認自己理解 IV Crush 與方向風險的交互作用後,才考慮實盤。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: