Covered Call 與 PMCC:小資金收租策略|Options Selling 第 7 課
第 7 課・共 16 課
目錄
這課 Ravish 先展示兩個真實券商帳戶的月度績效——合計約 $66,700 的賣期權收入——然後以 Robinhood(HOOD) 為例,講解兩種「看漲收租」策略:Covered Call(持有正股並賣出 Call)與 Poor Man’s Covered Call(PMCC)(用長期價內 Call 替代正股的對角價差)。兩者的共同點是都不需猜測短期方向,只要股價不跌太多或橫行,就能定期收取期權金;但資金需求與風險結構截然不同。
學習重點
- Covered Call 是「持股收租」:持有 100 股正股,賣出短期價外 Call,收取期權金;代價是股價大升時上方利潤被封頂。
- PMCC 是「窮人版 Covered Call」:買入長期價內 Call(約 70 Delta)作為「合成股票」,再賣出短期價外 Call(約 30 Delta);資金需求遠低於買入正股。
- 原片以 HOOD 報 $104.03 為例:
- Covered Call:買 100 股 $10,400,賣 110 Call 收 $562.50,最大利潤 $1,159.50,break-even $98.41。
- PMCC:買 90 Call(2026 年 3 月)付 $2,700,賣 115 Call(下月)收 $400,淨成本約 $2,300,最大利潤約 $1,000,break-even 約 $100.86。
- 兩者勝率都高於 50%:Covered Call 理論獲利機率約 62%;PMCC 約 57–62%,取決於賣出 Call 的行使價。
- 風險不是「無方向」:若股價大跌,Covered Call 會隨正股虧損;PMCC 的長期 Call 也會貶值,而且沒有股息。
- 影片強調「結果非典型」並批判跟單群與 Prop Firm,但結尾仍導流至其付費課程。
詳細筆記
帳戶績效展示
Ravish 展示兩個真實 E*TRADE 帳戶:一個月分別賺 $40,800 與 $25,800,合計 $66,600(影片標題寫 $66,700)。他強調這是實盤帳戶,不是 demo 或 prop firm。
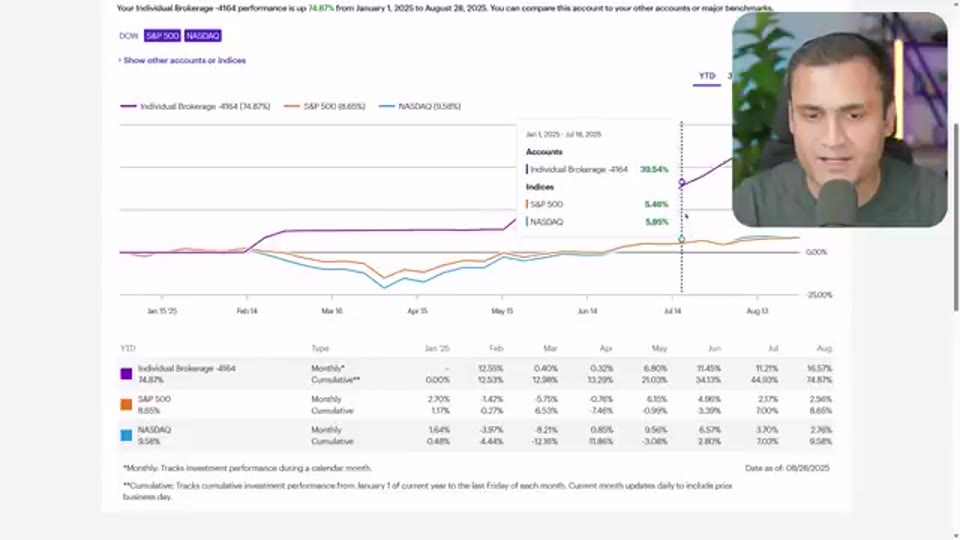 截圖出自原片(Options With Ravish,2025-08-31):其中一個帳戶的年初至今績效,截至 2025 年 8 月 26 日 YTD 約 74.87%,遠超 S&P 500 與 NASDAQ。
從截圖可見該帳戶規模約 $190,000,月度交易獲利約 $41,000。這意味單月回報率約 21%——極高,也極不尋常。影片沒有說明槓桿水平、最大回撤或連續虧損月份,因此不宜把單月數字當成可複製的常態。
策略 #1:Covered Call(需要正股)
原片以 HOOD 報 $104.03 為例:
| 項目 | 設定 |
|---|---|
| 買入正股 | 100 股 @ $104.03 = $10,403 |
| 賣出 Call | 110 Call(下月到期)@ $5.625 |
| 收取期權金 | $562.50 |
| 最大利潤 | $1,159.50(股價 ≥ $110 時) |
| 最大虧損 | 股價跌至 0,約 $9,840.50(已扣期權金) |
| 理論獲利機率 | 62% |
| Break-even | $98.41 |
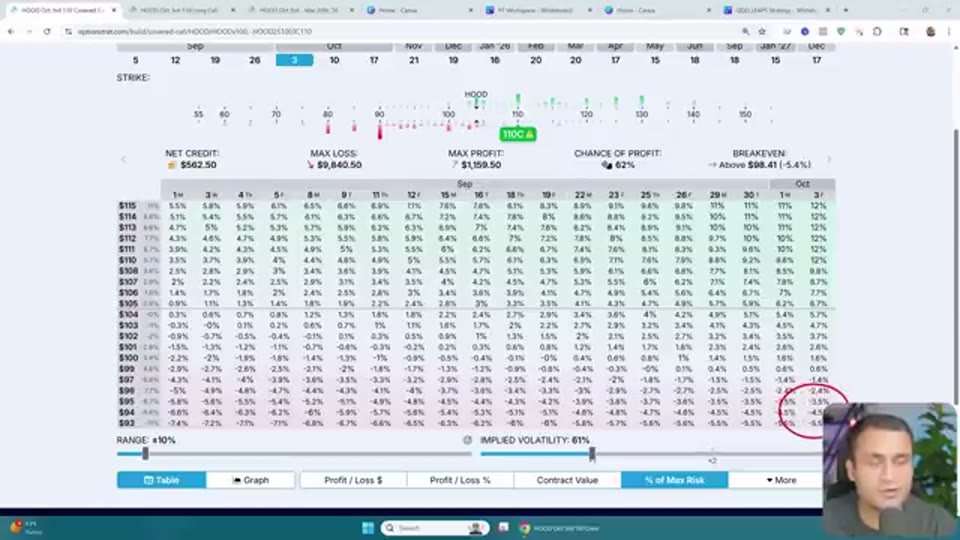 截圖出自原片(Options With Ravish,2025-08-31):HOOD Covered Call,賣出 110 Call 收 $562.50,最大利潤 $1,159.50,break-even $98.41(低於現價 5.4%)。
從賣方角度看,這筆交易有三種結果:
- 股價上漲到 $110 以上:正股以 $110 被指派賣出,賺取股票升幅 $596 + 期權金 $562.50 = $1,159.50。
- 股價橫行或微跌:保留股票,收取 $562.50 期權金,成本基數降至約 $98.41。
- 股價大跌:期權金只能部分緩衝跌幅。例如跌到 $100,帳面虧損約 $403;跌到 $90,虧損約 $1,403。
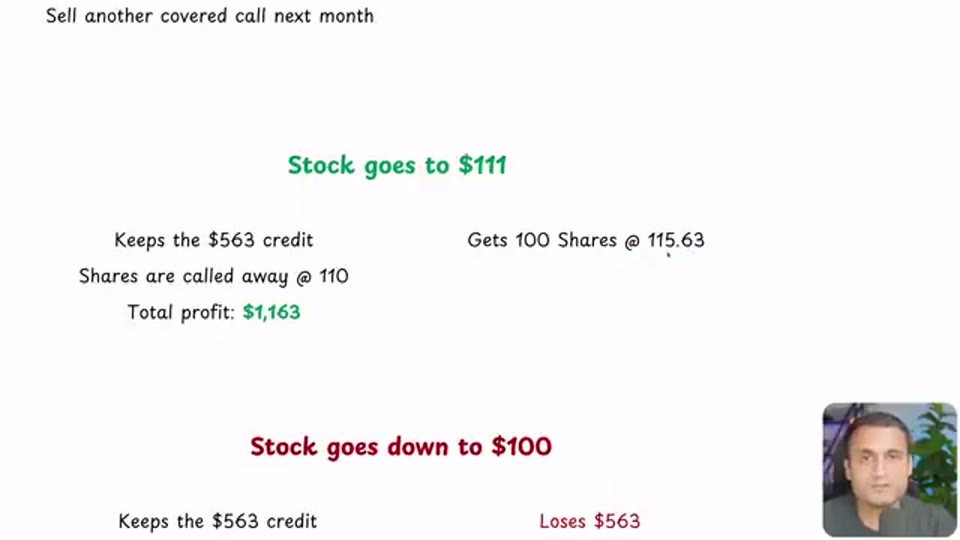 截圖出自原片(Options With Ravish,2025-08-31):股價漲到 $111 時總利潤 $1,163;股價跌到 $100 時買方損失 $563,賣方保留 $563 期權金但仍承擔股票跌幅。
策略 #2:Poor Man’s Covered Call(PMCC)
若不想鎖定 $10,000+ 買股,可以用 PMCC:
| 項目 | 進取版(賣 115 Call) | 穩健版(賣 110 Call) |
|---|---|---|
| 長腿 | 買入 90 Call(2026 年 3 月) | 買入 90 Call(2026 年 3 月) |
| 短腿 | 賣出 115 Call(下月) | 賣出 110 Call(下月) |
| 長腿成本 | $2,700 | $2,700 |
| 短腿收入 | $400 | 約 $450+ |
| 淨成本 | 約 $2,300 | 約 $2,377.50 |
| 最大利潤 | 約 $1,000(45%) | $836.09(38%) |
| 理論獲利機率 | 57% | 62% |
| Break-even | 約 $100.86 | $98.47 |
| 下方保護 | 約 -3% | 約 -5.3% |
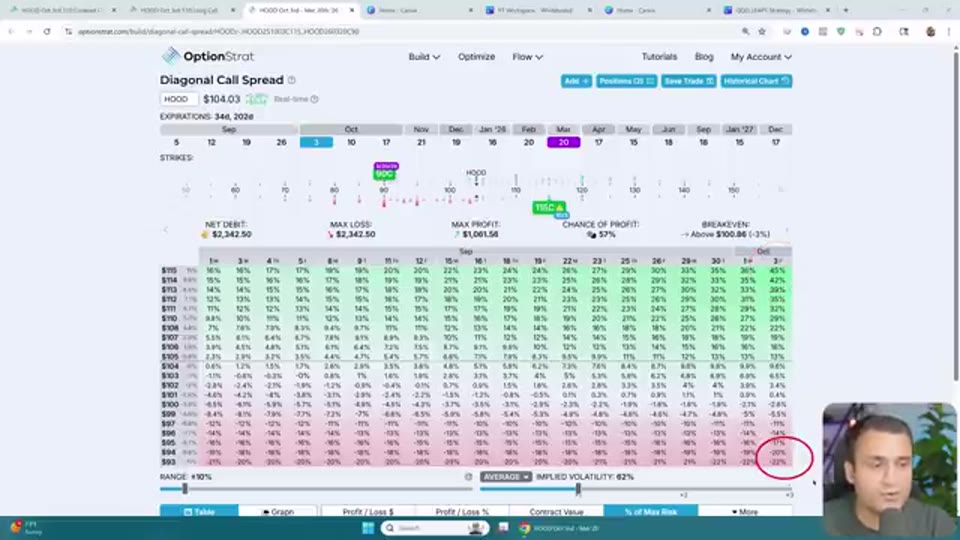 截圖出自原片(Options With Ravish,2025-08-31):HOOD PMCC,買 90 Call(Mar 2026)、賣 115 Call(Oct),淨成本 $2,342.50,最大利潤 $1,061.56,獲利機率 57%,break-even $100.86。
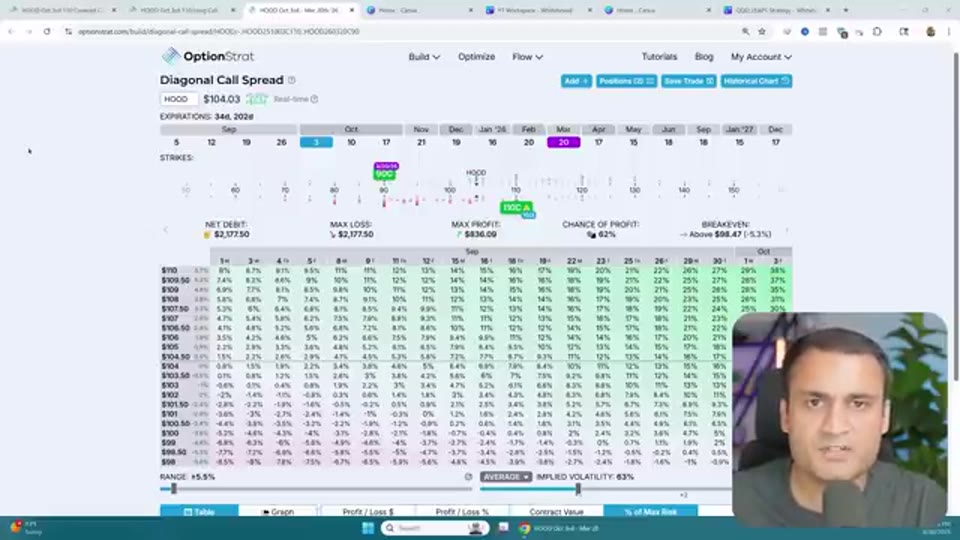 截圖出自原片(Options With Ravish,2025-08-31):把短腿改為 110 Call,淨成本 $2,377.50,最大利潤 $836.09,獲利機率 62%,break-even $98.47,下方保護更大。
Ravish 的執行計劃:
- 若股價漲到短腿行使價附近,平倉獲利(目標 30–40%)。
- 若股價跌到長腿行使價 $90 附近,止蝕離場(約 20% 虧損)。
- 若股價在區間內波動,可每月重複賣出短期 Call,持續收租。
買方 vs 賣方:為何賣方佔優?
原片用同一張 110 Call 比較買賣雙方:
- 買方要付 $562.50,需要股價漲 11% 到 $115.63 才 break-even,獲利機率僅 28%。
- 賣方收 $562.50,只要股價不漲超過 5.8%(即低於 $110)就能全賺,獲利機率 62%。
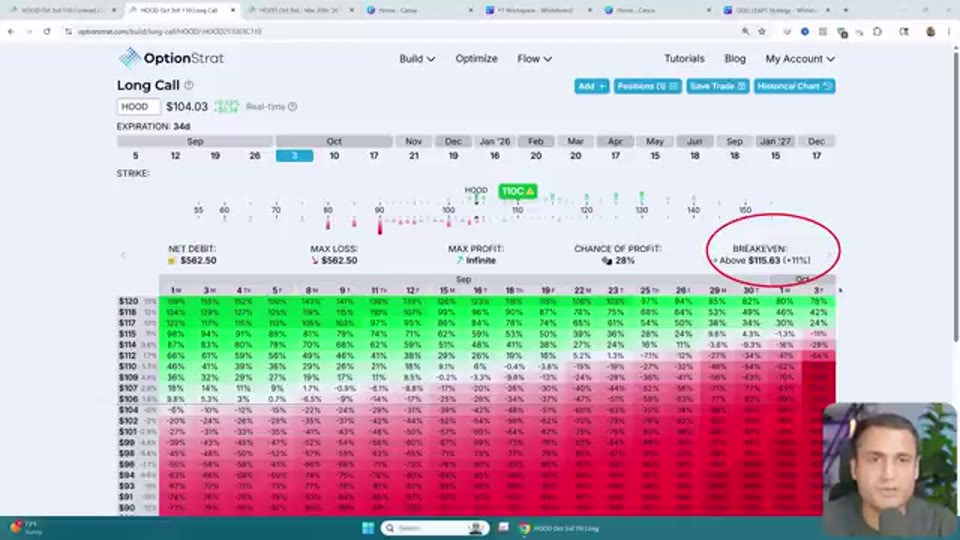 截圖出自原片(Options With Ravish,2025-08-31):買入 HOOD 110 Call 的成本 $562.50,break-even $115.63(+11%),獲利機率僅 28%。
這說明了 Covered Call / PMCC 的核心邏輯:用時間值與概率優勢換取較高勝率,代價是放棄極端升幅。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
風險檢查
- 單月 $66,700 不可複製:該數字來自約 $190,000 帳戶的單月交易,且影片未披露槓桿、回撤或虧損月份。對一般投資者,這是極端異常值,不是合理預期。
- Covered Call 不是避險策略:最大風險來自正股大跌。若 HOOD 從 $104 跌到 $70,期權金 $562 只能緩衝約 5%,剩餘虧損仍然巨大。
- PMCC 的長期 Call 有流動性風險:價內長期 Call 的買賣差價通常較闊,進出成本較高;而且長期 Call 也會隨股價下跌而貶值。
- 上方利潤被封頂:若 HOOD 單月大漲 20%,Covered Call 賣方最多只賺 $1,159;PMCC 雖然利潤較高,但也會因短腿被指派而限制上方。
- 股息與稅務:PMCC 不享有正股股息;Covered Call 若被指派,可能產生短期資本利得稅,與長期持有計劃不同。
- 帳戶截圖未經審核:雖然 Ravish 登入 E*TRADE 展示,但觀眾無法驗證截圖是否經過篩選或修改。
- 利益關係:影片結尾導流至其網站的付費課程,強調「rolling 與 adjustment 技巧可以把輸單扭虧」,但這些技巧不在免費影片內。
欣利克的看法
- Covered Call 與 PMCC 都是合理的收租工具,但「月入 $66,700」是行銷包裝。 影片沒有說明資金規模、槓桿、最大回撤,也沒有展示連續 12 個月的績效曲線。單月高獲利可能來自少數大單或高槓桿,不代表策略長期穩定。
- PMCC 並非「窮人專屬」的無風險策略。 它用長期 Call 替代正股,雖然降低資金門檻,但結構更複雜、流動性更差、沒有股息。對不熟悉 Greeks 的投資者,PMCC 的風險可能比 Covered Call 更難管理。
- 高勝率不等於高期望值。 Covered Call 的 62% 勝率伴隨的是「賺有限、虧可很大」的不對稱。若標的長期下跌,持續賣 Call 只會不斷攤薄成本基數,但無法阻止資產縮水。
- 選股仍是關鍵。 無論 Covered Call 或 PMCC,長期成敗取決於標的質素。對一隻長期下跌的股票不斷賣 Call,只是在慢性失血。
- 建議從紙上交易開始。 先追蹤 3–6 個月的模擬交易,觀察不同市況(升市、跌市、橫行)下的盈虧,再決定是否投入真金白銀。
名詞解釋
- 備兌認購期權 Covered Call:持有正股並賣出 Call,收取期權金
- 對角價差 Diagonal Spread:同類期權、不同行使價與到期日的組合,PMCC 屬於此類
- 認購期權 Call Option:以行使價買入股票的權利
- Delta:期權價格對股價變動的敏感度
- Theta:期權時間值衰減速度
- 價內期權 In-the-Money:具有內在值的期權
- 價外期權 Out-of-the-Money:沒有內在值的期權
- 成本基數 Cost Basis:實際買入成本,可扣減期權金
常見問題 FAQ
Covered Call 與 PMCC 哪個比較好?
- 資金充裕、想收股息、願意長期持股 → Covered Call。
- 資金較少、願意管理複雜組合、不需要股息 → PMCC。
兩者的盈虧特性相似,但 PMCC 的資金效率更高、風險管理更複雜。
為什麼不直接買入正股?
買入正股需要全額資金(例如 $10,400),但享有股息與無限上方利潤。PMCC 只需約 $2,300,但放棄股息、上方利潤被封頂、並承擔長期 Call 的流動性風險。
如果股價大漲怎麼辦?
Covered Call 會被指派,以 $110 賣出股票,錯過後續升幅。PMCC 的短腿也會被指派,需要用長腿 Call 交割,最大利潤被封頂。若你看好標的會大漲,不應賣出 Call,應直接持有股票或買入 Call。
這個策略適合香港投資者嗎?
需要能交易美股期權的券商帳戶,並理解期權指派、稅務與保證金規則。Covered Call 需要買入 100 股正股,資金門檻不低;PMCC 雖然資金較少,但結構更複雜。建議先用模擬交易練習至少 3–6 個月,熟悉 Greeks 變化與滾倉操作後再考慮實盤。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: