第 10 課:業績期權策略(附回測)
第 10 課・共 16 課
⚠️ 本站內容僅作教育用途,不構成投資建議。投資涉及風險,作出任何投資決定前請諮詢持牌專業人士。
目錄
風險提示:本文純屬學習筆記,不構成投資建議。業績期權交易風險極高,單筆虧損可能達到 50%–100%,請務必控制倉位。
核心概念:預期波動與 IV Crush
這堂課講的是如何在業績公佈前後,利用兩個關鍵數據做賣方交易:
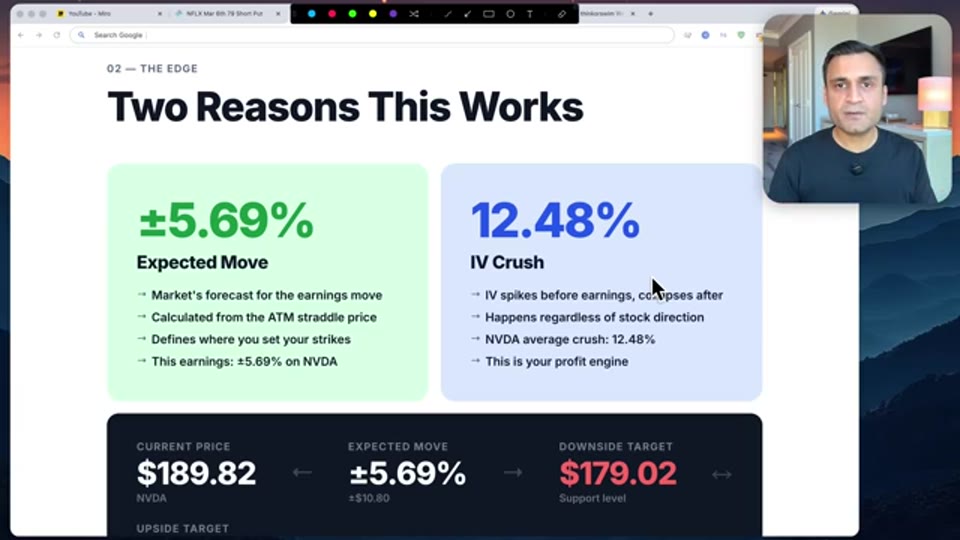
- 預期波動(Expected Move):市場預期股價在業績後可能上下移動的範圍,通常由平價跨式(ATM Straddle)的價格推算。以影片中的 Nvidia 為例,預期波動約 ±5.69%(約 $10.80),即股價可能在 $179–$200 之間開市。
- 隱含波動率崩跌(IV Crush):業績前 IV 會被推升,業績後快速下降,導致期權價格崩跌。Nvidia 歷史平均 IV Crush 約 12.48%。
策略本質不是「猜方向」,而是賭「市場過度高估了波動」,並利用 IV Crush 獲利。
Nvidia 過去 3 年的業績數據
講者回測了 Nvidia 最近 12 次業績:
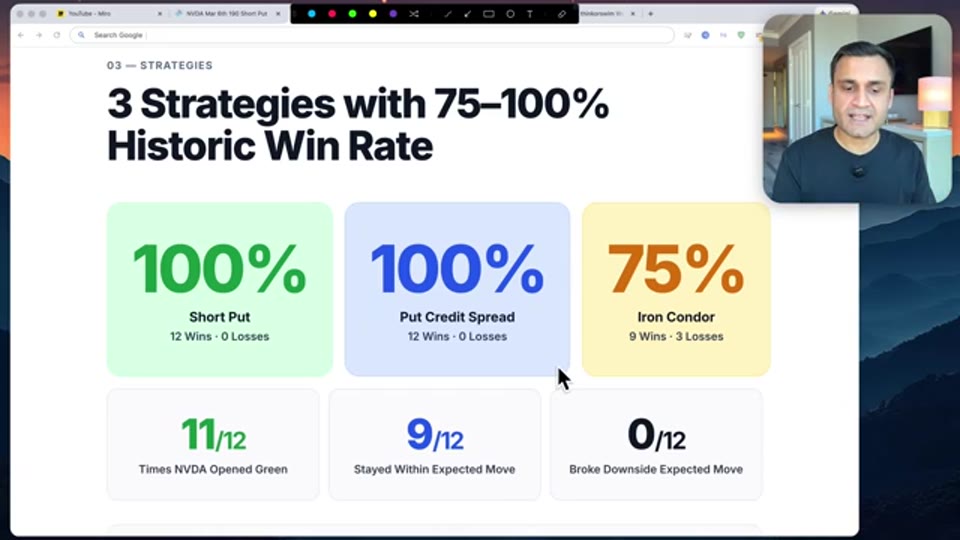
- 11/12 次:業績後開市上漲或持平
- 9/12 次:股價落在預期波動區間內
- 0/12 次:跌破預期波動的下沿
基於這些數據,他提出三種策略,分別對應不同資金與風險偏好。
策略一:賣 Put(Short Put / Cash Secured Put)
保守型:履約價低於預期波動下沿
以 Nvidia 股價約 $189.82 為例,選擇履約價 $177.5 的 Put(約 20 Delta):
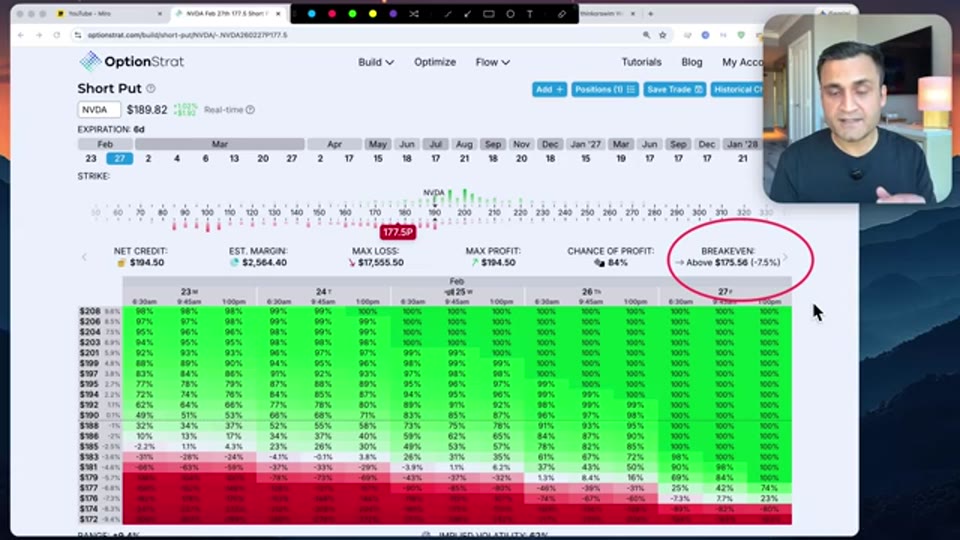
- 權利金收入:約 $194.50
- 損益兩平價:約 $175.56
- 勝算:約 84%
- 現金擔保資金需求:約 $7,500
只要股價沒有跌破 $177.5,就能全額保留權利金。
進取型:履約價接近現價
若把履約價移到 $187.5(約 42 Delta):
- 權利金收入:約 $490
- 損益兩平價:約 $182.60
- 勝算:約 69%
- 資金需求:現金擔保約 $18,260,保證金約 $3,564
權利金更高,但下行保護變窄,需要承擔更大風險。
策略二:Put Credit Spread(牛市 Put 價差)
小資金或想限制風險時,可以買入較低履約價的 Put 作為保護,形成價差。
進取型:187.5 / 182.5 價差
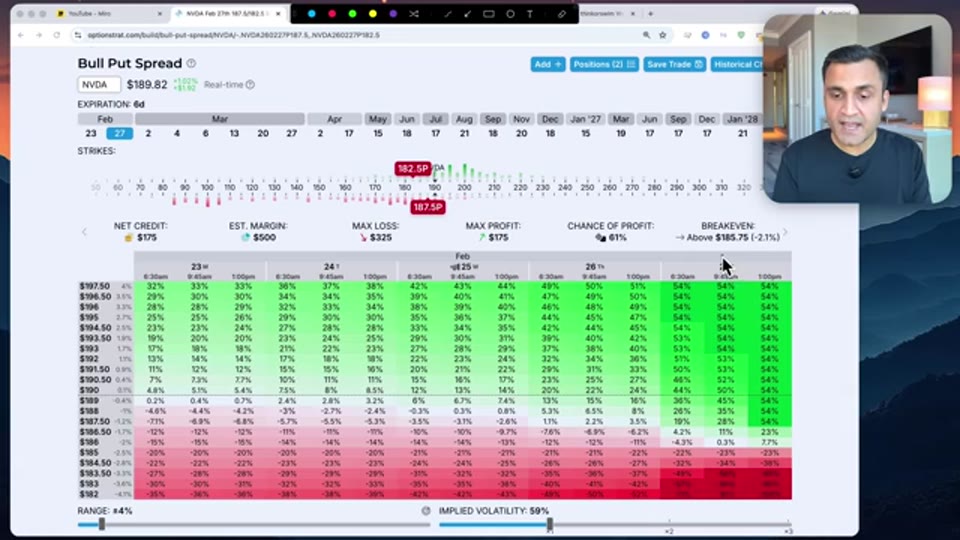
- 賣出 $187.5 Put,買入 $182.5 Put
- 權利金收入:約 $175
- 最大虧損:約 $325
- 資金需求:約 $325
- 潛在報酬率:約 54%
- 勝算:約 61%
保守型:180 / 175 價差
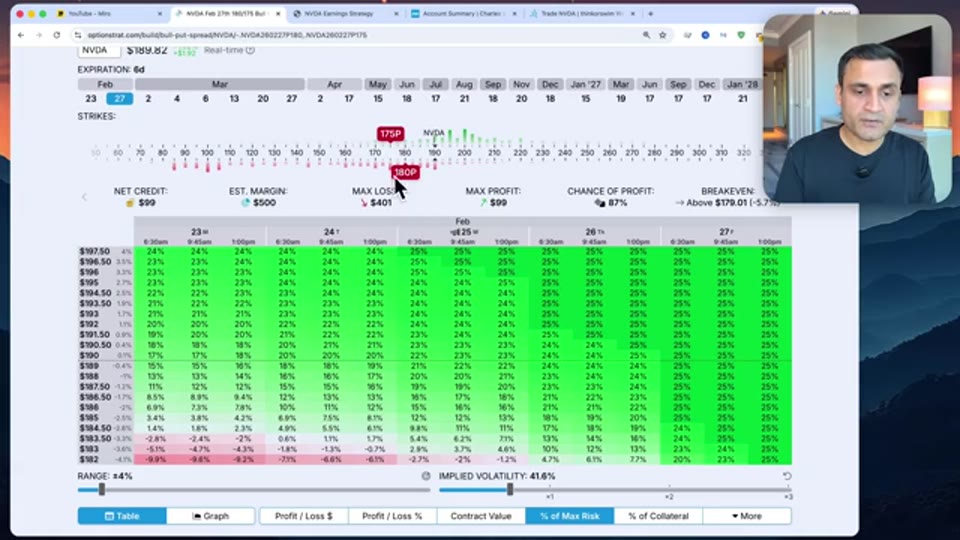
- 賣出 $180 Put,買入 $175 Put
- 權利金收入:約 $99
- 最大虧損:約 $401
- 潛在報酬率:約 25%
- 勝算:約 87%
- 下行保護:約 -5.7%
即使 Nvidia 跌到 $180,這筆交易仍能獲利。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
策略三:Iron Condor(鐵禿鷹)
如果你對方向沒有偏好,只想賭股價「不會大動」,可以用 Iron Condor 同時賣出兩邊的期權。
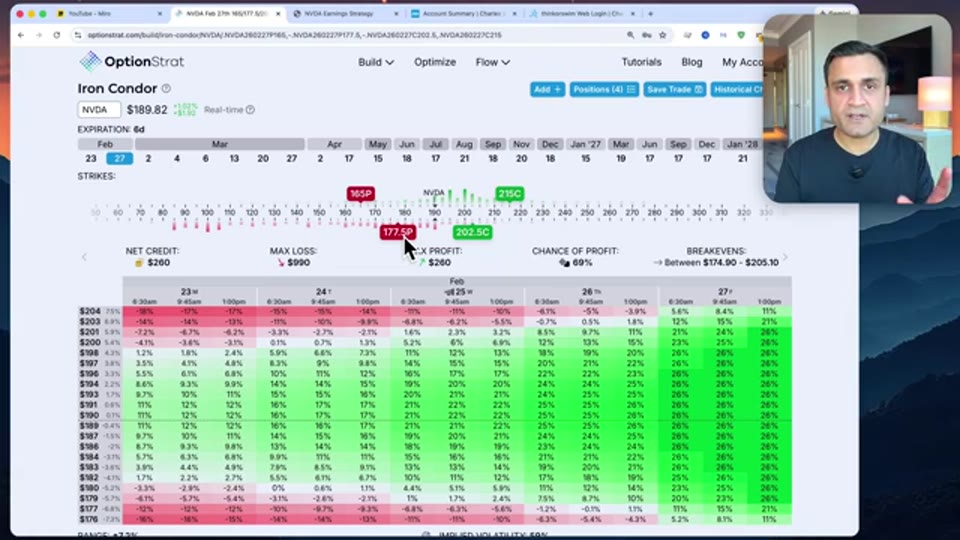
以 Nvidia 為例:
- 賣出 $177.5 Put / 買入 $172.5 Put
- 賣出 $202.5 Call / 買入 $207.5 Call
- 權利金收入:約 $260
- 最大虧損:約 $990
- 獲利區間:約 $174.90–$205.10
- 理論勝算:約 60%
- 歷史回測勝率:約 75%(9 勝 3 負)
缺點是兩邊都有風險,若股價大漲或大跌都可能虧損。
執行流程
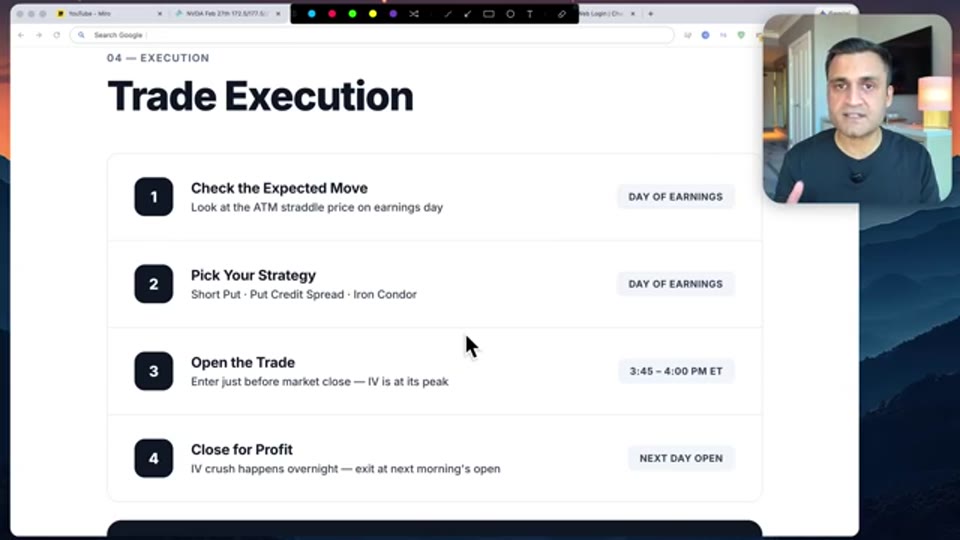
- 業績當天:查看預期波動(ATM Straddle 價格)。
- 業績當天:根據資金與風險偏好選擇策略(Short Put / Put Credit Spread / Iron Condor)。
- 收市前 3:45–4:00 PM ET 開倉:此時 IV 最高,權利金最豐厚。
- 翌日開市即平倉:利用 IV Crush 實現利潤,避免股價開市後反轉。
如果業績在早上公佈,則在前一天收市前開倉。
風險提醒
| 風險 | 說明 |
|---|---|
| 跳空風險 | 業績後股價可能大幅跳空,超過預期波動範圍 |
| 歷史不代表未來 | 過去 3 年 Nvidia 表現強勢,但未來可能完全不同 |
| naked put 風險 | 無保護賣 Put 在股災時可能導致巨額虧損,甚至被指派接貨 |
| 過度集中在單一標的 | 建議分散在不同股票,不要把所有資金押在單一業績上 |
| 倉位控制 | 講者建議單筆交易風險控制在帳戶的 1%–2% |
總結
這堂課的核心不是預測業績好壞,而是:
- 找出歷史上傾向於留在預期波動區間內的股票;
- 在業績前 IV 最高時賣出期權;
- 在業績後 IV Crush 發生、翌日開市時迅速獲利了結。
根據風險承受能力:
- 資金大、能承受接貨風險 → Short Put
- 資金小、想限定風險 → Put Credit Spread
- 沒有方向偏好、想兩邊收租 → Iron Condor
相關詞條
參考來源
- 影片:Best Earnings Options Trading Strategy (With Backtest Results)(Options With Ravish)
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: