第 11 課:期權交易員實際上能賺多少?
第 11 課・共 16 課
目錄
風險提示:本文純屬學習筆記,不構成投資建議。影片中展示的為個人歷史績效,過去績效不代表未來結果。期權交易風險極高,請只用可承擔虧損的資金。
影片核心問題:到底能賺多少?
網路上充斥各種誇大宣稱:「每週 15 分鐘月賺 1 萬」、「月賺 3 萬」……但很少人會公開真實帳戶與資金規模。這堂課裡,Ravish 直接展示自己用 10 萬美元本金、全新開設的實盤帳戶,交易一年後的結果。
實盤績效:10 萬 → 約 33.5 萬
帳戶從 2025 年 2 月的 10 萬美元起步,到 2026 年 3 月已達約 $334,900:
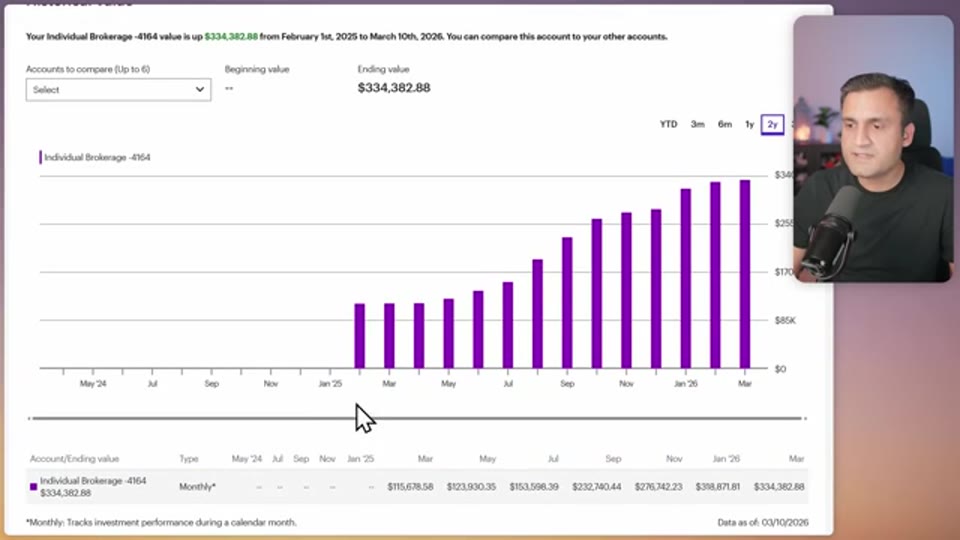
- 總報酬率:約 235%(12 個月)
- 總利潤:約 $235,000
- 月均獲利:約 $19,575(已扣除手續費與佣金)
- 最佳月份:超過 $40,000
- 多數月份:$10,000–$30,000
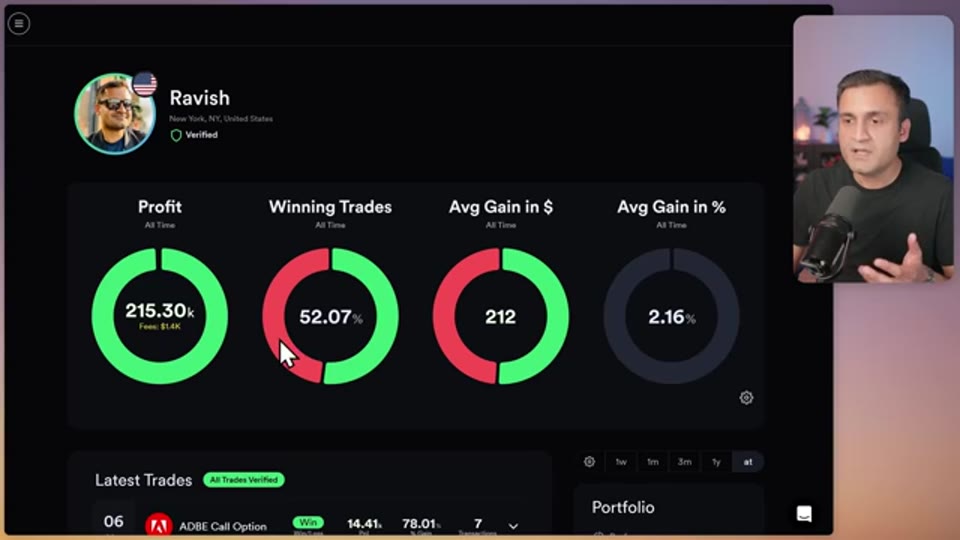
這些數據也同步在第三方平台 Kinfo 上驗證(雖然 Kinfo 因計算方式不同,顯示的勝率等數據會有偏差):
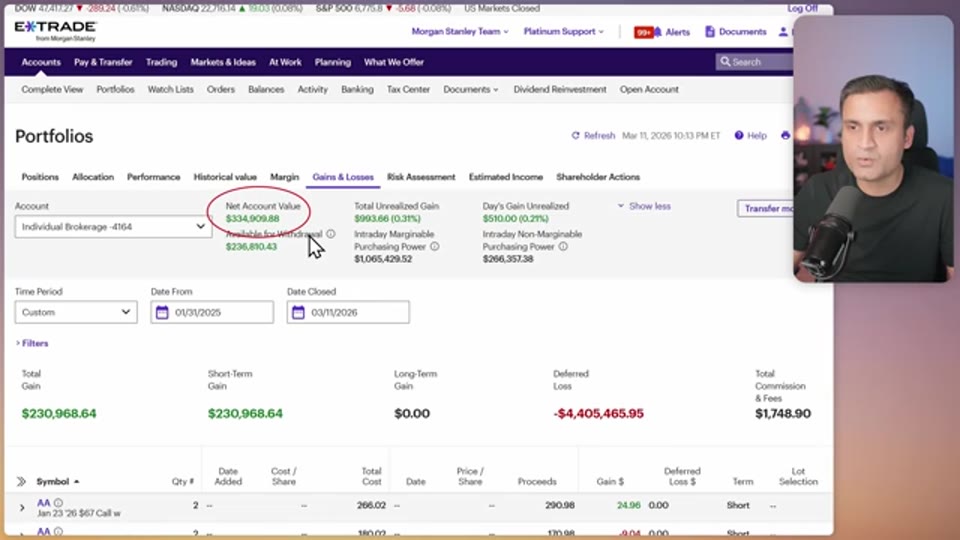
券商後台的損益數字也顯示,截至 2026 年 3 月,帳面總獲利約 $230,968,全部為短期資本利得:
他不是買方,而是賣方
Ravish 強調,散戶大多數在買期權,但 80% 的期權最終歸零。他的做法是反過來賣期權,並使用進階價差策略:
- Credit Spread
- Debit Spread
- Iron Condor
- Iron Butterfly
- Calendar Spread
- Diagonal Spread
- Double Calendar
這些策略讓他可以在不預測方向的情況下獲利——核心不是猜漲跌,而是預測一個價格區間。
核心策略:Delta Neutral 區間交易
他舉了 Nvidia 為例:在一段時間內,股價明顯卡在 $170 支撐與 $195 阻力之間的通道。
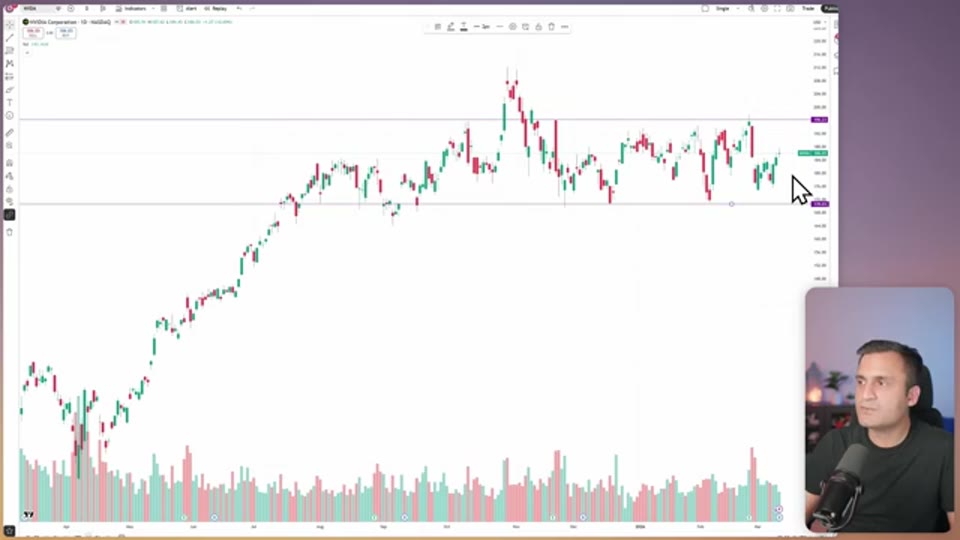
與其猜明天漲跌,不如在通道上下緣賣出選擇權:
- 支撐附近賣 Put Spread:例如賣 170 Put、買 160 Put
- 阻力附近賣 Call Spread:例如賣 200 Call、買 210 Call
- 組合起來就是 Iron Condor
以當時的設定為例:
- 權利金收入:約 $205
- 最大虧損:約 $795
- 理論勝率:約 71%
- 獲利區間:約 $167–$202
只要 Nvidia 留在區間內,就能賺到權利金;即使突破區間,也可以透過展期與調整來處理。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
他給出的「能賺多少」參考框架
影片最後把收益預期與技能、風險掛鉤:
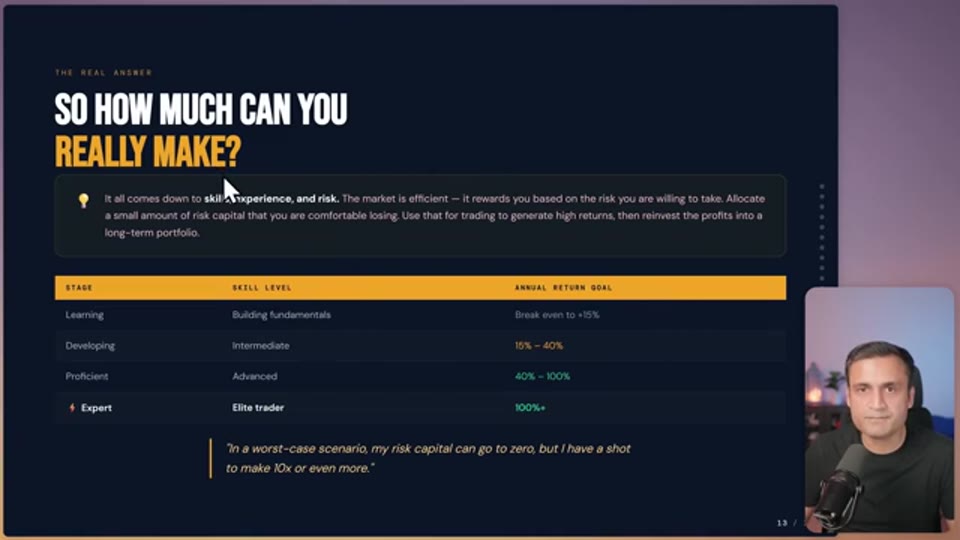
| 階段 | 技能水平 | 年化目標 |
|---|---|---|
| 學習期 | 建立基礎 | 不虧錢 ~ +15% |
| 成長期 | 中階 | 15%–40% |
| 熟練期 | 進階 | 40%–100% |
| 專家期 | 頂尖交易者 | 100%+ |
重點不是追求數字,而是:
- 只用可承擔虧損的風險資金交易
- 把本金鎖住,只用「house money」繼續滾利
- 單筆風險控制在 1%–2%
- 透過分散標的與策略降低單一事件衝擊
為什麼他能在熊市也賺錢?
- 他賣的是波動率,不是方向。
- 市場下跌時,隱含波動率通常上升,權利金更豐厚。
- 但他也會在市場劇烈波動時降低倉位,而不是加碼冒險。
風險與現實提醒
| 風險 | 說明 |
|---|---|
| 這是單一帳戶的短期結果 | 12 個月、單一策略風格,不代表長期或所有人都能複製 |
| 高報酬伴隨高風險 | 235% 的年化報酬需要承擔相應的虧損風險 |
| 過去績效不保證未來 | 市場結構改變時,原本有效的策略可能失效 |
| 心理因素 | 連續獲利容易讓人過度自信,進而放大倉位 |
| 稅務成本 | 短線交易多為短期資本利得,稅率較高 |
總結
這堂課的重點不是告訴你「跟著做就能賺 235%」,而是展示一種可能性:
- 賣方思維勝過買方思維;
- Delta Neutral 區間策略可以減少對方向的依賴;
- 紀律的風險控制比追求高報酬更重要;
- 長期來看,技能與經驗決定你能承擔多大的風險、拿到多大的回報。
相關詞條
參考來源
- 影片:How Much Do Option Traders Actually Make? (2026 Verified Results)(Options With Ravish)
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: