第 16 課:Double Calendar 每週收入策略
第 16 課・共 16 課
目錄
風險提示:本文純屬學習筆記,不構成投資建議。影片中展示的為個人歷史績效,過去績效不代表未來結果。期權價差策略仍有虧損風險,請務必控制單筆風險與總倉位。
開場:435% 帳戶成長的「第一策略」
Ravish 將 Double Calendar 稱為他的「第一策略」:
- 起始資金:$100,000
- 16 個月後帳戶:約 $535,000(總利潤約 $435,000,+435%)
- 近 3 個月平均月利潤:約 $68,000
- 4 月:$58,000
- 5 月:$85,000
- 6 月:$60,700
- 聲稱整體勝率:82%(Kinfo 顯示 52%,原因見下方說明)
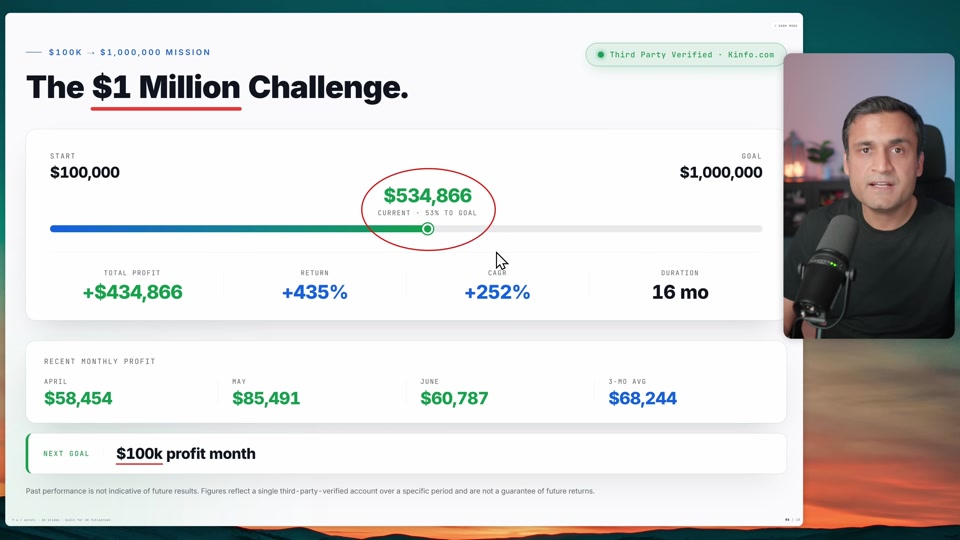
Kinfo 勝率為何只有 52%? 因為 Calendar / Double Calendar 是 2–4 條腿的組合交易,Kinfo 把每條腿視為獨立交易。即使整組獲利,也會顯示部分腿贏、部分腿輸,導致勝率被低估。
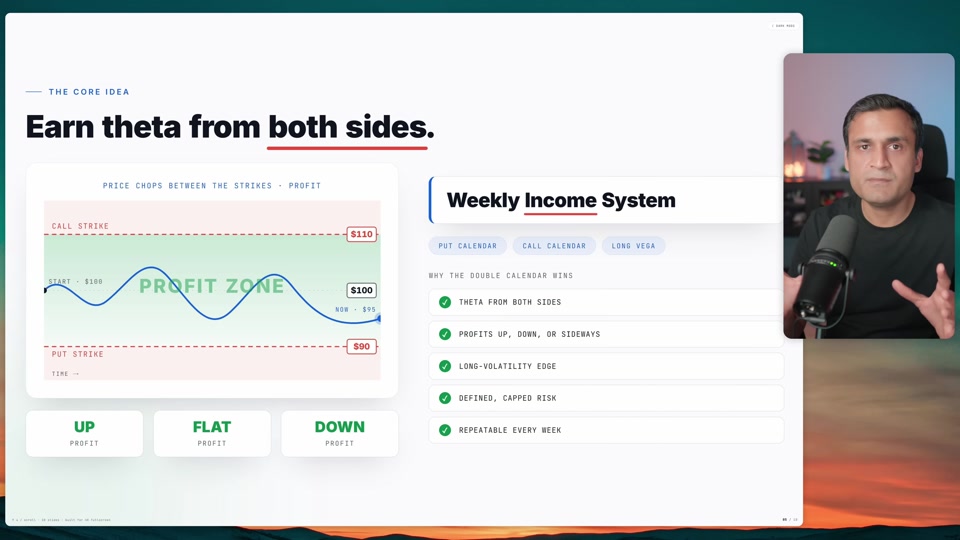
Double Calendar 的核心概念:不猜方向,只猜區間
Double Calendar 是一種 Delta Neutral 策略:不預測市場上漲或下跌,而是預設一個價格區間,只要標的留在區間內就能獲利。
假設某標的現價 $100,預期未來一段時間內波動約 ±$10:
- 建立 110 Call Calendar(賣近月 110 Call + 買遠月 110 Call)
- 建立 90 Put Calendar(賣近月 90 Put + 買遠月 90 Put)
- 形成「雙峰」獲利帳篷:價格在 $90–$110 之間都能賺,接近任一履約價時利潤最大
實際建倉:以 SPY 為例
Ravish 的到期日選擇:
- 賣出(收權利金):約 2 週到期的近月期權
- 買入(保護):約 3 週到期的遠月期權(比近月晚 1 週)
以 SPY 約 $745 為例:
| 腿 | 履約價 | 到期日 | 動作 |
|---|---|---|---|
| Put Calendar | $735 | 賣 7/17、買 7/24 | 價外 10 點 |
| Call Calendar | $755 | 賣 7/17、買 7/24 | 價外 10 點 |
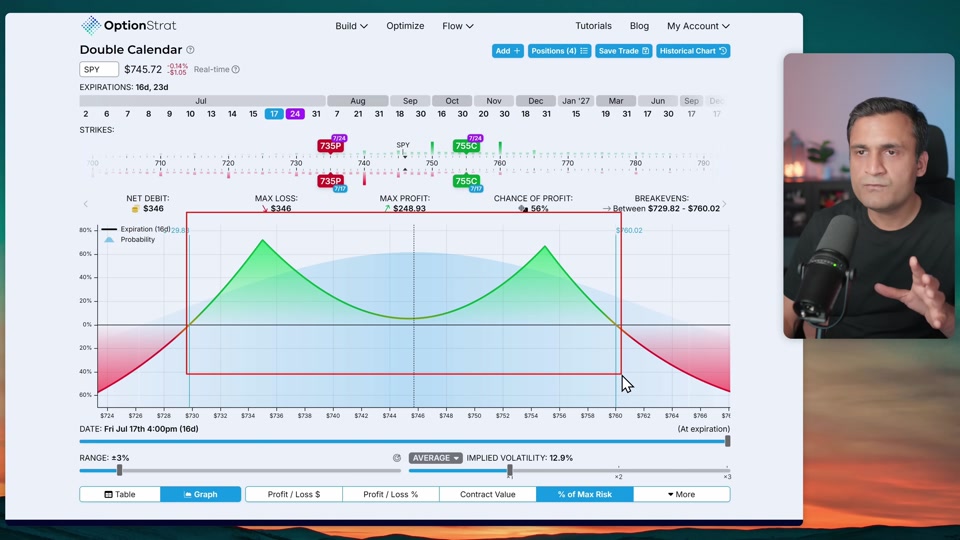
這組交易的特徵:
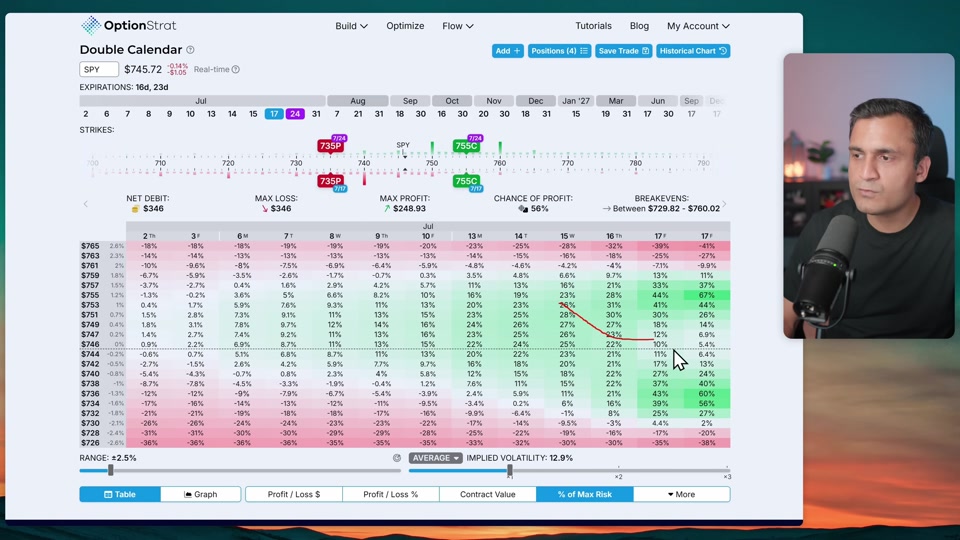
- 最大利潤:約 $249
- 最大虧損:約 $346
- 損益平衡區間:約 $730–$760
- 資金需求:僅數百美元,小資金也能操作
- 獲利高峰:價格接近 $735 或 $755 時
Ravish 強調他不會持有到期,而是只要達到 約 20% 利潤 就開始獲利了結。
把區間拉寬:Double Diagonal
如果把履約價拉遠(例如 Put 移到 $730、Call 移到 $760),區間變寬,但中間會出現「紅色下凹」——價格橫盤在中間反而虧損。
解決方法是改成 Double Diagonal:
- 賣出:$730 Put / $760 Call(近月)
- 買入:$725 Put / $765 Call(遠月,履約價更遠)
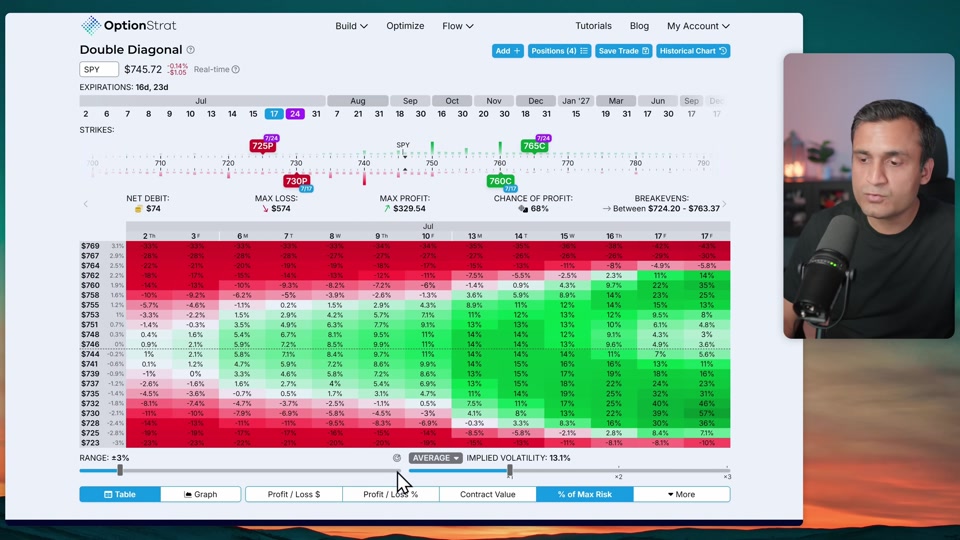
結果:
- 開倉淨支出(Debit):約 $74
- 實際風險/保證金需求:約 $574
- 最大利潤:約 $330
- 勝率:約 68%
重要:平台預設的「% 利潤」常以 Debit $74 計算,讓人以為報酬率數百倍。實際應切換到 %of Max Risk 視圖,真實最大獲利約 57%,中途小幅獲利約 20–25%。
為什麼這個策略有效?
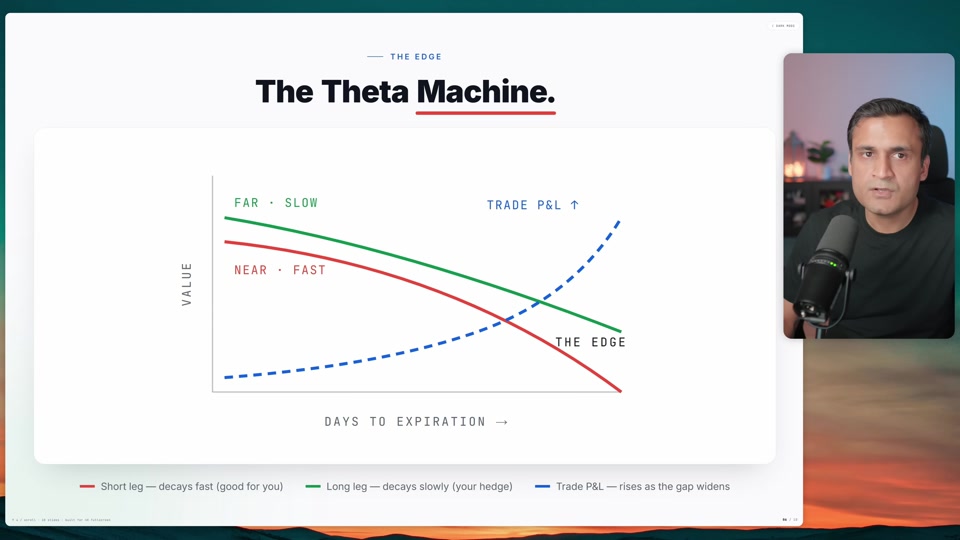
Double Calendar 的利潤來自 時間價值衰減的速度差:
- 賣出的近月期權 Theta 衰減快
- 買入的遠月期權 Theta 衰減慢
- 隨時間推移,兩者價差擴大,形成利潤
同時因為組合同時包含 Call Calendar 與 Put Calendar,不論市場漲跌,只要留在區間內就有機會賺。這就是「omnidirectional」的含義。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
進場條件
1. 低隱含波動率環境
Double Calendar 是 正 Vega 策略:
- IV 上升 → 獲利帳篷變寬、利潤增加
- IV 下降(Vol Crush) → 中間下凹加深,可能把原本賺錢的交易變成虧損
最簡單的判斷工具是 VIX:
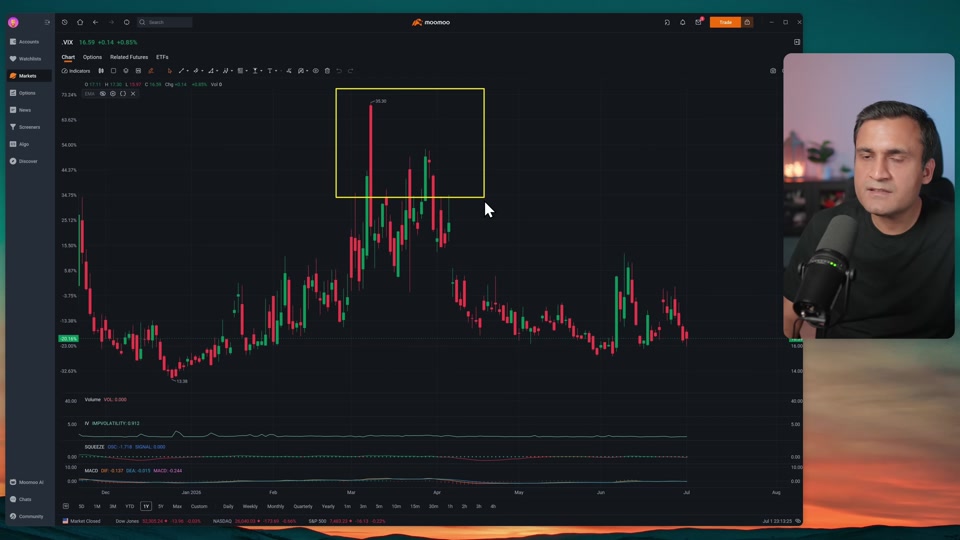
- VIX 通常在 15–20 區間波動
- 在區間下緣進場較理想
- VIX 單日飆升時跳過,避免後續波動率回落傷害倉位
2. 區間震盪市場
適合標的在某一區間內來回震盪、沒有強烈單邊趨勢的時候。
3. 高流動性標的
優先選擇 SPX、SPY、QQQ 等流動性極佳的標的,避免個股買賣價差過大侵蝕利潤。
把區間拉寬:紅色下凹的代價
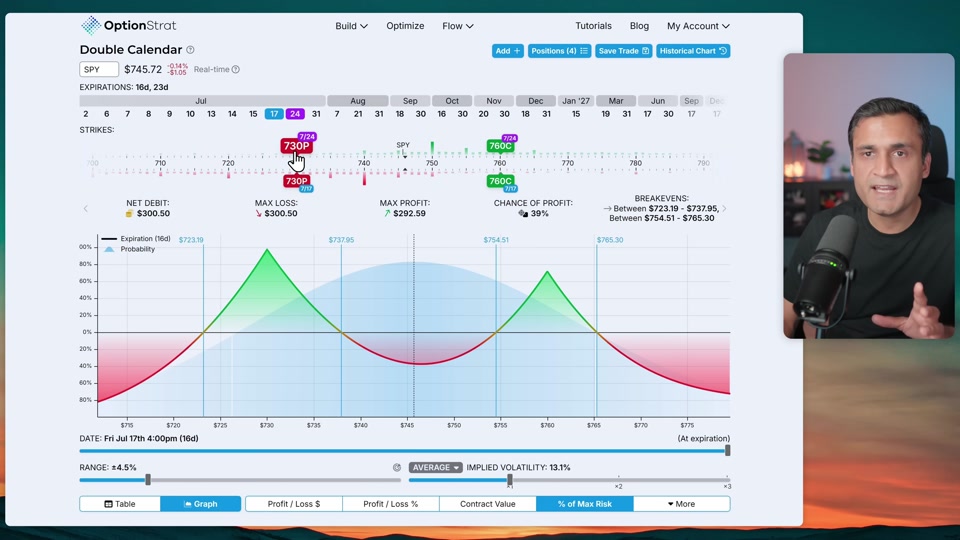
如果把履約價拉遠(例如 Put 移到 $730、Call 移到 $760),區間變寬,但中間會出現「紅色下凹」——價格橫盤在中間反而可能虧損。這就是為什麼 Ravish 會進一步把結構改成 Double Diagonal。
Ravish 也展示部分近期交易:
- 一組 Double Calendar 獲利 123%
- 另一組獲利 92%
- 也有 72%、50%、20% 與打平的例子
這些都是他每週重複執行的「系統化交易」。
交易管理:獲利、停損與調整
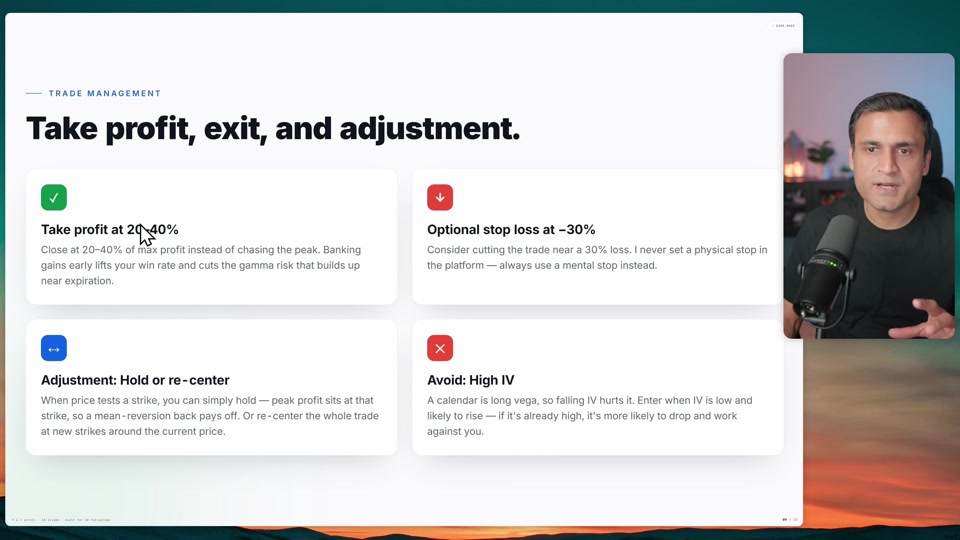
獲利了結
- 目標區間:20–40% 的風險金額
- 達到 20% 開始減碼
- 達到 40% 時賣出約 80% 合約,保留少量「跑者」
- 早點獲利不僅提高勝率,也能降低到期前 Gamma 風險
停損
- 停損點約 30% 的風險金額
- 平均獲利也約 30%,形成 1:1 風險報酬;只要勝率超過 50% 就能長期正期望
- 不要設實體停損:Double Calendar 買賣價差寬,實體停損容易被提前觸發。使用「心理停損」,達到價位後手動出場
價格漂出區間怎麼辦?
有兩個選擇:
持有並等待均值回歸
- 有時價格短暫破區間後會回到區間內
- 只要沒觸及停損,仍可獲利
重新置中(Re-center)
- 平掉整組交易,然後用新的履約價開一組新的 Double Calendar
- 適合仍看好區間震盪、但原本區間已明顯偏移的情況
風險檢查
| 風險 | 影片處理方式 | 實務提醒 |
|---|---|---|
| IV Crush | 在低 VIX 進場,高 VIX 跳過 | 即使進場時 VIX 低,也可能因突發事件快速上升後回落;正 Vega 是雙面刃 |
| 單邊突破 | 透過 Double Diagonal 拉寬區間,並設 30% 停損 | 黑天鵝事件可瞬間讓區間失效,單筆虧損雖有限,但連續錯誤會侵蝕本金 |
| 流動性風險 | 只交易 SPX/SPY/QQQ | 個股價差大,進出成本高 |
| Gamma 風險 | 提前獲利了結,不持有到期 | 越接近到期,價格小幅波動對盈虧影響越大 |
| 實體停損被掃 | 強調使用心理停損 | 需要紀律手動執行,否則等於沒有停損 |
總結
Double Calendar / Double Diagonal 是一套「不猜方向、專注區間與時間價值」的策略:
- 優勢:勝率高、資金需求低、全方向皆可獲利
- 核心利基:賣快衰減的近月期權 + 買慢衰減的遠月期權
- 最大敵人:隱含波動率下降(Vol Crush)
- 進場時機:VIX 低位、市場震盪、流動性佳
- 出場紀律:20–40% 獲利分批了結,30% 風險心理停損
這不是「穩定收租」的保證,而是一個需要嚴格選擇進場時機、主動管理與調整的中低風險策略。
相關詞條
參考來源
- 影片:My $545K Options Strategy Generates Weekly Income in Any Market (Double Calendars)(Options With Ravish)
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: