雙邊拍賣、Footprint 與價格變動的底層機制|2026 Orderflow Bootcamp EP 2 筆記
第 2 課・共 10 課
目錄
這是 a2ky9「2026 Orderflow Bootcamp」的第 2 課(片長 29 分 45 秒),承接第 1 課的背景介紹,正式進入機制層:價格到底是「怎樣」動的。講者由一幅拍賣會圖畫講起,逐步推導出金融市場的雙邊拍賣(Double Auction)機制——主動單與被動單如何配對、Best Bid 與 Best Ask 如何形成、市價單如何逐檔吃掉限價單令價格跳動,最後把整套機制對應到 Footprint 圖的每一格數字,並以「吸收」(Absorption)示範其實戰價值。適合已看過第 1 課、想知道訂單流「所以然」的讀者。
學習重點
- 股票、期貨、加密貨幣所有市場的底層都是同一套拍賣機制:拍賣官就是交易所(CME),買賣雙方透過中央限價訂單簿(CLOB)互相撮合。
- 參與者只有兩類:以市價單進攻的主動方(Aggressive,Taker),與以限價單等候的被動方(Passive,Maker/流動性提供者)。
- Best Bid 與 Best Ask 之間的差距是 Spread(價差);掛在簿上的全是 Resting Order(待成交掛單),性質如拍賣中的出價牌,可隨時撤單。
- 價格不是因為「買家多過賣家」而上升,而是因為被動賣單(限價賣單)稀少,主動買單逐檔掃上去。
- Footprint 圖就是訂單簿成交紀錄的「階梯化」呈現:右格紀錄該價位的主動買入、左格紀錄主動賣出。
- 吸收的意義:主動買盤再大,若被大型被動賣家全部接走而價格推不動,主導權其實在賣方——單看 K 線圖永遠看不到這一點。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
詳細筆記
由拍賣會講起:一張圖畫看懂市場
講者先展示一幅拍賣會的圖畫:前方是競投的人群,台上是拍賣品與拍賣官。這幅畫就是整個金融市場的縮影——人群代表需求(Demand),拍賣品代表供應(Supply),而拍賣官就是中介人,對應現實中的 CME 等交易所。無論外匯、期貨、股票還是加密貨幣,系統背後都是同一套股市式的撮合機制。若你覺得拍賣品太貴,可以出低一點的價等候;若你志在必得,就直接出高價「take it」成交——交易中的限價單與市價單,正正對應這兩種心態。
主動與被動:兩種參與者、兩種單
市場上只有兩種訂單:
- 主動方(Aggressive):以市價單(Market Order)進攻的買家與賣家。他們不願等待,願意付出 Spread 換取即時成交,是流動性的取用者(Taker)。
- 被動方(Passive):以限價單(Limit Order)掛在訂單簿(Order Book)上的買家與賣家,又稱 Passive Seller/Passive Buyer,是流動性的提供者(Maker)。
兩者必須配對才能成交:主動買單對被動賣單,主動賣單對被動買單,從無例外。而撮合的場所就是中央限價訂單簿(Central Limit Order Book,CLOB)——所有限價單在此排隊,交易所(CME)從中收取手續費(交易費)。
Best Bid、Best Ask 與 Spread
講者用一個簡化的訂單簿示範:賣出限價單(Sell Limit,又稱 Offer/Ask)掛在價格上方,由 100 到 104;買入限價單(Buy Limit,又稱 Bid)掛在下方,由 99 到 95。
- Best Ask = 100:賣方肯接受的最低價。若有人想出價 104 買入,因高於市價,他的單會成為新的掛單等候,而非即時成交。
- Best Bid = 99:買方肯付出的最高價。想低價買入的人,例如出價 98,同樣只是掛單等候。
- Spread(價差):Best Bid 與 Best Ask 之間的差距(此例中為 99 與 100 之間)。用市價單買入,必然買在 Ask;用市價單賣出,必然賣在 Bid——進場瞬間先蝕一個 Spread。
講者特別強調:簿上所有限價單都只是 Resting Order(待成交掛單),性質猶如拍賣場中的出價牌——只表示「我願意在這個價交易」,可隨時取消,本身不會推動任何東西,作用只是提供流動性。
由此亦得出買入的兩條路:一是掛出限價單(例如 98 買入)等候主動賣家來成交,價格理想但不保證成交;二是用市價單立即吃 Ask(例如 101)成交,保證買到但即刻付出 Spread。市價單越集中在某一方向掃單,Spread 被反覆穿越,Best Bid/Best Ask 便節節上移或下移——這就是「動能」在訂單簿層面的真身。
市價單如何推動價格:逐檔掃單
有了以上基礎,講者逐步推演價格變動:
- 主動買入 2 張:市價 100 一檔只有 3 張被動賣單,市價單吃掉其中 2 張後,100 仍餘 1 張,價格不變。
- 再買多 2 張:100 的 3 張被掃光,餘下 1 張轉往 101 成交——Best Ask 上移,新價格是 101,K 線向上跳一格(綠燭)。
- 主動賣出 5 張:Best Bid 99 一檔只有 2 張被動買單,先成交 2 張,餘下 3 張向下吃 98 一檔——Best Bid 下移至 98,新價格是 98,K 線收低(紅燭)。
這就是價格變動的全部秘密:主動單把對面的被動單逐檔吃掉,Best Bid/Best Ask 被迫上移或下移,K 線於是畫出來。反之,若主動買盤攻不破某價位的掛單牆,價格便停步不前。
「買家多過賣家所以升」是錯的
講者用一個思想實驗糾正最常見的誤解:假設 Apple 公布革命性新技術,利潤可觀,正常邏輯你會想買入 Apple 股票。但股價跳升的真正原因,不是「買家比賣家多」(每宗成交買賣雙方永遠等量),而是願意掛出限價賣單的人太少——上方賣檔可能只有 1、2、1、1 張薄薄幾張,10 張主動買單掃上去,價格可以由 99 一口氣跳上 110。K 線圖上你只會看到一根長陽燭,但訂單簿與 Footprint 圖卻能解釋「為何同樣是 10 張買單,有時價格只動一點,有時卻跳空」——分別在於對面被動單的厚度。同樣道理,為何在同一市場、同一時刻,有人成交在 440、有人在 442、有人在 439,拍賣撮合機制就是答案。
由訂單簿到 Footprint 圖
講者把上述過程對應到 Footprint 圖:Footprint 本質是把訂單簿上已成交的部分,按「時間 × 價位」紀錄成數字矩陣。右側一欄顯示主動買家(Aggressive Buyers)在各價位吃掉的合約數,左側顯示主動賣家(Aggressive Sellers)。回到剛才的例子:主動買單在 101 買入 2 張,Footprint 在 101 一行的右格就會出現「2」;主動賣單在 99 賣出 2 張、在 98 賣出 3 張,Footprint 就在 99 和 98 的左格分別紀錄「2」與「3」。Footprint 圖因此像一條階梯(階級),把每個價位上主動與被動的角力結果攤開:哪裡成交密集、哪裡是支撐阻力、哪裡被推穿,一目了然——這就是訂單流交易者離不開這工具的原因。
吸收(Absorption):主動方戰敗的一刻
最後講者示範本課最重要的實戰概念——吸收(Absorption)。畫面中價格沿上升趨勢走到前高水平(紅色阻力帶),出現一根大紅燭衝向阻力:Footprint 顯示該燭頂部價位右格錄得 50 張主動買單(全燭最集中的主動買入),但價格卻推不穿、停在那裡。原因是上方有一個大型被動賣家源源不絕地掛出限價賣單,把 50 張攻擊全部接走——主動買家無法取得掌控,主導權在被動賣方手中(Sellers are dominating)。若你只用價格行為(Price Action),你只會看到「價格去到阻力位」,看不到這 50 張買單被吸收的事實;一旦這批被套買家止蝕離場,價格便可能快速回落。講者總結:第 2 課的意義在於,理解拍賣機制後,你不再需要依賴形態猜想,而能直接解釋價格為何上升、為何下跌、為何某些消息後價格反應平淡。
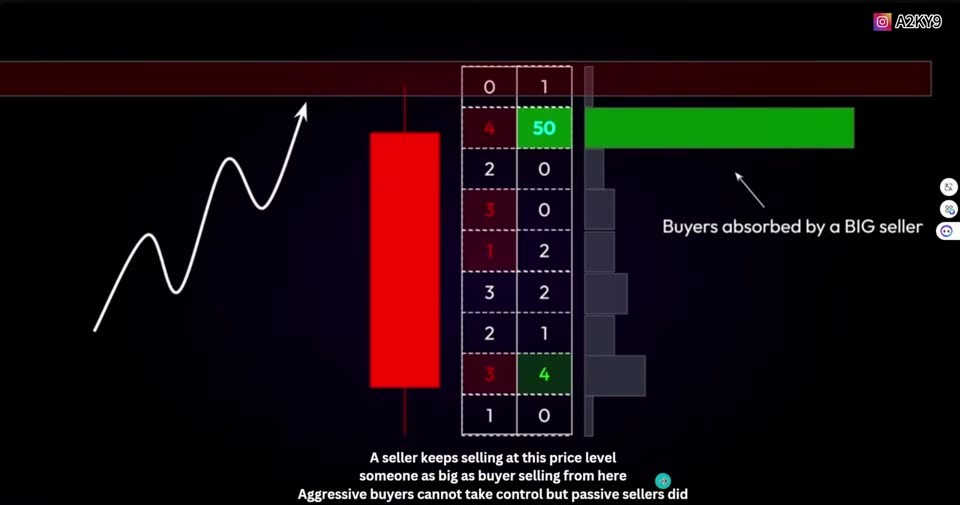
(截圖出自原片 2026 Orderflow Bootcamp EP 2,圖表為講者示範)
欣利克的看法
第一,本課是整套系列的「機制核心」,亦是與本站另一套《Order Flow Bootcamp》(cbrackn)差異最明顯的一課。cbrackn 第 1 課同樣講「主動單對被動單」,但一筆帶過機制、很快進入五種工具的實盤介面;cbrackn 第 4 課才處理吸收(Absorption),而且直接用 ES 期貨實盤重播(-14,500 Delta 的 6380 需求區)示範讀盤。a2ky9 本課則反過來:用整整 25 分鐘由拍賣會一步步推導 Double Auction、Best Bid/Ask、Spread、逐檔掃單,把「價格為何動」講到近乎數學證明的程度,但所有示範都是簡化假想的訂單簿(95–104 的示意圖),真實盤面着墨少。兩者互補:要懂原理看 a2ky9 第 2 課,要懂盤中執行看 cbrackn 第 4 課。
第二,「價格上升不是因為買家多過賣家,而是因為被動賣單稀少」這一命題,是訂單流方法論中最有價值、也最反直覺的一課。它直接推翻坊間「成交量大所以升」的粗糙說法,解釋了為何同樣力度的買盤在不同市況下效果懸殊。不過讀者要留意:片中 95–104、99→110、50 張吸收等全部為簡化示範數字,真實市場的訂單簿會同時有增掛、撤單、冰山單(Iceberg),簿上厚度隨時失真——機制是對的,但讀簿時仍要以已成交數據為主,這點 cbrackn 第 4 課的提醒同樣適用。
第三,轉寫本課時有一點值得向讀者坦白:原片口語夾雜多種語言,字幕質素參差,本站已對照畫面(訂單簿 95–104 示意圖、Footprint 格中 50 張高亮等)核實關鍵數字與圖表內容,個別銜接句只取原意、不作逐字引述。這種「簡化圖推演真實機制」的教法本身無可厚非,但讀者日後看真實 DOM 時,會發現實盤掛單厚度與撤單速度遠比示範複雜。
第四,散戶執行難度方面,本課表面上只講概念,沒有平台要求,但其實已埋下門檻:要看到講者描述的「逐檔掃單」與「吸收」,你需要逐筆成交數據(Time & Sales)與 Footprint 圖,即付費平台加 CME 實時數據;而理解機制與在 1 分鐘圖上即時辨認吸收,中間隔著大量盤面訓練。對業餘投資者而言,本課最實際的收穫可能是風險意識:既然市價單進場必先付出 Spread、而你的止蝕單在機構眼中微不足道,就更應避免在高波動時段以市價單追價。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 a2ky9 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: