Initial Range Breakout(ORB):開盤區突破實戰模型|2026 Orderflow Bootcamp EP 9 筆記
第 9 課・共 10 課
目錄
這是 a2ky9「2026 Orderflow Bootcamp」第 9 課(片長 28 分 43 秒),是課程壓軸三個實戰模型課的第一課。講者把經典的 Opening Range Breakout(ORB)改造成訂單流版本:先用第 7 課 2 月 2 日由 VAL 起跳的長線交易重溫「方向 + 位置」的框架,再介紹 ORB 的統計淵源(Toby Crabel,1980 年代後期研究、約 1990 年出版的著作),然後在 NQ-202603 期指圖上連續示範三個開盤區(5 分鐘、15 分鐘、30 分鐘)的完整交易計劃——包括進場、止損、目標與假突破的過濾條件。適合已掌握前八課概念、想把開市時段系統化的讀者。
學習重點
- 開盤區(Opening Range/Initial Balance)的定義:以開市起計的首 5 分鐘、15 分鐘為主力,可延伸至首 30/60 分鐘;區間最高與最低就是兩條待突破的線。
- 模型的歷史依據:Toby Crabel 於 1980 年代後期研究成形、約 1990 年出版的《Day Trading with Short Term Price Patterns and Opening Range Breakout》公開了這套機械規則——較低時間框架升破 IB High 買入、跌破 IB Low 賣出,數十年來展現一致性邊際(原片圖卡原文)。
- 統計基礎:講者引述,約 70% 時間開盤區被突破後市場會出現某種延伸;其引述的回測(每筆固定 2% 風險)顯示 ORB 策略的權益曲線比買入持有 S&P 500 更平滑、Sharpe 比率更高。
- 訂單流過濾四條件:突破 K 線須為 Full-body 收在區間外(Full candle)、成交量明顯放大(30 分鐘示範由約 1.2k 升至 3.1k)、Delta 百分比轉正/轉負配合方向、以及 Footprint 上出現連續的買方(或賣方)失衡。四者俱全是「主動性突破」(initiative breakout)。
- Step-in 進場法:不追突破,改在回測開盤區邊界、Big Trades(大單氣泡)顯示買方支撐的位置掛限價,屬最保守的進場方式,止損空間也最小。
- 假突破處理:若突破 K 線「有努力、無結果」(例如帶長下影、Delta 細、價格被推回區間內,顯示買方被吸收),該次突破不進場,等待下一次主動性訊號。
- 風險管理:止損設於最後一個買方興趣位/Big Trades 支撐下方(15 分鐘示範約 140 ticks ≈ 30 點風險);目標以 R 倍數設定,常見 1:2,到 1:1 先減倉並把止損推至保本。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
模型規格
| 項目 | 規格 |
|---|---|
| 市況前提 | 開市前有可判斷的方向背景(例如開市價貼近前日 VAL/VAH、或前日價值區明顯遷移);全日膠著、無方向時不宜硬做 |
| 進場條件 | 價格突破首 5/15 分鐘開盤區高/低位,突破 K 線滿足四條件:Full-body 收在區間外、成交量放大、Delta 百分比配合方向、Footprint 連續失衡 |
| 進場方式 | 突破追價;或等回測區間邊界 step-in(配合 Big Trades 大單支撐掛限價,較保守) |
| 止損 | 開盤區另一側或最後一個買方/賣方興趣位之外;示範風險約 140 ticks(≈30 點) |
| 目標 | 以 R 倍數設定,常見 1:2;到 1:1 先減倉兼推止損至保本 |
| 持倉時間 | 日內,數分鐘至數小時 |
| 時段 | 美股開市 9:30(ET)起首 5/15 分鐘建立區間(可擴至 30/60 分鐘) |
| 風險 | 講者引述回測設定每筆 2% 風險;實盤宜按個人承受力調低 |
詳細筆記
重溫 EP 7:由價值區下沿起跳的長線
開場講者重溫第 7 課 2 月 2 日的交易:價格來到前日 Value Area Low 附近獲得反應,配合主動買盤介入,最終一單長線賺得約 950 ticks(≈230 點)。他強調這類「底部在 VAL、方向明確」的日子,正是把 ORB 用好的背景——先有日線級別的每日分佈圖(Daily Profile)與價值遷移判斷,才輪到開盤區的觸發。
模型的來源:Toby Crabel 與 ORB 統計
原片圖卡寫明:較低時間框架下,價格升破 Initial Balance High 買入、跌破 Initial Balance Low 賣出。這套規則由 Toby Crabel 在 1980 年代後期研究成形,並於約 1990 年完成的《Day Trading with Short Term Price Patterns and Opening Range Breakout》中公開,數十年展現一致性邊際。講者引述統計:約 70% 時間開盤區被突破後市場有延伸,但「世上沒有 100% 勝率」。其引述的回測以每筆 2% 風險執行 ORB,權益曲線較買入持有 S&P 500 平滑、Sharpe 較佳,在趨勢市(例如疫情後單邊上升)尤其突出。
第一個示範:5 分鐘開盤區——先見假突破,再見真突破
以 9:30–9:35(ET)首根 5 分鐘 K 線的高低畫出開盤區(圖表上兩條黃線)。第一口突破升了約 30 點,但動能並不合格——其後買方開始被吸收(absorption)、賣方嘗試壓低失敗,價格反覆。真正的訊號是之後一根約 36 點的突破 K 線:實體 Delta 雖不算大,但價格持續上移,Footprint 上買方失衡逐格疊加(口播點算錄得 215、157、34、26、12、97、696 等張數,價格一格一格被推上去),屬「有動能的合理推進」。一般 Price Action 交易者只會追突破;訂單流交易者則可用 Big Trades/Deepchart 等工具在途中確認大單方向與被動承接的位置。
Step-in 進場法與 Big Trades 支撐
講者示範較保守的做法:不追 36 點突破,而是等價格回測開盤區高位(圖表約 25,672 一帶)時,觀察 Big Trades 顯示的綠色大單氣泡在約 25,670 提供買方支撐,在該處掛限價 step-in。止損放在大單支撐下方——若該位置失守,代表進場理由消失。這種進場的風險口徑最小,但代價是可能等不到回測、錯過單邊急升的日子。
15 分鐘開盤區:止損 140 ticks 與 1:2 風報比
第二個示範用 9:30–9:45 的 15 分鐘區間,做法完全相同:等突破 K 線收滿、Delta 百分比配合、成交量分佈支持,便順勢進場。止損設於前買方興趣位之外,口播風險約 140 ticks(≈30 點),風報比 1:2;價格走到 1:1 時先減倉並推止損至保本,餘下倉位博 2R。講者補充,若用訂單流工具找到更佳進場價(例如回測賣方被套區、大單再攻),實際 R 值會比表面更高。
30 分鐘開盤區與「買方主動性」四條件
第三個示範用 9:30–10:00 的 30 分鐘區間。突破 K 線的成交量由約 1.2k 急升至 3.1k,屬典型的成交量跳升(Volume Shift)。講者把合格突破歸納為四個條件:一、Full-body 收在區間外(Full candle);二、成交量明顯高於區間內平均;三、Delta 百分比配合突破方向;四、Footprint 上突破方失衡連續出現(口播以買方失衡疊加為例)。四者齊全,才是值得跟隨的主動性突破。反之,若突破後 K 線「努力無結果」(例如 30 分鐘示範中一口價格跌回區間內、買方努力被推回),則該次突破作廢,不進場、等下一次。
交易計劃的圖上標註
講者在 40-range 圖上把每筆計劃畫成兩個色塊:綠色區域為目標(TP)、紫色區域為止損(SL),止損旁註明 ticks 數(畫面可見 1,187 ticks 一類標註),方便即市核對風險口徑。這種「先畫好兩個盒子才進場」的習慣值得學習——進場前已知道錯了賠多少、對了賺多少,不會中途臨時改主意。配合 OCO 掛單(進場同時掛好止損與目標),即使刷單速度再快也不會忘記風控。
失敗突破的具體形態
講者特別示範了一口「不做」的交易:價格同樣突破 30 分鐘區間,但突破 K 線很快被打回原形——買方努力無結果(effort without result),價格跌回區間內游走。這種形態代表區間上方有未被消化的供應,追進去的買方直接被套。處理方法很簡單:訊號作廢、不進場,等下一根合格的主動性 K 線;若已在場內遇到這種走法,則即場離場,不抱僥倖。
市況過濾:何時不該做 ORB
講者提醒,ORB 是「無法判斷全日方向時」的出路,但不是萬用:
- 開市價若膠著在前日價值區中央、多空皆無明顯優勢,突破質素通常較差,應縮小倉位或觀望。
- 若已有強烈方向背景(如開市貼近 VAL 並獲承接),應以方向性策略為主,ORB 只作輔助觸發。
- 回測顯示每天照規則執行已長期優於買入持有,但「每天做」不等於「見突破就做」——四條件與市況過濾永遠先行。
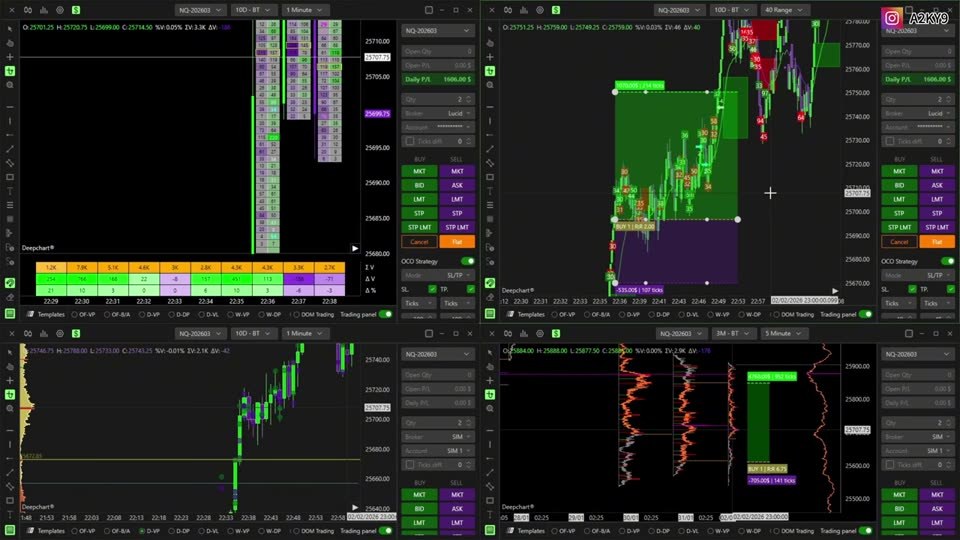
(截圖出自原片 2026 Orderflow Bootcamp EP 9,圖表為講者示範)
欣利克的看法
- 把 ORB 接上訂單流過濾是本課的最大價值:ORB 是流傳四十年的老策略,純機械版本在現代 NQ 高波動環境假突破極多;a2ky9 加入 Full-body、Volume Shift、Delta 百分比與失衡四條件後,等於用微結構證據過濾掉一半以上的假訊號,這個改裝思路值得肯定。不過要留意:「約 70% 突破後有延伸」與「2% 風險回測勝過 buy & hold」皆為講者口播引述,觀眾應自行查閱 Crabel 原著與相關驗證研究,不宜直接當成自己的期望值。片中價位(如 25,670–25,672 的 step-in 區)屬重溫圖示例,非當前市況建議。
- 與 cbrackn《Order Flow Bootcamp》對照:cbrackn Day 7 教的是開市前用 if-then 語句寫好計劃、Day 8 強調情境—位置—確認三件事——a2ky9 本課的四條件其實就是「確認」的具體化;而止損擺位與 1:1 減倉推保本的紀律,與 cbrackn Day 14(止蝕後 30 秒內重入的代價)、Day 15(每筆該冒多少險)的風險框架互相呼應。本站 Trader Dale 策略筆記 同樣以關鍵位 + 訂單流確認進場,三者的共同點是「位置先行、訊號確認、風險固定」,差別只在觸發器的包裝。
- Step-in 與追價的取捨:step-in 掛限價雖能把止損口徑縮到最小(示範中僅數點),但單邊急升日常常等不到回測;追價能確保在場,卻要在四條件上妥協。講者沒有給出固定答案,實務上可兩者並行、各半倉位,並分開記錄兩種進場的成績,用數據決定主力方式。
- 執行難度與過度交易風險:開市首 15 分鐘是 NQ 全天最劇烈的時段,四條件要求交易者在數秒內同時核對收線形態、成交量、Delta 與失衡,還要抉擇追價或 step-in;片中所有示範均為重溫圖事後標註,實盤的雜訊會比畫面多得多。建議先用 5 分鐘區間 + step-in 版本(風險口徑最小)累積樣本,並嚴格記錄假突破率,再考慮縮短區間。
- 樣本與期望值問題:單日示範不構成統計證據;1:2 風報比需要約 34% 以上勝率才保本,看似寬鬆,但假突破頻發時勝率會迅速惡化。把每次交易記下、按月檢討四條件的命中與過濾成效,比模仿單一示範重要。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 a2ky9 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: