Hyper-Scalping:無方向市況的 ATR 刷單模型|2026 Orderflow Bootcamp EP 10 筆記
第 10 課・共 10 課
目錄
這是 a2ky9「2026 Orderflow Bootcamp」第 10 課(片長 32 分 45 秒),是課程最後一個實戰模型,示範帳單即時掛單的 live 畫面。主題是 Hyper-Scalping:當市場沒有方向偏見(no bias)、走勢混亂膠著時,不靠任何既定策略,純以 1 分鐘 K 線、Footprint 與 40-range 圖上的訂單流理解進出。全課核心有三:止損目標以 ATR 掛鈎(波動大放大、波動小收細)、吸收(Absorption)作主導的進場邏輯(賣方被吸收→競價上移做多,反之做空)、以及 1:1 風報比、約 50% 勝率、止損不移保本的紀律。適合反應快、想學短線進出細節的進階讀者;新手請先讀畢前九課。片中所有交易均為講者即市示範,盈虧數字僅屬個別例子,不代表可複製的期望值。
學習重點
- 適用市況:沒有 bias、市場混亂(choppy)時才做 Hyper-Scalping;有方向的日子應回到第 7–9 課的方向性模型。
- ATR 掛鈎的止損目標:ATR 約 15 時設 20 點(80 ticks);ATR 升至 30 時設 30 點(120 ticks);ATR 40 時可取 35 點;ATR 回落後收細至 30 點、1:1 風報比。切忌設 200 點這類超出波動能力的目標。
- 吸收作主導:賣方大量出擊卻推不動價格(seller’s absorption)→ 競價上移 → 做多;買方吸收 → 競價下移 → 做空。配合「前買方/賣方興趣位」回測進場。
- 主動單確認:進場前要見攻擊方真的在場——例如口播錄得單分鐘 229% 的主動買盤(Delta Percentage)、或 DOM/Bookmap 上的流動性掛單被掃後無新單補上。
- 與 ORB 結合:觸及開市首 5 分鐘區間高位(如口播「34」即前高水平)時,若有主動買盤配合,可用第 9 課的 Opening Range Breakout 延續做多。
- 三條紀律:1:1 風報比、目標勝率約 50% 已可獲利;止損正常不移至保本(讓倉位跑完 1R);倉位宜小,因短線被掃止損屬常態。
- 新聞過濾:重大數據公布前不宜操作——講者收場前亦特別提到「之後有新聞」,選擇收手。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
模型規格
| 項目 | 規格 |
|---|---|
| 市況前提 | 無方向偏見、區間膠著(choppy);重大新聞公布前停止操作 |
| 進場條件 | 吸收/力竭訊號+主動單確認:賣方吸收→做多、買方吸收→做空;或價格回測「前買方/賣方興趣位」時見攻擊方守護進場 |
| 止損/目標 | ATR 掛鈎:ATR≈15 → 20 點(80 ticks);ATR 30 → 30 點(120 ticks);ATR 40 → 35 點;ATR 回落 → 30 點 1:1 |
| 持倉時間 | 極短:數十秒至數分鐘;超短版只取 10–20 點 |
| 時段 | 日內流動性充足時段;工具為 1 分鐘 K 線 + Footprint + 40-range 圖,輔以 DOM/Bookmap |
| 風險 | 1:1 風報比、目標約 50% 勝率;倉位宜小;止損正常不移保本 |
詳細筆記
沒有偏見時的選擇:Hyper-Scalping
開場講者點題:當你對全日沒有 bias、市場又混亂時,與其勉強做方向性策略,不如承認市況、改做 Hyper-Scalping——不看任何既定策略,只用對訂單流的理解:買方興趣、賣方興趣、誰在推動價格、誰在被吸收。圖表組合維持一貫:1 分鐘 K 線、Footprint、40-range 圖,加上 Deepchart/Big Trades 氣泡。
以 ATR 掛鈎止損與目標
第一個機械規則是 TP/Stop Loss 由 ATR(Average True Range,片中參數 10–14)決定:波動放大時放大目標、波動收細時收細目標。講者的口播對照為:ATR 約 15 時設 20 點(80 ticks) 止損目標;其後 ATR 升至 30,改設 30 點(120 ticks);ATR 到 40 時可取 35 點;當 ATR 明顯回落,就收細至 30 點、1:1。畫面左下角的 ATR 指標清楚顯示數值由 32 一路上升至 40 高位,之後逐步回落——目標點數跟隨調整,而不是一成不變。他反覆提醒:不要設 200 點這種目標,「如果波動到不了那個水平,就是白等」。
吸收作主導的進場邏輯
全課進場幾乎全部圍繞吸收:價格回落時賣方出擊,但 Footprint 顯示大成交推不動價格(seller’s absorption),隨後競價上移(auction higher),便是做多訊號;反之買方吸收、競價下移,便做空。示範中一單短線止損後,講者即場解說:止損無問題,因為 ATR 已回落、這不是長持的市況;只要訊號邏輯(吸收+競價方向)未變,可以按同一邏輯再進。另一單做空被止損,原因是他預期賣方會守護該區,結果主動買盤更強把價格推高——預期與實際訂單流不符便離場,不加碼、不拗撬。
主動買盤 229% 與前買方興趣回測
一個典型多單示範:價格回落到「前買方興趣位」(先前主動買盤最集中的區域),1 分鐘 K 線上錄得 229% 的主動買盤(Delta Percentage),代表守護該區的買方真的在場——這是最理想的進場點,因為最進取的主動買盤就在腳下,能托住價格。其後價格再上時出現賣方被套(seller’s trap):賣方進攻失敗、被迫回補止損,變相替買方抬轎,短線爆升一氣呵成到 TP。講者補充,若見到兩個關鍵區之間沒有買方守護,也可直接掛限價(limit order)在區內等成交,配合 DOM/Bookmap 觀察流動性掛單與 pending orders 的位置。
與 ORB 的結合:首 5 分鐘區間高位
中段講者把第 9 課的 ORB 無縫接入:價格觸及開市首 5 分鐘區間高位(口播以「34」點位為例)時,見主動買盤進場、1 分鐘 K 線為買方主動性陽線,便順勢做多,視為 Opening Range Breakout 的延續。若突破後未能創新高、又無主動買盤護盤,則不追——「沒有 aggressive buyers 守住,這個新高就不成立」。方向性模型與刷單模型在同一張圖上切換,正是本課程設計的用意。
失敗的進場與「努力無結果」
示範中也有放棄的時刻:一口賣單進場後,1 分鐘 K 線顯示賣方努力無結果(effort without result),價格跌不下去;講者判定該區有買方吸收,於是平掉短線倉、反手做多。他強調 Hyper-Scalping 不追求完美進場——止損是成本的一部分,關鍵是每次進場都有明確的「誰在守護、誰在攻擊」的邏輯,止損後邏輯未變可再做,邏輯被否認就走。
倉位、止損與部分止盈的執行細節
講者在 live 畫面中示範了具體掛單方式:有時用限價(limit)等回測成交,有時用 stop order 追突破;一單走順後,他會在 Daily 價值區上沿(value area high)與 Daily 控制點(point of control)一類關鍵位部分止盈(partial TP),餘下倉位繼續跑。他明言正常情況下不把止損移到保本——因為做的是 1:1 小倉短線,被正常回撤掃損是營運成本的一部分,移保本反而令期望變差。進場前他亦會瞄一眼 DOM 與 Bookmap:若關鍵區下方再無買方流動性掛單補上,代表該區守不住,訊號可信度下降。
即市節奏與新聞過濾
全片是連貫的即市錄像,節奏本身就是教材:訊號未出時講者反覆說「等一等」,見到主動單才「入」;止損被掃時只說「無問題」,因為單筆風險早已限定。收場前他特別提醒「之後有新聞公布」,於是即時收手——Hyper-Scalping 最怕流動性瞬間抽乾,重大數據前後的點差擴大足以把 10–20 點的期望值打回原形。這個「看日曆收工」的習慣,比任何進場訊號都更能保命。
收場示範:單日獲利與三條紀律
片段尾段即市帳單累計即日盈虧(Daily P/L)一度逾 16,000 美元(口播稱順境單日可達 30,000 美元),講者隨即潑冷水:不是每天都有這種市況,不要以為 1:1 是送錢——控制 1:1、維持 50% 勝率才是可複製的部分。他重申三條紀律:一、TP/止損按 ATR 設,不設超出波動的遠大目標;二、正常情況不把止損移到保本(因為 1:1 倉位小、被掃止損是常態成本);三、見新聞公布前收手。Hyper-Scalping 的超短版本只取 10–20 點,要求反應極快,並非人人適合。
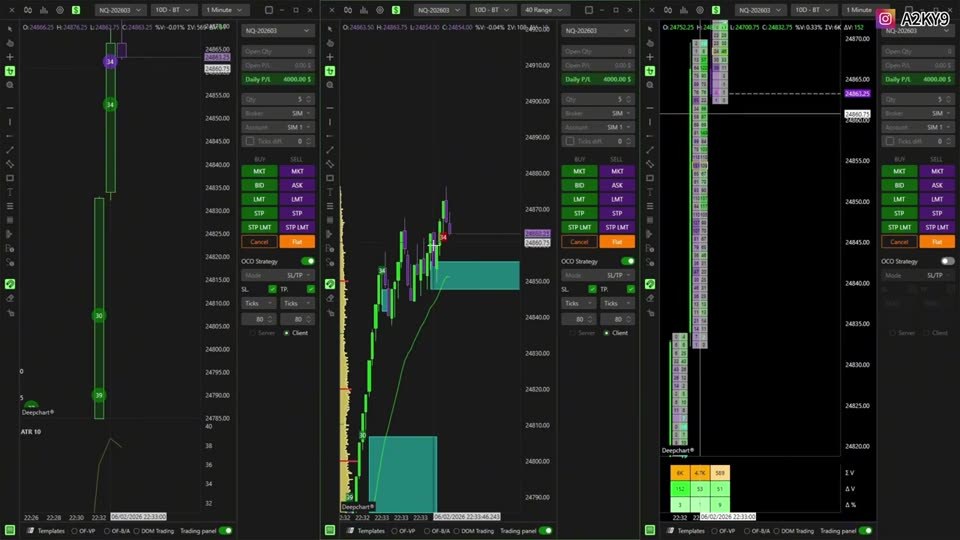
(截圖出自原片 2026 Orderflow Bootcamp EP 10,圖表為講者示範)
欣利克的看法
- ATR 掛鈎是本課最務實的收穫:不少短線交易者止損目標一成不變,波動放大時屢屢差一點到價、波動收細時又被正常回撤掃損;a2ky9 用 ATR 把「這口市能給多少點」量化,邏輯簡單但有效。惟須留意,20/30/35 點與 ATR 15/30/40 的對照是講者的經驗參數,沒有統計驗證,讀者應在自己的市場與時段重新校準;片中「單日 30,000 美元」純屬順境示例,畫面所示即日盈虧逾 16,000 美元亦不可視為常態期望。
- 過度交易與成本敏感是最大風險:Hyper-Scalping 每單只取 10–35 點,手續費、滑價與買賣差價會吃掉可觀比例的期望;對反應速度、網絡延遲與盤感的要求極高,片中吸收訊號多為事後圈出,實盤即時辨認的難度遠比畫面大。1:1 風報比下勝率稍低於 50% 即長期虧損,散戶若無低交易成本與充足樣本,宜把本課當作「訓練閱讀速度」的教材,而非直接照做的策略。
- 止損不移保本的爭議:講者明言 1:1 短線不把止損推至保本,這與主流風控教科書相反,其理據是短線波動噪音大、移保本會把大量本可達標的交易變成零和出局。這個說法有其統計直覺,但代價是單筆虧損永遠是滿額 1R——讀者不應照單全收,宜在模擬盤分組測試「移保本」與「不移保本」的實際分別。
- 與 cbrackn《Order Flow Bootcamp》對照:吸收作主導的進場與 cbrackn Day 9(努力得不到回報)、Day 10(吸收延續與反轉四實例)完全同源,cbrackn 更強調「吸收後等攻擊方出手確認」的紀律;止蝕後的處理可對照 Day 14,倉位與連敗管理對照 Day 15。本站 Trader Dale 策略筆記 則示範了另一種「關鍵位 + 確認」的日內框架,三者的共同紀律是:止損先決定、訊號要確認、市況不配合不做。
- 模型可執行性總結:連同第 8、9 課,本課程三個實戰模型(吸籌/突破/刷單)覆蓋了「有方向、有區間、無方向」三種市況,架構完整;但所有示範均為單日重溫或即市片段,樣本數不足以證明任何一個模型的長期期望。建議讀者以模擬盤逐筆記錄訊號、進場理由與結果,累積至少數十單再評估是否適合自己。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 a2ky9 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: