風險管理:每筆該冒多少險、連敗後怎麼辦|Order Flow Bootcamp Day 15 筆記
第 15 課・共 17 課
目錄
這是 cbrackn「Order Flow Bootcamp」第 15 課(片長 23 分 12 秒)。講者開宗明義:風險管理(Risk Management)是交易中最重要的一環,比任何進場訊號都重要。全課在 Miro 白板上手繪數字與圖表,講解每筆交易該冒多少險——按帳戶類型(Prop Firm 考核帳戶/資助帳戶/實盤帳戶)與帳戶大小劃分,並給出他個人的風控規則。適合正在用資助帳戶或剛建立實盤帳戶、尚未定下風險參數的讀者。
學習重點
- 風險管理的兩個目的:降低爆倉(blow the account)的機率,以及在可承受風險下最大化每筆交易的利潤。
- 資助帳戶(funded account)每筆風險上限 10%;實盤帳戶(live account)建議 5% 以內,兩者都對應明確的「可連敗次數」緩衝。
- 核心原則:每筆交易冒相同的美元金額,不因上一筆輸贏而改變,否則權益曲線(equity curve)會大幅波動、陷入回撤後更難翻身。
- 市況波動放大時,應縮小手數(size down)、拉闊止損,維持美元風險不變——心理上「感覺賺少了」,但實際沒有。
- 勝率與 R 倍數是零和數學:2R 需要 50% 勝率、3R 需要 33%、4R 需要 25%;訂單流屬於低勝率、高 R 倍數系統。
- 個人規則:每日最多三筆虧損(約 $300 上限);連敗後強制退回模擬盤(paper trading)重建信心。
- 衡量風險是否合理的終極標準:連敗次數緩衝是否與系統的連敗概率匹配,而非單純感覺「這口數不太大」。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
詳細筆記
風險管理是甚麼
風險管理就是「每筆冒多少、每天冒多少」的決策框架。講者認為它是交易中最重要的部份:它保證你不會因兩三筆連敗就爆倉,同時讓你在可控風險下盡量提取每筆交易的利潤。他建議的風險參數要按帳戶類型區分。
資助帳戶:每筆上限 10%
以常見的 50k 資助帳戶為例,Prop Firm 一般容許約 $2,000–$2,500 的回撤(drawdown)空間才爆倉。講者做法:每筆風險設在回撤額度的 10% 以內,即約 $200/筆。這樣一來,連敗 10 筆以上才會爆倉——若一個系統會連輸 10 筆,問題多半出在系統本身而非風險設定。他承認 10% 對一般人偏高(市面上常聽到的是 2–3%,但那更適用於實盤帳戶),並明言考核帳戶(eval)想加快過關而冒更多險「不是健康的交易方式」。
實盤帳戶:5% 以內,可承受 20 次連敗
實盤帳戶他建議每筆 5% 以內,即連敗 20 次才歸零,屬非常保守的數字;業界常說的 2–3% 更穩健。他也補充風險是主觀的:自己曾用 $500 小帳戶每筆冒 $100–$200(高達 20%),因為本金小、損失有限;但若有 $100,000 帳戶,每筆冒超過 $5,000 就是高風險,他不建議。
每筆固定美元風險:$100–$200 的實例
講者目前的 ES 交易止損距離一般 2–4 點,一口 mini 合約(每點 $50)即 $100–$200 風險,與 50k 資助帳戶的 $200 上限吻合。他強調每筆美元風險必須一致:若這筆冒 $100 賺 $400,下筆冒 $400 又輸掉,結果只是打平;若冒 $200 賺 $400、下筆同樣冒 $200 才輸 $200,仍有 $200 盈利。風險金額忽大忽小會扭曲交易統計、加大回撤深度,而且要用雙倍時間爬回原點。
市況波動時:縮小手數、拉闊止損
當區間放大、波動加劇,2–4 點止損會過窄,止損也很難放在真正的失效位(point of invalidation),結果被連續小額虧損(paper cuts)慢慢磨走回撤額度。做法是止損拉闊到 4–8 點,同時把 1 口 mini 換成 5 口 micro(micro 每點 $5,5 口 ≈ $25/點),美元風險仍是 $100–$200,盈利目標的美元金額也不變。講者承認這點他自己也要掙扎——「縮小部位感覺會賺少」,但這是適應市況變化的必要手段,而市況永遠在變。
加碼與複利:保持百分比一致
資金增長後想加大部位,最安全的方式是維持同一百分比。例:$1,000 實盤帳戶每筆冒 $50(5%),賺 $150–$200;帳戶滾到 $2,000 後,$50 只佔 2.5%,此時把每筆風險上調到 $100(仍為 5%)、目標 $300–$400 才算合理加碼。保持 5% 規則,永遠有 20 次連敗緩衝,這就是複利成長的路徑。
勝率與 R 倍數的數學
訂單流屬於低勝率、高報酬系統。講者列出保本所需的最低勝率:2R 需 50%、3R 需 33%、4R 需 25%、5R 需 20%。他個人平均每筆約 4.2R,只要勝率高於 25% 系統就有盈利;他實際目標是 35–50% 勝率配 4R 平均報酬。反過來說,勝率越低,R 倍數就必須越高;而這一切統計只在「風險金額一致」與「嚴守進場條件」下成立——亂做交易會同時拉低勝率與 R 倍數。
個人風控規則三條
- 每筆美元風險一致,除非是已計劃好的加碼時點。
- 每日最多三筆虧損(以 $100/筆計即 $300 上限):三筆都輸代表狀態或判斷有問題,應離場保本金,翌日再戰;若其中一筆打平,可酌情多給一次機會。
- 連敗後退回模擬盤:例如連輸 9 筆或爆倉後,不回資助帳戶或實盤,先以模擬盤重建信心與心理狀態,因為連敗必然影響後續決策品質。
講者最後補充:風險始終是主觀的,他給的是「不會把自己置於絕境」的參考框架;真正決定每筆冒多少的,是帳戶大小、系統的勝率與 R 倍數,以及自己對虧損的承受能力——三者缺一,任何百分比都只是口號。
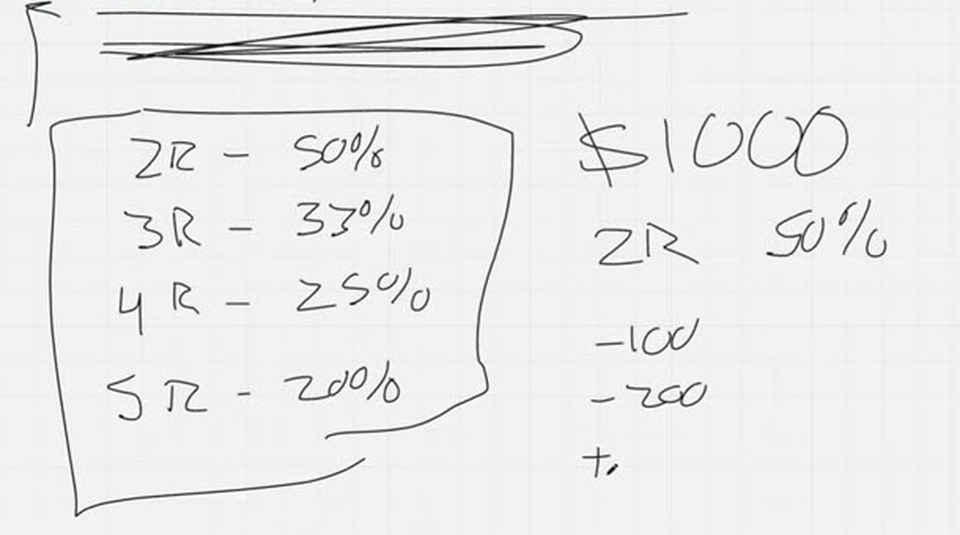
(截圖出自原片 Order Flow Bootcamp Day 15,圖表為講者示範)
欣利克的看法
- 10% 風險的上限相當進取,散戶不宜照單全收。講者自己也承認這數字「對大多數人偏高」:10% 風險代表連敗 4–5 筆已用掉近半回撤額度,之後的心理壓力會令執行走樣。本站 propfirm 欄目的風控筆記一貫建議資助帳戶由 1–2% 起步、視通關階段漸進上調;講者的 10% 配合的是他 4R 以上的高報酬系統與成熟心態,新手直接套用等於用別人的止損紀律承受自己的技術風險。
- 「固定美元風險」是實務上最有價值的一條。市面上很多風控教學停在百分比口號,講者把止損點數、合約口數與美元金額串起來(2–4 點 × 1 mini = $100–$200),並示範波動加大時改用 5 micros 的換算,這對實際下單很有操作性;唯一要留意的是 micro 流動性在快市中滑價較大,5 口 micro 不等於 0.5 mini 的成交質素。
- 「連敗即退場」規則值得加分,但要防範另一種極端。每日三虧即止、連敗退回模擬盤,是少數 YouTube 教學會講的心理風控細節;不過散戶常見問題反而是過度停手(輸兩筆就一週不交易),規則的重點是「識別狀態失常」而非「計數停損」,讀者應按自己的系統統計校準。
- 時效提醒:片中的 $200–$2,500 金額、2–4 點止損均基於 2025 年下半年 ES 波動環境,僅作教學示例;不同市場、不同時期的波動結構需要重新校準。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 cbrackn 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: