訂單流完整指南:由市場機制到交易管理|The Only Orderflow Guide 筆記
第 1 課・共 1 課
目錄
這是 YouTube 頻道 Fabervaale ENG 的單片課程《The Only Orderflow Guide You’ll Ever Need》(片長 41 分 04 秒,2026-02-11 上載)。講者以自家平台 Deepcharts 示範,把訂單流(Order Flow)由零開始講解:相對於單看價格走勢(Price Action),訂單流使用的是更深層的資訊——顯示買賣雙方真實互動、以及市場上大型交易者與機構之間每日角力的圖表。
講者自稱這是機構交易界(Institutional Trading Space)廣為人知並普遍使用的交易風格,他過去十年一直用於操作個人帳戶獲利,並曾在網上向數百萬觀眾直播實盤交易。全片分 14 章:先講訂單流是甚麼、訂單流如何造成價格變動,然後是如何實時閱讀訂單流以找出最佳交易設置(Setup),最後介紹他最喜歡的訂單流工具——能過濾出只有大戶參與的成交、真正跟隨市場上聰明錢(Smart Money)足跡的功能。
本片適合訂單流入門至中階讀者:已懂 K 線基礎,希望理解價格走勢背後的成交機制。本站已有兩套同題材課程——Order Flow Bootcamp(cbrackn,17 課)與2026 Orderflow Bootcamp(a2ky9,10 課)——本片可視為第三方對照讀本:概念與兩套課程高度重疊,但講者的撮合動畫、Nasdaq 兩個月 Profile 實例與大額成交過濾模板均有獨特價值。
學習重點
- 市場由兩股力量構成:主動參與者(市價單,Market Orders)與被動參與者(限價單,Limit Orders);前者有執行確定性、後者有價格確定性。
- 訂單撮合的完整過程:市價單吃掉最佳買賣價的流動性,不足時逐檔掃上或掃落,產生滑價(Slippage)。
- Footprint 圖是已成交訂單的逐檔紀錄:左側記主動賣出、右側記主動買入,是訂單流分析的基本載體。
- 最小阻力路徑(Path of Least Resistance):訂單簿較薄的一邊較容易被穿透,是機率資訊而非必然。
- 努力與結果(Effort vs Result)的四種組合:吸收(高努力零結果)、進攻(高努力高結果)、掃簿(低努力高結果)、力竭(價升量縮)。
- Delta 是主動買入減主動賣出的差額,可橫向(逐檔)或縱向(逐根 K 線)呈現。
- 訂單流三大形態:吸收(Absorption)、進取競價(Initiative Auction)、力竭(Exhaustion)。
- Volume Profile 是成交量按價格的分佈,核心元素為 POC、價值區(VAH/VAL,約 68% 成交量)與高/低成交量節點(HVN/LVN)。
- 競價市場理論(AMT):機構在價值區內建倉,離開價值區即進入價格發現;P 形分佈代表買方主導。
- 情境框定(Contextual Framing):合併多日日線 Profile、標記拒絕區,兩個月走勢逐日拆解。
- 大額成交過濾(Deep Trades View):只顯示大戶成交,配合關鍵位觀察吸收,作為入場確認。
- 交易管理:止損移至保本(Break-even)、1:2 至 1:5 風險回報、按大戶進攻軌跡移動止損。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
詳細筆記
一、Introduction to Orderflow:訂單流導論
講者開宗明義:訂單流與價格走勢分析的分別,在於使用的資訊層次更深。價格走勢只看 K 線的開高低收與成交量;訂單流則使用能顯示買賣雙方真實互動的圖表——市場上大型交易者與機構每日角力的足跡。
全片路線一開始便交代清楚:由訂單流的定義出發,解釋訂單流如何製造價格變動(Price Movement),再示範如何在實時行情中閱讀訂單流、找出最佳交易設置,壓軸是講者最喜歡的訂單流工具——過濾市場上只有大戶(Big Traders)的成交,真正跟隨聰明錢在市場上的足跡(Footprint of the Smart Money)。
14 章的編排本身也是教學設計:第 2–5 章講「市場如何運作」(機制、撮合、執行、阻力路徑),第 6–8 章講「如何閱讀單根燭線」(努力與結果、Delta、三大形態),第 9–12 章講「如何閱讀整個市場」(Volume Profile、LVN、AMT、情境框定),第 13–14 章講「如何據此交易」(大戶過濾、交易管理)。由微觀到宏觀再回到執行,層次分明。講者亦提到會在 Telegram 頻道分享全片的總結「地圖」(Map),並呼籲觀眾訂閱頻道。
二、Market Mechanics:市場機制
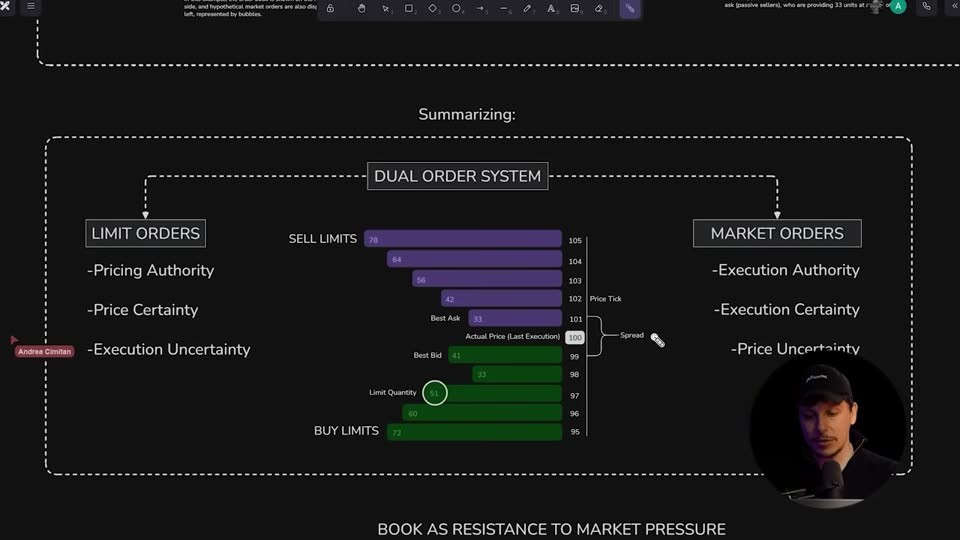
市場由兩股力量構成:買入意圖與賣出意圖,兩者在受監管市場的中央交易所撮合,並以成交量(Volume)呈現。參與者分為兩類,特性完全對稱:
- 被動參與者(Passive Participants):掛出限價單(Limit Orders),提供流動性。他們擁有定價權(Pricing Authority)與價格確定性(Price Certainty)——因為自己選擇了想成交的價位;但承擔執行不確定性(Execution Uncertainty)——不保證成交,因為要有人接受這個價位才會撮合。
- 主動參與者(Aggressive Participants):以市價單(Market Orders)進場,接受現價。他們擁有執行權(Execution Authority)與執行確定性(Execution Certainty)——按下買入市價單必保成交;但沒有價格確定性——例如在 101 價位按市價買入,可能因滑價而在 102 成交。
一句話總結兩者的對價關係:限價單犧牲成交保證換取價格保證;市價單犧牲價格保證換取成交保證。訂單流分析關注的重點,正是主動方(急於成交的人)願意付出甚麼代價、以及被動方(耐心等待的人)在哪些價位接貨。
原片以動畫示範兩個撮合回合。第一回合:一張 25 張合約的市價買單打向訂單簿,最佳賣價(Best Ask)101 檔有 33 張被動賣單,足以滿足 25 張買單;成交後最佳賣價餘下 8 張,價格移至 101。第二回合:一張 25 張合約的市價賣單打向最佳買價(Best Bid)100 檔的 41 張被動買單;成交後餘下 16 張,價格回落至 99。Footprint 圖(一種記錄已成交訂單的訂單流工具)逐檔記錄了買賣兩側的主動成交:左側列出所有進場的主動賣家、右側列出主動買家。
整個過程稱為雙訂單系統(Dual Order System):訂單簿(The Book)對市價單的壓力構成阻力,講者稱之為「Book as Resistance to Market Pressure」。
(截圖出自原片 The Only Orderflow Guide,圖表為講者示範)
三、Price Dynamics: Order matching and Slippage:價格動態——訂單撮合與滑價
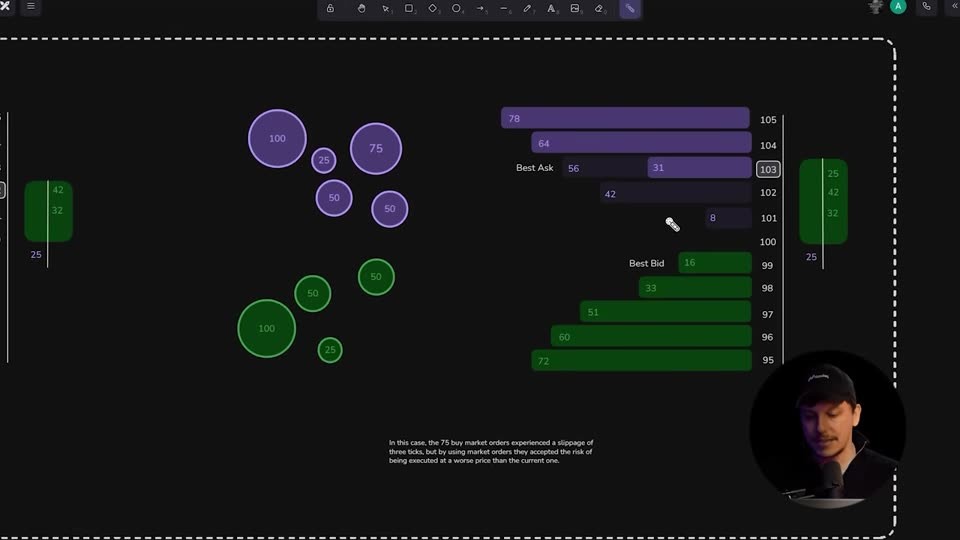
上一節的例子中,最佳買賣價的流動性足以滿足打來的市價單;本節講供不應求時的情況。原片動畫:75 張市價買單進場,101 檔只剩 8 張被動賣單,餘下 67 張直接掃向 102 檔;102 檔的被動賣單同樣不足,撮合引擎按訂單撮合規則(Order Matching)繼續移至下一個可用價位 103。Footprint 上逐檔留下成交紀錄:先前的 25 張成交、101 與 102 檔的掃簿紀錄,以及最後移向 103 檔的部分。
最終這 75 張主動買單經歷 3 個 tick 的滑價,全數在 103 檔成交(畫面字幕原文確認:the 75 buy market orders experienced a slippage of three ticks)。講者強調兩種訂單的特性互補:市價單擁有執行確定性,代價就是這種價格不確定性;限價單擁有價格確定性,代價是未必成交。這就是市場上「接受現價」與「等待被接受」兩種力量的根本分別。
(截圖出自原片 The Only Orderflow Guide,圖表為講者示範)
四、Execution Flow:執行流
講者轉到 Deepcharts 平台實盤,觀察主動單與被動流動性的實時互動。畫面為 Nasdaq 期貨 6,840 一帶(Deepcharts 延時數據):13 張主動賣單在 6,841 水平成交後價格受拒,主動賣家向下吃掉訂單簿的流動性,Footprint 燭線主體由主動賣單主導,黃色方框標示 53 張主動賣單集中的水平。
訂單簿左側(上方)流動性較厚(掛單 28、33,下方僅 10),因此實時見證了掃簿(Sweeping of the Book)——主動賣單連吃三個價位。隨後 6,840 水平出現最大進攻量,買方完全掌控,競價(Auction)方向逆轉,主動買單開始向上推動被動流動性;賣方再次守護,雙方角力如實呈現。
此後每次價格回到 6,841.5,主動賣單重新進場把流動性壓低;回到 6,840.5 時買方守護該水平,主動賣單被完全吸收。講者總結兩股力量的角色:主動市價力量負責製造壓力(Pressure)、推動市場;被動限價力量負責製造阻力(Resistance)——兩者都可從訂單簿上直接觀察。這段示範發生在倫敦時段,波動與參與者互動不算劇烈,但足以看清雙方在 6,841.5(賣方水平控制點)與 6,840(買方控制點)之間的戰場。
五、The Path of Least Resistance:最小阻力路徑
承接上例:當賣方再次在 6,841.5 進攻,訂單簿下方只剩 5 與 16 的掛單,上方卻有 23、25、18、14,阻力較小的一邊在上方——這就是最小阻力路徑(Path of Least Resistance)。結果如實發生:價格到達該水平受拒後,返回區間的公允價值(Fair Value)。
講者再以訂單簿厚度解釋:假設訂單簿下方某區塊共有 122 張合約,上方共有 273 張合約,主動方要穿透哪一邊較難?當然是 273 張的一邊——被動阻力更大,需要多得多的進攻量才能打穿。因此市場繼續向上、穿過較薄的被動掛單是較容易的走法。
這個概念可整理為三個層次:
- 觀察訂單簿:比較關鍵水平上下兩邊的掛單厚度。
- 判斷較易穿透的一邊:簿子薄的一邊就是最小阻力路徑所在。
- 等待價格表態:路徑只是機率,仍須等主動單實際行動與燭線收盤確認。
講者特別聲明:機率(Probability)與「較容易」不代表必然如此,這只是一項可用的資訊——不是每次市場都沿最小阻力路徑走,但知道哪邊簿子厚、哪邊簿子薄,本身就是實時的優勢。
六、Effort vs. Result:努力與結果
這是訂單流分析的核心框架:把每根燭線拆開為買賣雙方的「努力」(Effort,主動成交量、進攻量)與「結果」(Result,燭線收盤位置、實際推動的距離)。努力與結果是否匹配,揭示誰在真正掌控市場。原片示範三種組合:
- 高努力、零結果=吸收(Absorption):買方在頂部付出巨大努力想打破水平,卻被被動力量完全吸收;賣方付出較少努力卻得到較多結果。燭線收陰,買方努力完全沒有回報——這種燭線通常 Delta 為正但收盤下跌(Positive Delta but Negative Closure),是吸收的教科書例子。
- 高努力、高結果=進攻(Aggression):右側(買方)主動參與者強力進攻,強勁升勢有大量努力支撐並獲得回報,多個訂單簿價位被掃,燭線全綠收市。此為進取競價(Initiative Auction),確認買方進攻,買方贏得這場力量之戰,下一根燭線延續的機率較高。
- 低努力、高結果=掃簿(Book Sweeping):燭線底部有大量成交,隨後燭線收在極佳位置——價格移動了,但該區域幾乎沒有賣方限價參與者,成交稀疏。買方只需少量進攻就掃過多個價位,講者稱之為「價格移動了,但錢沒有動」(Price moves, not money)。
這個框架的價值在於:單看 K 線無法分辨「努力了但失敗」與「根本沒人防守」,而 Footprint 與訂單簿能把兩者清楚分開。
七、Delta Mastery:Delta 精要
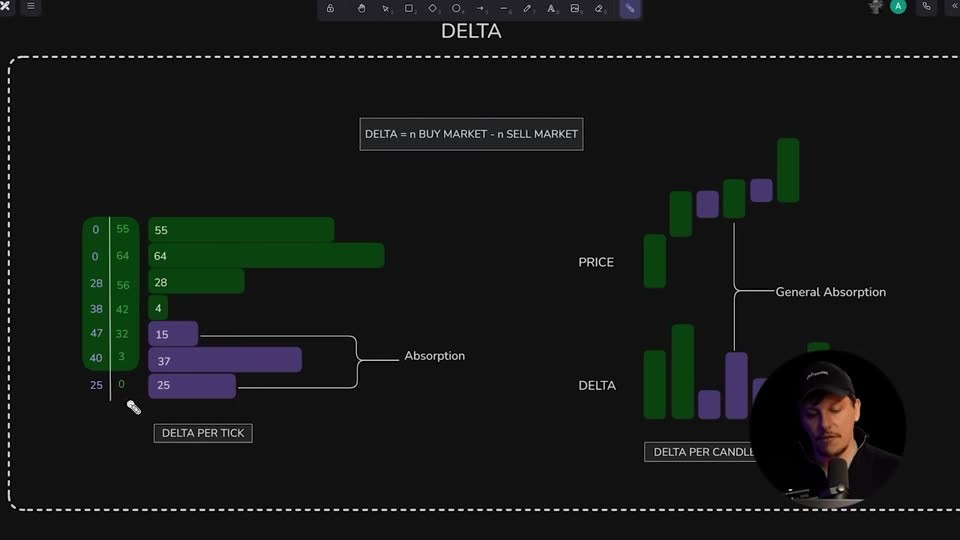
Delta 定義為主動買入量減主動賣出量(Delta = n BUY MARKET − n SELL MARKET),即每個價位上主動買方與主動賣方成交數的差。Delta 為正代表主動買盤佔優,為負代表主動賣盤佔優。它有兩種呈現方式:
- 橫向(Delta Footprint Profile):把每個價位的 Delta 以橫向柱狀顯示,疊加在 Footprint 圖側。原片例子:賣方 Delta 在下方極大,燭線卻收高——賣方巨大努力被完全吸收,是從 Delta 分佈看吸收的典範。
- 縱向(Delta per Candle):把每根燭線的 Delta 以直方圖顯示在圖表下方。原片例子:市場在整固階段,多根燭線的主動賣盤被吸收而燭線收綠,是潛在的延續與吸收形態。
設定提醒:一般平台預設的 Footprint 圖左側顯示買價(Bid)、右側顯示賣價(Ask),要看到 Delta 需自行選擇兩者之差,該模式在 Deepcharts 上稱為 Delta Footprint。
Delta 的實戰價值在於與價格對照:Delta 領先價格(Delta Leading Price)代表主動方力量充沛;價格上升而 Delta 不跟,則是背馳與力竭的警號。講者自言永遠同時監察「成交量在做甚麼、主動參與者在做甚麼、結果是甚麼」,Delta 正是連接三者的那條線。
(截圖出自原片 The Only Orderflow Guide,圖表為講者示範)
八、Identifying Orderflow Patterns:訂單流形態辨識
講者把上述概念歸納為三大可辨識形態,每種都給出橫向與縱向成交量的讀法。辨識形態的要務,是把「誰在努力、努力有沒有結果、成交量是否配合」三件事對照起來看,而不是單看其中一項。
- 吸收(Absorption)
- 特徵:燭線中部出現 Delta 急跌——大量主動賣單湧入該水平卻被完全吸收(Got run through),價格無視這個 Delta 上的「小低效」(Inefficiency),繼續上行並收長陽;Delta 隨後跟上價格,燭線收長。
- 橫向讀法:若某區出現大量成交努力而燭線收綠,即全部成交量與 Delta 輸入被吸收,吸收大概率發生在該處,之後延續向上。
- 講者強調他永遠同時監察價值(Value)與成交量的配合:主動參與者做了甚麼(努力)、結果是甚麼(燭線收盤),兩者的相關性才是重點。
- 進取競價(Initiative Auction)
- 特徵:代表跟進與回報(Follow-up and Reward)。已成交訂單顯示買方持續進攻、升勢有持續壓力支持,疊加單邊成交(又稱失衡 Imbalance)與強勁 Delta——資訊互相連貫(Coherence of Information):強 Delta 配合燭線向上收盤,Delta 帶動價格上行,這是進攻動量(Aggressive Momentum)的最佳例子。
- 縱向讀法:成交量柱突破平均水平(Outline from the vertical volume)而燭線收在市價上方,即主動參與者踩下油門加入升勢,對趨勢跟隨者是極佳音訊。
- 力竭(Exhaustion)
- 特徵:成交量遞減,主動進攻量越來越低,價格雖仍向上,頂部卻出現賣方的逆向失衡(Contrarian Imbalance)——價格節節上升但成交量不跟,形成背馳(Divergence),價格最終急速回落至市場的價值與效率區域,出現拒絕(Rejection)。
- 縱向讀法:市場強力推升、連續印出綠燭,成交量卻越來越低(乾涸 Dry up),這種形態之後通常出現急促反轉,是反手交易(Reversal Trade)的良機。
九、Volume Profile Framework:成交量分佈框架
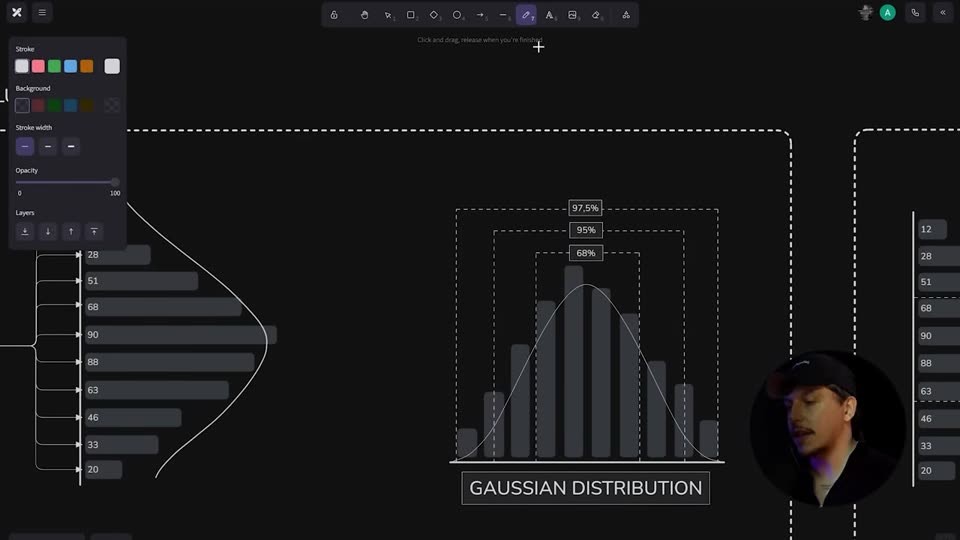
每張限價單與市價單撮合即產生一筆交易;把每個 tick 的成交分佈可視化,得出的分佈就是成交量分佈圖(Volume Profile)。注意:Volume Profile 不提供失衡或進攻的資訊,它呈現的是市場參與者按價格的互動情況——與 Footprint(按時間×價格)互補。其核心是一個類高斯分佈(Gaussian Distribution):約 68% 的成交量集中在均值附近(價值區),偏離均值愈遠愈進入失衡(Imbalance)狀態;一旦離開價值區,通常就是趨勢的起點。
三個關鍵元素:
- 價值區(Value Area):分佈中大部分成交量成交的區域,由價值區高位(VAH)與價值區低位(VAL)界定,約涵蓋分佈的 68% 成交量。原片圖表同時標出 95% 與 97.5% 的更外圍區間。
- 控制點(POC, Point of Control):成交量最大的單一價位。原片例子:某水平錄得 90 筆交易,即日線分佈中成交最密集的一檔——從公允價值(Fair Value)與單筆交易的角度看,該檔是全日成交最多的水平。高成交量代表強烈的價格接納(Price Acceptance)——機構樂於在此交易、大戶容易找到對手方,這就是平衡市況(Balance Market)。
- 高成交量節點(HVN, High Volume Node):與 LVN 相對,成交高度密集、市場反覆接納的區域,代表市場公認的「公平交易區」。價格到達 HVN 往往減速、旋轉或反應,是均值回歸策略喜歡利用的位置。
- 平衡市況的交易:區間市(Range Bound/Compression/Consolidation)可用訂單流在頂部與底部反向操作(Fade)。更重要的是:當價格與成交量同時被接納在 VAL 之下或 VAH 之上,參與者等於宣告市場進入失衡(Out of Balance)——累積(Accumulation)或派發(Distribution)已完結,真正的價格移動即將開始。想及早加入趨勢,就必須理解這個訊號。
(截圖出自原片 The Only Orderflow Guide,圖表為講者示範)
十、Inefficiency Analysis:低效分析(低成交量節點)
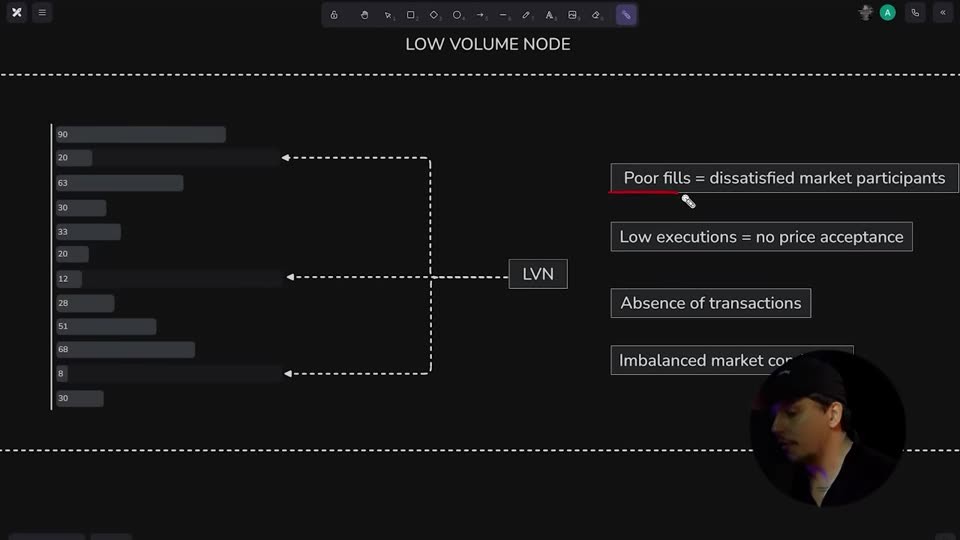
在成交量分佈中,有些價位的成交量極低:該處交易效率低、交付(Delivery)不充分,價格大概率以極少成交量從一個價位跳到另一個價位。這些水平的互動是低效的:成交質素差(Poor fills)、參與者不滿意(Dissatisfied Market Participants)、成交量低即沒有價格接納、交易缺席(Absence of Transactions)——這就是低成交量節點(LVN, Low Volume Node)。
LVN 是最重要的水平之一:市場喜歡在沿趨勢方向繼續之前,先回來重新平衡(Rebalance)LVN。原因在於 LVN 沒有高密度的已成交交易,沒有價格接納,大戶在該處找不到對手方,因此價格往往快速穿過;但當它作為拒絕(Rejection)發揮作用時,通常成為趨勢延續前的天花板或地板。
實戰上,當市場在平衡區突破並在分佈中製造失衡(Imbalance),往往先回補 LVN,再配合訂單流形態(Confluence)順勢入場。
換個角度理解:LVN 是「不想停留的地方」。由於沒有價格接納,價格穿過時通常勢如破竹(這正是突破速度快的微觀原因);但一旦價格在 LVN 處停下並出現拒絕,就意味著新的資訊出現——該處由通道變成關口。原片以「價格發現(Price Discovery)、升勢、買方意圖、LVN 造成未成交買家」總結:升勢中價格突破後回補 LVN,該處有大量因低成交量而未成交的買家,回補後可作為樞軸(Pivot)延續競價方向。
(截圖出自原片 The Only Orderflow Guide,圖表為講者示範)
十一、Auction Market Theory:競價市場理論
競價市場理論(AMT)回答一個問題:如何判斷機構、對沖基金與銀行在哪裡建立價值?方法是觀察市場接納(Accept)哪些價格為價值——實際已成交訂單,而非理論。講者強調這應是建立偏向(Bias)的起點,之後再用所有訂單流工具逐一確認。原片的市場結構(Market Structure)示範:
- 當市場在平衡區下方進入價格發現(Price Discovery)向下,前一次派發(Distribution)的 LVN 會成為未來價格喜歡回補的位置;市場在下方停留即接納了下方的價值(Value Building on the Downside),前價值區高位(VAH)便成為強拒絕點,配合 LVN 即構成順勢入場的完整條件。
- 當價格回到公允價值(Fair Value)水平線上方,可把多日分佈圖合併(Merge),市場滑回價值區內,出現把價格由價值區一側帶到另一側的設置;若價格方向性強,亦可追入價格發現。
- 之後市場急跌,在下方建立新價值區並開始累積(Accumulation);接納日(Acceptance Day)出現,價值區轉移(Market Shift),並印出多個 LVN——這些是機構交付不充分的低效水平,價格未來很可能回來重新平衡。
- P 形分佈(P-shape):價值區在上方建立、買方極度進取、現貨時段(Cash Session)收在高位——這是買方主導日,次日大概率出現方向性延續。若之後持續接納價值,只應考慮做多。
- 鉤形(Hook)/假突破(Fake Out)/失敗競價(Failed Auction):價格向下嘗試突破 VAL 失敗被拒,返回價值區內,即出現延續交易;反之價格由下方鉤住(Hook)VAH,是假突破與陷阱(Trap Traders)——可用所有訂單流工具在實時中辨認。價格通常直穿 VAH 尋求 VAL 的訂單。講者稱這是高勝率(High Win Rate)設置。
- 溢價與折讓(Premium & Discount):當競價向下移動,市場給予從分佈上視為昂貴(溢價)的位置順勢加入的機會——把目標放在 VAL,或向下投影額外的價格發現。這就是以實際成交量分析偏向(Bias)的機構級參考框架,應作為建立偏向的起點,再以所有訂單流工具確認。
十二、Contextual Framing:情境框定(全片最長章節)
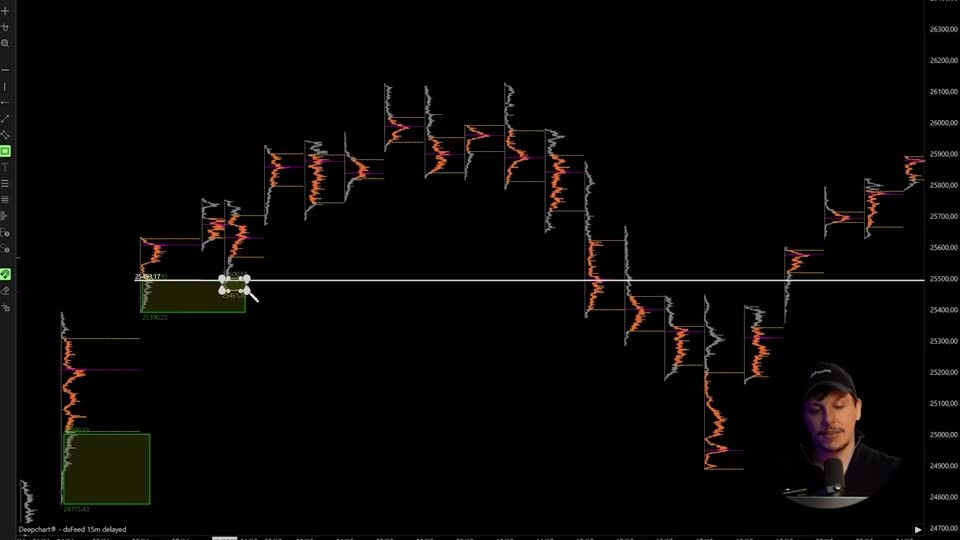
講者轉到 Nasdaq 圖表,使用 Deepcharts 模板顯示現貨時段成交量分佈(Cash Session Volume Profile)。他只用美股指數的紐約時段,因為該時段佔全日大部分成交量;他經統計驗證(Statistical Validation)認為倫敦時段對美股指數的增量價值不高,故只用現貨時段分佈。本節以 Profile 框定(Profile Framing)拆解 11 月 20 日起整整兩個月的價量關係:
- 起點
- 第一個價值區視為中性資訊。
- 其後市場接納價值、強力上升,出現 P 形分佈,日線級別買方主導;POC 位於 50% 之上,升勢進取。
- VAL 下方整片灰色為拒絕區(價格從未接納),標記為綠色支持——偏向明確做多。
- 合併重疊的分佈
- 次日市場嘗試由下方跌破,卻正好在 VAL 下方的拒絕點受拒,收在同一水平。
- 兩個分佈可合併(Merge)——重疊代表市場在平衡區停留了兩天,資訊合而為一。
- 雙分佈(Double Distribution)
- 再一日接納更高價值,POC 與 VAH 上移,出現中間瘦長的雙分佈。
- 標記下方全部拒絕區,次日價格停留區內,可合併為雙日分佈,得出更精確的 VAL。
- 其後市場接納更高並回補,正好停在 25,500 的心理關口,該處兩個分佈的水平可再合併——這是極佳的多單。
- 三個分佈同一水平:合併後可見 VAL 的拒絕多麼漂亮,全部資訊可配合訂單流形態做精準交易(Precision Trade)。
- 警訊與轉勢
- 連續兩日在頂部受拒、回落到 POC 與價值區內——價值區不再配對,市場開始派發(Distribute),標記為橙色警示(Monitor)。
- 市場再試向上失敗,第三日又出現強拒絕——這是一堵強牆。
- 終於跌破前 VAL,確認日(Confirmation Day)出現:市場不斷推低而不接納高位,趨勢確立。
- 其後多次回測 VAH 都是極佳空單(Amazing Short)。
- 競價轉移(Market Shift)
- 下跌分佈轉為上升分佈,先用藍色標記為猶豫(Indecision)。
- 之後出現強力 P 形——下方 LVN 成交量完全被吸收。
- 預期連續數日強勁升勢,結果連升 4 日,VAL 在現貨時段的拒絕極之精準。
- 反覆的偏向切換:之後再次轉向——先有一段下跌趨勢與多個拒絕區;兩個 VAL 的假突破(Fake Out)令試空者止蝕,競價再上;三日支持升勢後嘗試轉跌失敗(若試空會是這段日子第一筆止損),競價重新向上。再轉向後開始見頂部拒絕,市場崩落——講者稱自己由該處沽出。其後在敏感水平的拒絕更強烈,因為價格處於分佈的上半部,走勢「完全可預測」。
- 社群實例:講者多次向社群給出 25,200 一帶的做多水平,解釋該處會出現強拒絕並向上,結果如其所言;之後價格返回分佈的公允價值。相關多空設置他稱曾在直播社群與學生一起見證(Setup that we saw in the live community)。
這一章的訊息:兩個月的日線分佈已足以建立偏向、標記關鍵水平與拒絕區,再配合訂單流形態做精準入場。
(截圖出自原片 The Only Orderflow Guide,圖表為講者示範)
十三、Filtering Big Trades:過濾大額成交
講者交代工具演變:訂單流交易第一年他用完整 Footprint;成為剝頭皮交易者(Scalper)後,需要快速而有效率地閱讀資訊、快速決策,於是製作了 Deep Trades View 模板——按成交規模與方向過濾、只顯示大戶成交(Big Trades)。用法分兩步:
- 先框定合格區域(Qualified Area):用 Volume Profile、VWAP、技術分析、供求(Supply and Demand)等任何你喜歡的方法標記重要水平。
- 觀察大戶與該水平的互動:原片空單例子——該水平出現 72、61、60、62 四筆大額主動賣單,合共約 300 張合約,而主動賣方此前已展示強進攻卻沒有結果——全部努力正被吸收,這是吸收的完美例子,可作為建立空倉的確認。3 分鐘後市場顯示大戶加碼沽空、燭線結果極強,倉位可即時調至無風險(Risk-free)。
另一個多單例子(講者本人帳戶的實盤長倉):合格做多區域第一次回測時,該水平出現 105 張大額主動成交(Nasdaq、週級別水平)——結果被拒,沒有延續,全部被吸收;市場再試再敗,最後一次以 101 張合約進攻同一水平仍被吸收,買方同樣難有結果。雙方僵持形成乒乓球(Ping Pong)區間,直到其中一方被擊破。
把兩個例子合起來,這個過濾工具的工作流程是:
- 第一步:任何方法框出合格區域——Volume Profile、VWAP、供求區皆可。
- 第二步:只盯大額成交與該水平的互動——進攻有沒有結果、有沒有被吸收。
- 第三步:被吸收=該方向的大戶失敗,可作反向建倉的確認;隨後若出現同向大戶加碼,倉位即可調至無風險。
十四、Trade Management:交易管理
交易管理分三層,講者以第十三節的多單例子說明:
- 入場與初始風險回報:在合格區域入場、目標設於區間另一端,可選 1:2 至 1:5 的風險回報比(Risk-Reward)。若打破僵局的方向對自己有利的信號出現(例如賣方徹底吸收後向上突破),可把止損移至保本(Break-even)。
- 保本之後的爆發:原片例子:次日市場再試突破後出現驚人的向上爆發(Amazing Explosion on the Upside),此時可讓利潤奔跑。
- 動量追蹤止損(Trail):這正是講者自稱示範過千次的動量模型(Momentum Model)——每印出一筆新的大額進攻成交,就把止損移到該成交下方,一路跟隨市場進攻軌跡,直至趨勢完結(Yesterday was an amazing move on the market)。
講者最後總結他的資訊融合流程,把全片方法論收斂為一條決策鏈:
- 成交量分析(Volume Analysis):用 Volume Profile、LVN、價值區框定關鍵區域與偏向。
- 訂單流分析(Order Flow Analysis):用 Footprint、Delta、大額成交過濾觀察區域內參與者的實際行為。
- 價格結果(Price / Result):用燭線收盤與推動距離驗證努力是否得到回報,三者合併才是完整決策。
他又提醒,完整的訂單流地圖會放在其 Telegram 頻道,並呼籲觀眾訂閱。
欣利克的看法
- 本片最大的價值在於撮合機制的動畫與實盤示範。第 2–5 章把限價單/市價單的確定性對價、滑價、掃簿與吸收用動畫一步步演給你看,這種「微結構第一課」與本站 2026 Orderflow Bootcamp EP2(雙邊拍賣、Footprint 與價格變動的底層機制)及 Order Flow Bootcamp Day 1(主動與被動成交的角力)互相印證,三篇對照閱讀效果最好:講法不同,底層邏輯完全一致。
- 41 分鐘涵蓋 14 章,代價是每章只有入門深度。本片像一張索引地圖:努力與結果、Delta、吸收/力竭、Volume Profile、AMT 全部點到即止,沒有進場觸發的量化條件(例如失衡比率、最少 Delta 門檻),也沒有回測數據。想補深概念,建議順序閱讀:2026 Bootcamp EP4(流動性競價理論:接納、拒絕與努力對結果)、EP5(吸收、力竭與 VAH/VAL/POC)、EP6(HVN/LVN 與主動推動五條件);吸收概念亦可對照 Order Flow Bootcamp Day 9(辨識吸收)與 Day 10(吸收入場四實例)。
- 第 12 章的情境框定是含金量最高的一節,但也是最需要警惕的一節。講者把 Nasdaq 兩個月的日線分佈逐日「講故事」——合併分佈、標記拒絕、事後確認——聽起來絲絲入扣,但這是典型的後見之明(Hindsight)教學:當日盤中面對重疊的分佈,你未必知道該合併哪幾天、哪個 VAL 才是真拒絕。兩個月走勢中只有「第一筆止損」被輕輕帶過,實際交易的心理成本與連敗期並未呈現。讀者宜把這章當作「如何日誌式覆盤」的示範,而非可複製的日內系統。
- 大額成交過濾(第 13 章)是實用性最強的工具概念:先框區域、再看大戶成交是否被吸收、破位後移止損保本——這與 Trader Dale 的 Anchored VWAP 設置及 ES/NQ Order Flow 策略思路一致:都是用成交量工具框定區域,等價格回到區域時以訂單流確認入場。不過「72、61、60、62 合共 300 張被吸收」這類判斷高度依賴平台與參數(多大算「大額」因市場與時段而異),原片未給出可遷移的門檻設定,讀者需自行統計校準。
- 利益關係提示:本片是 Deepcharts 平台創辦人的教學片,片尾多次導流至其 Telegram 社群與付費生態;「我在該水平多次向社群給出建議並獲驗證」屬單方面陳述,未經獨立核實,亦與本站無利益關係。講者自稱十年獲利、曾直播交易,同樣沒有經審計的紀錄支持,讀者應把重點放在概念而非其人設。
- 適合誰、不適合誰:本片適合已懂 K 線、想一窺訂單流全貌的讀者當「地圖」用;不適合期望即學即用的讀者——片中沒有完整入場規則、倉位計算與回測證據。若目標是建立可執行系統,應在完成本片後回到上述兩套 Bootcamp 課程的實戰章節(a2ky9 EP7–10 的四個模型、cbrackn Day 9–12 的吸收與 LVN 設置),再以模擬盤驗證。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 Fabervaale ENG 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: