量化金融數學筆記:衍生工具定價(Roman Paolucci)
Roman Paolucci 的量化金融系列 是 YouTube 上少數以「白板推導」方式講解衍生工具定價數學的免費內容。講者為量化研究員,影片由基礎的 Ito 引理、布朗運動出發,逐步深入 Black-Scholes 方程推導、風險中性定價、Heston 隨機波動率模型、快速傅立葉變換(FFT)定價、有限差分法、方差掉期、隱含波動率曲面,以至前沿的粗糙波動率(Rough Volatility)與 Volterra 過程。
本站將每講整理成中文筆記,特點:
- 完整保留公式推導——以數式排版重現白板上的推導步驟,不只是結論摘要。
- 理論的適用邊界——「欣利克的看法」補充每個模型在實戰中的假設與限制(例如 Black-Scholes 的常數波動率假設、Heston 的參數校準成本)。
- 白板截圖輔助——關鍵推導步驟保留原片畫面,公式以可搜尋的文字數式為主。
筆記按影片發佈時序排列(播放清單本身次序並非教學順序,例如 Ito 引理基礎課排在 Black-Scholes 推導之後)。原播放清單有一條影片已下架,無法收錄。筆記以教育用途為主,文中觀點屬原講者所有,不構成投資建議。
課程大綱
- 第 1–3 課:Ito 引理、Black-Scholes 隱含波動率曲面交易、Ito 積分
- 第 4–7 課:奇異期權定價、隨機微分方程(SDE)、有限差分法、Heston 模型與 FFT
- 第 8–11 課:風險中性定價、Python 實時波動率曲面(Interactive Brokers)、Volterra 過程離散化與模擬、方差掉期定價
- 第 12–14 課:粗糙波動率與 Markovian Lifting、算術/幾何布朗運動、Black-Scholes 方程完整推導
全部筆記見下方列表:
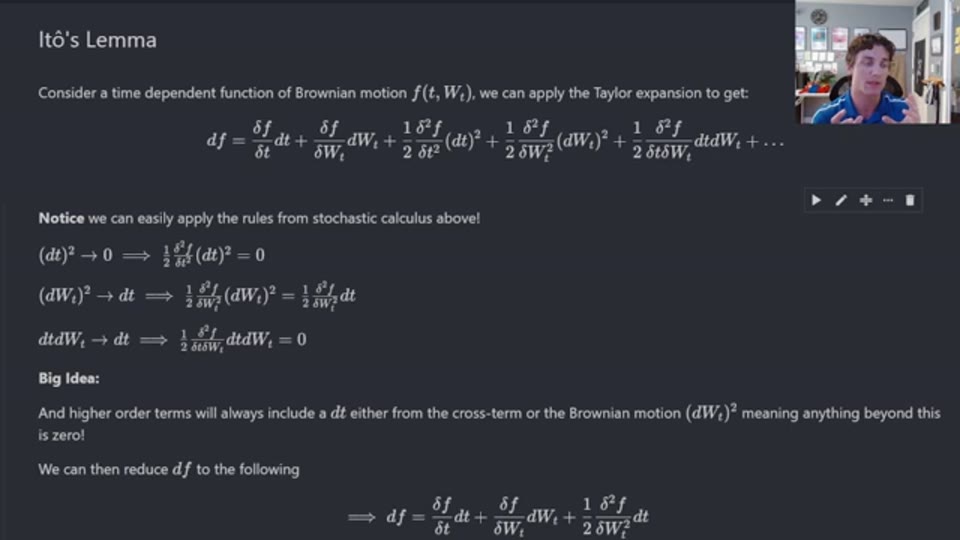
伊滕引理:由傳統微積分到隨機微積分的修正項|Quant Math 第 1 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 1 講。衍生工具的收益由相關資產 …
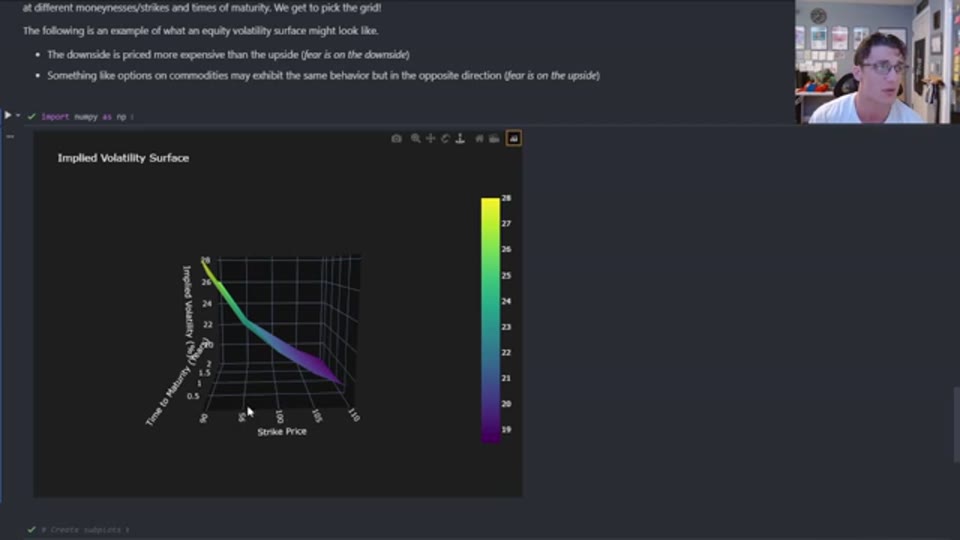
Black-Scholes 隱含波動率曲面:由倒推波動率到校準問題|Quant Math 第 2 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 2 講。講者以一個情境開場:你坐 …
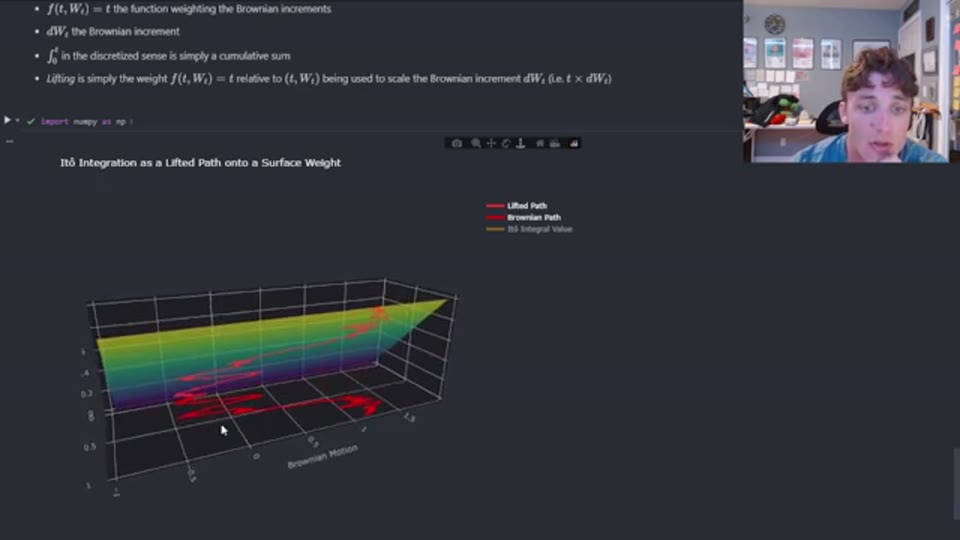
伊滕積分:隨機積分的直觀拆解與解析解推導|Quant Math 第 3 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 3 講,緊接第 1 講的伊滕引 …
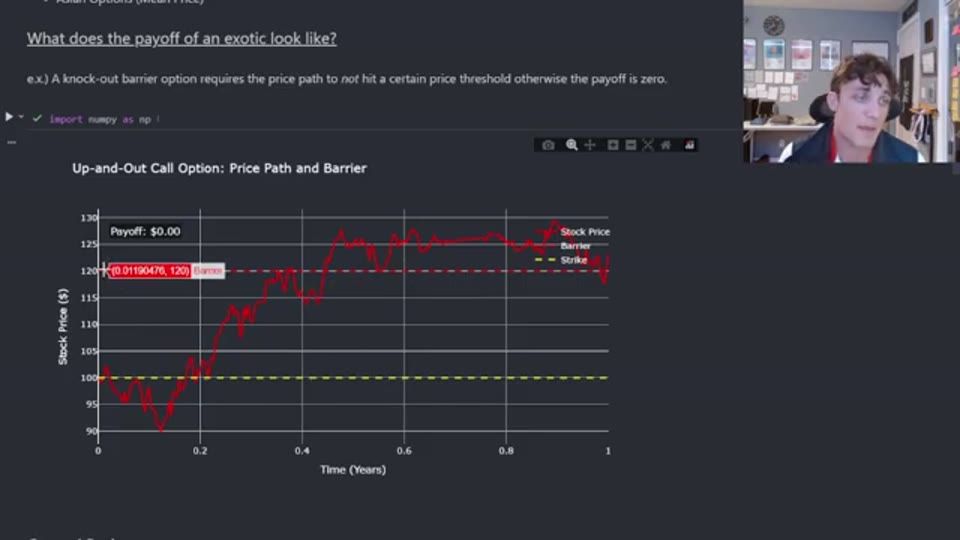
奇異期權定價實務:交易台的五步定價流程與 Heston 模型校準|Quant Math 第 4 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 4 講。講者開宗明義:定價是量化 …
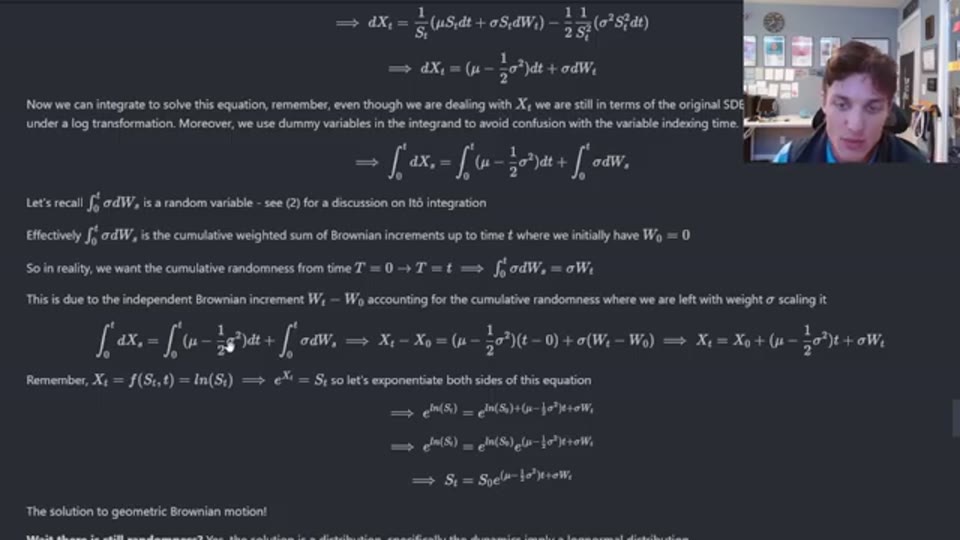
隨機微分方程入門:由 ODE、Black-Scholes PDE 到 GBM 解析解推導|Quant Math 第 5 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 5 講,把之前幾講的伊滕引理與伊 …
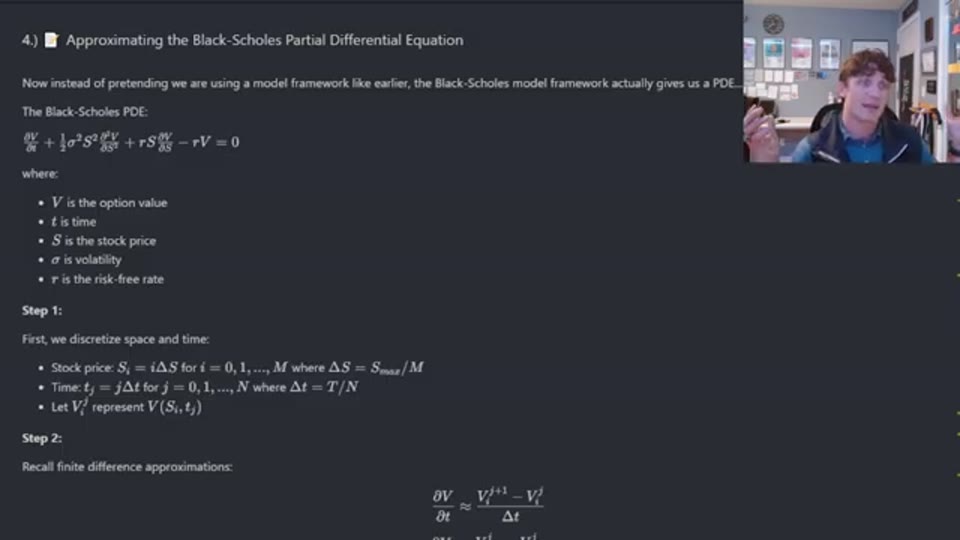
有限差分法期權定價:由導數定義到 Black-Scholes 數值解|Quant Math 第 6 講筆記
這是 Roman Paolucci 量化金融數學系列第 6 講的筆記。前面幾講建立了隨機微積分與期權 …
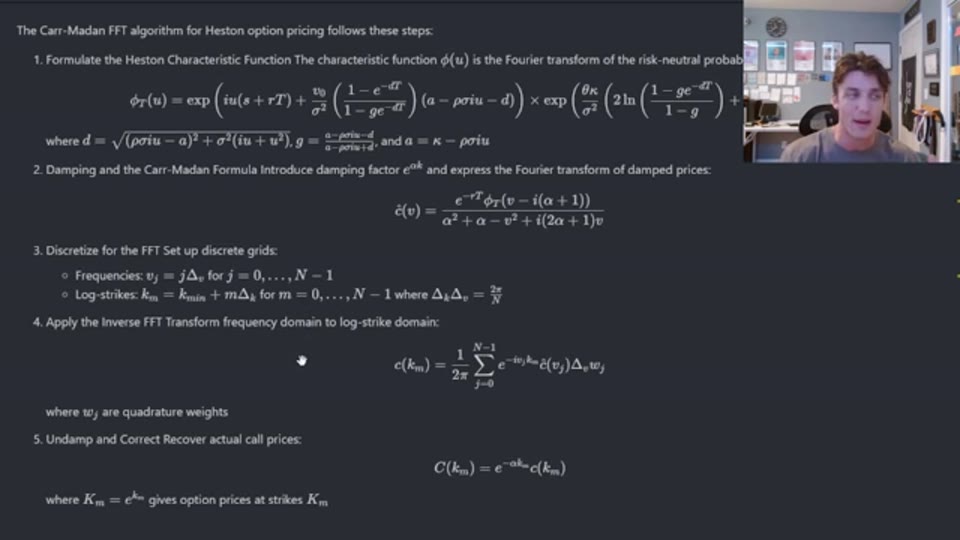
Heston 隨機波動率模型與快速傅立葉變換:Carr-Madan FFT 定價全拆解|Quant Math 第 7 講筆記
這是 Roman Paolucci 量化金融數學系列第 7 講的筆記,緊接第 6 講的有限差分法。上 …
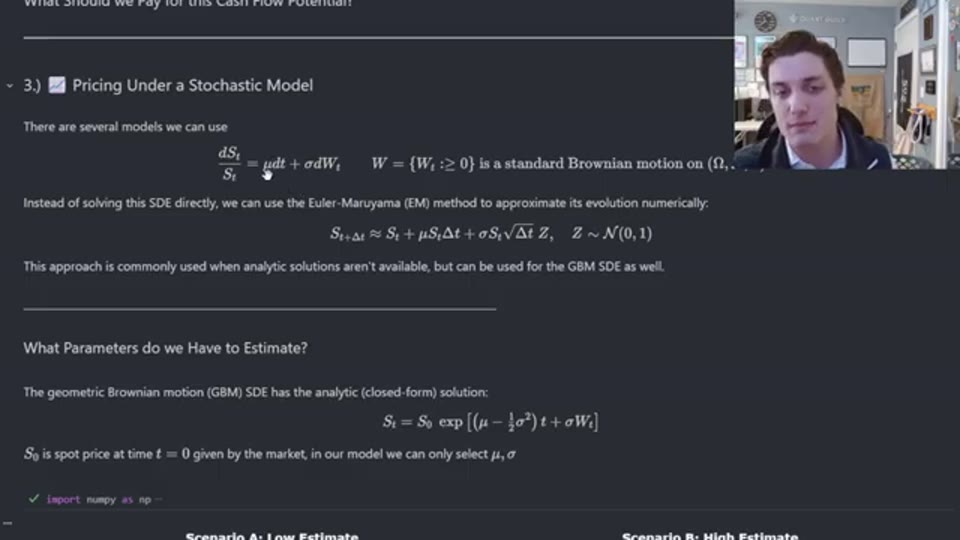
風險中性定價:P 測度、Q 測度與期權公平價格|Quant Math 第 8 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 8 講。講者以一個做市情境開場: …
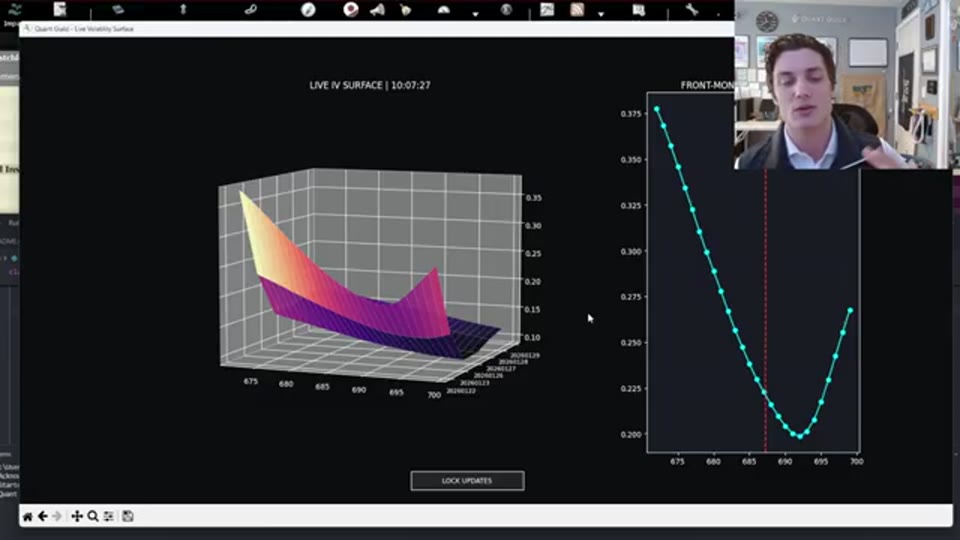
用 Python 與 IBKR API 建立實時隱含波動率曲面|Quant Math 第 9 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 9 講,屬於「Quant …
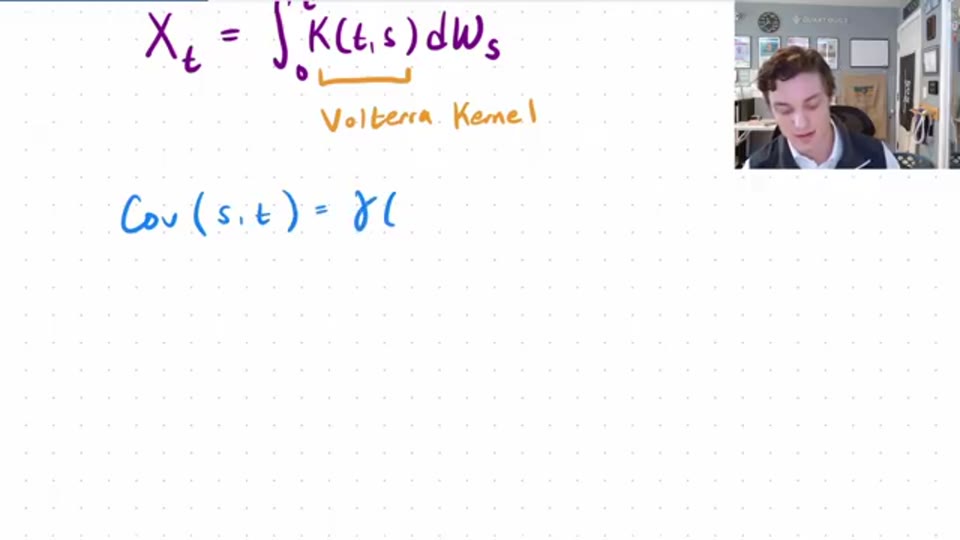
Volterra 過程:協方差結構推導、離散化與 Python 模擬|Quant Math 第 10 講筆記
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 10 講。近年金融數學文獻中,粗 …
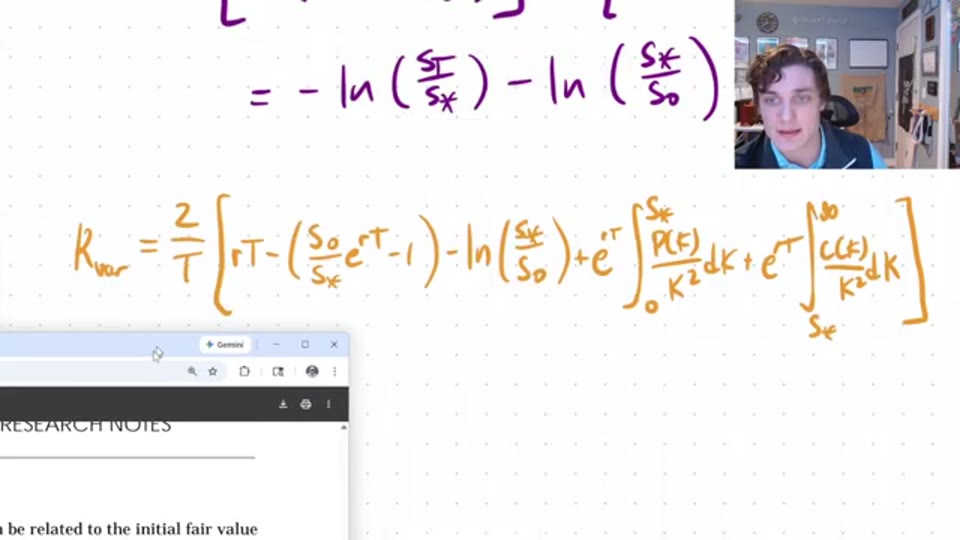
高盛如何為方差掉期定價:Carr–Madan 複製定理全推導|Quant Math 第 11 講筆記
這是 Roman Paolucci 量化金融數學系列第 11 講的筆記。本講處理一個經典的賣方定價問 …
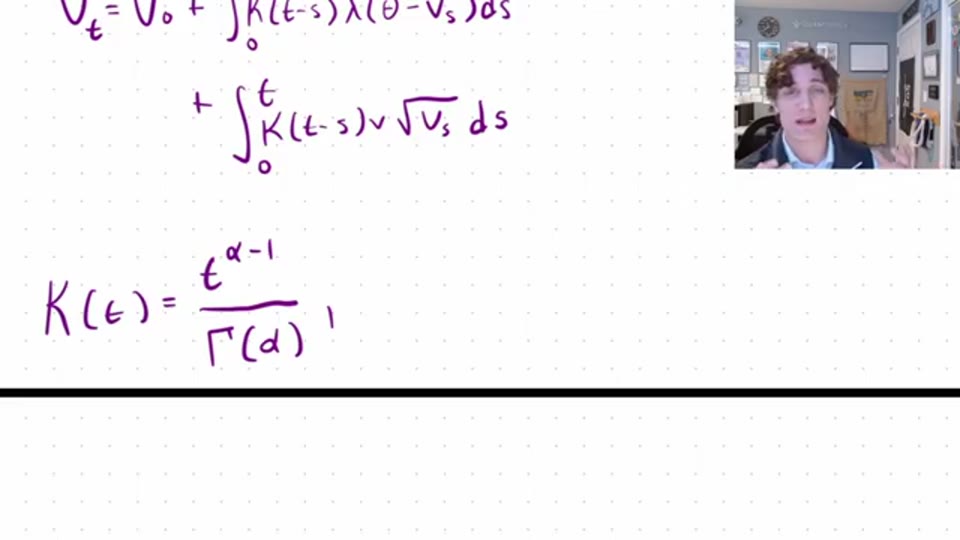
Markovian Lifting 如何解決粗糙波動率難題:由 Rough Heston 到有限維近似|Quant Math 第 12 講筆記
這是 Roman Paolucci 量化金融數學系列第 12 講的筆記,處理的是當代波動率建模的前沿 …
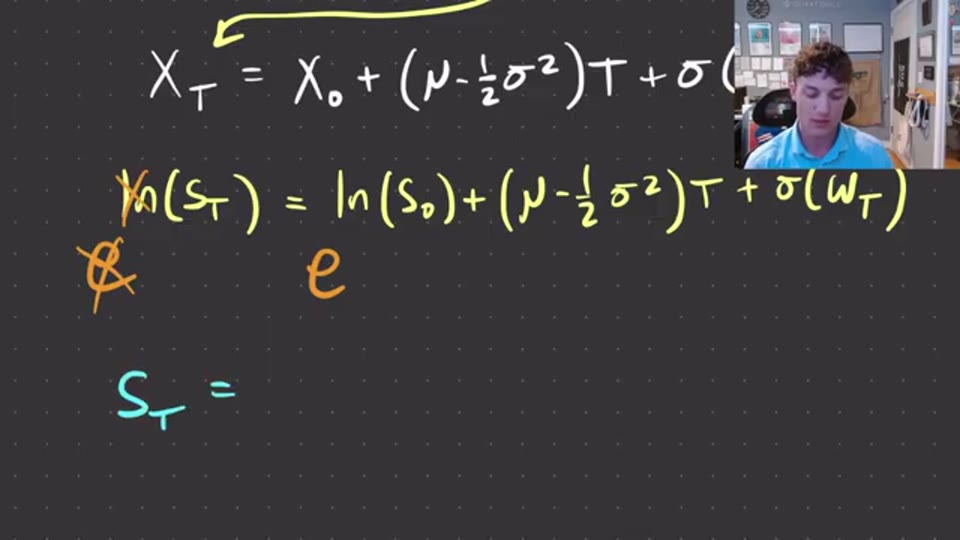
算術與幾何布朗運動大師班:SDE 求解、分佈與模擬全拆解|Quant Math 第 13 講筆記
這是 Roman Paolucci 量化金融數學系列第 13 講的筆記。講者開場有一個精彩比喻:在金 …
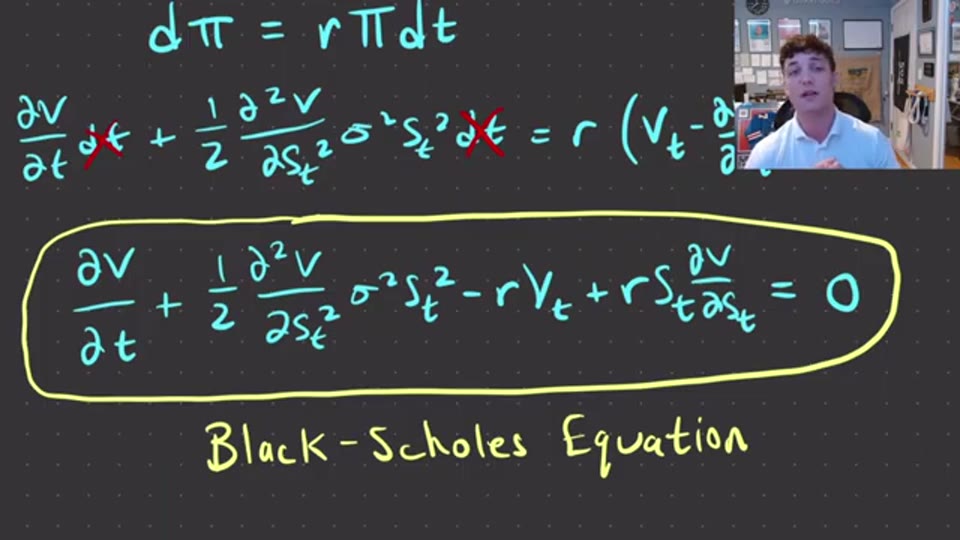
由零推導 Black-Scholes 方程:Delta 對沖組合論證逐步拆解|Quant Math 第 14 講筆記
這是 Roman Paolucci 量化金融數學系列第 14 講的筆記,處理整個衍生工具定價領域最著 …