伊滕積分:隨機積分的直觀拆解與解析解推導|Quant Math 第 3 講筆記
第 3 課・共 14 課
目錄
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 3 講,緊接第 1 講的伊滕引理。講者指出:為交易台定價時,我們離不開金融數學模型,而這些模型又離不開隨機微積分。本講把焦點由「微分」轉向「積分」——伊滕積分 Ito Integration(又稱隨機積分、隨機積分)。講者由傳統微積分的黎曼積分出發,逐步建立「對隨機性積分」的直觀理解,並示範如何為一個簡單隨機積分求出解析解。
學習重點
- 傳統積分的兩種解法:解析積分精確但並非總是可行;數值積分用很小的 $\Delta x$ 取代極限,以電腦逼近積分值。
- 隨機變量的函數仍是隨機變量:$X$ 是分布而非單一數值,$X^2$ 自然也是一個分布——這是理解隨機積分的關鍵起點。
- 伊滕積分的直觀圖像:積分就是「連續的加法」,隨機積分即由某個函數加權的布朗增量之累積和;其結果不是一個數值,而是一個分布。
- 三維「提升路徑」可視化:把布朗路徑提升到權重曲面上,每個增量按當時權重加權後累加,就是單條積分路徑。
- 解析解推導:對 $\int_0^t W_s\,dW_s$ 用「候選函數 → 伊滕引理 → 移項 → 積分」的通用套路,得 $\frac{1}{2}W_t^2 - \frac{1}{2}t$。
- 伊滕 vs 斯特拉托諾維奇:伊滕積分用矩形左端點,保證過程是鞅 Martingale;後者用中點、具「預期性」,在定價上不適用。
詳細筆記
傳統微積分的積分:解析與數值
講者先重溫傳統意義的積分:積分是曲線下的帶符號面積,也是反導數——微分算子的逆運算。以簡單拋物線為例,解析積分(解是精確的):
$$\int_0^2 x^2\,dx = \frac{8}{3} \approx 2.667$$但解析積分並非總是可行——有些函數根本無法解析積分。此時改用數值積分:與其處理 $\Delta x \to 0$ 的極限,不如直接把 $\Delta x$ 設為很小的數(例如 0.00001),用電腦求黎曼和逼近。講者展示:$\Delta x$ 越大、矩形越少,逼近越差(本例只得 1);$\Delta x$ 越小,逼近值逐步收斂到精確值 2.667。
隨機變量與隨機變量的函數
進入隨機世界前,講者先打破一個直覺:我們很容易想把隨機變量當成確定的實數處理,但兩者並不相同。隨機變量由概率質量/密度函數支配,是「可能結果的分布」。例如 $X \sim N(0,1)$ 並不「取某個值」,而是以一個密度函數:
$$f_X(x) = \frac{1}{\sqrt{2\pi}} e^{-x^2/2}$$描述一組可能結果。由此推出本講最重要的觀念:隨機變量的函數本身也是隨機變量。若 $X$ 不確定,$X^2$ 又怎能確定?$X^2$ 同樣由某個密度函數支配。因此,當我們之後「對隨機性積分」時,積分的結果不會是一個值——我們可以計算它的期望、方差以至整個分布,但積分本身是隨機變量。
布朗運動重溫與伊滕引理回顧
布朗運動 Brownian Motion 由四個性質刻畫:幾乎必然連續、增量獨立、起點為零($W_0 = 0$)、增量服從正態分布且方差等於時間步長:
$$W_t - W_s \sim N(0, t-s)$$把增量累積求和(cumulative sum)就得到布朗路徑。講者提醒:凡涉及 $W_t$ 的對象——其微分、其積分、其函數——都要「想分布,不要想確定量」。
回顧第 1 講的伊滕引理:函數 $f(t, W_t)$ 的微分可分解為漂移項與衝擊項兩部分:
$$df = \left(\frac{\partial f}{\partial t} + \frac{1}{2}\frac{\partial^2 f}{\partial W^2}\right) dt + \frac{\partial f}{\partial W}\, dW_t$$與傳統鏈式法則的分別在於多出一項二階修正——因為布朗運動的二次變差 Quadratic Variation 令 $(dW_t)^2 \to dt$ 而非零。講者以 $f = W_t^2$ 為例,比較「實際路徑差分」與「伊滕引理分解」,兩者吻合(只有離散化帶來的微小誤差)——這並非巧合,否則伊滕引理就不正確。
伊滕積分:加權布朗增量的累積和
正式引入隨機積分:
$$I(t) = \int_0^t g(s, W_s)\, dW_s$$其中 $g$ 是時間(或過程本身)的函數。講者的拆解:積分本質是「連續的加法」,而布朗路徑本身已是增量的累積和——所以隨機積分就是布朗增量被函數 $g$ 加權後的累積和。由於增量是隨機的,積分的結果必然是隨機的:它是「加權隨機性的累積效應」。
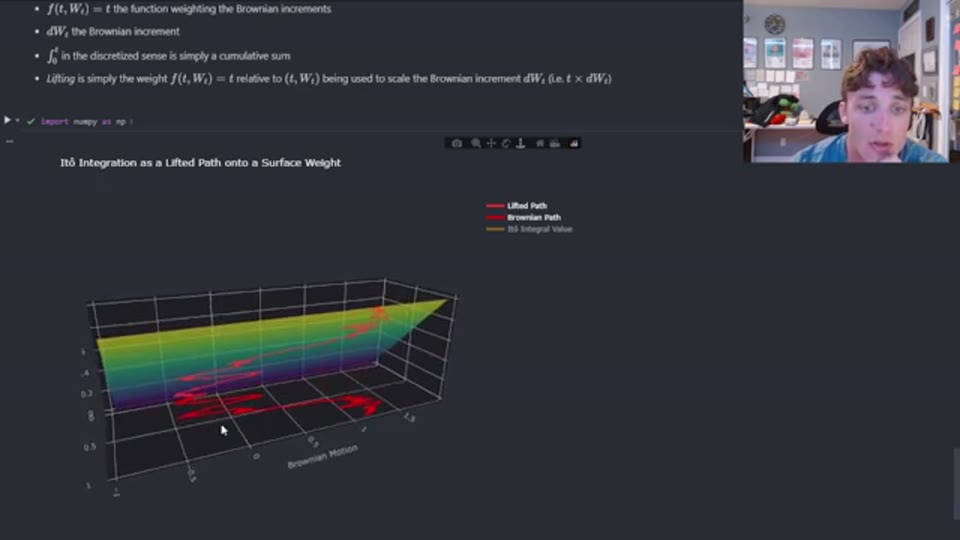 截圖出自原片(Roman Paolucci,2025):三維圖中,紅色布朗路徑被「提升」到權重曲面(本例 $g(t)=t$)上,每點權重施加於增量後累積求和,橙色路徑即單條伊滕積分路徑。
講者用一個三維可視化呈現這個想法:x 軸是時間、y 軸是布朗運動值、z 軸是權重。權重函數 $g(t) = t$ 形成一張曲面,布朗路徑被紅線「提升」(lifting)到曲面上;隨機積分關心的正是這條提升路徑——每個時點的權重乘以該處的布朗增量,再累積求和。每模擬一次得到的橙色積分路徑都不同:這不是「逼近某個解」,而是從積分的密度中抽出一個可能樣本。
解析解推導:$\int_0^t W_s\,dW_s$
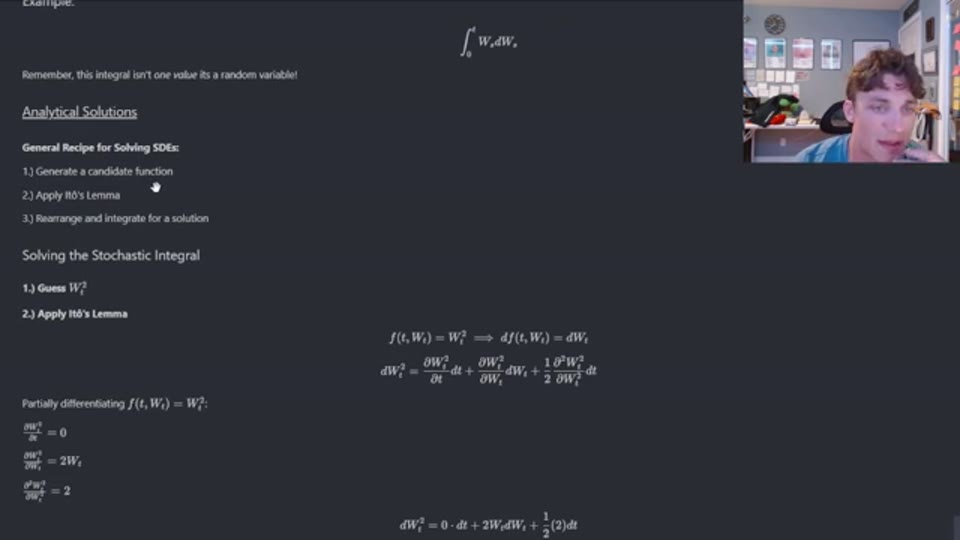
講者給出求解隨機積分(即解隨機微分方程)的通用套路:找候選函數 → 套用伊滕引理 → 移項 → 兩邊積分。
第一步,猜候選函數 $f = W_t^2$。求偏導:
$$\frac{\partial f}{\partial t} = 0, \qquad \frac{\partial f}{\partial W} = 2W_t, \qquad \frac{\partial^2 f}{\partial W^2} = 2$$第二步,代入伊滕引理:
$$d(W_t^2) = \left(0 + \frac{1}{2}\cdot 2\right) dt + 2W_t\, dW_t = dt + 2W_t\, dW_t$$第三步,兩邊由 $0$ 積到 $t$。左邊的積分「抵消」微分算子,還原候選函數(起點項為零);右邊分配積分:
$$W_t^2 = \int_0^t ds + 2\int_0^t W_s\, dW_s = t + 2\int_0^t W_s\, dW_s$$第四步,移項、除以 2,得解析解:
$$\boxed{\int_0^t W_s\, dW_s = \frac{1}{2}W_t^2 - \frac{1}{2}t}$$注意答案含有隨機量 $W_t$——這是必需的,因為伊滕積分是分布,其解析解必須以隨機變量(通常是布朗運動)表達。對比傳統微積分 $\int_0^t x\,dx = \frac{t^2}{2}$,隨機版本多出 $-\frac{t}{2}$ 這項,正是伊滕修正的痕跡。
解析解 vs 數值解:同一分布的兩種抽樣方式
講者以 Euler–Maruyama 格式離散化原積分,與解析解的離散化對比:隨着 $\Delta t$ 縮小,兩者誤差下降、路徑逐漸重合——因為兩者本來就從同一個底層分布抽樣。那解析解重要嗎?「既重要又不重要」:
- 定價上重要:校準模型要對波動率曲面提取參數,效率至上;解析解可以代入後續方程做解析工作(closed-form 定價)。
- 實務上常常不存在:很多積分是 intractable 的,只能靠離散化模擬出路徑與統計量——兩者抽取自同一密度,模擬路線並不吃虧。
為何定價用伊滕而非斯特拉托諾維奇
回應觀眾提問:斯特拉托諾維奇積分 Stratonovich Integral 不需伊滕修正項,看似更簡潔,為何不用?講者的答案:定價在意過程是否適應於濾子(adapted to a filtration)、是否為鞅。以矩形逼近比喻——伊滕積分用左端點(非預期),斯特拉托諾維奇用中點(具預期性 anticipatory),因此後者不是鞅。這在定價上有重大影響(留待後續影片)。
 截圖出自原片(Roman Paolucci,2025):Euler–Maruyama 離散化與解析解隨 $\Delta t$ 縮小而收斂重合,驗證兩者抽樣自同一分布。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 「積分是分布」是本講的靈魂。 傳統微積分訓練出來的直覺是「積分=一個數」,講者用 $X^2$ 的例子層層拆掉這個直覺,再重建為「積分=可能結果的分布」。這個觀念轉換一旦完成,風險中性定價(第 8 講)裏「對期望積分」就不會覺得突兀。
- 三維提升路徑是很聰明的教學設計。 把抽象的「權重 × 增量」畫成曲面上的路徑,比純符號推導更容易內化。建議讀者自己用 Python 重現一次(講者的 Jupyter notebook 公開在其 GitHub)。
- 解析解的「套路」值得背下來。 「候選函數 → 伊滕引理 → 移項 → 積分」這四步是解 SDE 的基本功,後面 Black-Scholes 推導(第 14 講)與布朗運動專題(第 13 講)都會反覆用到。
- 鞅性是定價的入場券。 伊滕與斯特拉托諾維奇之爭看似學術,實則決定模型能否用於無套利定價——這也是本站《量化交易學術課》強調「模型穩健性」之外的另一條底線:模型的數學性質必須與定價框架相容。
名詞解釋
- 伊滕引理 Ito’s Lemma:隨機微積分的鏈式法則,比傳統版本多出二階修正項,詳見第 1 講。
- 布朗運動 Brownian Motion:連續、增量獨立且服從正態分布的隨機過程,是隨機積分的「積分基準」。
- 隨機微分方程 SDE:含有隨機項的微分方程,資產價格動態的標準建模工具。
- 伊滕積分 Ito Integral:對布朗增量加權累積的隨機積分,結果為隨機變量;採左端點逼近,保證鞅性。
- 二次變差 Quadratic Variation:布朗運動增量的平方和在無窮小極限下等於 $dt$,是伊滕修正項的根源。
- Euler–Maruyama 格式:離散化 SDE/隨機積分的基本數值格式,相當於常微分方程的歐拉法。
- 鞅 Martingale:給定現時資訊下未來期望等於當前值的隨機過程,無套利定價的核心性質。
常見問題 FAQ
為甚麼隨機積分的結果不是一個數?
因為積分的對象(布朗增量)本身是隨機的。每次模擬得到的只是分布中的一個樣本;想刻畫積分,要計算它的期望、方差以至整個密度,而不是單一數值。
解析解和數值模擬哪個好?
兩者從同一分布抽樣,模擬品質上無分高下。分別在於用途:解析解可代入後續方程做解析推導、校準效率高;但很多積分沒有解析解,只能靠 Euler–Maruyama 等格式離散化模擬。
為甚麼定價用伊滕積分而不用斯特拉托諾維奇積分?
因為伊滕積分採左端點逼近、不具預期性,保證所得過程是鞅——這是無套利定價的數學前提。斯特拉托諾維奇積分用中點、帶預期性,破壞鞅性,在定價上不適用(但在物理等領域有自身优势)。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: