奇異期權定價實務:交易台的五步定價流程與 Heston 模型校準|Quant Math 第 4 講筆記
第 4 課・共 14 課
目錄
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 4 講。講者開宗明義:定價是量化金融中最重要的課題——散戶熱衷談「交易策略」,但策略的本質就是找出定價錯誤(mispricing):不知道合理價格,就無從判斷高估還是低估,長遠只能打和甚至虧損。本講以上調出局認購期權 Up-and-Out Barrier Call 為例,完整演示交易台(desk)為奇異期權定價的五步流程。
學習重點
- 奇異期權 vs 普通期權:奇異期權的支付依賴路徑(path dependent)——資產如何走到到期日會影響支付;普通歐式期權只看到期價。
- Black-Scholes 的致命傷:常數波動率假設產生平的隱含波動率曲面,與市場曲面不符——用它報價等於主動暴露套利缺口。
- 模型選擇:局部波動率模型(波動率改為函數)或 Heston 隨機波動率模型(波動率服從均值回歸過程)才能扭出市場的 skew。
- 五步定價流程:選模型 → 定 vanilla 定價方案 → 校準 → 定奇異期權定價方案 → 報價調整。
- Monte Carlo 定價:模擬路徑、記錄觸障與否、折現取平均;路徑越多價格越穩定。
- 報價 ≠ 模型價:最終報價還要加上對手方風險、流動性與利潤率的調整。
詳細筆記
甚麼是奇異期權?
普通期權 Vanilla Option(如歐式期權)的支付是標準的:到期時行使價之上的價內部分。奇異期權 Exotic Option 的支付結構非標準、且通常依賴路徑:
- 歐式期權:無論資產走哪條路,只看到期價格;
- 障礙期權 Barrier Option、Cliquet 期權等:路徑本身影響支付。
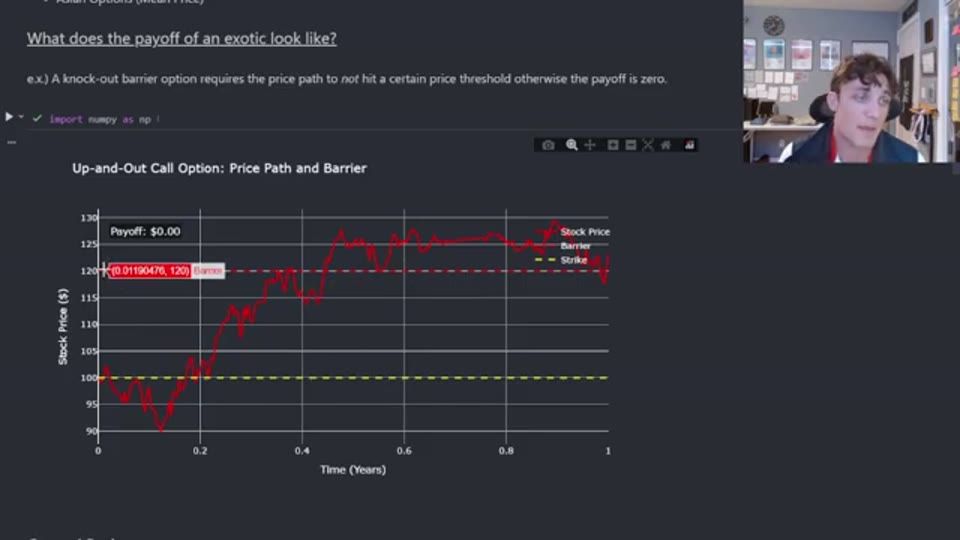
講者示範上調出局認購期權:與普通認購一樣有行使價,但多一條上屏障——資產價格一旦觸及屏障,期權即時作廢,無論到期時是否在價內。示範中一條路徑明明到期在價內(本可得 589 的支付),但因中途觸障而一文不值。
為何有人買?風險與折價的交換
假設你認為 Nvidia(現價約 170)十日內會升到 190,但絕不會超過 200——可以把屏障設在 200,買入上調出局認購來表達這個觀點。代價是額外風險(觸障即歸零),回報是比歐式認購便宜的折價——因為支付機會較低。這正是奇異期權相對普通期權的經濟邏輯。
五步定價流程
講者以交易台市場莊家(market maker)的視角給出通用流程——目標是公平定價、調整後報價、對沖風險,在大量同類交易中累積正期望值(edge):
- 選模型 Model Selection:Black-Scholes 明顯不足(下文詳述);
- 定 vanilla 定價方案:為所選模型決定如何產生歐式期權價格;
- 校準模型 Calibration:令模型價格與市場一致;
- 定奇異期權定價方案:用校準後的參數為奇異期權定價;
- 報價調整並報價:加上對手方風險、流動性、利潤率等調整。
第一步:Black-Scholes 為何不夠用
「使用 Black-Scholes 框架」的意思是:用幾何布朗運動作為相關資產動態的隨機微分方程,其中波動率 $\sigma$ 是常數。講者並排展示兩張曲面——Black-Scholes 隱含波動率曲面(完全平坦)與市場隱含波動率曲面(有明顯 skew)。無論調高還是調低 $\sigma$,曲面只會整體升降,形狀永遠不變,無法貼合市場。
後果很嚴重:用平坦波動率報價,對照市場 skew 截面圖,某些行使價的期權(例如認沽)會嚴重低報——這等於向市場派錢,是即時的套利缺口。模型必須產生與市場一致的價格(consistent prices),否則長期必被收割。
延伸方案:
- 局部波動率模型 Local Volatility:把 $\sigma$ 由常數改為函數 $\sigma(S_t, t)$,可直接擬合市場曲面;
- Heston 隨機波動率模型:假設波動率本身服從 Ornstein–Uhlenbeck 均值回歸過程(假設波動率均值回歸並不離譜),引入更多自由參數(例如長期方差 $\theta$)。示範中 Heston 產生的 skew(綠線)未調參已遠比 Black-Scholes 貼近市場(藍線);調高 $\theta$(0.06→0.08)整條 skew 上移——參數可控性正是校準的基礎。
第二步:Heston 框架下的 vanilla 定價方案
價格與隱含波動率是一一對應的(可自由互換),所以要擬合市場曲面,先要能產生價格。Heston 框架的三條主要路線:
- PDE 路線:類似 Black-Scholes 的推導,但隨機性有兩個來源(資產+波動率),先做 Vega 對沖再做 Delta 對沖,抵消 SDE 中的隨機項,得出偏微分方程,用有限差分法數值求解;
- Carr–Madan FFT 路線:用快速傅立葉變換得出「類閉式解」(詳見第 7 講);
- Monte Carlo 模擬:直接模擬路徑定價——本講採用,因為可以逐路徑觀察資產何時觸障,天然適合路徑依賴產品。
第三步:校準(本講略過求解)
校準是一個最小化問題:找出最優參數集 $\theta^*$,令 Heston 曲面上每點與市場曲面的誤差最小。講者假設此問題已解決,但特別指出效率瓶頸:若用 Monte Carlo 產生歐式價格,每次迭代都要跑十萬條路徑,校準要反覆迭代——所以業界校準時多用 FFT 等高效方案,Monte Carlo 留給奇異期權。(粗糙波動率等非馬可夫模型的校準更是災難級瓶頸,詳見第 12 講。)
第四步:Monte Carlo 為障礙期權定價
風險中性定價下,期權價格是折現支付的風險中性期望:
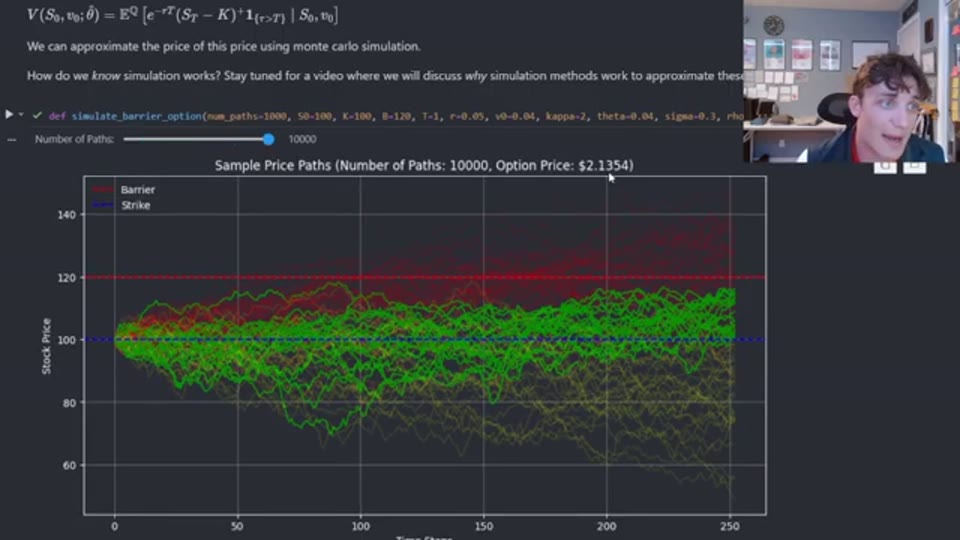
$$V_0 = e^{-rT}\,\mathbb{E}^{\mathbb{Q}}\left[ (S_T - K)^+ \cdot \mathbb{1}_{\{\max_{t} S_t < B\}} \right]$$其中 $K$ 為行使價、$B$ 為上屏障、指示函數代表「全程未觸障」。Monte Carlo 的做法:在 Heston 框架(資產隨機+波動率隨機)下模擬路徑,記錄每條路徑的結局——綠色:價內且未觸障(有支付);紅色:觸障(作廢);黃色:價外到期(作廢)——折現後取平均。
收斂示範:10 條路徑時報價 0.4273,重跑變 1.0078——完全不可靠;隨路徑數增加,價格逐步穩定。最終結果:
- 上調出局認購:約 $2.13
- 同等條件的歐式認購:約 $10.31–10.57
障礙期權有顯著折價,與開首的經濟直覺吻合:上行潛力被屏障截斷,買方必須付得更少。
 截圖出自原片(Roman Paolucci,2025):Heston 模型模擬的資產路徑——綠色為價內未觸障、紅色觸障作廢、黃色價外到期。
第五步:報價調整
模型價(風險中性價格)絕不是最終報價。交易台會把報價分解為多個組成部分:
$$\text{報價} = \text{風險中性模型價} + \text{對手方風險調整} + \text{流動性調整} + \text{利潤率}$$調整後報價、對沖風險(先 Vega 中性、再 Delta 中性),在大量同類交易中統計上賺取 edge。講者重申:若模型本身產生不一致的價格(如 Black-Scholes),理論上的 edge 根本不存在——定價一致性是一切的前提。
 截圖出自原片(Roman Paolucci,2025):同一 Heston 參數下,上調出局認購(約 2.13)相對歐式認購(約 10.3)的大幅折價。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 「策略=找 mispricing」這句話值得每位散戶深思。 講者一語道破:不知道合理價格,任何「策略」都只是擲硬幣。這與本站《策略拆解》系列反覆強調的「回測數字要驗證」一脈相承——沒有定價基準,就沒有 edge 可言。
- 五步流程是業界標準做法的極好科普。 尤其「校準先行、奇異後行」的次序:先用流動性最好的歐式期權鎖定模型參數,再為路徑依賴產品定價——模型的一致性由校準保證,而非由奇異期權本身。
- Monte Carlo 的角色要放對位置。 它是奇異期權定價的首選(天然處理路徑依賴),但校準階段用它會造成災難級瓶頸。實務上的分工:FFT/PDE 負責校準,Monte Carlo 負責奇異期權。
- 報價調整往往被教科書忽略。 對手方風險(CVA)、流動性與利潤率在真實交易台可佔報價的可觀部分——模型價只是起點,這是課堂與實戰的重要差距。
名詞解釋
- 障礙期權 Barrier Option:支付取決於資產是否觸及某屏障的奇異期權,本講示範上調出局(up-and-out)認購。
- Heston 模型:假設波動率服從均值回歸隨機過程的隨機波動率模型,可重現市場 skew。
- Black-Scholes 模型:以幾何布朗運動與常數波動率為基礎的期權定價框架,隱含波動率曲面恆為平坦。
- 隱含波動率 Implied Volatility:由市場價格反推出的波動率,與價格一一對應;不同行使價/到期日的集合構成波動率曲面。
- 幾何布朗運動 Geometric Brownian Motion:Black-Scholes 框架假設的資產價格動態。
- Monte Carlo 模擬:以大量隨機路徑的折現支付平均值逼近風險中性期望的定價方法。
- 模型校準 Calibration:調整模型參數使模型價格貼合市場價格的最小化過程。
常見問題 FAQ
為甚麼 Black-Scholes 不能用於奇異期權定價?
因為它的常數波動率假設產生平坦的隱含波動率曲面,與市場不符。用它報價等於在部分行使價上系統性高報或低報,直接向市場暴露套利缺口——對交易台而言是持續流血的傷口。
障礙期權為何比普通期權便宜?
以上調出局認購為例:資產觸及上屏障即作廢,上行潛力被截斷,支付機會低於同等歐式認購。風險與價格對稱——額外的作廢風險換取買入折價。本講示範中折價幅度約八成(2.13 vs 10.3)。
校準和定價為甚麼要用不同方法?
校準是迭代過程,需要為歐式期權快速產生成千上萬次價格,效率至上,適合 FFT 或 PDE;奇異期權的支付依賴整條路徑,Monte Carlo 能逐路徑判斷觸障與否,雖然慢但天然匹配——各取所長。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: