隨機微分方程入門:由 ODE、Black-Scholes PDE 到 GBM 解析解推導|Quant Math 第 5 講筆記
第 5 課・共 14 課
目錄
這是 Roman Paolucci 量化金融數學系列按發佈時序的第 5 講,把之前幾講的伊滕引理與伊滕積分正式接通到隨機微分方程 Stochastic Differential Equation(SDE)的求解。講者的路線圖:由常微分方程(ODE)建立直覺 → 偏微分方程(PDE)與 Black-Scholes 方程 → SDE 的思維方式 → 以幾何布朗運動(GBM)為例完整推導解析解。
學習重點
- 微分方程的本質:方程含有導數,作用是「為變化建模」;目標是還原那個描述累積變化的原函數。
- 通解 vs 特解:積分還原會留下未知常數 $C$——無初始條件的是通解(一族曲線),代入初始條件才鎖定特解。
- PDE 與模型的關係:Black-Scholes PDE 背後其實假設了資產遵循某條 SDE;對沖論證令隨機項抵消,所以 PDE 本身不含隨機性。
- SDE 的解析解是「分布」:解不再是給出單一數值的函數,而是刻畫過程隨機性的分布——輸入參數,輸出可能結果的分布。
- GBM 求解套路:對數變換把乘性 SDE 化為線性 SDE(算術布朗運動形式)→ 伊滕引理 → 隨機微積分規則消項 → 兩邊積分 → 指數化還原。
詳細筆記
ODE 直覺:為變化建模,還原函數
微分方程就是含有導數的方程,用途是為某種變化率建模——人口增長、流入河流的水量,以至(確定性情況下的)股價。目標是還原「累積這些變化」的原函數。既然微分與積分互為逆運算,解法自然離不開積分。
講者以 $f(x) = 2x^2 + 1$ 為例($x$ 當作股價、$f$ 當作期權價格,$f' = 4x$ 即期權價格對股價的瞬時變化率——就是 Delta):對 $f$ 求導,常數 $+1$ 消失;積分還原只得 $2x^2 + C$,常數無法憑空找回。由此帶出:
- 通解 General Solution:$2x^2 + C$,一族全都正確的拋物線;
- 特解 Particular Solution:需要初始條件。代入 $f(0) = 1$,解出 $C = 1$,還原原函數。
講者提醒:學生常糾結於背誦各種 ODE 形式與解法,但更重要的是理解「建模變化、還原函數」這個統一框架——工具應該令人興奮,因為它們令事情變簡單。
PDE:Black-Scholes 方程與模型的關係
函數若有多於一個輸入(例如期權價格 $V(S, t)$),就以偏導數表示,構成偏微分方程。Black-Scholes 方程是最著名的例子。本講點出兩個關鍵認知:
- PDE 背後站着一條 SDE:Black-Scholes PDE 其實假設了資產遵循幾何布朗運動這條 SDE,只是對沖論證令隨機項互相抵消,PDE 本身不含隨機性;
- 消去隨機性的兩條路徑等價:無論用 PDE(對沖掉隨機性)還是用風險中性期望(取平均消去隨機性)求解,所得價格應該一致。在 Black-Scholes 框架有解析解,PDE 也可用有限差分等數值方法求解(詳見第 6 講)。
SDE 的思維方式:解是分布
SDE 與前述對象有本質分別:它處理隨機量——積分是隨機的、微分是隨機的,不能再用傳統微積分的「確定量」思維。因此:
- ODE/PDE 的解析解:給定輸入,輸出一個確定值(例如期權價格);
- SDE 的解析解:給定參數,輸出可能結果的分布——「還原的函數」刻畫的是過程的隨機性。
在定價框架中,我們假設相關資產遵循某條 SDE:Black-Scholes 框架假設 GBM,Heston 框架假設均值回歸的方差過程——這正是「選擇框架」的含義。
GBM 解析解的完整推導
目標:由 GBM 的 SDE 還原股價過程 $S_t$。GBM 是乘性 SDE——漂移項與擴散項都乘以 $S_t$:
$$dS_t = \mu S_t\, dt + \sigma S_t\, dW_t$$對照之下,算術布朗運動是線性 SDE(各項沒有 $S_t$ 的縮放):
$$dX_t = \mu\, dt + \sigma\, dW_t$$同參數下兩者路徑形態相似,但 GBM 的乘性令增長幅度遠大。策略:對數變換,把乘性空間化為線性空間。
第一步:對數變換。 定義新過程 $X_t = \ln S_t$。$X$ 是隨機過程的函數,求其微分要用伊滕引理:
$$dX_t = \frac{\partial X}{\partial t}dt + \frac{\partial X}{\partial S}dS_t + \frac{1}{2}\frac{\partial^2 X}{\partial S^2}(dS_t)^2$$第二步:求偏導(簡單微積分)。 $\ln S$ 無顯式時間依賴,$\frac{\partial}{\partial t}\ln S = 0$;$\frac{\partial}{\partial S}\ln S = \frac{1}{S}$;$\frac{\partial^2}{\partial S^2}\ln S = -\frac{1}{S^2}$。
第三步:代入 GBM 並用隨機微積分規則消項。 代入 $dS_t$,並利用 $(dt)^2 \to 0$、$dt\,dW_t \to 0$、$(dW_t)^2 \to dt$(二次變差):
$$(dS_t)^2 = (\mu S\, dt + \sigma S\, dW_t)^2 \;\longrightarrow\; \sigma^2 S_t^2\, dt$$($dt^2$ 項與交叉項 $dt\,dW_t$ 皆消去。)於是:
$$dX_t = \frac{1}{S_t}\left(\mu S_t\, dt + \sigma S_t\, dW_t\right) - \frac{1}{2S_t^2}\left(\sigma^2 S_t^2\, dt\right)$$$S_t$ 全部約去——乘性消失,得到線性 SDE(算術布朗運動形式):
$$dX_t = \left(\mu - \frac{\sigma^2}{2}\right) dt + \sigma\, dW_t$$第四步:兩邊積分。 左邊由 $0$ 積到 $t$ 還原為 $X_t - X_0$;右邊漂移項積出 $(\mu - \frac{\sigma^2}{2})t$;布朗積分即布朗增量的累積,$W_0 = 0$:
$$X_t = X_0 + \left(\mu - \frac{\sigma^2}{2}\right) t + \sigma W_t$$第五步:指數化回到價格空間。 $X_t = \ln S_t$,兩邊取指數:
$$\boxed{S_t = S_0 \exp\left[\left(\mu - \frac{\sigma^2}{2}\right) t + \sigma W_t\right]}$$由於 $W_t \sim N(0, t)$,$\ln(S_t/S_0)$ 服從正態分布,$S_t$ 服從對數正態分布 Lognormal Distribution——解析解給出的正是「股價在時間 $t$ 的分布」,而非單一價格。注意漂移項中的 $-\frac{\sigma^2}{2}$:這是伊滕修正留下的痕跡,沒有它答案就是錯的。
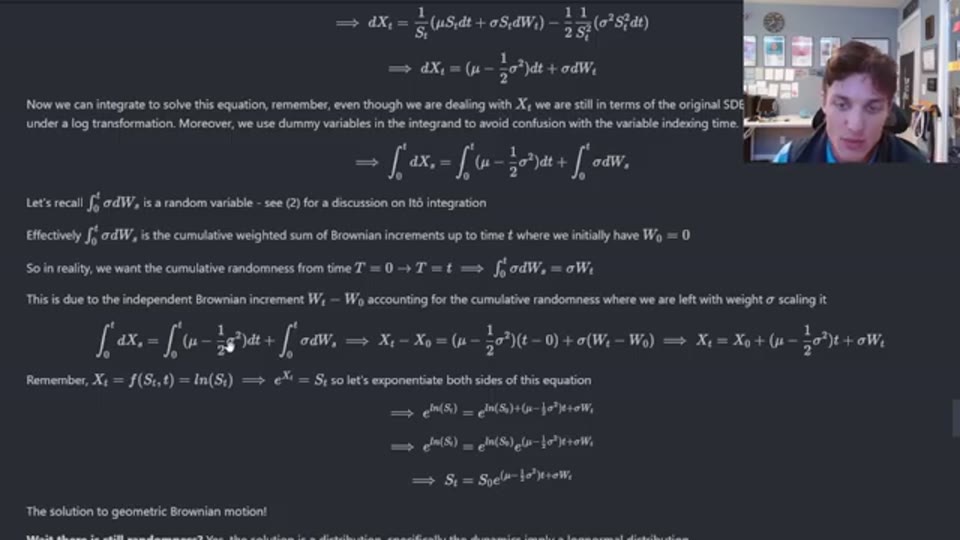 截圖出自原片(Roman Paolucci,2025):對數變換後套用伊滕引理,$S_t$ 全部約去,乘性 SDE 化為線性 SDE。
解析解 vs 數值解
與第 3 講的結論呼應:很多 SDE 沒有解析解,只能靠 Euler–Maruyama 等格式離散化模擬。解析解可代入後續方程做解析工作、校準效率高;數值解則是從同一分布抽樣的通用後備。兩者並非對立,而是同一分布的兩種取得方式。(P 測度與 Q 測度下產生價格的分別,講者留待風險中性定價專講。)
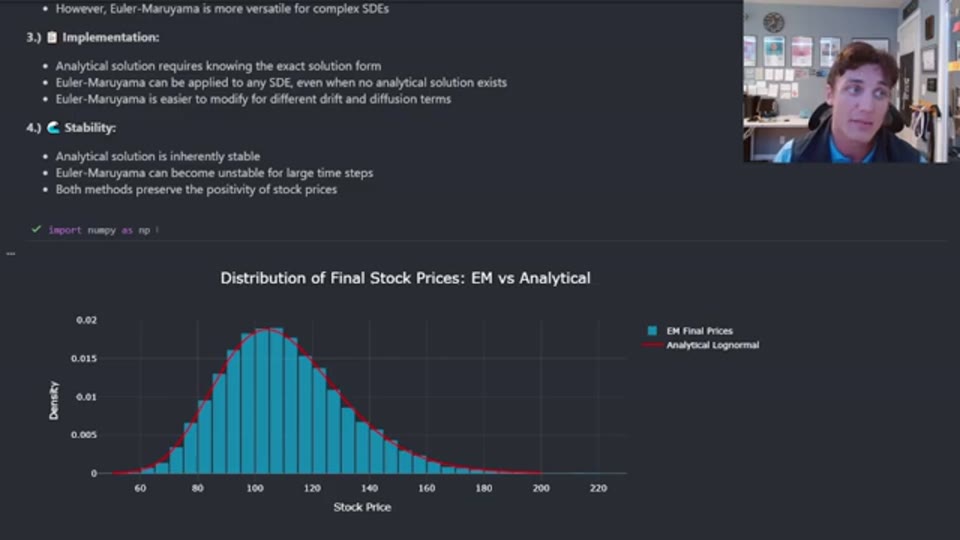 截圖出自原片(Roman Paolucci,2025):相同參數下,乘性的幾何布朗運動增長遠超線性的算術布朗運動。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 「SDE 的解是分布」是本講最重要的一句話。 它把第 1、3 講的反覆鋪墊(微分是隨機的、積分是隨機的)收束成統一圖像:ODE 還原函數,SDE 還原分布。理解這點,GBM 解出對數正態分布就毫不神秘。
- 對數變換是值得背下的技巧。 「乘性 → 線性 → 積分 → 指數化」這條路線在量化金融反覆出現(波動率建模、利率模型都有類似結構),而且是第 13 講布朗運動專題的前置。
- PDE 與 SDE 是同一枚硬幣的兩面。 講者點出 Black-Scholes PDE「背後站着一條 SDE」——對沖消隨機、取期望消隨機,兩條路線殊途同歸。這個認知能把之後所有定價方法(PDE、FFT、Monte Carlo)放進統一框架。
- $-\frac{\sigma^2}{2}$ 是最好的「隨機微積分檢查點」。 凡見到 GBM 的解,第一件事就是看這項在不在——它不在,推導一定用了傳統鏈式法則,結果必然有誤。
名詞解釋
- 隨機微分方程 SDE:含隨機項的微分方程,其解刻畫過程的分布而非單一數值。
- 幾何布朗運動 Geometric Brownian Motion:漂移與擴散項均乘以前值的乘性 SDE,是 Black-Scholes 框架的資產動態假設,解為對數正態分布。
- 布朗運動 Brownian Motion:連續、增量獨立、方差隨時間線性增長的隨機過程。
- 伊滕引理 Ito’s Lemma:隨機微積分的鏈式法則,本講用它完成對數變換的微分。
- Black-Scholes 模型:以 GBM 為基礎的期權定價框架,其 PDE 由對沖論證消去隨機性而得。
- 通解與特解:微分方程還原後含任意常數的解族為通解;代入初始條件鎖定常數後為特解。
常見問題 FAQ
為甚麼要對 GBM 做對數變換?
因為 GBM 的漂移與擴散項都乘以 $S_t$(乘性),無法直接積分。對數變換後 $1/S$ 與 $S$ 恰好約去,方程化為常系數的線性 SDE(算術布朗運動形式),兩邊積分即可求解,最後再取指數還原。
GBM 解中的 $-\frac{\sigma^2}{2}$ 從何而來?
來自伊滕引理的二階修正項:$\frac{1}{2}\cdot(-\frac{1}{S^2})\cdot\sigma^2 S^2 = -\frac{\sigma^2}{2}$。根源是布朗運動的二次變差 $(dW_t)^2 \to dt$。若誤用傳統鏈式法則,這項會消失,解就錯了。
所有 SDE 都能這樣解析求解嗎?
不能。GBM 是少數有解析解的 SDE(且要靠對數變換配合)。Heston 等較複雜模型的部分性質有半解析處理(如 FFT),但更一般的 SDE 只能靠 Euler–Maruyama 等數值格式離散化模擬。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: