高盛如何為方差掉期定價:Carr–Madan 複製定理全推導|Quant Math 第 11 講筆記
第 11 課・共 14 課
目錄
這是 Roman Paolucci 量化金融數學系列第 11 講的筆記。本講處理一個經典的賣方定價問題:方差掉期 Variance Swap 的公平價格從何而來。講者先交代方差掉期的合約結構與好倉淡倉的損益邏輯,再逐步推導風險中性定價公式——先以 Ito 引理把年化實現方差分解為「連續再平衡的股票持倉」與「對數回報合約」兩部分,再用 Carr–Madan 複製定理 Carr–Madan Replication Theorem 把對數回報表示為無限條價外期權的組合。最後得出的公式,與高盛 1999 年量化策略筆記《More Than You Ever Wanted to Know About Volatility Swaps》中的結果完全一致,也正是 CBOE 計算 VIX 的理論基礎。
學習重點
- 方差掉期的本質:一份以「年化實現方差」為相關資產的遠期合約,到期時以現金結算實現方差與隱含方差行使價之差。
- 損益方向:好倉在實現方差高於行使價時獲利;淡倉相反。回報按每個波動率點的名義金額計算。
- Ito 引理分解:對股價取對數後應用 Ito 引理,可把實現方差表示為連續再平衡股票持倉減去對數回報——兩者都是「可交易」的東西。
- Carr–Madan 複製定理:任何二次可微的回報函數,都可用一個行使價連續分佈的期權條帶靜態複製;對數回報的二階導數是 $1/K^2$,這就是期權權重的來源。
- 樞紐點 $S_*$ 的角色:把期權條帶分成價外認沽與價外認購兩段,實務上只交易流動性高的價外期權;VIX 的實作取「遠期價以下的第一個行使價」。
詳細筆記
方差掉期是甚麼:以方差為相關資產的遠期合約
講者開宗明義:方差掉期不過是一份遠期合約 Forward Contract,只是相關資產不是小麥或牛隻,而是某個標的的年化方差 Annualized Variance。遠期合約指定到期日與交割價;好倉到期有義務以交割價「買入」、淡倉有義務以交割價「賣出」。在方差掉期裏,這個交割價稱為隱含方差行使價 Implied Variance Strike,記作 $K_{\text{var}}$——它是市場對合約期內實現波動率的最佳估計。
到期時的損益很直接:計算實現方差 Realized Variance 與 $K_{\text{var}}$ 之差,乘以每個波動率點的名義金額。實現方差高於行使價,好倉收取正現金流;低於行使價,好倉要付出差額。淡倉的現金流方向完全相反。由於方差本身沒有實物可交割,整個結算只是到期時的一筆現金流。
講者補充了兩個實務要點。第一,結算只在到期時發生一次,不像利率掉期般期內多次交收——原因在於方差的凸性:若合約早期方差急升便結算,可能產生與整段合約期不相稱的巨額賠付。第二,方差掉期嚴格來說不是「純粹的波動率交易」,因為方差(波動率的平方)具可加性而波動率本身沒有——這一點講者在其文字講義中有詳細記錄,影片中未有展開。
定價目標與標的動態假設
定價的目標,是以無套利 No-Arbitrage 框架求出公平的 $K_{\text{var}}$。第一步是為相關資產假設動態。講者採用一般的擴散過程:
$$dS_t = \mu_t S_t\, dt + \sigma_t S_t\, dW_t$$其中 $W_t$ 是標準布朗運動 Brownian Motion,$\mu_t$ 與 $\sigma_t$ 分別是飄移項與波動率項——注意 $\sigma_t$ 可以隨時間甚至隨機變化,並非常數,這是本推導比 Black-Scholes 框架更一般的地方。
我們要找的年化實現方差,定義為:
$$V = \frac{1}{T}\int_0^T \sigma_t^2\, dt$$問題是:方差不能直接交易。必須把這個積分轉化為市場上可觀察、可買賣的工具。
Ito 引理:對數變換分解實現方差
技巧是對價格過程取對數變換 Log Transformation。定義 $f(S_t) = \ln S_t$。幾何(乘法)動態取對數後變成加法動態,處理起來容易得多。由於 $\ln S_t$ 不顯含時間,應用 Ito 引理 Ito’s Lemma:
$$d\ln S_t = \frac{\partial f}{\partial S_t}\, dS_t + \frac{1}{2}\frac{\partial^2 f}{\partial S_t^2}\, (dS_t)^2$$兩個導數很容易求:一階導數是 $1/S_t$,二階導數是 $-1/S_t^2$。至於 $(dS_t)^2$,把標的動態平方後展開,再用隨機微積分的三條規則化簡:
$$dt^2 \to 0, \qquad dt\, dW_t \to 0, \qquad dW_t^2 \to dt$$最後一條正是二次變差 Quadratic Variation 的體現——布朗運動並非無限平滑,其隨機性必須按 $dt$ 的速度累積。三條規則之下,含 $dt^2$ 的首項與含 $dt\,dW_t$ 的交叉項消失,只剩:
$$(dS_t)^2 = \sigma_t^2 S_t^2\, dt$$代回 Ito 展開式,$S_t^2$ 與二階導數的 $1/S_t^2$ 相消,得到:
$$d\ln S_t = \frac{dS_t}{S_t} - \frac{1}{2}\sigma_t^2\, dt$$目標是隔離方差項。移項得 $\frac{1}{2}\sigma_t^2\, dt = \frac{dS_t}{S_t} - d\ln S_t$,兩邊由 $0$ 積分至 $T$。右邊第二項用微積分基本定理直接積出對數差,即 $\ln(S_T/S_0)$。再將全式乘以 \$2/T$:
$$\underbrace{\frac{1}{T}\int_0^T \sigma_t^2\, dt}_{=\,V} = \frac{2}{T}\left[\int_0^T \frac{dS_t}{S_t} - \ln\frac{S_T}{S_0}\right]$$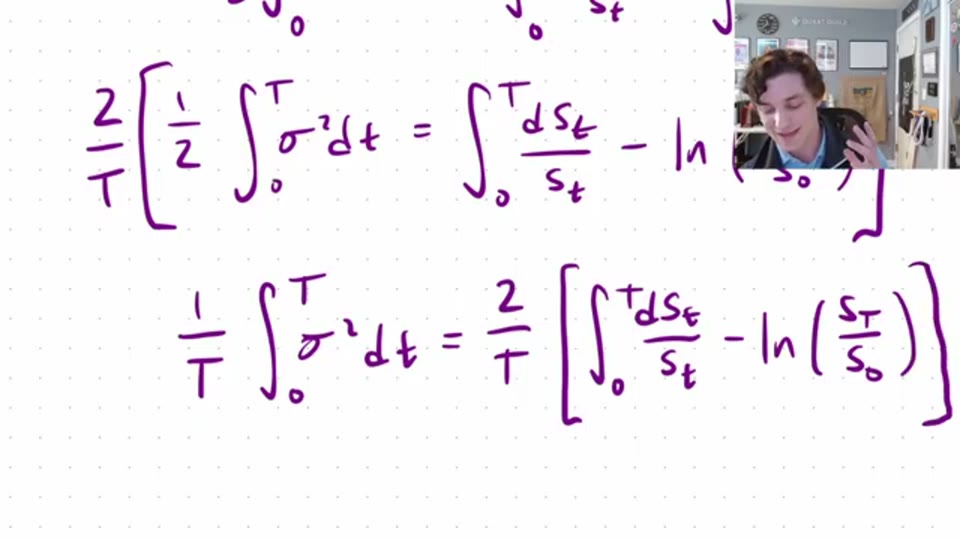
這一步為何重要?因為右邊兩項都是市場上可操作的東西:$\int_0^T dS_t/S_t$ 是一個連續再平衡的股票持倉(每時刻持有 $1/S_t$ 股,始終投資一個單位的金額),$\ln(S_T/S_0)$ 則是一份對數回報合約 Log Contract 的回報。實現方差被表示為一個可交易組合。
風險中性期望:股票持倉只賺無風險利率
按無套利定價,$K_{\text{var}}$ 等於 $V$ 在風險中性測度 Risk-Neutral Measure $\mathbb{Q}$ 下的期望:
$$K_{\text{var}} = \mathbb{E}^{\mathbb{Q}}[V] = \frac{2}{T}\left[\mathbb{E}^{\mathbb{Q}}\left(\int_0^T \frac{dS_t}{S_t}\right) - \mathbb{E}^{\mathbb{Q}}\left(\ln\frac{S_T}{S_0}\right)\right]$$關鍵在於測度變換 Change of Measure:由真實世界測度 $\mathbb{P}$ 轉到風險中性測度 $\mathbb{Q}$ 後,投資者不再因承擔風險而獲得補償,股票持倉的期望回報只剩下無風險利率 Risk-Free Rate $r$。由期望的線性性質,第一項在 $0$ 至 $T$ 累積的期望正好是 $rT$:
$$K_{\text{var}} = \frac{2}{T}\left[rT - \mathbb{E}^{\mathbb{Q}}\left(\ln\frac{S_T}{S_0}\right)\right]$$重活已經做完大半,但仍有一個障礙:對數回報合約在市場上並不存在,不能直接交易。
Carr–Madan 複製定理:用期權條帶複製對數回報
Carr–Madan 複製定理指出:任何二次可微的回報函數,都可以對某個任意參考點 $S_*$ 展開,表示為現金、遠期倉位,加上一個按行使價連續分佈的期權組合:
$$f(S_T) = f(S_*) + f'(S_*)\,(S_T - S_*) + \int_0^{S_*} f''(K)\,(K - S_T)^+\, dK + \int_{S_*}^{\infty} f''(K)\,(S_T - K)^+\, dK$$第三項是認沽期權 Put Option 的回報 $(K-S_T)^+$,第四項是認購期權 Call Option 的回報 $(S_T-K)^+$——權重都是二階導數 $f''(K)$。對我們的回報函數 $f(S_T) = -\ln(S_T/S_*)$,在 $S_*$ 處取值:
$$f(S_*) = -\ln 1 = 0, \qquad f'(S_*) = -\frac{1}{S_*}, \qquad f''(K) = \frac{1}{K^2}$$代入展開式:
$$-\ln\frac{S_T}{S_*} = -\frac{S_T - S_*}{S_*} + \int_0^{S_*} \frac{1}{K^2}(K - S_T)^+\, dK + \int_{S_*}^{\infty} \frac{1}{K^2}(S_T - K)^+\, dK$$右邊每一項都可交易:一個遠期式倉位,加上兩條以 $1/K^2$ 加權的「無限期權條帶」。對兩邊取風險中性期望,認購認沽回報的期望在折現後就是期權的市價 $C(K)$ 與 $P(K)$(乘以前向因子 $e^{rT}$);而 $\mathbb{E}^{\mathbb{Q}}[S_T] = S_0 e^{rT}$。
合併所有部分:隱含方差行使價公式
把各塊拼圖合起來之前,講者用了一個對數恆等式把結果推廣到任意樞紐點 $S_*$:由 $\ln(S_T/S_0) = \ln(S_T/S_*) + \ln(S_*/S_0)$,可以把原式中的對數改寫為相對於 $S_*$ 的對數加一個常數修正項。最終得到風險中性的方差掉期定價公式:
$$K_{\text{var}} = \frac{2}{T}\left[rT - \left(\frac{S_0}{S_*}e^{rT} - 1\right) - \ln\frac{S_*}{S_0} + e^{rT}\int_0^{S_*}\frac{P(K)}{K^2}\, dK + e^{rT}\int_{S_*}^{\infty}\frac{C(K)}{K^2}\, dK\right]$$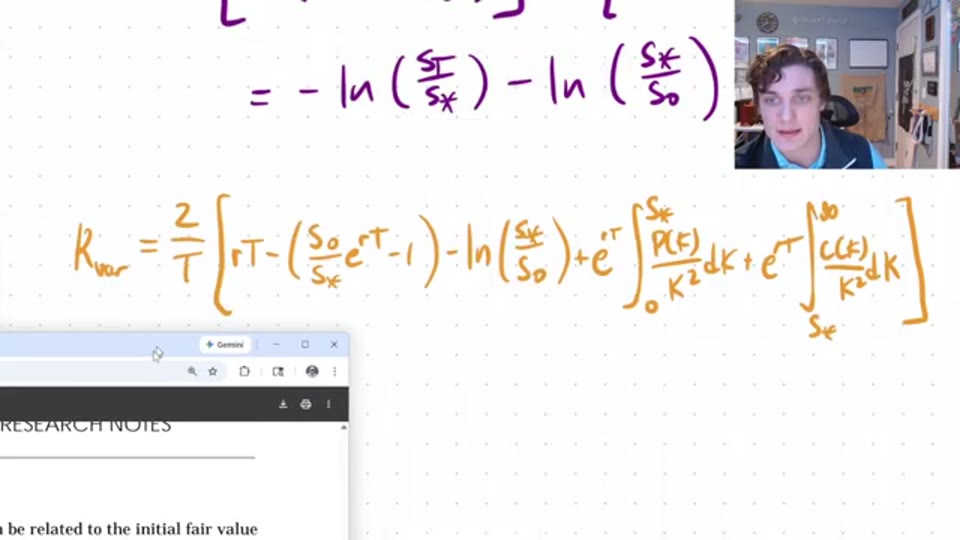
講者即場對照高盛 1999 年的量化策略筆記,證實推導結果與該文的隱含方差行使價公式一致——這是同一個無套利論證,必然得出同一個價格,否則套利機會便存在。
樞紐點 $S_*$ 與 VIX 的離散化實作
公式中 $S_*$ 稱為樞紐點 Hinge 或 Pivot,作用是把期權條帶一分為二:$S_*$ 以下用認沽、以上用認購,兩邊都是價外期權 Out-of-the-Money Options。為甚麼要這樣做?因為價內期權流動性差、交易成本高,實務上複製組合只想持有流動性好的價外期權。$S_*$ 的選取不失一般性——選不同樞紐點,前面的修正項會相應變化,最終價格不變。
現實中不存在無限連續的期權條帶,必須以有限個行使價離散化 Discretization 上述積分。講者指出,CBOE 構建 VIX 時正是採用這條公式的離散版本,並將 $S_*$ 選為「遠期價以下的第一個行使價」。高盛筆記與 CBOE 白皮書中的離散化細節,講者表示已在文字講義中記錄,影片中未逐一展開。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 這條公式的可貴之處在於「模型無關」。 推導只假設標的遵循一般擴散過程,$\sigma_t$ 可以是時間函數甚至隨機過程,結論依然成立。這與本站 Quant Theory 第 16 講的無套利定價 精神一致:定價靠複製與無套利,不靠預測。也正因如此,方差掉期價格被視為「市場對未來波動率的共識」,而非某個模型的輸出。
- 連續再平衡與無限條帶都是理想化假設。 實務上,$dS_t/S_t$ 的連續再平衡在跳空與離散交易下會有跟蹤誤差;期權條帶只能用有限行使價截斷,深度價外期權報價稀疏,尾部複製尤其粗糙。公式給出的是理論公平價,實際成交價還包含造市商的風險溢價與成本。
- 「方差可加、波動率不可加」是理解 VIX 類產品的鑰匙。 講者點到即止的一點其實影響深遠:方差掉期的線性結構令它易於對沖與定價,而波動率掉期(以 $\sigma$ 而非 $\sigma^2$ 結算)涉及凹性修正,定價要依賴模型。讀者若對對數回報的性質不熟,可先重溫本站對數回報補充講。
- 資料時效提醒: 影片於 2026 年 2 月上載,引用的方法論(Carr–Madan 定理、高盛 1999 年筆記、VIX 計算框架)均屬成熟文獻,長期有效;但 VIX 的具體計算細則以 CBOE 當時公佈的白皮書為準。
名詞解釋
- 方差 Variance:隨機變量偏離其均值的期望平方距離;方差掉期的相關資產。
- 波動率 Volatility:資產回報的分散程度,方差的平方根,常以年化百分比表示。
- 掉期 Swap:雙方約定交換現金流的衍生合約;方差掉期交換的是實現方差與固定行使價之差。
- 遠期合約 Forward Contract:約定未來指定日期以預定價格買賣資產的場外合約,雙方均有履約義務。
- 無套利 No Arbitrage:不存在無風險獲利機會的定價原則,是風險中性定價的基礎。
- 認購期權 Call Option:賦予持有人以指定行使價買入資產之權利的合約。
- 認沽期權 Put Option:賦予持有人以指定行使價賣出資產之權利的合約。
- 無風險利率 Risk-Free Rate:理論上無違約風險的投資回報率,風險中性世界裏所有資產的期望回報率。
常見問題 FAQ
方差掉期和波動率掉期有甚麼分別?
方差掉期以方差(波動率的平方)結算,波動率掉期以波動率本身結算。分別不只是單位:方差對時間具可加性,令方差掉期可以用模型無關的靜態期權組合精確複製;波動率是方差的平方根,涉及凹性修正,定價必須依賴具體模型假設。市場上方差掉期遠比波動率掉期常見,VIX 的計算亦建基於方差掉期的定價公式。
為甚麼複製對數回報需要用 $1/K^2$ 加權的期權?
這來自 Carr–Madan 複製定理:任何二次可微回報函數的期權複製權重,正是該函數對行使價的二階導數。對數回報函數 $-\ln(S_T/S_*)$ 的二階導數是 $1/K^2$,所以愈深價外的期權權重愈小——這與直覺吻合:深度價外期權對整體回報的貢獻快速遞減,但尾部的少量權重不可完全省略,這正是實務離散化的誤差來源之一。
VIX 和方差掉期定價公式是甚麼關係?
VIX 的計算方法本質上就是這條公式的離散化版本:用標普 500 指數期權鏈上可觀察的認沽認購價格,按 $1/K^2$ 加權求和(代替連續積分),樞紐點 $S_*$ 取遠期價以下的第一個行使價,再開平方並年化,得出以波動率點表示的 30 天隱含波動率指標。換言之,VIX 可理解為一份 30 天虛擬方差掉期的公平行使價。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: