Markovian Lifting 如何解決粗糙波動率難題:由 Rough Heston 到有限維近似|Quant Math 第 12 講筆記
第 12 課・共 14 課
目錄
這是 Roman Paolucci 量化金融數學系列第 12 講的筆記,處理的是當代波動率建模的前沿課題。2014 年 Gatheral 等人的實證研究指出「波動率是粗糙的」——對數波動率的路徑行為接近 Hurst 指數遠小於 $1/2$ 的分數布朗運動。以 Rough Heston 模型為代表的粗糙波動率 Rough Volatility 模型能極佳地擬合期權偏斜,但代價是過程非馬可夫 Non-Markovian:每走一步都要回看整條歷史路徑,模擬成本以 $N^2$ 增長,更失去仿射結構,無法使用快速傅立葉變換(FFT)等準解析定價工具。本講介紹的 Markovian Lifting 正是破解之法:把冪律核表示為無限個均值回歸過程的疊加,再截斷為有限個,用一組有限的馬可夫狀態變量近似整條路徑依賴。
學習重點
- 馬可夫性質的價值:生成下一步只需當前狀態,模擬高效且保留仿射結構;非馬可夫過程要回看整條路徑,計算上極其昂貴。
- 狀態空間擴張的思想:把「狀態」由單點擴充為多點組合,可以在擴張後的空間裏恢復馬可夫性質——但若直接擴充到整條路徑,便失去簡化意義。
- 冪律核的積分表示:利用 Gamma 函數定義與變量代換,$t^{\alpha-1}$ 可寫成 $x^{-\alpha}e^{-xt}$ 的連續疊加——指數核對應 Ornstein-Uhlenbeck 過程。
- 半群性質是馬可夫性的代數根源:$e^{a+b}=e^a e^b$ 使 OU 過程的增量只依賴當前狀態;冪律核沒有此性質,因此路徑依賴。
- 離散化與幾何網格:以幾何級數 $x_i = r^i$ 取節點處理 $t \to 0$ 時核函數的奇異性,權重 $w_i$ 有閉式解,並可用 Euler 反射公式 $\Gamma(\alpha)\Gamma(1-\alpha) = \pi/\sin(\pi\alpha)$ 加速計算。
- Lift 後的收穫:無限維 Volterra 過程被 $n$ 個仿射馬可夫過程近似,模擬由 $N^2$ 降至線性,FFT 定價與模型校準重新可行。
詳細筆記
馬可夫性質:由一條布朗路徑說起
講者先用一條布朗運動樣本路徑建立直觀。馬可夫性質 Markov Property 指:生成過程的下一步,只需知道當前狀態,無須回看歷史。以離散形式寫出:
$$P(X_{t+1} = i \mid X_t, X_{t-1}, \dots, X_0) = P(X_{t+1} = i \mid X_t)$$條件中當前狀態之前的全部資訊,對轉移概率毫無影響。這性質在模擬上極有價值:每走一步只需記住一個數字,而且有整套數學工具(求條件期望、解期權價格等)可供使用。
問題在於,近年文獻發現某些本以為可用馬可夫模型近似的對象——典型是波動率——其實用非馬可夫模型刻畫更佳。生成下一步真的需要整條路徑,於是計算出現樽頸,仿射結構亦隨之喪失。
狀態空間擴張:Lift 的幾何直觀
補救思路是擴張狀態空間 Expanding the State Space。如果當前狀態不只是一個點,而是 $X_t$ 與 $X_{t-1}$ 兩點的組合呢?定義複合狀態 $Z_t = (X_t, X_{t-1})$,則:
$$P(Z_{t+1} = i \mid Z_t, Z_{t-1}, \dots, Z_0) = P(Z_{t+1} = i \mid Z_t)$$馬可夫性質在擴張後的空間裏恢復了。但講者隨即指出:若把狀態擴張到整條路徑 $(X_t, X_{t-1}, \dots, X_0)$,這不再是簡化假設——你只是把全部歷史塞進「狀態」裏,計算效率一點也沒有改善。狀態空間亦不限於時間維度:可以加入另一條過程(例如一條均值回歸路徑)作為狀態分量,只要各分量內部保留馬可夫結構。
Markovian Lifting 的目標由此明確:與其任意地向過去擴張,不如尋找一組正交的、各自保持馬可夫性質的過程,以有限維方式近似那段路徑依賴,兼得效率與粗糙動態。
Rough Heston 模型:路徑依賴的元兇
講者寫出 Rough Heston 模型的方差過程:
$$V_t = V_0 + \int_0^t K(t-s)\,\lambda(\theta - V_s)\, ds + \int_0^t K(t-s)\,\nu\sqrt{V_s}\, dW_s$$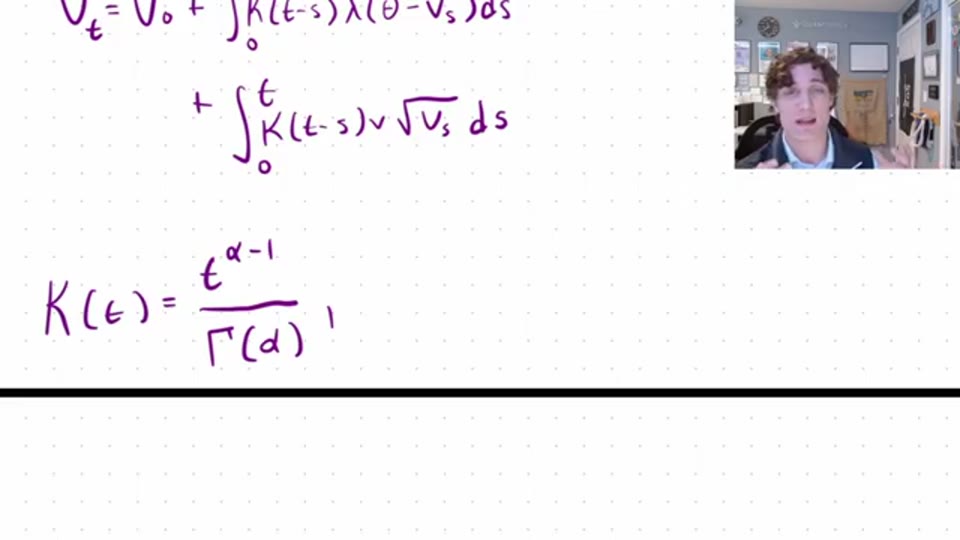
注意兩個積分裏的 Volterra 核 $K(t-s)$:它決定過程的自協方差結構,令當前值依賴整段歷史——這正是非馬可夫結構的元兇。粗糙模型選用分數核 Fractional Kernel:
$$K(t) = \frac{t^{\alpha-1}}{\Gamma(\alpha)}, \qquad \alpha = H + \frac{1}{2}, \qquad 0 < H < 1$$其中 $H$ 是 Hurst 指數 Hurst Parameter,$\Gamma$ 是 Gamma 函數。這個冪律形式正是 Gatheral 建議的粗糙動態。講者強調:當然可以不用分數核,但那就失去了推廣的意義。當務之急是把這個核變換成可以近似的形態。
第一步:冪律核的指數積分表示
由 Gamma 函數的定義出發(因 $\alpha < 1$,$1-\alpha > 0$,積分收斂):
$$\Gamma(1-\alpha) = \int_0^{\infty} u^{-\alpha} e^{-u}\, du$$作代換 $u = xt$(故 $du = t\, dx$,積分限不變):
$$\Gamma(1-\alpha) = \int_0^{\infty} x^{-\alpha} t^{-\alpha} e^{-xt}\, t\, dx = t^{1-\alpha}\int_0^{\infty} x^{-\alpha} e^{-xt}\, dx$$兩邊同除以 $t^{1-\alpha}\,\Gamma(1-\alpha)$,指數符號翻轉,得到關鍵表示:
$$t^{\alpha-1} = \frac{1}{\Gamma(1-\alpha)}\int_0^{\infty} x^{-\alpha} e^{-xt}\, dx$$冪律動態被改寫為無限多個指數衰減核 $e^{-xt}$ 的疊加——而指數衰減正是 Ornstein-Uhlenbeck 過程 OU Process(均值回歸過程)的核。這就是 Lifting 的基礎:粗糙動態可以用一族馬可夫過程表示。
第二步:半群性質——OU 過程為何是馬可夫的
代數上的原因是指數的半群性質 Semigroup Property:$e^{a+b} = e^a \cdot e^b$。講者用單個 OU 型過程驗證。定義:
$$U_i(t) = \int_0^t e^{-x_i(t-s)}\, dZ_s$$考察它在 $t + \Delta t$ 的值:把積分拆為 $0$ 至 $t$ 與 $t$ 至 $t+\Delta t$ 兩段,並對第一段應用半群性質分解 $e^{-x_i(t+\Delta t - s)} = e^{-x_i \Delta t} \cdot e^{-x_i(t-s)}$。第一個因子不含 $s$,可提出積分之外,而剩下的積分正是 $U_i(t)$ 本身:
$$U_i(t + \Delta t) = e^{-x_i \Delta t}\, U_i(t) + \int_t^{t+\Delta t} e^{-x_i(t+\Delta t-s)}\, dZ_s$$增量只依賴當前狀態 $U_i(t)$ 與一個新的隨機衝擊——無須回看 $0$ 至 $t$ 的整條路徑。這就是馬可夫結構。反觀冪律核:$(t + \Delta t - s)^{\alpha-1} \neq (\Delta t)^{\alpha-1},(t-s)^{\alpha-1}$,半群性質不成立,增量必然依賴整段歷史。兩相對照,指數表示的價值一目了然。
第三步:離散化核函數
回到核函數。代入新表示,並記常數 $c_\alpha = \dfrac{1}{\Gamma(\alpha)\,\Gamma(1-\alpha)}$:
$$K(t) = \frac{t^{\alpha-1}}{\Gamma(\alpha)} = c_\alpha \int_0^{\infty} x^{-\alpha} e^{-xt}\, dx$$講者順帶給出一個實用技巧——Euler 反射公式 Euler’s Reflection Formula:
$$\frac{1}{\Gamma(\alpha)\,\Gamma(1-\alpha)} = \frac{\sin(\pi\alpha)}{\pi}$$數值計算上比直接求兩個 Gamma 函數更高效。
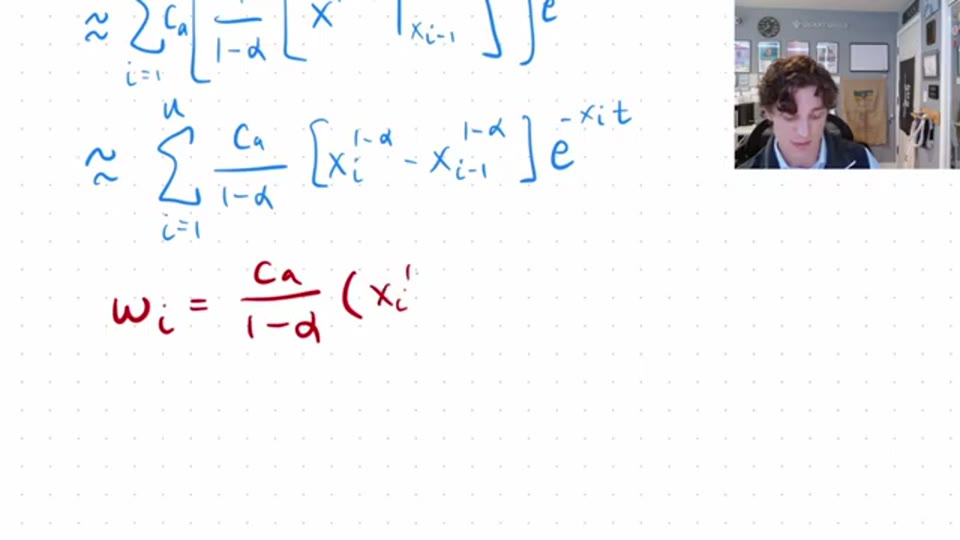
把積分切成 $n$ 個區間 $[x_{i-1}, x_i]$ 求和近似,並在每個區間內把 $e^{-xt}$ 近似為 $e^{-x_i t}$(提出積分之外)。剩下的 $\int x^{-\alpha}dx$ 有閉式原函數 $\frac{x^{1-\alpha}}{1-\alpha}$,於是:
$$K(t) \approx \sum_{i=1}^{n} \frac{c_\alpha}{1-\alpha}\left[x_i^{1-\alpha} - x_{i-1}^{1-\alpha}\right] e^{-x_i t} = \sum_{i=1}^{n} w_i\, e^{-x_i t}$$其中權重 $w_i = \dfrac{c_\alpha}{1-\alpha}\left(x_i^{1-\alpha} - x_{i-1}^{1-\alpha}\right)$。
一個敏銳的讀者會發現問題:$\lim_{t \to 0} K(t) = \infty$,核函數在原點有奇異性,對數值模擬構成挑戰。處理方法是讓節點按幾何級數分佈:$x_i = r^i$($r$ 為某常數)。這意味着部分 OU 過程的回歸速度極快,正好吸收 $t \to 0$ 處的爆發行為。
第四步:Lift 後的 Rough Heston——增量不再回望
把離散核 $K^n(t-s) = \sum_i w_i e^{-x_i(t-s)}$ 代入方差過程的積分。由於積分與求和都是線性算子,可以交換次序:
$$V_t \approx V_0 + \sum_{i=1}^{n} w_i \int_0^t e^{-x_i(t-s)}\, dZ_s = V_0 + \sum_{i=1}^{n} w_i\, U_i(t)$$(此處以擴散項演示;飄移項的處理相同。)對輔助過程 $U_i(t)$ 應用 Ito 公式:
$$dU_i(t) = e^{-x_i(t-t)}\, dZ_t + \left(\int_0^t -x_i\, e^{-x_i(t-s)}\, dZ_s\right) dt = dZ_t - x_i\, U_i(t)\, dt$$第一項的指數歸一,第二項提出 $-x_i$ 後正是 $U_i(t)$ 本身。結果是一個標準 OU 微分方程:增量裏再沒有 $t-s$,再沒有回望路徑起點——只有當前狀態 $U_i(t)$ 與新的布朗增量 $dZ_t$。
Markovian Lifting 的意義與應用
講者總結整個論證的收穫:
- 仿射結構恢復:無限維的 Volterra 過程被 $n$ 個各自仿射的馬可夫過程近似,快速傅立葉變換 FFT 等準解析定價工具重新可用。
- 模擬效率:路徑模擬由 $N^2$ 的二次複雜度降至線性。
- 模型校準:上述兩點合起來,令粗糙模型可以實際校準到流動性期權的偏斜上——這正是業界採用 Lifting 的核心動機。
講者舉了一個實例:他一位前同事最近發表的 Quadratic Rough Heston+ 模型論文,專門處理零到期日(0DTE)期權極陡的偏斜,正是使用本講推導的 Lifting(論文中記作 $J$ 過程的一組正交馬可夫過程)來近似分數核。該模型因額外的 boost 項不能直接用 FFT 求價,但 Lifting 仍令模擬大幅提速——即使沒有準解析解,效率收益依然實在。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- Lifting 是近似,不是免費午餐。 把 $t^{\alpha-1}$ 換成 $n$ 個指數核,在極短與極長期限上必有截斷誤差;節點數 $n$、幾何比率 $r$ 的選擇直接影響擬合質素與計算成本。講者集中講「為何可行」,實作層面的誤差控制(網格設計、$n$ 要取多大)影片未有展開,引用時宜查閱 Abi Jaber 與 El Euch 等原始文獻的收斂分析。
- 「粗糙」是實證主張,模型選擇仍要成本觀念。 Gatheral 2014 年的「volatility is rough」引發整個模型家族的推廣,但粗糙模型的價值在於擬合偏斜——尤其是短限期權——而非預測。這與本站 Quant Theory 課程反覆強調的穩健性原則 呼應:模型愈複雜,愈要問多出的參數是否換來樣本外的解釋力。Lifting 的貢獻正在於把複雜度的計算成本壓低,令「多幾個狀態變量」變得負擔得起。
- 半群性質這一節值得反覆咀嚼。 整個推導的核心其實是一句中學代數:$e^{a+b} = e^a e^b$。馬可夫性、OU 過程、仿射結構、FFT 可解性,全部繫於指數函數這一性質;冪律核缺少它,所以路徑依賴。理解了這一層,再看 Heston 類模型(可對照本系列第 7 講的 Heston 與 FFT 筆記脈絡)與粗糙版本的差異,就不再是背公式,而是看到同一結構的兩種命運。
- 資料時效提醒: 影片於 2026 年 3 月上載。Markovian Lifting 自 2018 年 Abi Jaber–El Euch 的 Volterra Heston 成果起已屬成熟方法,文中提及的 Quadratic Rough Heston+ 則屬新近研究;0DTE 期權建模仍在快速演變,具體模型細節以原始論文為準。
名詞解釋
- 波動率 Volatility:資產回報的分散程度;粗糙波動率模型主張其路徑比分數布朗運動刻畫的更「粗糙」。
- 核函數 Kernel Function:在積分中為歷史值分配權重的函數;Volterra 核 $K(t-s)$ 令過程帶記憶。
- 均值回歸 Mean Reversion:變量偏離長期均值後被拉回的特性;OU 過程是其標準連續時間模型。
- 蒙地卡羅模擬 Monte Carlo Simulation:以大量隨機抽樣路徑估計分佈與價格的數值方法;非馬可夫過程的模擬成本特別高。
- 期權 Option:賦予持有人以指定價格買賣資產之權利的衍生合約;粗糙模型的主要校準對象是期權隱含波動率偏斜。
- 公平價值 Fair Value:在無套利框架下工具的理論價格;仿射結構令公平價值可用 FFT 快速求得。
常見問題 FAQ
為甚麼非馬可夫模型的模擬成本是 $N^2$?
馬可夫過程每走一步只需當前狀態,$N$ 步模擬的工作量與 $N$ 成正比。非馬可夫的 Volterra 型過程每一步都要對整段歷史 $0$ 至當前時刻做卷積積分,第 $k$ 步的計算量與 $k$ 成正比,累計便是 $1+2+\cdots+N \sim N^2/2$。路徑數以萬計時,這個平方項足以令校準變得不切實際——Markovian Lifting 正是把每步的「回看」換成 $n$ 個狀態變量的更新,恢復線性增長。
Markovian Lifting 會改變模型的粗糙性質嗎?
不會在本質上改變,但只是近似。離散核 $\sum_i w_i e^{-x_i t}$ 在中等時間尺度上逼近冪律核 $t^{\alpha-1}$,因此樣本路徑的粗糙程度(由 $H$ 主導)大體保留;誤差集中在極端尺度——$t \to 0$ 的奇異區與 $t \to \infty$ 的尾部,分別受幾何網格的密度與最大節點 $x_n$ 控制。節點愈多、網格設計愈好,近似愈精確,代價是狀態維度上升。
Euler 反射公式在這裏起甚麼作用?
核函數表示中的常數 $c_\alpha = 1/[\Gamma(\alpha)\Gamma(1-\alpha)]$ 需要計算兩個 Gamma 函數。Euler 反射公式 $\Gamma(\alpha)\Gamma(1-\alpha) = \pi/\sin(\pi\alpha)$ 把這個乘積化為一個三角函數,即 $c_\alpha = \sin(\pi\alpha)/\pi$。對數值實作而言,這避免了 Gamma 函數在極端參數下的精度與速度問題,是講者特別點出的實用技巧。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: