算術與幾何布朗運動大師班:SDE 求解、分佈與模擬全拆解|Quant Math 第 13 講筆記
第 13 課・共 14 課
目錄
這是 Roman Paolucci 量化金融數學系列第 13 講的筆記。講者開場有一個精彩比喻:在金融衍生工具定價裏,布朗運動 Brownian Motion 是引擎,但駕駛甚麼車由你選擇——而算術布朗運動 Arithmetic Brownian Motion(ABM)與幾何布朗運動 Geometric Brownian Motion(GBM)是兩部反覆出現的基本型號。本講以 masterclass 形式完整處理這兩個隨機過程:由模擬路徑的視覺直觀出發,逐步進入隨機微分方程(SDE)的結構、求解方法與解的分佈,最後討論大數定律下模擬的漸近收斂。兩者的分別看似只是一個 $S_t$ 因子,卻造成線性與複合增長、可負與不可負、正態與對數正態的根本分歧。
學習重點
- 核心分別只有一個:ABM 是加法動態(增量與當前價格無關),GBM 是乘法動態(增量按當前價格縮放)——正如單利與複利之別。
- 分佈不同:ABM 在任何時點服從正態分佈,可以取負值;GBM 服從對數正態分佈,價格永遠為正。
- ABM 的解:$S_T = S_0 + \mu T + \sigma(W_T - W_0)$,均值 $S_0 + \mu T$、方差 $\sigma^2 T$,兩者皆隨時間線性增長。
- GBM 的解:經對數變換與 Ito 引理化為 ABM 求解,得 $S_T = S_0 e^{(\mu - \frac{1}{2}\sigma^2)T + \sigma W_T}$,$-\frac{1}{2}\sigma^2$ 正是波動率拖累。
- 模擬的本質:隨機過程是按時間索引的隨機變量序列;集合平均 Ensemble Average 隨路徑數增加依大數定律收斂到理論分佈。
詳細筆記
視覺直觀:線性增長與複合增長
講者以 Python 模擬開場:左邊 ABM、右邊 GBM,各畫一批樣本路徑。分別一望即知——ABM 的所有路徑圍繞一條直線趨勢,GBM 的路徑則圍繞一條向上彎曲的曲線。算術即加法:每一步的增長與價格水平無關,如同單利,不是「增長之上的增長」。幾何即乘法:每一步都相對於上一步的價格計算,如同複利——利息再投資,於是出現曲率與凸性。
GBM 的模擬還暴露了另一現象:少數路徑出現極端爆升,「少數人的經歷不是多數人的經歷」。算術平均(圖中綠線)對這些離群路徑敏感;幾何平均(虛線)才反映典型路徑的水平。兩條均值線之間的差距,正是後面推導中會正式出現的波動率拖累 Volatility Drag。
講者強調一個容易遺忘的本質:隨機過程不過是按時間索引的一串隨機變量。每模擬一步,就是從一個分佈抽一次樣,再把結果黏成一條路徑。ABM 每一步從正態分佈 Normal Distribution 抽樣——價格可以為負;GBM 每一步從對數正態分佈 Lognormal Distribution 抽樣——價格不可能為負。後者符合股價不能低於零的現實;但講者提醒,商品價格曾因儲存成本等原因變成負數(如 2020 年前後的原油),那種場合 ABM 反而是更合理的選擇。
兩個分佈還有一個共同特徵:時變。即使參數 $\mu$、$\sigma$ 固定不變,分佈的均值與方差都隨時間縮放——時間愈久,累積的飄移愈多、不確定性愈大,分佈便向右移並拉闊。
增量層面的分別
若不看「由零跳到未來某時點」的大步,只看相鄰一小步的增量 Increment:
- ABM:只要步長固定,每個增量的分佈完全一樣(同一個正態分佈),把增量累加便得到路徑。
- GBM:增量是從分佈抽樣後再按當前價格縮放,所以是一連串不斷平移與縮放的對數正態分佈——時間愈後,步子的潛在幅度愈極端,這正是尾部爆升路徑的來源。
一句話總結:ABM 是加法的、可為負、無複合增長;GBM 是乘法的、不可為負、有複合增長。
ABM 的 SDE 與求解
ABM 的隨機微分方程只有三個部分——左邊是股價的微小變化,右邊分解為飄移 Drift(確定性)與衝擊 Shock(隨機,由布朗運動驅動,按 $\sigma$ 縮放):
$$dS_t = \mu\, dt + \sigma\, dW_t$$飄移完全確定:$\mu$ 是常數,$dt$ 是微小時間步。衝擊不可預測,一次足夠負的抽樣可以把整個增量拖成負值。求解這條 SDE 只需兩邊由 $0$ 積分至 $T$:
$$S_T - S_0 = \mu T + \sigma\,(W_T - W_0)$$右邊除了布朗增量 Brownian Increment $W_T - W_0$ 之外全部已知:$S_0$ 是今日價格,$\mu$、$\sigma$ 是選定或估計的參數,$T$ 是模擬時限。由定義,布朗增量服從均值零、方差等於時間步的正態分佈:
$$W_T - W_0 \sim \mathcal{N}(0,\, T)$$因此 $S_T$ 是一個經平移與縮放的正態隨機變量。取期望(期望算子線性,增量的期望為零):
$$\mathbb{E}[S_T] = S_0 + \mu T$$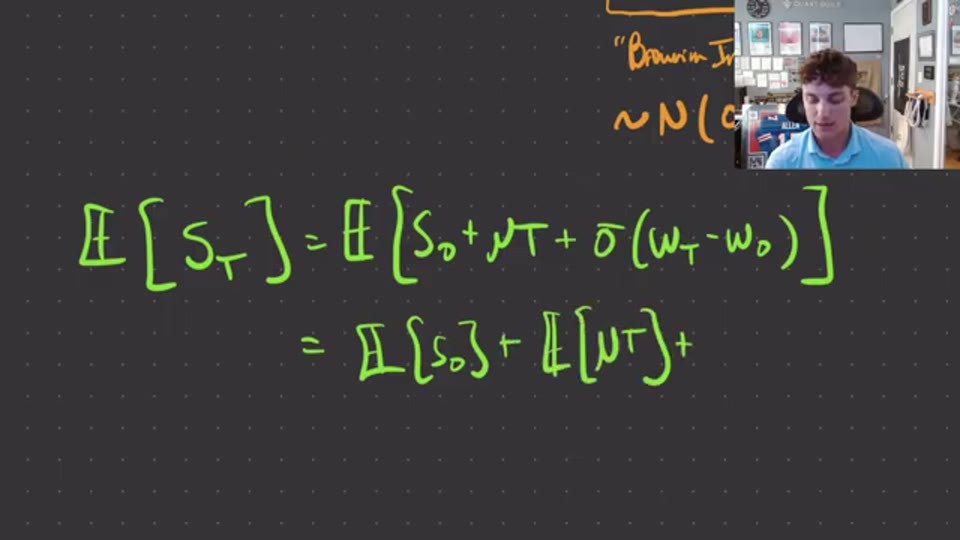
取方差時,確定性項不影響方差而直接剔除,$\sigma$ 提出後平方:
$$\text{Var}(S_T) = \sigma^2\, \text{Var}(W_T - W_0) = \sigma^2 T$$合起來,ABM 的解是:
$$S_T \sim \mathcal{N}\left(S_0 + \mu T,\; \sigma^2 T\right)$$均值與方差都隨 $T$ 線性增長——時間愈久,價格的分佈愈闊、重心移得愈遠。講者補充一個重要觀念:模型的目的從來不是預測你將走哪條路徑(那是隨機的),而是給出期望——在選定的模型與參數下,對未來的最佳估計。
GBM 的 SDE:乘法動態帶來的積分障礙
GBM 的方程只多了兩個 $S_t$:
$$dS_t = \mu S_t\, dt + \sigma S_t\, dW_t$$飄移項與衝擊項現在都相對於當前價格縮放——這就是複合增長的來源。但若照 ABM 的方法直接積分,馬上碰壁:$S_t$ 本身是要解的未知過程,積分號內不能留着它。需要先把乘法動態化回加法動態——取對數。
定義 $X_t = \ln S_t$。若能解出 $X_t$,取指數便還原 $S_t$。但 $X_t$ 是隨機過程的(時間依賴)函數,求其微分必須用 Ito 引理:
$$dX_t = \frac{\partial f}{\partial t}\, dt + \frac{\partial f}{\partial S_t}\, dS_t + \frac{1}{2}\frac{\partial^2 f}{\partial S_t^2}\, (dS_t)^2$$(隨機微積分規則 $dt^2 \to 0$、$dt\,dW_t \to 0$ 令時間二階項與交叉項消失;布朗運動有二次變差,$dW_t^2 \to dt$,否則隨機性無法在連續時間中累積。)
三個偏導數:$f$ 不顯含時間,$\partial f/\partial t = 0$;$\partial f/\partial S_t = 1/S_t$;$\partial^2 f/\partial S_t^2 = -1/S_t^2$。再求 $(dS_t)^2$:把 GBM 動態平方展開,$dt^2$ 項與交叉項按規則消失,只剩:
$$(dS_t)^2 = \sigma^2 S_t^2\, dt$$代入 Ito 展開:
$$dX_t = \frac{1}{S_t}\left(\mu S_t\, dt + \sigma S_t\, dW_t\right) - \frac{1}{2}\cdot\frac{1}{S_t^2}\cdot \sigma^2 S_t^2\, dt = \left(\mu - \frac{1}{2}\sigma^2\right) dt + \sigma\, dW_t$$$S_t$ 全部消去——這正是對數變換的魔法:GBM 的對數是一條 ABM,只是「有效飄移」由 $\mu$ 變成 $\mu - \frac{1}{2}\sigma^2$。這個 $-\frac{1}{2}\sigma^2$ 就是開頭模擬中算術平均與幾何平均之差的來源:波動率拖累。
GBM 的解:對數正態分佈
既然化成了 ABM,照方抓藥積分:
$$X_T = X_0 + \left(\mu - \frac{1}{2}\sigma^2\right) T + \sigma\,(W_T - W_0)$$把 $X_t = \ln S_t$ 代回,兩邊取指數(利用 $e^{a+b} = e^a e^b$ 拆分,$e^{\ln S_0} = S_0$):
$$S_T = S_0\, \exp\left[\left(\mu - \frac{1}{2}\sigma^2\right) T + \sigma W_T\right]$$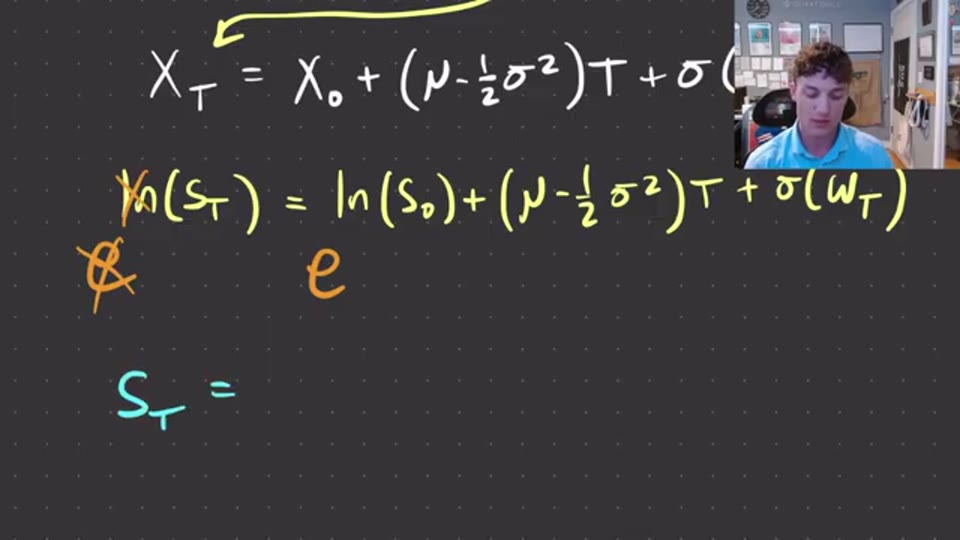
取指數前是正態分佈,取指數後便是對數正態分佈:
$$\ln S_T \sim \mathcal{N}\left(\ln S_0 + \left(\mu - \tfrac{1}{2}\sigma^2\right) T,\; \sigma^2 T\right)$$至此我們知道 GBM 股價在任何時點 $T$ 的完整分佈——模擬時無論取一大步還是逐小步累積,都有理論依據。
漸近收斂:大數定律與結構斷裂的警示
有了理論解,模擬的意義是驗證與應用。講者示範集合平均 Ensemble Average:固定一個時點,對所有模擬路徑取橫截面平均;路徑數增加時,依大數定律 Law of Large Numbers,樣本均值、方差以至整個經驗分佈(直方圖)都收斂到理論分佈——ABM 收斂到正態,GBM 收斂到對數正態,且對任何中間時點的橫截面同樣成立。
但講者以一個「第 22 條軍規」式的提醒作結:若已知總體參數,何必模擬?實務上參數要由數據估計(如最大似然法,超出本講範圍)。更根本的警告是:真實市場的數據生成過程不會保持不變——結構斷裂 Structural Breaks 真實存在,背後是會做生意、會產生現金流的公司,不是不變的理論分佈。這正是這些 SDE 更適合用於衍生工具定價、多於預測資產價格走向的原因。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 「複利 vs 單利」是記住兩個模型的最短鑰匙。 ABM 的飄移是固定的 $\mu\,dt$,GBM 的是 $\mu S_t\,dt$——多一個 $S_t$,期望便由直線變成指數曲線。這與本站 Quant Theory 第 7 講由百分比回報講到複利 的脈絡完全同構:回報的定義方式(簡單回報 vs 對數回報)決定了模型的動態是加法還是乘法,可與對數回報補充講對照閱讀。
- 波動率拖累是「平均回報」與「典型回報」之別,不是筆誤。 $-\frac{1}{2}\sigma^2$ 令對數回報的期望低於算術回報的期望,波動率愈高拖累愈大。實務啟示:高波動資產即使算術期望回報相同,長期複合增長率會更低——這是數學恆等式層面的結論,不構成任何操作建議。
- GBM 是定價模型的起點而非終點。 常數 $\mu$、$\sigma$、正態增量、價格連續——這些假設在真實市場都不嚴格成立(有跳空、有波動率聚集),本系列後面的 Heston、粗糙波動率課題正是逐一放鬆它們。但正如講者在 Black-Scholes 推導課(第 14 講)所言:假設 GBM 的目的不是聲稱市場如此,而是提供一個可處理的定價框架。
- 資料時效提醒: 影片於 2026 年 7 月上載。ABM/GBM 屬教科書級成熟內容,長期有效;講者提及的負油價案例(2020 年)說明模型選擇要配合資產特性,屬歷史事例而非近期市況。
名詞解釋
- 波動率 Volatility:資產回報的分散程度;在 GBM 中同時決定路徑的擴散幅度與波動率拖累的大小。
- 方差 Variance:隨機變量偏離均值的期望平方距離;ABM 與 GBM(對數)的方差皆隨時間線性增長。
- 對數回報 Log Return:價格比值的對數;GBM 的對數回報服從正態分佈,是量化研究的標準選擇。
- 複利效應 Compounding:利息再投資產生的增長之上增長;GBM 的乘法動態正是連續複利的隨機版本。
- 蒙地卡羅模擬 Monte Carlo Simulation:以大量隨機路徑抽樣估計分佈的方法;本講用它驗證 SDE 解的理論分佈。
- 詹森不等式 Jensen’s Inequality:凸(凹)函數的期望與期望的函數之間的不等關係;波動率拖累的數學根源。
常見問題 FAQ
GBM 解中的 $-\frac{1}{2}\sigma^2$ 是從哪裏來的?
它來自 Ito 引理的二階項。對 $S_t$ 取對數後,二階導數 $-1/S_t^2$ 與 $(dS_t)^2 = \sigma^2 S_t^2 dt$ 相乘產生 $-\frac{1}{2}\sigma^2 dt$。經濟含義是波動率拖累:幾何(複合)平均回報必然低於算術平均回報,差距約為方差的一半。這也解釋了模擬中算術均值線與幾何均值線的持續分離。
既然 GBM 比較貼近現實,ABM 還有甚麼用?
兩個主要場景。第一,可為負值的標的:商品價格在極端情況下可以為負(講者舉了原油的歷史案例),利率、價差等本身可取負值的量也適合加法模型——利率領域的 Vasicek 類模型便是 ABM 思路上加均值回歸。第二,ABM 結構簡單,積分即解,常作為教學與推導其他模型(如本講用它解 GBM)的墊腳石。
模擬很多條路徑就能「預測」股價嗎?
不能。蒙地卡羅模擬收斂到的是模型假設下的理論分佈,不是真實未來。若 $\mu$、$\sigma$ 估錯,或市場出現結構斷裂令數據生成過程改變,再精確的模擬也只是精確地回答了錯誤的問題。講者的定位很清楚:這類 SDE 的恰當用途是為衍生工具定價(在風險中性測度下求期望),而非預測價格走向。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: