805% 回測背後:三 EMA 趨勢策略與 Monte Carlo 模擬驗證實戰
第 16 課・共 18 課
目錄
回測做出 805% 回報的策略,究竟有多少是實力、多少是運氣?本課筆記整理自 Algo-trading with Saleh 的教學影片:講者 Saleh 把一套三條指數移動平均線 EMA 加 ADX 濾網的趨勢跟蹤策略交給 GPT 轉成 Python 代碼回測,標題的「805%」屬特定時段與倉位設定下的回測教學案例,並非實盤承諾。影片真正有價值的部分,是他用 Monte Carlo 模擬對回測結果做的兩重壓力測試——這套驗證思路,比策略本身更值得學。
學習重點
- 策略結構:三條 EMA(30、46、80)排列確認趨勢方向,ADX 高於 43 確認趨勢強度,4 小時圖波段操作,屬慢半拍的趨勢跟蹤,近似海龜策略的取態。
- 出場與倉位:止損設於入場價減 1.8 倍 ATR,止盈設於加 3.3 倍 ATR,贏的時候贏得比輸的多;每宗交易固定承受本金 5% 風險,必要時動用有限槓桿。
- GPT 生成代碼要逐行覆核:模型會「加料」——自動寫出多餘的提前平倉邏輯與撤單方法,講者逐段核對後刪除,證明 LLM 產物不能直接信任。
- Monte Carlo 模擬分兩層:交易順序洗牌測試運氣成分;以移動區塊拔靴法重組 K 線測試路徑依賴,兩者的中位數都比原始回測的單一數字更有參考價值。
- 解讀原則:忘掉原始回測與最佳 5%,直接問自己「中位數的結果我接不接受」;最差情境永遠存在,不必過度解讀,但最差 5% 仍不虧錢是強訊號。
詳細筆記
進場邏輯:慢半拍的趨勢跟蹤
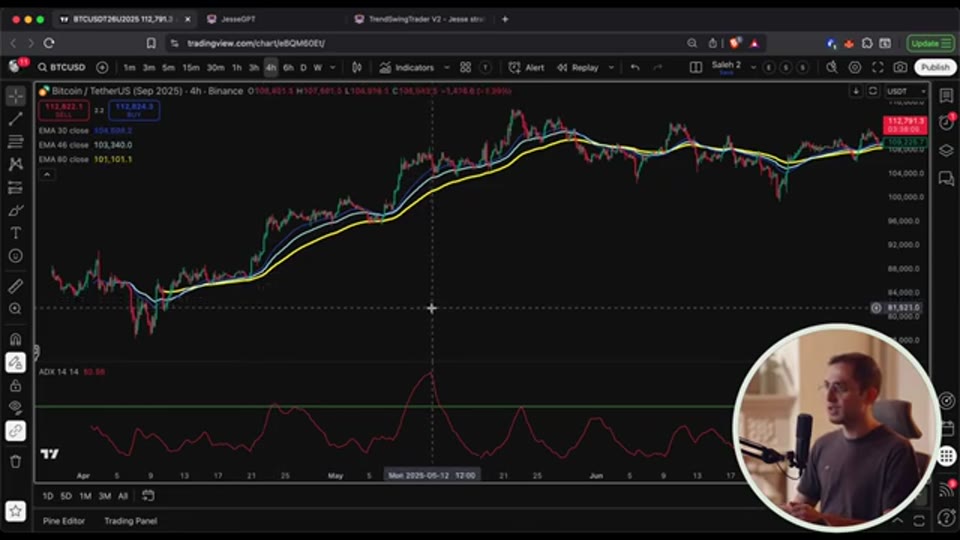
講者先在 TradingView 上交代規則。時間框架定為 4 小時,標的為 BTC-USDT。第一步用 ADX 確認市場處於趨勢狀態,門檻設為 43——只在 ADX 高於 43 時才允許開倉。第二步用三條 EMA 判斷方向:週期分別為 30、46、80,當 30 線在 46 線之上、46 線又在 80 線之上,且現價處於三線之上,視為上升趨勢,只做多;排列完全相反則只做空。
講者坦言這是「慢半拍」的設計,性質接近海龜交易策略:不追求在趨勢起點進場,因為波段交易只要捕捉到趨勢的中段已足夠。他在圖上示範,整段升勢中策略只觸發兩宗交易,頻率極低。
出場與倉位:ATR 止損加 5% 風險
出場用 平均真實波幅 ATR 設定:止損為入場價減 1.8 倍 ATR,止盈為入場價加 3.3 倍 ATR,做空則加減互換。這個不對稱設計是策略的靈魂——贏的時候贏 3.3 個 ATR,輸的時候只輸 1.8 個,即使勝率只有四至五成,期望值仍為正數,不需要經常看對市。
倉位方面,因為交易頻率低,講者把每宗交易的風險定為本金的 5%。他特別解釋:若入場價與止損價的距離小於 5%,要令實際風險達到本金 5% 便須動用槓桿。他認為槓桿不一定等同危險——在固定風險框架下有限度使用,只是補足注碼的工具,關鍵在於風險百分比不變,而非倉位名義價值的大小。
用 GPT 把規則轉成 Python
講者把上述規則寫成一段提示詞,交給他自建的雲端 GPT(自訂指令針對 Jesse 框架的算法交易,他選用最便宜的模型)生成策略代碼,再貼進 Jesse 儀表板,並建議用 VS Code 這類編輯器逐行閱讀。生成的代碼結構如下:先以屬性定義各指標,Jesse 框架內寫法相當簡潔。
@property
def ema30(self):
    return ta.ema(self.candles, 30)

def should_long(self) -> bool:
    return (self.ema30 > self.ema46 > self.ema80
            and self.price > self.ema30
            and self.adx > 43)
(以上代碼摘錄自原片教學)
進場方法內設定市價單、ATR 止損,並用 Jesse 內建的 risk_to_qty 工具函數,按可用保證金與 5% 風險反推注碼,連手續費率也傳入計算。
def go_long(self):
    entry = self.price
    stop = entry - 1.8 * self.atr
    qty = utils.risk_to_qty(
        self.available_margin, 5,
        entry, stop, fee_rate=self.fee_rate)
    self.buy = qty, entry
(以上代碼摘錄自原片教學)
持倉期間再提交止盈與止損單,做空邏輯完全鏡像。
def update_position(self):
    if self.is_long:
        sl = self.position.entry_price - 1.8 * self.atr
        tp = self.position.entry_price + 3.3 * self.atr
        self.stop_loss = self.position.qty, sl
        self.take_profit = self.position.qty, tp
(以上代碼摘錄自原片教學)
值得留意的是講者的覆核過程:模型自作主張加入了 update_position 提前平倉條件與 should_cancel_entry 撤單方法,兩者都不是他要求的功能,他逐一指出後刪除。他的取態是:代碼寫得醜但邏輯正確可以保留,邏輯多餘或出錯必須動手——LLM 生成的交易代碼不覆核就跑回測,是新手常犯錯誤。
回測結果:逐年拆開再合併
講者在 Jesse 回測頁面把 2021 年至 2025 年 9 月(影片拍攝時間)逐年分段運行,再開基準比較頁並排檢視。2021 年的結果:14 宗交易、回報 +78%、最大回撤僅 -3%、勝率 71%、平均盈虧比 1.44、平均持倉 265 小時、Sharpe ratio 接近 2、Calmar ratio 5.63。2022 年熊市仍有 +67%,之後各年繼續造好。他提醒平均持倉動輒逾百小時,短線操作者會很難受,這是策略的性情成本。
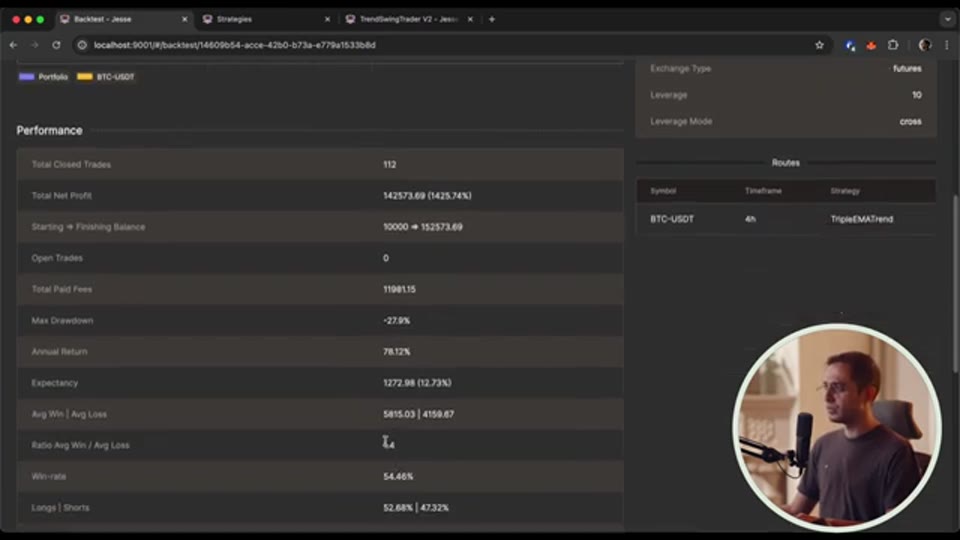
分段回測中部分年份跑輸「買入並持有」BTC 的基準,講者的解法是直接放大注碼:把 risk_to_qty 算出的數量乘以 1.5 或 2。他的理由是最大回撤低於自身風險承受度,有放大空間;但他同時警告,放大注碼等於放大風險,策略失效時虧損同步放大。乘大 1.5 倍後跑 2021 年初至 2025 年 9 月的整段回測:回報 +1,425%、最大回撤 -27.9%、勝率 54%、盈利因子 1.4、平均持倉 118 小時、Sharpe ratio 1.61,共 112 宗交易,已計手續費。標題的 805% 與這個 1,425% 屬不同注碼設定的產物,解讀時須分清。
Monte Carlo 模擬:本課最有價值的部分
講者明言,展示這個策略的主因不是回測數字,而是它的 Monte Carlo 模擬結果。他用自己發布的腳本配合 Jesse 運行,設定 200 次模擬、12 個 CPU 核心並行,數分鐘完成。
為甚麼要做? 單一回測只是一條路徑:交易按歷史實際順序發生,回撤與 Sharpe ratio 都帶有「順序運氣」。若連贏變成連輸,權益曲線的形狀會完全不同。Monte Carlo 的精神是以大量隨機重組,把單一結果變成結果分佈,再問:這個分佈我接不接受?
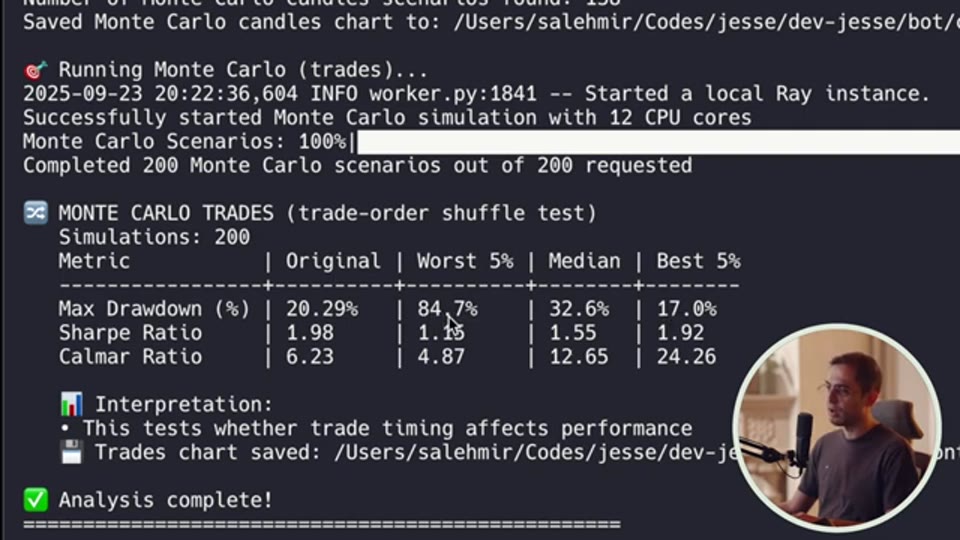
做法一:交易順序洗牌。 取回測產生的同一批交易,隨機打亂先後次序,重新畫出權益曲線。由於交易本身不變,所有模擬的最終權益完全相同,改變的只有中途的最大回撤與 Sharpe ratio 等路徑指標。原回測最大回撤 20.29%,洗牌後中位數達 32.6%,最佳 5% 為 17%,最差 5% 高達 84.7%。講者的解讀:最差情境在任何策略的洗牌中都很極端,不必當真;重點是中位數 32.6% 已明顯差於原回測的 20%,這才是「正常運氣」下應預期的回撤。
做法二:K 線路徑重組。 這一層更進取:不只洗牌交易,而是基於真實 K 線生成全新的模擬數據再重新回測。講者用的方法叫移動區塊拔靴法 Moving Block Bootstrap——把真實 K 線切成區塊再隨機重拼,保留局部波動結構之餘改變整體路徑,等於讓策略在大量「平行時空」的市況中接受壓力測試。他特意選 2022 至 2023 年做模擬期,因為該段同時包含一個熊市與一個牛市。實務細節:200 次模擬只有 138 次有效,部分模擬數據會產生不合理價格(例如負值)令回測報錯,講者表示屬正常,不需要全部模擬成功才有可讀的結果。
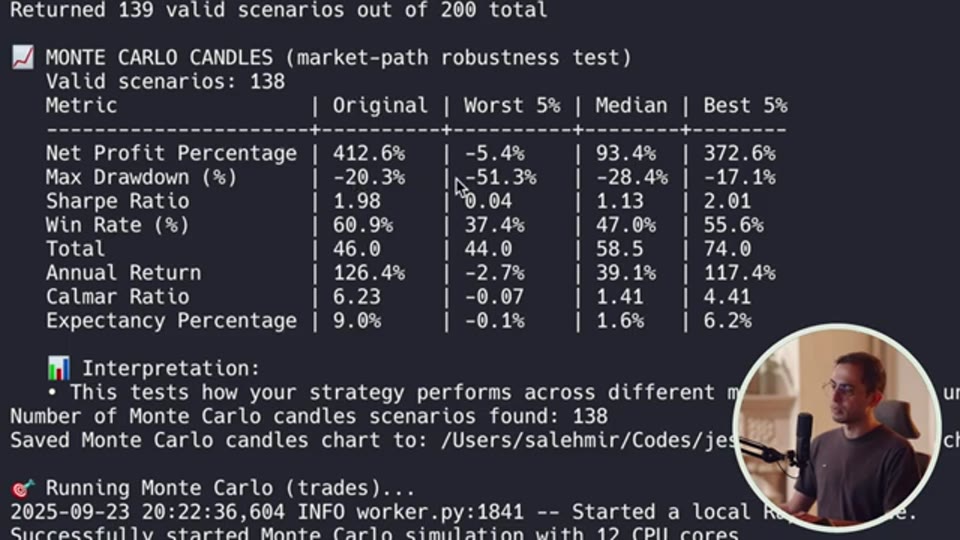
怎樣解讀? K 線重組的結果:原回測淨利 412.6%、最大回撤 -20.3%、Sharpe ratio 1.98;模擬中位數淨利 93.4%、回撤 -28.4%、Sharpe ratio 1.13;最差 5% 的 Sharpe ratio 為 0.04。講者的判讀框架有三條。第一,忘掉原始回測與最佳 5%,直接讀中位數:中位回撤 -28% 在他 -30% 的風險承受度之內,代表「即使沒有原回測那麼好運」仍可接受。第二,檢查原始回測是否落在最佳 5% 之內——若是,代表單一回測有極端好運之嫌;本例 Sharpe ratio 原值 1.98 略低於最佳 5% 的 2.01,未算離譜。第三,留意最差 5% 是否仍然為正:本例最差 5% 的 Sharpe ratio 為 0.04,雖接近零但未變負,他視之為策略長期運行大概率有利的佐證。他最後補上必要的一句:交易沒有必勝,模擬通過不代表保證賺錢,他只是喜歡看到的賠率。
補充:前向表現
講者透露此策略早於一年多前已在其頻道與網站發布(名為 TrendSwingTrader V2 的進階版本),因此 2024 年與 2025 年初至 9 月的結果,相當於策略發布後才產生的數據:兩段時期策略仍然獲利。這可視為一種現實世界的前向測試,雖非嚴謹的樣本外設計,但總比純粹事後回測多一分說服力。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 邏輯可移植性 | 完全可移植:EMA、ADX、ATR 均有 MQL5 內建指標函數,三線排列與門檻判斷只是簡單比較;ATR 倍數止損止盈與固定風險百分比注碼(按止損距離反推手數)亦是標準寫法,無任何框架依賴。 |
| 平台限制 | 策略本身無障礙,但 MT5 無內建 Monte Carlo 工具:交易洗牌可自行讀取回測交易紀錄後在 EA 外處理,K 線路徑重組(Moving Block Bootstrap)則幾乎必須離線用 Python 完成,再將合成數據匯入自訂品種回測,工程量不小。 |
| 評級 | ✅ 可直接移植——進出場與倉位邏輯全部有現成函數,半日內可完成 EA;唯本課核心價值(Monte Carlo 驗證)須在 MT5 以外進行,驗證流程要另建。 |
| MQL5 寫法提示 | 見下方示意。 |
// 示意:三 EMA 排列 + ADX 濾網 + ATR 出場(非完整 EA)
int hEma30 = iMA(_Symbol, PERIOD_H4, 30, 0, MODE_EMA, PRICE_CLOSE);
// EMA46、EMA80 同法;ADX 用 iADX、ATR 用 iATR 建 handle 後 CopyBuffer
bool uptrend = ema30[0] > ema46[0] && ema46[0] > ema80[0] && close > ema30[0];
double sl = entry - 1.8 * atr[0];          // 止盈用 entry + 3.3 * atr[0]
double lots = RiskToLots(0.05 * equity, entry, sl);  // 須自寫
注意:MT5 回測同樣會過度擬合,參數 43、30/46/80、1.8/3.3 在任何平台都一樣有被歷史數據「度身訂造」的風險。
欣利克的看法
- 概念釐清:Monte Carlo 不是樣本外驗證。 洗牌與重組的都是同一段歷史,它回答「這段歷史裏運氣佔多少」,不能回答「未來市況改變後策略是否仍有效」。市場結構一旦轉變(例如趨勢市變長期橫行),兩百次模擬的中位數也幫不上忙,兩種驗證要分開做、不可互相替代。
- 防坑檢查一:805% 的構成。 這個數字來自 2021 年初至 2025 年 9 月的 BTC-USDT 4 小時圖回測,條件是每宗交易承擔 5% 本金風險、動用槓桿、遇上加密貨幣大趨勢年代;片內另一個 +1,425% 則是把注碼再乘大 1.5 倍的版本。標題數字與片內數字不一致,本身就提醒讀者:回測回報對注碼設定極度敏感。
- 防坑檢查二:驗證做得幾認真? Monte Carlo 確實是原片唯一較嚴謹的驗證環節,值得肯定;但參數(43、30/46/80、1.8/3.3)如何得出全無交代,也沒有參數敏感度分析。至於樣本外,策略一年前已公開發布、2024 與 2025 年仍錄得盈利,勉強可當前向測試看待,是此片少見的加分位。
- 常見誤區:勝率五成多不等於平庸。 此策略的設計是「贏 3.3、輸 1.8」的不對稱盈虧比,54% 勝率配合 1.4 盈利因子已屬健康;反過來說,平均持倉逾百小時的耐性成本與 -28% 級別的回撤,才是多數人實際執行時放棄的原因,紙上數字與執行紀律之間的距離不可低估。
- 時效提醒。 文內所有績效數字均為講者截至 2025 年 9 月對單一品種(BTC)的回測或模擬結果,距今已有相當時間,亦未涵蓋手續費以外的滑點與流動性變化,引用時務必註明時段。
名詞解釋
- 蒙地卡羅模擬 Monte Carlo Simulation:以大量隨機重組評估策略結果分佈的壓力測試方法,本課核心工具。
- 指數移動平均線 EMA:對近期價格權重較高的均線,本策略用 30、46、80 三線排列判斷趨勢。
- 平均趨向指數 ADX:量度趨勢強度的指標,本策略以 43 為開倉門檻。
- 平均真實波幅 ATR:量度每支 K 線平均波幅的指標,用於設定止損止盈距離。
- 回測 Backtesting:以歷史數據檢驗交易規則的過程,其結果只是單一路徑。
- 樣本外驗證 Out-of-Sample:用策略開發時未見過的數據檢驗表現,與 Monte Carlo 屬不同層次的驗證。
- 最大回撤 Drawdown:權益由高位回落的最大幅度,Monte Carlo 洗牌後變化最劇烈的指標。
- 夏普比率 Sharpe Ratio:量度每單位風險換取多少回報,解讀模擬中位數時的關鍵指標。
- 盈虧比 Risk-Reward Ratio:預期盈利與虧損的比例,本策略以 3.3 對 1.8 的不對稱設計彌補勝率。
- 倉位管理 Position Sizing:按固定風險百分比反推注碼的方法,本課配合有限槓桿使用。
- 槓桿 Leverage:以按金放大名義倉位的機制,在固定風險框架下屬中性工具。
- 過度擬合 Overfitting:參數被歷史數據度身訂造、令回測虛高的陷阱。
- MT5 MetaTrader 5:MetaQuotes 開發的多資產交易平台,支援 EA 自動交易與策略回測。
- MQL5 語言:MT5 平台的程式語言,語法接近 C++,用於編寫 EA 與自訂指標。
常見問題 FAQ
Monte Carlo 模擬結果漂亮,就代表策略將來一定賺錢嗎?
不代表。模擬重組的仍是同一段歷史數據,它能量度該段歷史中的運氣成分與路徑依賴,但無法預測市場結構轉變。講者本人也強調交易沒有保證,模擬中位數可接受只代表「賠率合理」,與「未來必賺」是兩回事;樣本外驗證與前向測試仍須另行補做。
交易順序洗牌後最終權益不變,做這個測試有甚麼意義?
意義在於回撤與風險指標。同批交易換個順序,最終賺的一樣多,但中途的最大回撤可以由 -20% 變成 -33% 甚至更深。若你的風險承受度或強制平倉線處於兩者之間,同一策略在「不好運的順序」下已足以令你出局。洗牌測試正是把這種順序運氣量化,讓你按中位數而非原回測來設定倉位與心理預期。
MT5 用家怎樣做 Monte Carlo 驗證?
MT5 沒有內建工具,常見做法是離線處理:先在策略測試器跑出回測,匯出交易紀錄後用 Python 或試算表做交易順序洗牌;至於 K 線路徑重組,可用 Python 的移動區塊拔靴法生成合成價格序列,再以 MT5 自訂品種功能匯入重新回測。流程比 Jesse 一條腳本繁瑣,但概念完全一樣。
勝率只有五成多的策略值得研究嗎?
值得,因為盈利取決於勝率與盈虧比的乘積,而非單看勝率。本策略贏時賺 3.3 倍 ATR、輸時蝕 1.8 倍 ATR,勝率即使低於五成,期望值仍可以是正數。反而要留意的是執行層面:平均持倉過百小時、交易稀疏,能否長期遵守規則不提早離場,才是這類策略真正的門檻。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: