電子訂單與訂單撮合:市價單如何即時成交|Quant Theory 第 4 講筆記
第 4 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 2 週第 1 講的筆記。由本講開始,課程正式進入市場微觀結構 Market Microstructure 範疇——不再談策略與模型,而是拆解交易最底層的機制:電子訂單由甚麼元素構成、市價單 Market Order 如何即時成交,以及交易所的訂單撮合 Order Matching 系統按甚麼規則決定誰先成交。
學習重點
- 離散價格網格:價格本是連續變數,市場為方便記賬把它切成一格一格的價格階梯,相鄰兩格之差就是最小變動單位。
- 電子訂單三大元素:交易標的(合約或證券)、方向(買入、賣出或取消)、數量——這是任何一張訂單不可缺省的資料。
- 代理與自營交易:散戶與大部分投資者經經紀代為落盤並支付佣金,屬代理交易;機構為自己買賣則屬自營交易。
- 三類訂單與撮合規則:限價單、市價單、取消單;執行優先次序為價格優先、顯示優先、時間優先。
- 市價單的本質:不保證成交價,只保證盡快以市場最佳價格成交,流動性不足時要承受價格偏移。
詳細筆記
電子市場的基礎:離散價格網格
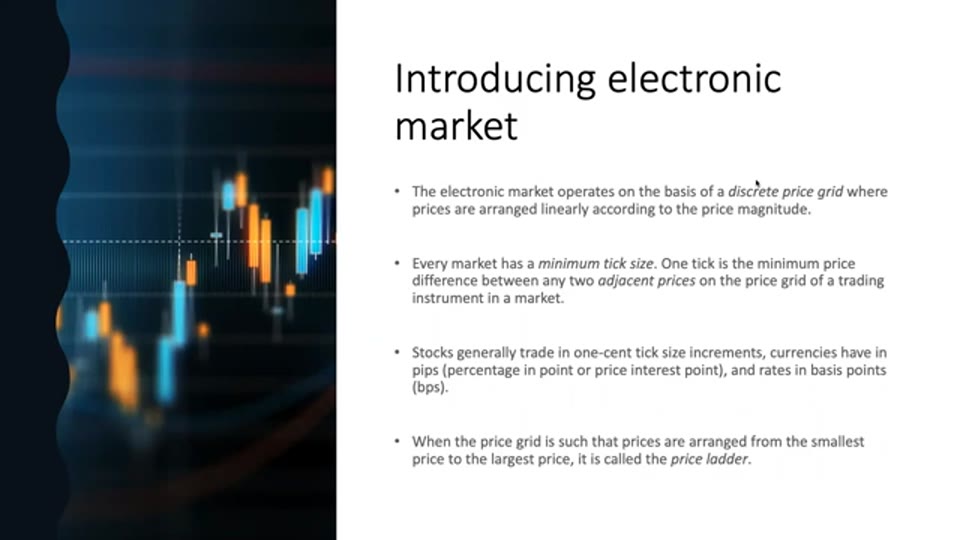
講者先由電子市場的計價方式說起。市場上的金融工具,不論買入建立好倉還是賣出建立淡倉,每項資產都附有一個價格。價格在數學上是連續變數,理論上可以有無限多個小數位;但為方便記賬與結算,市場把它離散化,切成一格一格的價格網格 Price Grid。由最低價排到最高價,這個序列稱為價格階梯 Price Ladder。設基準價為 $p_0$、最小變動單位為 $\Delta$,階梯上第 $k$ 個價位可寫成:
$$p_k = p_0 + k \cdot \Delta, \qquad k = 0, 1, 2, \dots$$相鄰兩個價位之差 $\Delta$ 就是最小變動單位 Minimum Tick Size。舉例說,階梯上相鄰兩格是 1.1 與 1.2,兩者之差 0.1 就是一個 tick;任何小於 0.1 的變動,例如由 1.10 微調到 1.15,在市場上根本不會反映出來,因為不足以構成一格的移動。不同資產類別的「一格」各有不同叫法:股票一般以仙計(例如美股一美仙);外匯用點子 Pip(percentage in point);利率則用基點(basis point)。這個離散化看似技術細節,卻是日後理解買賣差價、掛單簿與交易成本的起點——量化模型的輸入從來不是連續曲線,而是一格一格的離散報價。
電子訂單的三大基本元素
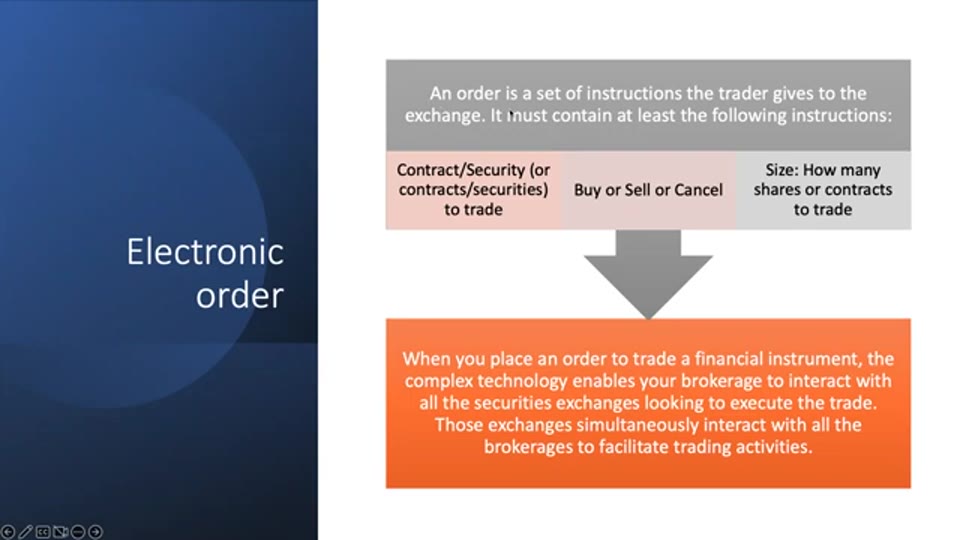
講者接着定義電子訂單 Electronic Order:它是交易員向交易所發出的一組指令,最少必須包含三項資料:
- 交易標的:買賣哪份合約、哪隻證券——例如以股票代號指明是蘋果公司的股票。
- 交易方向:買入、賣出,還是取消。買賣是要求即時行動的指令;取消則針對已掛出而未成交的訂單。
- 訂單數量:買賣或取消多少股、多少張合約。
訂單送出之後,背後是一套由交易所實作的複雜技術系統負責撮合。講者點出成交的經濟本質:任何交易能夠發生,皆因一邊有需求(買方)、另一邊有供應(賣方);交易所與經紀的角色,就是促成兩邊相遇的交易活動。
代理交易與自營交易
落盤的人與執行的人,在市場上是兩種角色。講者區分兩類交易:
- 代理交易 Agency Trading:投資者以客戶身份經經紀落盤,由經紀代為執行,並為此支付經紀佣金。大部分投資者不會直接接觸交易所,因此市場上的訂單以代理單佔多數。
- 自營交易 Proprietary Trading:經紀或機構為自己的帳戶、自己的公司買賣,這類訂單稱為自營單。
這個區分看似行政性質,實際上關乎利益結構:經紀替客執行時賺的是佣金,成交價好壞與其收入無直接關係;自營盤賺的則是買賣本身的利潤,對執行質素與速度有極強誘因。理解角色分工,日後分析訂單流時才能分辨市場上誰在替人做事、誰在為自己博弈。
訂單撮合:由公開喊價到自動化系統
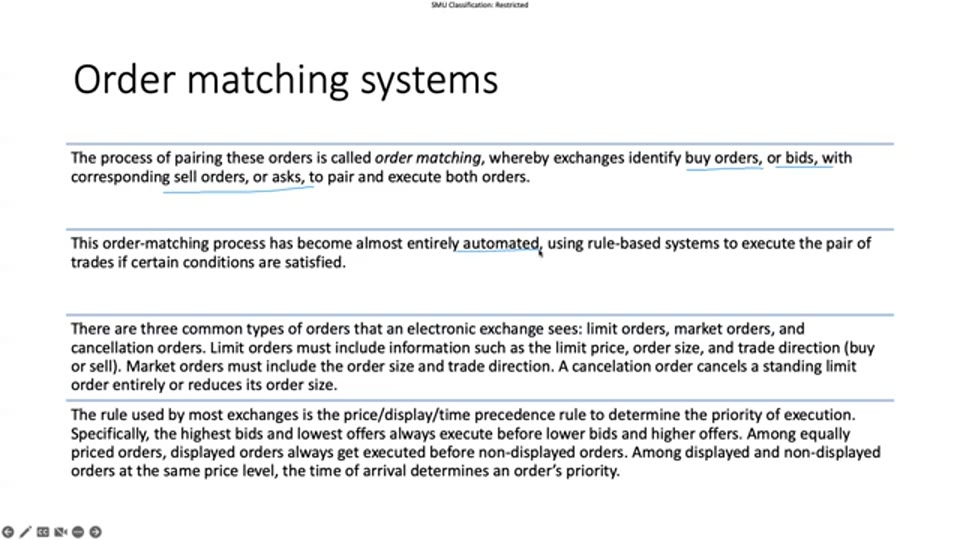
訂單撮合 Order Matching 的核心任務,是在市場上辨識誰想買、誰想賣:買入訂單稱為 bid,賣出訂單稱為 ask,交易所的工作是比對兩邊:當買方願意出的價不低於賣方願意收的價,撮合條件成立,雙方訂單便同時執行。講者提到,早年這個過程靠交易池內的公開喊價——交易員大聲叫價兼打手勢;現今則幾乎全部改由規則化的自動系統處理,條件滿足便即時成交,無人為干預。
電子交易所常見的訂單有三類:
- 限價單 Limit Order:不會即時成交的訂單,掛在市場上等條件配合。除數量與方向外,必須指定限價——這是訂單的觸發條件,結構上比市價單複雜(下一講詳談)。
- 市價單 Market Order:最簡單的一類,強調即時性——現在就要買、現在就要賣,不設限價,內容只有數量與方向。市價單不會停留等待,進場即被撮合。
- 取消單 Cancellation Order:撤銷已掛出的限價單,可以整張取消,也可以只削減部分數量。限價單掛出後未成交,市況變了、主意改了,便靠取消單收回;三類訂單互相配合,構成市場參與者管理倉位的基本工具。
執行優先次序:價格、顯示、時間
訂單源源不絕湧入,哪張先成交?講者指出,大部分交易所依循「價格/顯示/時間」的優先次序:
- 價格優先:最高的買價與最低的賣價先成交。邏輯很直接——作為買方,沒有理由把貨賣給出價較低的人;交易所的使命是促進流動性,而最佳買賣價正是市場上最具流動性的一點,自然優先撮合成它。
- 顯示優先:同價之下,顯示數量的訂單先於隱藏部分成交。一張限價單可以只顯示部分數量(例如掛出 80%、隱藏 20%),未顯示的部分在同一價位上排後——這正是冰山訂單的運作基礎。
- 時間優先:價格與顯示狀態都相同,便先到先得,按訂單到達時間決定先後。
市價單深入剖析:即時成交的代價
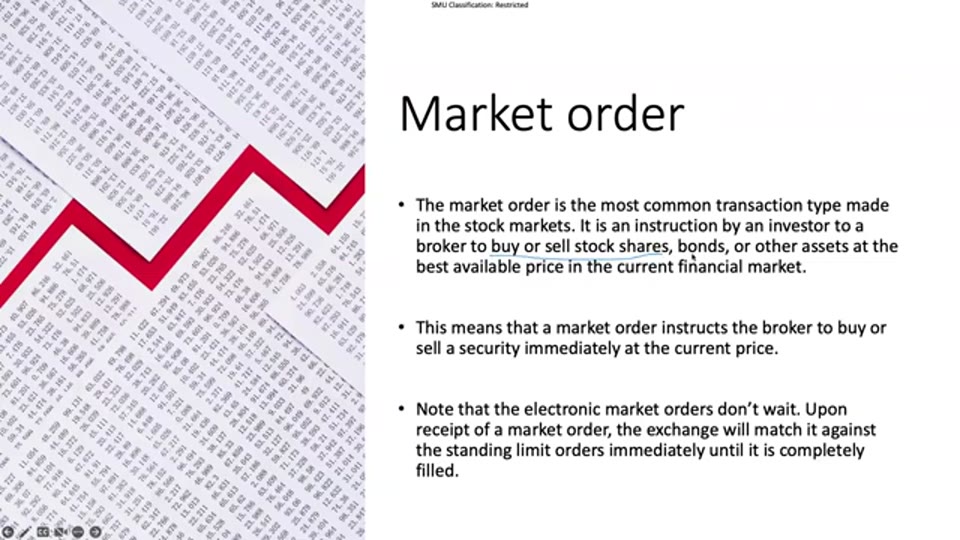
講者最後聚焦市價單——股票市場上最常見的交易類型。市價單是投資者向經紀發出的指令:以當前市場的最佳可得價格 Best Available Price 即時買入或賣出。關鍵在「可得」二字:市價單不保證成交價,系統收到後會掃視對手方的掛單簿——你要買,就找願意賣的限價單,由最低賣價開始撮合,直至訂單全部成交。
具體運作可以用一個簡單情境想像:掛單簿賣方由低至高依次有 100.1 元 500 股、100.2 元 300 股、100.3 元 400 股。一張 1,000 股的市價買單進場,會先吃掉 100.1 元的 500 股,再吃掉 100.2 元的 300 股,最後在 100.3 元成交餘下 200 股——三個價位都被掃過,訂單才告完成。若市價買單要吃掉多個價位的掛單,實際成交均價是以成交量加權的平均:
$$\bar{P} = \frac{\sum_{i=1}^{n} P_i \, q_i}{\sum_{i=1}^{n} q_i}$$其中 $P_i$、$q_i$ 分別是第 $i$ 個價位的掛單價與成交量。由此可見,執行過程中價格難免偏移。講者補充,對流動性充裕的熱門股票,偏移通常不大;但這個「以最佳價即時成交、不鎖定價格」的特性,正是日後討論滑點與交易成本的概念基礎。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 概念釐清:「市價」不是「現在的報價」。不少初學者以為市價單會按下單一刻螢幕上的價格成交,其實系統承諾的只是「最佳可得價格」。報價是掛單簿的靜態快照,成交價是動態撮合的結果,兩者之間的差異正是執行風險的來源。
- 常見誤區:以為掛了單就輪到自己。價格/顯示/時間的優先次序意味着,同一價位上你的訂單可能排在很後。限價單久未成交,未必是判斷出錯,可能只是排隊位置落後,或是隱藏單、大戶單佔了先機。
- 觀點比較:喊價制度與電子撮合各有支持理由。電子化以規則取代人手,速度與透明度大增;但有市場微觀結構文獻指出,自動化亦令訂單流速度遠超散戶反應時間,高頻參與者在時間優先規則下佔有結構性優勢。講者本講只陳述制度演變,未評論優劣,讀者可自行延伸比較。
- 時效提醒:撮合細則因市場而異、因時而變。本講描述的是主流原則,個別交易所對隱藏單、開收市時段的撮合方式另有規定,規則亦會修訂。截至 2026 年中,各主要交易所均在其官方網站公開撮合規則文件,實作前應以最新版本為準。
名詞解釋
- 市價單 Market Order:不指定價格、要求即時以市場最佳可得價格成交的訂單,保證執行速度但不保證成交價。
- 訂單撮合 Order Matching:交易所把買盤與賣盤按規則配對成交的程序,主流依循價格/顯示/時間優先次序。
- 限價單 Limit Order:預先指定價格的掛單,價到才成交,可控制成本但不保證成交。
- 冰山訂單 Iceberg Order:只顯示部分數量的大額訂單,隱藏部分在同一價位上排後執行。
- 點子 Pip:外匯報價的最小變動單位,相當於股票的「一仙」、利率的「一個基點」。
- 滑點 Slippage:實際成交價與預期價格之間的偏差,市價單在流動性不足時尤其明顯。
- 流動性 Liquidity:資產能在不明顯影響價格的情況下快速買賣的程度,掛單簿深度是其直接量度。
常見問題 FAQ
市價單與限價單的根本分別是甚麼?
市價單放棄價格控制權,換取即時成交;限價單則以指定價格作為觸發條件,價到才成交。前者保證執行、不保證價格,後者保證價格上限(或下限)、不保證成交——兩者是在「確定性」與「速度」之間的不同取捨。
訂單撮合一定依循「價格/顯示/時間」規則嗎?
這是大部分電子交易所的主流做法,但並非放諸四海皆準。個別市場對開市與收市時段、隱藏訂單、大宗交易另有撮合安排,細則以各交易所官方文件為準。學習時掌握主流原則,實作時再查閱目標市場的具體規則。
為甚麼顯示的訂單會優先於隱藏的訂單?
交易所的使命是促進市場流動性,而公開顯示的掛單為全場提供了可見的報價資訊,貢獻了價格發現功能。讓顯示單優先成交,等於用執行優先權獎勵公開資訊的參與者,鼓勵市場透明度;隱藏單享受匿名的同時,代價就是排後。
市價單在甚麼情況下成交價會明顯偏離報價?
當對手方掛單簿深度不足時——例如流動性差的資產、交投淡靜時段,或訂單規模相對掛單量過大——市價單要逐格向上(買入)或向下(賣出)吃掉多個價位才完成,加權平均成交價便會明顯偏離下單一刻的最佳報價。講者指出,流動性充裕的熱門股票上,這種偏移通常有限。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: