限價訂單簿 LOB 全解構:最佳買賣價、差價與顯示訂單|Quant Theory 第 5 講筆記
第 5 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 2 週第 2 講的筆記。承接上一講的電子訂單與撮合規則,本講聚焦限價訂單簿 Limit Order Book(LOB)——匯集全市場限價掛單的核心數據結構。講者由限價單的觸發條件出發,逐步拆解訂單簿的買賣雙邊結構、最佳買賣價與差價的成因、訂單的可成交性分級,最後討論顯示訂單與隱藏訂單的監管安排。
學習重點
- 限價單的本質:附帶「價格不差於限價才執行」條件的訂單,用來控制成交價,代價是可能永不成交。
- 訂單簿的雙邊結構:買方(需求方)與賣方(供應方)的掛單按價格分層排列,構成限價訂單簿。
- 最佳買賣價與差價:最高買價是最佳買價、最低賣價是最佳賣價,兩者之差即買賣差價,反映市場估值分歧與流動性。
- 可成交性五級分類:由「立即可成交」到「落後於市場」,限價單的定價位置決定它的成交前景。
- 顯示與隱藏訂單:顯示訂單在執行次序上優先,且受禁止鎖定或穿越市場的規則保護。
詳細筆記
限價單重溫:附條件的買賣指令
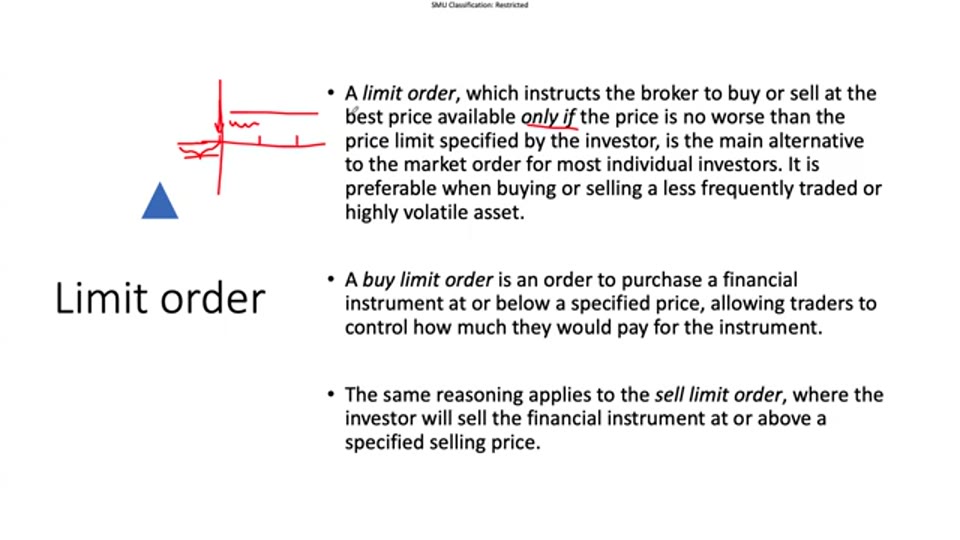
講者先為限價單下一個完整定義:限價單是指示經紀以市場最佳可得價格買入或賣出的訂單,但附帶一個條件——成交價不得差於投資者指定的限價。這個「不得差於」的條件,正是限價單與市價單(詳見電子訂單與訂單撮合|第 4 講)的根本分別。
把價格階梯想像成一條由低至高的軸線。投資者在某個價位設下買入限價,意思是:只有當市場價格跌穿這個門檻,訂單才會被觸發、轉化為市場指令進場撮合;若價格一直在門檻之上徘徊,訂單便一直靜候,不會執行。由此得出限價單的核心風險:訂單可能永遠不獲執行。用數學語言寫,買入限價單的執行條件是:
$$\text{執行買入} \iff p_t \le L_{\text{buy}}$$其中 $p_t$ 是時刻 $t$ 的市場價格,$L_{\text{buy}}$ 是投資者設定的買入限價。賣出限價單剛好相反,執行條件是 $p_t \ge L_{\text{sell}}$——賣方自然希望賣得愈高愈好,於是用限價鎖定最低可接受的售價。
為甚麼市場需要這種附條件的訂單?講者指出兩類典型情境:一是交投疏落的資產,掛單稀疏、價格跳動大;二是高波動資產,價格瞬間可以偏離很遠。兩種情況下,投資者都想控制實際付出的價格,避免在浮動不定的市況中被動接受任意成交價。限價單就是在訂單上加入一個「如果」條件,用成交的確定性換取價格的控制權。
限價訂單簿的結構:買賣雙邊與價格階梯
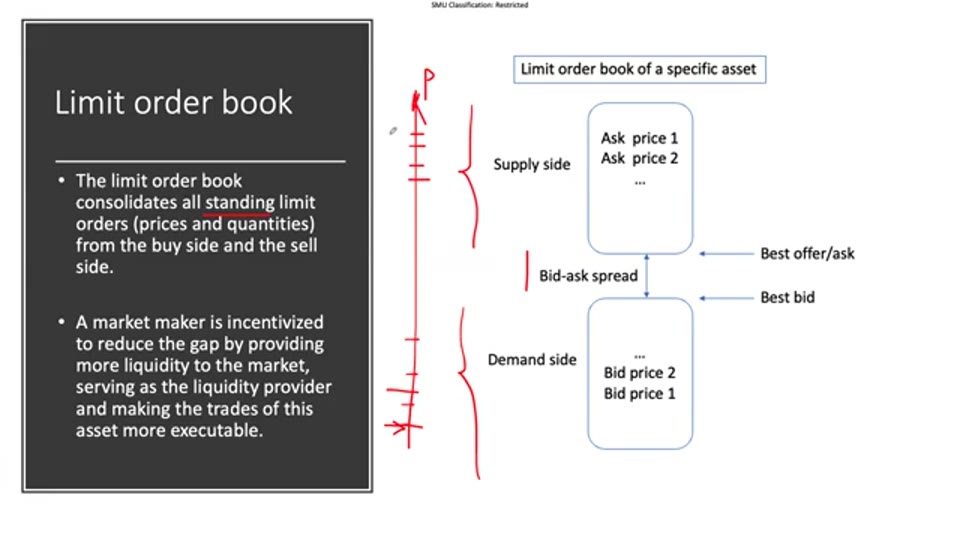
限價訂單簿 Limit Order Book 是甚麼?講者的定義很直接:它是一本匯集某項特定資產所有有效限價單 Standing Limit Orders 的簿冊,兼收買賣兩邊。「有效」二字值得留意——一旦限價單的條件被觸發、轉成市場指令並完成成交,該訂單便會從簿上消失。換言之,訂單簿在任意時刻呈現的,都是尚未成交、仍在等待的掛單總和。
講者用一條垂直價格軸 $p$ 來解說訂單簿的形狀。軸的下段是需求方 Demand Side(買方):不同投資者對同一資產估值各異,有人想買得便宜,把買單掛在很低的價位;有人願意出高一點,掛單位置便向上移。這些價位由低至高排列,形成買方的一串報價。軸的上段是供應方 Supply Side(賣方):同樣地,各賣家按自己願意放售的價格,把賣單掛在不同高位。
兩個邊界價位最為關鍵:
- 最佳賣價 Best Ask(又稱 Best Offer):所有賣單中要價最低的一個。對想買的人而言,這是全市場最具吸引力的賣方報價。
- 最佳買價 Best Bid:所有買單中出價最高的一個。對想賣的人而言,這是最具吸引力的買方報價。
設簿上買方各價位為 $p_1^b, p_2^b, \dots$、賣方各價位為 $p_1^a, p_2^a, \dots$,則:
$$b = \max_i\, p_i^b, \qquad a = \min_j\, p_j^a$$最佳買價 $b$ 與最佳賣價 $a$ 之間隔著一段空隙,這就是買賣差價 Bid-Ask Spread:
$$s = a - b > 0$$至於每個價位上掛著多少數量,就是市場深度 Depth 的概念。記第 $k$ 層的掛單量為 $q_k$,訂單簿某側前 $K$ 層的累計深度為:
$$D_K = \sum_{k=1}^{K} q_k$$深度愈厚,大額訂單愈容易在不顯著推動價格的情況下完成——這正是流動性的直觀量度。
差價的成因與收窄:莊家的角色
差價為何存在?講者點出兩個根源:資產本身交投疏落、參與者不多,或者波動性高、大家對合理價格莫衷一是。差價的闊窄因此帶有訊息含量——差價大,代表市場參與者的估值分歧嚴重,資產流動性差;差價小,代表買賣雙方報價已相當接近。
差價不是靜止的。講者描述了一個動態過程:假設最佳買價不斷被新買單推高、最佳賣價不斷被新賣單壓低,兩者最終會相遇甚至交叉。交叉的一刻,意味著出現了「願意低賣的賣家」與「願意高買的買家」,雙方條件同時成立,撮合引擎隨即讓兩張訂單成交,雙雙從訂單簿上移除——然後簿上形成一個新的差價,循環再開始。這個「收斂—成交—重組」的節奏,正是價格發現的微觀機制。
講者接着帶出莊家 Market Maker 的角色。交易所作為市場營運者,有誘因令差價盡量收窄:差價愈小,買賣雙方愈容易相遇,成交愈活躍,市場流動性愈高。莊家作為流動性提供者,透過在買賣兩邊同時掛單,填補差價的空隙,令資產變得更易交易。
可成交性:限價單定價的五級分類
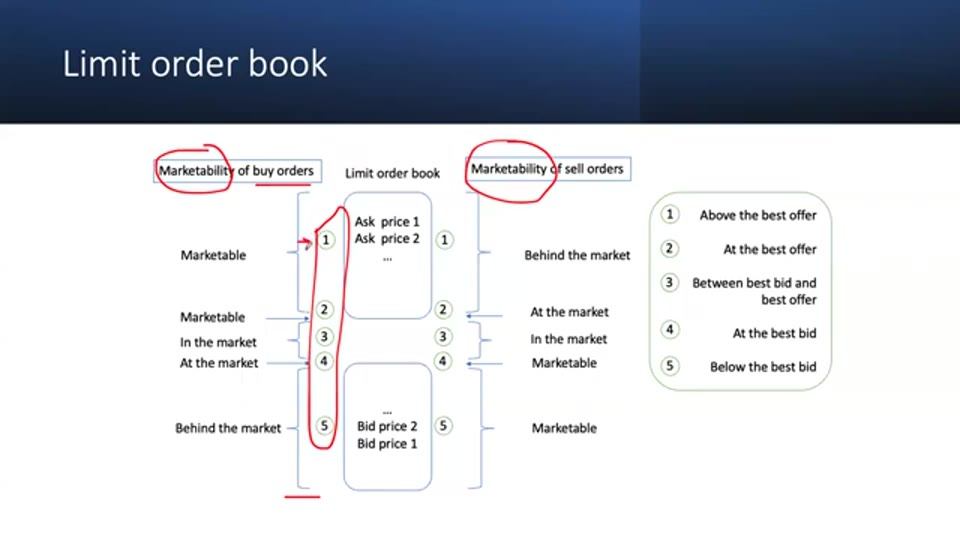
訂單簿還可以從另一個角度審視——可成交性 Marketability,即一張限價單「有多容易成交」。講者以買單為例,按限價高低枚舉五種情況:
- 高於最佳賣價:買方對價格極不敏感,即使賣方要價再高也願意接貨。這種訂單可立即找到對手成交,屬高度可成交(marketable),實質上等同市價單的效果。
- 等於最佳賣價:同樣可成交——賣方陣營中最低要價的那一層,恰好與你的出價相接,可即時撮合。
- 介乎最佳買賣價之間(in the market):落在差價之內的不確定地帶。訂單既不能即時成交,又排在所有賣價之下、所有買價之上;除非有新賣家願意降低要價、收窄差價來遷就,否則只能等待。
- 等於最佳買價(at the market):你的出價已是買方陣營中最高者,代表了訂單簿上的最佳買價。雖未即時成交,但在買方隊伍中佔據最有利位置,一旦有新賣單進場,你排最先。
- 低於最佳買價(behind the market):出價落後於最佳買價,在價格優先的規則下沒有競爭優勢——永遠有別人願意為同一資產出更高價,你的訂單只能排在後面等市場向下遷就。
賣單的推理完全對稱:要價極低的賣單高度可成交;要價極高的賣單落後於市場;中間依次經過 at the market 與 in the market 兩級。這個五級框架把「限價定在哪裡」與「成交前景如何」直接掛鈎,是設計掛單策略時的基本座標。
顯示訂單與非顯示訂單
最後一個維度是訂單的可見性。落盤時,投資者可以選擇向市場暴露多少資訊:
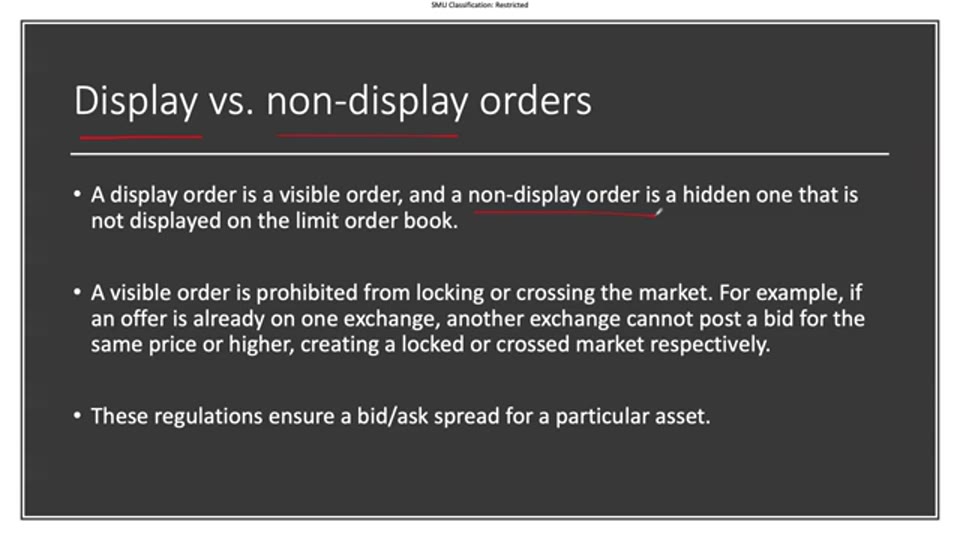
- 顯示訂單 Display Order:在限價訂單簿上公開可見,全場參與者都能看到它的價格與數量。
- 非顯示訂單 Non-Display Order:同樣是有效訂單,但隱藏起來,不在訂單簿上展示。
為甚麼要隱藏?講者解釋,大額交易未必想讓市場知道自己要買賣大量資產——訊息一旦曝光,可能引來其他參與者的反應,令價格朝不利方向移動。隱藏是保護交易意圖的手段,代價則體現在執行優先次序上:承接上一講的「價格/顯示/時間」規則,非顯示訂單在撮合序列上排於顯示訂單之後。冰山訂單正是這種部分顯示、部分隱藏的典型應用。
顯示訂單還附帶一項監管安排:可見訂單禁止鎖定或穿越市場(locking or crossing the market)。意思是,當某交易所已就某資產掛出賣價,另一間交易所不可就同一資產掛出相同或更高的買價——否則兩個市場的報價互相鎖死(同價)甚至交叉(買價高於賣價),跨市場的價格秩序便會混亂。講者指出,這類規則的作用是隔離不同交易所之間的干擾,確保特定資產維持一個正常、正數的買賣差價。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 概念釐清:訂單簿是「未成交」的集合,不是市場全貌。限價訂單簿只記載仍在等待的掛單,已成交的部分隨即移除,隱藏訂單更從不現身。初學者容易把訂單簿當成市場供需的完整圖像,其實它只是公開意願的局部快照,解讀時要意識到盲點的存在。
- 常見誤區:以為差價窄等於可以大額成交。差價只反映最佳買賣價之間的空隙,與各價位的掛單深度是兩回事。差價極窄但每層只有零星數量的市場,大額訂單進場照樣要逐層掃貨、推高成本。評估流動性必須差價與深度並看。
- 概念釐清:「in the market」不保證成交。五級分類中,落在差價之內的訂單看似位置不俗,實則處於不確定地帶——它既非最高買價,也未觸及最低賣價,成交與否完全取決於後來者是否願意收窄差價。把掛單放進差價之內,本質上是用等待換取比對手方更好的價格。
- 觀點比較:顯示與隱藏是透明度與匿名性的交換。講者的框架顯示,市場用執行優先權獎勵公開報價的參與者;而隱藏訂單文獻的關注點則在大額交易的資訊洩漏風險。兩種安排各有功能,沒有絕對優劣,關鍵在於參與者想以哪種身份進入市場。
- 時效提醒:跨市場報價規則因司法管轄區而異。本講提及的禁止鎖定或穿越市場,屬特定市場(如美股的跨交易所規管框架)的安排;不同市場對訂單可見性與跨場報價的規定各有不同,截至 2026 年中的公開規則文件仍以各交易所官方版本為準。
名詞解釋
- 限價訂單簿 Limit Order Book:匯集某資產所有未成交限價買單與賣單的簿冊,按價格分層排列,是觀察市場深度的核心工具。
- 最佳買賣價 Best Bid and Ask:訂單簿上最高買入報價與最低賣出報價,兩者之差構成買賣差價,是流動性的即時指標。
- 限價單 Limit Order:預先指定價格的掛單,價到才成交,可控制成本但不保證成交。
- 點差 Spread:買入價與賣出價之間的差額,是交易的隱含成本,流動性低時差價會擴闊。
- 莊家 Market Maker:在買賣兩邊同時報價、為市場提供流動性的參與者,目標是收窄差價促進成交。
- 冰山訂單 Iceberg Order:只顯示部分數量的大額訂單,隱藏部分在同一價位上排後執行。
- 流動性 Liquidity:資產能在不明顯影響價格的情況下快速買賣的程度,掛單簿深度是其直接量度。
常見問題 FAQ
限價訂單簿上的訂單為甚麼會消失?
有兩個主要原因:一是訂單條件被觸發並完成成交——例如最佳買價被推高至觸及某張賣單的要價,雙方撮合後該訂單便從簿上移除;二是掛單者主動發出取消指令收回訂單。訂單簿因此是時刻變動的動態結構,而非靜態名單。
買賣差價闊代表甚麼?
講者指出,差價闊通常反映兩種情況:資產交投疏落、參與者稀少,或者資產波動性高、市場對估值分歧嚴重。差價是觀察流動性的第一個窗口,但完整的流動性評估還要配合各價位的掛單深度一併考慮。
隱藏訂單既然執行排後,為甚麼還有人用?
因為資訊本身就是成本。大額交易者若把完整意圖公開顯示,其他參與者可能搶先行動,令價格朝不利方向移動。隱藏訂單犧牲執行優先權,換取交易意圖的保密——這是透明度與匿名性之間的取捨,冰山訂單正是部分顯示、部分隱藏的折衷方案。
「in the market」的限價單會在甚麼情況下成交?
落在最佳買賣價之間的訂單,成交條件是對手方陣營出現新報價收窄差價:買單等待新賣家降低要價,賣單等待新買家提高出價,直至雙方價位相遇觸發撮合。在此之前,訂單只能停留在簿上等待,成交時間無法保證。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: