風險與回報:由百分比回報、複利到夏普比率|Quant Theory 第 7 講筆記
第 7 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 3 講的筆記,正式進入風險 Risk 與回報 Return 這兩個量化金融最核心的概念。講者由風險承受能力談起,逐步建立回報的數學定義、複利下的多期回報推導、描述回報分佈的統計量,最後以夏普比率 Sharpe Ratio 示範如何把風險與回報濃縮成單一指標。
學習重點
- 風險回報四象限:以風險為橫軸、回報為縱軸,股票與衍生工具屬高風險高回報,固定收益產品屬低風險低回報;低風險高回報罕見,高風險低回報則無人問津。
- 回報以百分比定義:$R_{t-1,t} = \dfrac{S_t - S_{t-1}}{S_{t-1}}$,以上期價格為基準正規化,方便跨資產比較;改寫成 $1+R$ 格式後,電腦只需整列相除即可一次算好所有回報。
- 平均回報相同 ≠ 終值相同:兩項算術平均回報一樣的資產,波動較大者在複利作用下終值財富可以明顯較低。
- 統計三劍客:算術均值、方差(總體除以 $N$、樣本除以 $N-1$)、標準差——標準差又名波動率,金融上直接當作「風險」使用。
- 年化與風險調整:方差乘 $252$、標準差乘 $\sqrt{252}$ 換算成年化值;夏普比率 $\dfrac{R_P - R_f}{\sigma_P}$ 把回報扣除無風險基準後再除以風險,成為比較產品的單一指標。
詳細筆記
風險承受能力與交易者類型
講者開宗明義:投資者能承受多大的風險,取決於多項個人因素,包括風險承受概況、投資年期,以及萬一蝕錢後有沒有能力補回資金。按風險胃納不同,投資者會選擇不同產品,而不同產品提供的回報各異——一般規律是,期望回報越高,伴隨的風險越大。
講者又以交易時間跨度區分兩類交易者。持倉交易者 Position Trader 以長線為主,通常建立好倉,期望資產價格在數年、甚至十年二十年間上升。另一類是波段交易者 Swing Trader 以至即日交易者 Day Trader,進出頻繁,著重捕捉市場時機,靠揣測短期價格變動賺取利潤。兩者的分別不只是持倉時間,而是整套風險與回報的預算方式。
風險與回報的四象限
講者用一個二維座標系整理各類產品:橫軸是風險,縱軸是回報,劃出四個象限。
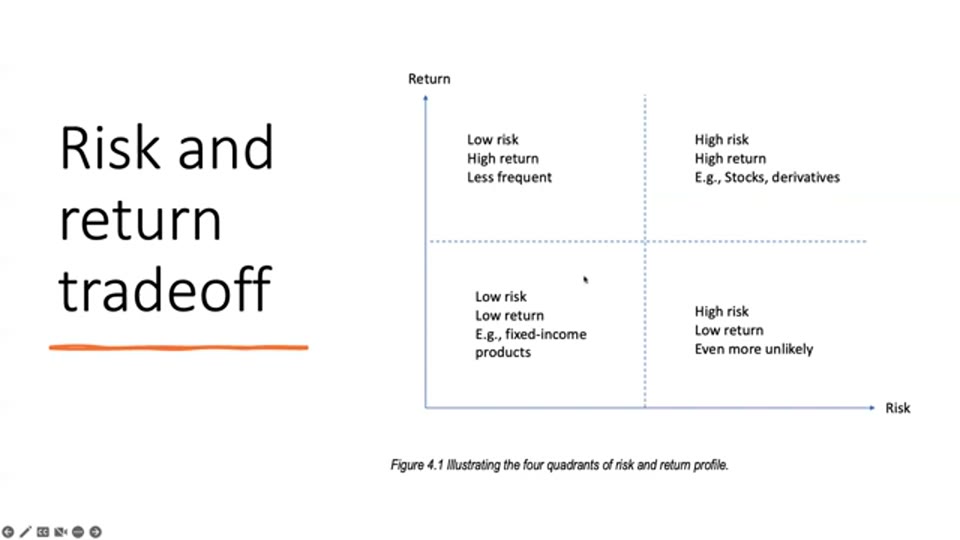
- 高風險高回報(右上):股票與衍生工具。股票較特別,收入來源有兩部分——股價升值與股息。但講者提醒,股息通常遠低於固定收益產品的回報,買股票主要還是期望升值,股息並非主要收入來源。衍生工具風險更高,可用作對沖或投機。
- 低風險低回報(左下):固定收益產品。回報有保證,但不會很高。
- 低風險高回報(左上):並非不可能,但市場上罕見。講者舉例:個別公司急需現金時,可能把回報推高一點吸引資金;但「急需現金」本身意味違約風險、交易對手風險上升,天下間沒有免費午餐。
- 高風險低回報(右下):更加不可能長期存在。道理很簡單——同一回報水平下,投資者必定選風險較低的產品,高風險低回報的產品會被市場淘汰。
回報的定義:百分比與 1+R 格式
回報之所以用百分比表示,是因為只有這樣才能比較資產 A 與資產 B。單期回報的定義是:
$$R_{t-1,t} = \frac{S_t - S_{t-1}}{S_{t-1}}$$分子是本期與上期的價格差,分母是上期價格,作用是把變化「正規化」成相對於基準的比例。由於資產價格理論上沒有限制,這個百分比亦無界——可以由負無窮到正無窮。
講者接着介紹一個實務上極常用的改寫。原式涉及「先相減、再相除」兩個步驟,對每兩個相鄰價格點都要做一次,程式實現上較繁瑣。把式子重整:
$\$1 + R_{t-1,t} = \frac{S_t}{S_{t-1}} \quad\Longleftrightarrow\quad R_{t-1,t} = \frac{S_t}{S_{t-1}} - 1$$
這稱為 1+R 格式。做法是把價格列向上平移一格,讓 $S_0$ 與 $S_1$、$S_1$ 與 $S_2$ 排在同一行,然後整列相除,一次過得出所有期數的 $1+R$;要還原原本的回報,只需把 \$1$ 移回右邊。講者強調,這個格式不只計算方便,更是理解多期回報的鑰匙。
相同平均回報、不同結局:波動的代價
講者用一個精心設計的例子說明「平均回報會誤導」。假設兩項資產,圖表顯示它們各期的百分比回報:資產一首期約升 5%,資產二首期升約 50%,之後各期各有升跌。把五期回報相加再除以五(算術平均),兩者的平均回報完全相同——但資產一明顯平穩,資產二則大上大落。
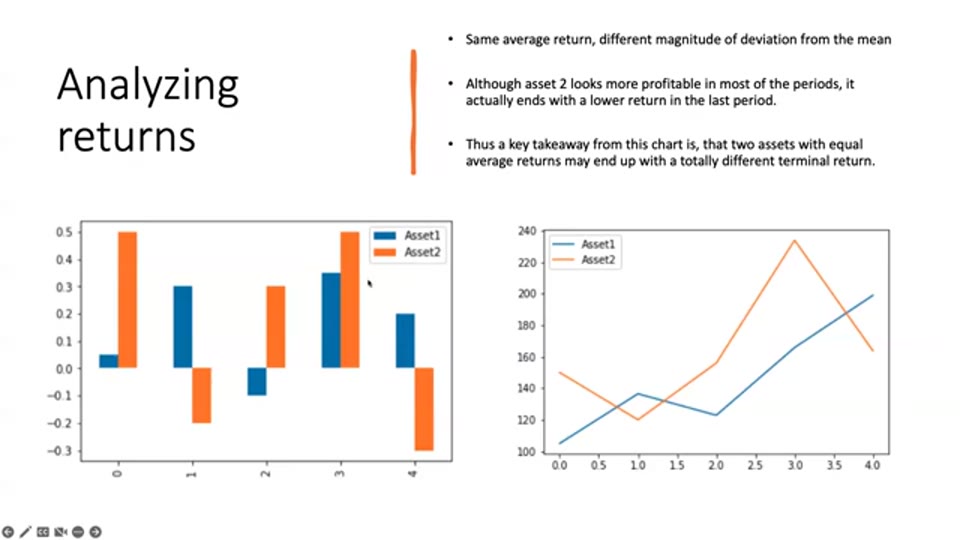
再換一個角度看:假設期初各投資 100 美元,觀察資金隨時間的演變——這條軌跡稱為財富過程 Wealth Process。資產二首期升 50%,資金立即變成 150 美元,中段一度大幅領先;但到最後一期,資產一的終值反而更高。講者點出關鍵:平均回報相同,不代表終值回報相同;波動較大(風險較高)的資產,最終賺的錢未必較多。這正是「風險」值得單獨量度的原因。
終值回報與複利:多期回報的推導
由期初持有到期末,整段時間的終值回報 Terminal Return 最直觀的算法是:
$$R_{0,T} = \frac{S_T}{S_0} - 1$$即以期末價格除以期初價格,再減 $1$ 還原成百分比。講者隨即示範另一個視角:把財富過程看成逐期推進的序列過程。第一期的百分比增量是 \$1 + R_{0,1}$,資產增值後成為第二期的本金,第二期再乘以 \$1 + R_{1,2}$——這種「利疊利」就是複利 Compounding。逐期連乘至最後一期:
$$R_{0,T} = (1 + R_{0,1})(1 + R_{1,2}) \cdots (1 + R_{T-1,T}) - 1$$把 $1+R$ 的定義代回,會看到中間項全部對銷:
$$R_{0,T} = \frac{S_1}{S_0} \cdot \frac{S_2}{S_1} \cdots \frac{S_T}{S_{T-1}} - 1 = \frac{S_T}{S_0} - 1$$兩種算法殊途同歸,但連乘形式揭示了一個重要事實:多期回報是逐期複利累積的結果,不是簡單相加。以兩期為例:
$$R_{t,t+2} = (1 + R_{t,t+1})(1 + R_{t+1,t+2}) - 1$$另外,以上只用價格計算的回報稱為價格回報 Price Return。股票會派股息,完整計算應把股息 $D_t$ 加入分子:
$$R_{t-1,t} = \frac{S_t - S_{t-1} + D_t}{S_{t-1}}$$這樣得出的稱為總回報 Total Return,只是小小改動,實務上通常以此為準。
描述回報分佈:均值、方差與標準差
面對一串回報數據,如何概括它的特性?講者介紹三個標準統計量。第一是算術均值 Arithmetic Mean,把所有回報相加再除以數目:
$$\bar{R}_P = \frac{\sum_{i=1}^{N} R_i}{N}$$第二是方差 Variance。先計每個回報與均值的差距(離差),再平方——平方的作用是消去正負號,令所有偏差都變成正數——然後取平均:
$$\sigma_P^2 = \frac{\sum_{i=1}^{N} (R_i - \bar{R}_P)^2}{N} \quad\text{(總體)}\qquad s_P^2 = \frac{\sum_{i=1}^{N} (R_i - \bar{R}_P)^2}{N - 1} \quad\text{(樣本)}$$總體方差除以 $N$,樣本方差除以 $N-1$。講者解釋,後者是統計上的調整,使樣本方差成為總體方差的無偏估計 Unbiased Estimate,屬技術細節,但要知道有兩種算法、分別適用於樣本與總體。第三是標準差 Standard Deviation,即方差開平方,恆為正數:
$$\sigma_P = \sqrt{\frac{\sum_{i=1}^{N} (R_i - \bar{R}_P)^2}{N}}$$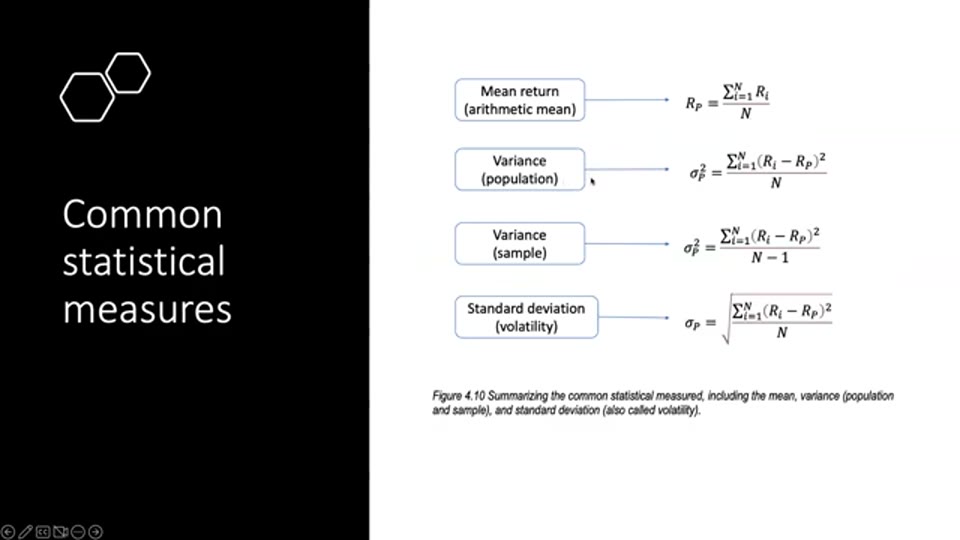
在金融語境中,標準差、波動率 Volatility、「風險」三個詞常常互換使用,指的都是這個分母。
年化風險:方差與波動率的時間換算
單期方差如何換算成年化口徑?目的是讓不同產品能在年度基準上比較——「以年度計,這是風險、這是回報」。假設日方差是 0.01%,換成年化便乘以一年的交易日數 252:
$$\sigma_{P,T}^2 = T \cdot \sigma_P^2$$講者說明背後假設:各日回報服從常態分佈且彼此獨立,因此年度方差等於 252 個日方差相加,亦即直接乘 252——方差與時間是線性關係,輸入放大多少倍,輸出就放大多少倍。至於標準差,由於它是方差的平方根,換算變成:
$$\sigma_{P,T} = \sqrt{T} \cdot \sigma_P$$日標準差乘以 $\sqrt{252}$ 即得年化波動率。這是非線性關係:$T$ 越大,$\sqrt{T}$ 的增長越慢,圖像是一條向下彎的曲線,與方差的直線增長形成對比。
風險調整回報:夏普比率
最後一塊拼圖:如何把風險與回報合成單一指標?最簡單的做法是單期回報除以風險,即 $\dfrac{R_P}{\sigma_P}$。但講者指出這有缺陷——沒有考慮產品通常要與一個共同基準比較。這個基準是無風險利率 Risk-free Rate $R_f$:若不投資任何產品,資金放在銀行存款或現金賬戶也能賺取的回報。換言之,任何另類產品的回報都應該勝過這條基線,否則不值得承擔額外風險。
把回報先扣除無風險利率(分子 $R_P - R_f$ 稱為超額回報 Excess Return),再除以波動率,就得到夏普比率 Sharpe Ratio:
$$\text{Sharpe Ratio} = \frac{R_P - R_f}{\sigma_P}$$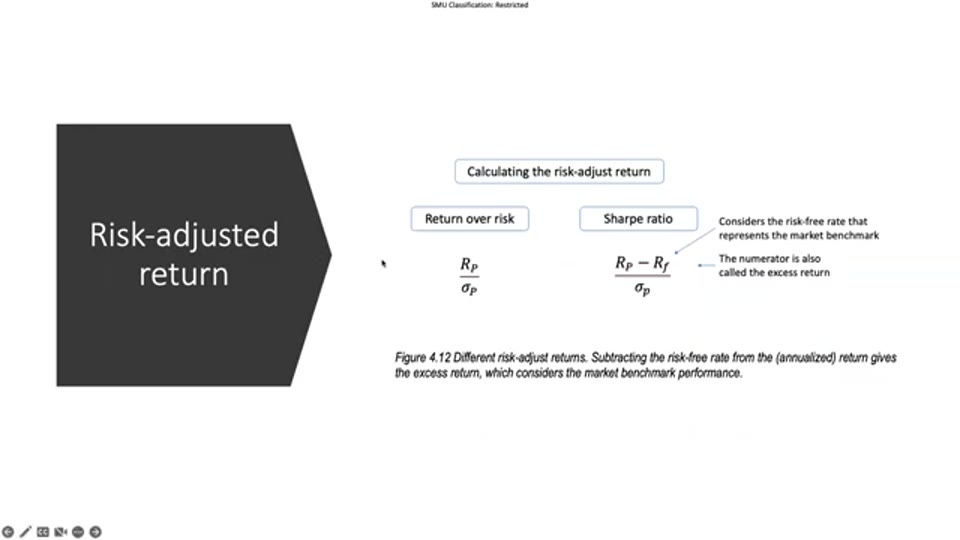
一個比率同時概括回報水平、基準表現與風險,是金融上比較產品與策略最常用的單一指標。至此,本講由四象限的定性框架,走到可計算、可比較的定量工具,為後續課題打好地基。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 概念釐清:波動率不是風險的全部。標準差只量度回報的分散程度,分不清向上與向下的波動,更捕捉不到違約風險、流動性風險與模型風險。講者在四象限分析中提到,公司急需現金時「低風險高回報」其實暗藏交易對手風險——正好說明風險是多維概念,$\sigma$ 只是最容易量度的一維。
- 常見誤區:把算術平均回報當成實際賺到的回報。本講的兩資產例子顯示,平均回報相同、終值財富可以相差很遠,原因是複利之下大漲大跌會侵蝕累積成果——先升五成再跌三成,與平穩上升並不等價。閱讀策略宣傳時,要分清對方講的是平均回報還是累積回報。
- 觀點比較:年化換算依賴理想化假設。講者明言方差乘 252 背後假設各日回報常態且獨立;但實證研究常見「波動率聚集」現象——大波動往往接踵而來,回報並非真正獨立。教學上接受這個簡化無可厚非,實際應用時要知道市況劇變期間,年化數字可能低估真實風險。
- 時效提醒:無風險利率與交易日慣例並非恆常。252 是美股市場常用的年度交易日數,其他市場略有出入;無風險利率更隨利率週期大起大落——截至 2026 年中,主要經濟體政策利率與數年前低息年代已不可同日而語。計算夏普比率時 $R_f$ 必須採用當期水平,跨時期比較才不會失真。
名詞解釋
- 預期回報 Expected Return:未來回報的概率加權平均值,實務上常以歷史算術平均回報作估計,屬「事前」概念。
- 波動率 Volatility:回報的標準差,量度回報偏離均值的程度,金融上常直接稱為「風險」,年化時乘以 $\sqrt{252}$。
- 方差 Variance:離差平方的平均值,分總體(除以 $N$)與樣本(除以 $N-1$)兩種算法;在各期回報獨立的假設下可隨時間線性相加。
- 夏普比率 Sharpe Ratio:超額回報除以波動率,量度每承受一單位風險所換取、超越無風險利率的回報。
- 風險管理 Risk Management:識別、量度與控制風險的整套流程,本講的波動率與風險調整回報正是其量化基礎。
常見問題 FAQ
為甚麼回報要用百分比表示,而不是直接用賺蝕金額?
因為只有化成百分比,不同資產才能放在同一尺度上比較。一股 10 元的股票升 1 元,與一股 1,000 元的股票升 1 元,金額相同但意義完全不同。回報定義中的分母(上期價格)正是起正規化作用的基準,把絕對變化轉換成相對比例。
平均回報相同的兩項資產,為何最終財富可以不同?
因為多期回報是複利連乘,不是簡單相加。波動大的資產即使某些時期升幅驚人,其後的大跌會在較大的本金基數上造成更重傷害,拖累累積成果。講者的例子中,平穩的資產一終值反超大起大落的資產二,說明算術平均掩蓋了回報路徑的差異。
年化時為甚麼方差乘 252、標準差卻乘 √252?
背後假設各日回報獨立同分佈,此時方差具有可加性:年度方差等於 252 個日方差之和,即直接乘 252,屬線性關係。標準差是方差的平方根,開方後線性變成非線性,故乘以 $\sqrt{252}$。兩條公式是同一假設的一體兩面。
夏普比率與簡單的「回報除以風險」有何分別?
分別在分子。簡單比率直接用總回報 $R_P$;夏普比率先扣除無風險利率 $R_f$,只計算超越「不投資也能賺到」的基準部分,即超額回報。道理是承擔風險理應獲得比銀行存款更高的補償,扣除基準後的比率才真正反映承擔風險是否值得。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: