最大回撤 Max Drawdown 的定義、計算與局限|Quant Theory 第 13 講筆記
第 13 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 7 講第二段的筆記,主題是最大回撤 Max Drawdown。繼夏普比率之後,講者引入這個專門衡量下行風險 Downside Risk 的指標,逐步示範由價格序列到財富指數、再到回撤曲線的完整計算流程,並剖析它對離群值與觀察頻率的兩大局限。
學習重點
- 夏普比率不分好壞波動:它把上行與下行波動一視同仁,但投資者真正想避開的是下行風險,最大回撤正是為此而設。
- 定義:最大回撤是由歷史累積峰值跌至其後低谷的最大百分比損失,衡量整段期間「由頂到谷」最深的一次。
- 它是假設性的最壞情況:代表投資者若極度不幸、在峰值進場並在谷底離場所承受的損失,並不反映策略的典型回報。
- 計算五步:價格序列 → 單期回報 → 財富指數 → 單期回撤 → 取整條回撤曲線的最小值,報告時慣常取正數。
- 兩大局限:對離群值高度敏感;結果依賴觀察頻率,日線計出的最大回撤通常比月線更深。
詳細筆記
由夏普比率到下行風險
講者開首點明引入新指標的動機。上一段影片討論的夏普比率 Sharpe Ratio 是風險調整回報的標準量度,但它有一個結構性弱點:對風險不敏感——具體而言,它把上行風險與下行風險等同看待。夏普比率的分母是回報的總波動率,價格向上急升與向下急跌同樣會推高波動率、拉低比率。然而持倉者其實歡迎向上的波動:價格上升是利好,真正要規避的只有向下的波動。
因此需要一個專門針對下行風險的量度,這就是回撤概念的用途。回撤只問一個問題:賬戶價值由高位回落了多少?它完全不理會向上的波動,正好補足夏普比率的盲點。回顧風險與回報|第 7 課的框架,波動率是雙向的總體量度,而回撤是單向的、路徑依賴的量度,兩者回答的是不同問題。
最大回撤的定義與解讀
講者給出的定義是:最大回撤是由過往高位財富跌至其後低位財富的最大百分比損失。定義中有幾個關鍵詞需要逐一拆開:
- 過往高位財富 Previous High Wealth:在給定期間內,財富曾經到達的累積最高點。注意是「累積」高位——每個時點都要回望過去所有歷史,找出至今為止的峰值。
- 其後低位 Subsequent Low:當前時點的財富若低於該累積峰值,兩者之間就出現一個缺口,這個缺口就是該時點的回撤。
- 最大值與百分比化:橫掃所有時點,找出最大的那個缺口,再除以峰值正規化成百分比,這就是最大回撤。
解讀上,講者強調最大回撤是一個假設性數值 Hypothetical Value:它衡量的是投資者在整段投資期內「若足夠不幸」可能經歷的最差回報——恰好在歷史峰值進場、又恰好在隨後的谷底離場。它的作用是給出最壞情況可以有多壞的指示,是評估下行風險的極端情境度量,而不必然反映交易策略的實際或典型回報。這一點在應用時必須緊記:最大回撤描述的是一條特定路徑上的最差片段,不是平均表現。
計算五步曲
講者把計算流程整理為五個步驟,起點是原始資產價格時間序列——可以是日線,也可以是月線:
第一步:計算單期回報。由價格序列得出每期百分比回報,這些回報代表特定交易策略在各期產生的損益:
$$R_t = \frac{P_t}{P_{t-1}} - 1$$第二步:構建財富指數。財富指數 Wealth Index 代表投資組合價值隨時間的演變:假設第一天賬戶有一元,跟隨策略逐期累積,觀察這一元如何增長或縮水:
$$W_t = W_{t-1} \times (1 + R_t) = \prod_{i=1}^{t} (1 + R_i), \qquad W_0 = 1$$第三步:找出累積峰值。對每個時點 $t$,回望歷史找出至今最高的財富值:
$$W_t^{\max} = \max_{s \le t} W_s$$第四步:計算單期回撤。每個時點的回撤,是當前財富與累積峰值之間的百分比差距:
$$D_t = \frac{W_t - W_t^{\max}}{W_t^{\max}}$$當財富處於歷史新高時 $D_t = 0$;財富低於峰值時 $D_t < 0$,數值越負代表跌得越深。
第五步:取最大回撤。橫掃整條回撤曲線取最小值,再取負號化成正數報告:
$$\mathrm{MDD} = \max_t \frac{W_t^{\max} - W_t}{W_t^{\max}} = -\min_t D_t$$講者補充,回撤曲線上的每個點本來是負值(或零),所以計算時是取整條曲線的最小值;但業界報告最大回撤時,慣常以正數表達,例如「最大回撤 25%」,而非 $-25\%$。
圖解:財富指數、累積峰值與回撤曲線
講者用一幅示意圖把上述步驟可視化。左圖有兩條曲線:藍色是財富指數,記錄財富的實際演變;綠色是累積峰值,記錄每個時點的歷史最高位。兩條線的互動遵循一條簡單規則:
- 當財富持續上升、屢創新高,累積峰值與財富指數重疊——每個新高同時是新的峰值。
- 當財富開始回落,累積峰值停留在原來的高位不動(因為其後再沒有更高的值),形成一段水平線。
- 當財富收復失地、再創新高,兩線再次重疊,直至下一次回落。
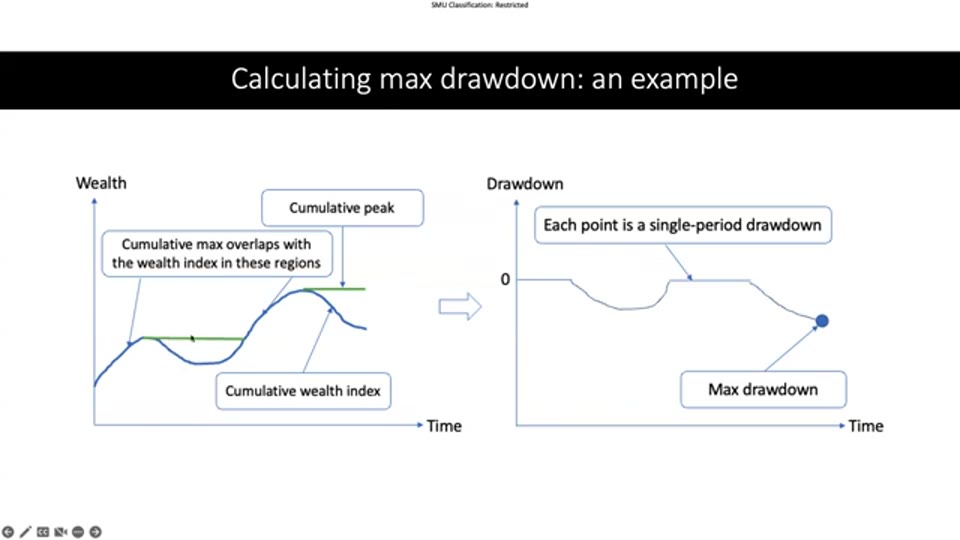
把兩線的缺口化成百分比,便得到右圖的回撤曲線:起初兩線重疊,缺口為零,回撤曲線貼着零軸;財富回落時缺口擴大,曲線向下走;缺口收窄時曲線回升至零;再次回落時曲線再度下探。整條回撤曲線的最低點,就是最大回撤。這幅圖清楚展示了最大回撤的路徑依賴本質:它不只關乎跌了多少,還關乎「由哪個高位跌下來」。
兩大局限:離群值與觀察頻率
講者接着討論使用回撤風險的缺點。第一個缺點源於它的輸入結構:回撤只依賴兩個輸入——當前時點的財富值,以及歷史累積峰值。這兩個輸入都可能出現離群值 Outlier,例如價格突然急升或急跌。一旦峰值或谷底恰好由某次異常波動造成,算出的回撤會被直接扭曲。換言之,最大回撤對數據中的離群值高度敏感,單一極端事件足以主導整個指標。
第二個缺點是依賴觀察頻率。講者指出,用日線或週線回報計算的回撤,其波動程度高於用月線計算的版本:觀察越精細——由月線到日線甚至小時線——捕捉到的價格波動越多,峰谷之間的極端差距越容易顯現,得出的最大回撤通常更深。反過來,月線數據把月中發生的震盪全部「磨平」,最大回撤自然較淺。因此比較不同策略或不同報告的最大回撤時,必須確認雙方採用相同的數據頻率,否則比較沒有意義。
實例:Google 與 Microsoft(2023 年首兩個月)
最後講者以實際數據演示完整流程(詳細程式實作留待實驗課)。素材是 Google 與 Microsoft 在 2023 年首兩個月的日線回報。當時 Google 股價出現明顯急跌,背景是它發布了大型語言模型產品 Bard 以抗衡 Microsoft 支持的 ChatGPT,市場反應令股價受壓。
演示依循同一條管線:先取兩隻股票的日線回報,再轉換成財富指數觀察組合價值演變,然後計算每日回撤並化成百分比。結果清楚顯示:Google 的回撤曲線在股價急跌時段大幅下探,該點同時就是 Google 在這段期間的最大回撤——一次突發的價格下跌,直接鑄成了整段期間的最深回撤。
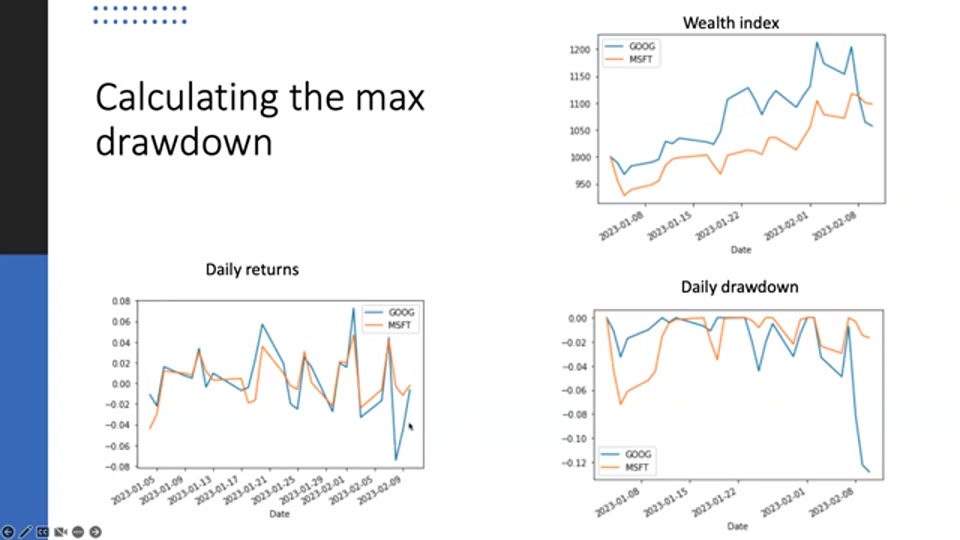
這個實例同時印證了前面兩個局限:Google 的最大回撤由單一突發事件(離群值)主導;而整個分析建基於日線數據,若改用月線,二月中的急跌會被部分掩蓋,數字會不一樣。至此,由定義、計算、圖解到局限與實例,最大回撤這個下行風險指標的全貌已經完整呈現。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 概念釐清:回撤不只是數字,更是心理壓力。最大回撤量度的是賬戶由高位縮水的幅度,但身處其中的投資者面對的是眼見浮盈蒸發、不知何時見底的煎熬。許多策略回測時回撤看似可以承受,實盤時卻在回撤中段被停損離場,原因正是低估了心理負擔。評估一個策略的回撤時,宜同時問自己能否在該深度下繼續執行既定規則。
- 常見誤區:把歷史最大回撤當成未來回撤的上限。最大回撤是回望過去得出的單一最差片段,沒有任何機制保證未來不會更深。樣本期間越短、市況越單一,歷史最大回撤的參考價值越低;實務上常見的做法是對歷史數字再加若干緩衝,而非直接當成風險預算。
- 觀點比較:夏普比率與最大回撤各有所長。夏普比率以總波動率為分母,平滑地概括整體風險,卻把向上波動也算作壞事;最大回撤專注下行,直觀且貼近投資者體感,但只依賴峰谷兩點,資訊量有限且易受離群值主導。業界亦有把兩者結合的做法,例如以最大回撤為分母的卡瑪比率 Calmar Ratio,直接用「每承受一分最深回撤換取多少回報」來評價策略。
- 時效提醒:影片數據截至 2023 年首兩個月。講者的 Google 與 Microsoft 例子反映的是 Bard 發布前後的特定市況,屬教學示範,不宜延伸解讀為兩間公司的長期風險特徵。截至 2026 年中,兩者股價結構與人工智能競爭格局已大不相同,任何以該段數據得出的回撤結論都已過時。
名詞解釋
- 最大回撤 Max Drawdown:財富由歷史累積峰值跌至其後低谷的最大百分比損失,衡量策略最壞情況的下行風險指標。
- 回撤 Drawdown:賬戶淨值由高位回落的幅度,回撤越大,回本所需的升幅越高。
- 財富指數 Wealth Index:假設期初投入一元本金按每期回報累積而成的序列,展示組合價值隨時間的演變。
- 夏普比率 Sharpe Ratio:超額回報除以總波動率的風險調整回報指標,對上行與下行波動一視同仁。
- 卡瑪比率 Calmar Ratio:年化回報除以最大回撤的比率,衡量每承受一分最深回撤換取的回報。
- 波動率 Volatility:回報的離散程度,是夏普比率等指標衡量風險的雙向總體量度。
常見問題 FAQ
最大回撤與一般回撤有何分別?
回撤是每個時點「當前財富相對歷史峰值」的百分比跌幅,是一條連續曲線;最大回撤則是整條曲線上最深的那一點,即歷史中最嚴重的一次峰谷跌幅。前者是過程,後者是過程中的極值,報告時慣常以正數表達。
為何用日線數據計出的最大回撤比月線深?
因為觀察越精細,捕捉到的價格波動越多。月線數據只記錄每月末的價格,月中發生的急升急跌會被磨平;日線保留了每日的峰谷變化,極端的峰谷差距更容易顯現,算出的最大回撤自然更深。比較不同來源的最大回撤時,必須先確認數據頻率一致。
最大回撤可以預測未來的最大虧損嗎?
不可以。最大回撤是假設性的歷史極值,描述投資者若在過去峰值進場、谷底離場會承受多大損失,用來指示最壞情況有多壞。它既不代表策略的典型回報,也不構成未來虧損的上限——未來的回撤完全可能超越歷史紀錄。
既然夏普比率已量度風險,為何還需要最大回撤?
因為夏普比率把上行與下行波動一視同仁:價格急升同樣推高波動率、拉低比率,但投資者其實歡迎向上波動。最大回撤只量度由高位回落的下行風險,正好補足這個盲點。兩者回答不同問題,實務上通常並用而非互相替代。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: