遠期合約與期貨合約:結算所如何消除對手方風險|Quant Theory 第 14 講筆記
第 14 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 9 講第一段的筆記,主題是遠期合約 Forward Contract 與期貨合約 Futures Contract。講者由兩者的共同本質講起,拆解場外議價與交易所集中交易的分野,再逐項講解期貨合約的四大參數,最後說明結算所 Clearing House 如何以按金制度消除對手方風險。
學習重點
- 遠期與期貨同是衍生工具:雙方約定於未來指定日期,以預定價格與數量交收相關資產,核心功能是消除未來價格的不確定性。
- 最大分野在交易場所:遠期是雙方私下議定的場外(OTC)合約,條款度身訂造但附帶對手方風險;期貨在交易所集中買賣,由中介機構擔保履約。
- 期貨四大參數:合約乘數 Lot Size、合約價值 Contract Value、按金 Margin(初始與維持)、到期日 Expiration Date。
- 每日結算機制:交易所每日按市價計值調整按金賬戶,結餘跌穿維持按金即觸發追繳按金,須補回初始按金水平。
- 結算所的信用支柱角色:它介入每宗交易中間擔保雙方履約,靠按金要求與追繳機制把對手方風險從個別交易者身上移走。
詳細筆記
遠期與期貨的共同本質
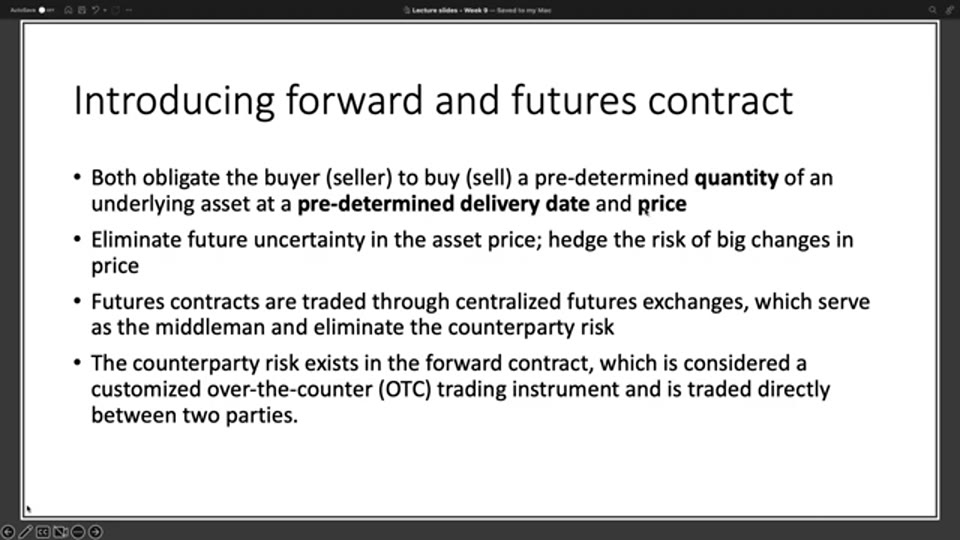
講者開首指出,遠期合約與期貨合約同屬衍生產品 Derivative Product——價值衍生自另一項相關資產 Underlying Asset。兩者的合約結構相同:買方有責任於預定的交收日期,以預定價格買入預定數量的相關資產;賣方則承擔對應的賣出責任。注意這裡用詞是「責任」而非「權利」——與期權不同,遠期與期貨雙方到期都必須履約。
合約中有三個可預設的元素:數量決定訂單規模,交收日期決定交易時點,價格決定交易條件。三者在訂約一刻全部鎖定,合約的核心功能由此而來——消除未來資產價格的不確定性。無論到期時市價如何波動,雙方早已知道會以甚麼價格、交收多少數量。
進場的交易者分兩類。第一類是對沖者 Hedger,本身承受著現貨價格風險,用遠期或期貨鎖定價格、對沖大幅變動的風險。第二類是投機者 Speculator,主動承擔風險,押注資產價格的未來走向圖利。兩類參與者同場交易,合約才同時具備風險轉移與價格發現的功能。
 截圖出自原片(Liu Peng):遠期與期貨的共同特徵、對沖功能,以及場外遠期與交易所期貨的分野
遠期 vs 期貨:場外議價與集中交易
兩類合約最關鍵的分別在於交易場所與中介安排。
遠期合約是場外 Over-the-Counter(OTC)交易工具:條款由買賣雙方直接磋商、度身訂造,數量、日期、價格全部可以度身訂製。靈活性高的代價是對手方風險 Counterparty Risk——交易的另一方可能違約,到期拒絕付款或拒絕交貨,而合約沒有任何第三方擔保。
期貨合約則在集中式的期貨交易所買賣。交易所把自己插入每宗交易的中間,充當中介人:表面上是買方與賣方成交,實際結構是買方與交易所訂立一份合約、賣方與交易所訂立另一份合約。這個安排有兩個目的:一是提供流動性,標準化合約隨時有人接盤;二是消除對手方風險,個別交易者違約的風險由交易所層面的機制吸收,對手不再重要。
交易所的盈利模式與按金賬戶
講者接著解釋期貨交易所如何賺錢:靠買方與賣方報價之間的差價 Spread。交易所一邊與買方訂約、另一邊與賣方訂約,在兩邊價格上加一個細小幅度,差額就是利潤來源。
任何想與交易所訂立期貨合約的人,都必須開立並維持一個按金賬戶 Margin Account。講者把它形容為保險賬戶:一旦相關資產價格逆向變動——例如買方持倉期間資產跌價、價值縮水——按金就是用來填補損失的緩衝。當賬戶結餘不足,買賣雙方都會被要求補足按金。這套機制是後文結算所與每日結算的基礎。
期貨作為衍生產品,相關資產的種類可以很廣:實物資產如穀物、牲畜、能源,或非實物資產如貨幣以至證券。另一個重要性質是每張期貨合約都可以轉手買賣,像股票一樣在市場上交易。因此投資者可以在交收日期之前任何時點平倉離場——講者指出,大部分市場參與者正是這樣操作,極少持有至到期。
期貨合約的四大參數
一張標準化期貨合約由四個參數定義。
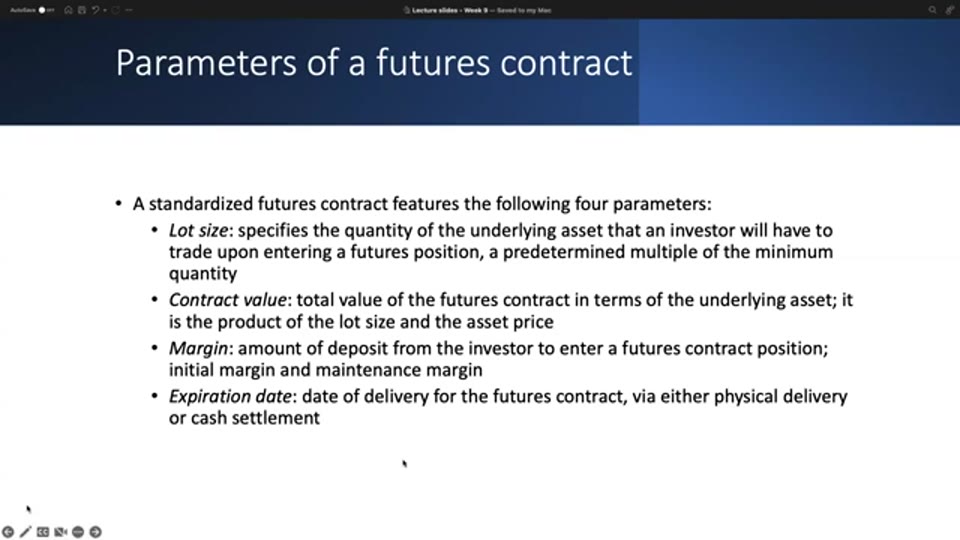
第一,合約乘數 Lot Size。它規定一張合約對應多少數量的相關資產,是最小交易單位的預定倍數。例如一張合約對應 100 股股票,買入一張合約就等於控制 100 股的風險敞口。
第二,合約價值 Contract Value。它是整張合約以相關資產計算的總價值,計算方法只是兩個數相乘:
$$V = M \times S$$其中 $M$ 是合約乘數,$S$ 是相關資產價格。沿用上述例子:合約乘數 $M = 100$ 股,股價 $S = 100$,則一張合約的價值為 $V = 100 \times 100 = 10{,}000$。合約價值反映倉位的實際規模,是計算盈虧與按金比例的基礎。
第三,按金 Margin。這是投資者開立期貨倉位時須存入的款項,分兩個層次:初始按金 Initial Margin 是開倉一刻的存款要求;維持按金 Maintenance Margin 是持倉期間賬戶結餘不得跌穿的門檻。配合按金制度的是每日結算 Daily Settlement:交易所每日檢查資產價格,按當日變動調整按金賬戶。以好倉為例,當日結算盈虧為:
$$\Delta_t = (S_t - S_{t-1}) \times M$$$S_t$ 是第 $t$ 日的資產價格。價升則記入盈利,價跌則扣減結餘。一旦結餘跌穿維持按金門檻,投資者便收到追繳按金通知 Margin Call,須把賬戶補回初始按金水平——注意是補回初始水平,不是只補到維持門檻。
第四,到期日 Expiration Date。這是合約實際交收的日期,交收方式有兩種,下文詳述。
 截圖出自原片(Liu Peng):合約乘數、合約價值、按金與到期日的定義
實物交收、現金交收與轉倉慣例
到期交收的第一種方式是實物交收 Physical Delivery:持有好倉的買方按約定價格付款給賣方,賣方在預定日期(又稱結算日 Settlement Date)把相關資產實際交付給買方。一手交錢、一手交貨,合約責任就此完結。
第二種方式是現金交收 Cash Settlement:不交收實物,只轉移合約的淨現金差額。講者點出,現金交收之所以可行,正因為交易所每日執行按市價計值 Mark-to-Market——到期前絕大部分盈虧已逐日結清,到期日只剩最後一段差額需要清算。
講者還補充一個市場慣例:大部分衍生工具不會持有至結算日。投資者通常在到期前平倉——賣出手上合約,再買入下月合約,如此滾動轉倉 Rolling。期貨的主要用途是風險管理與方向性交易,而非真的用來提貨。
結算所:期貨市場的信用支柱
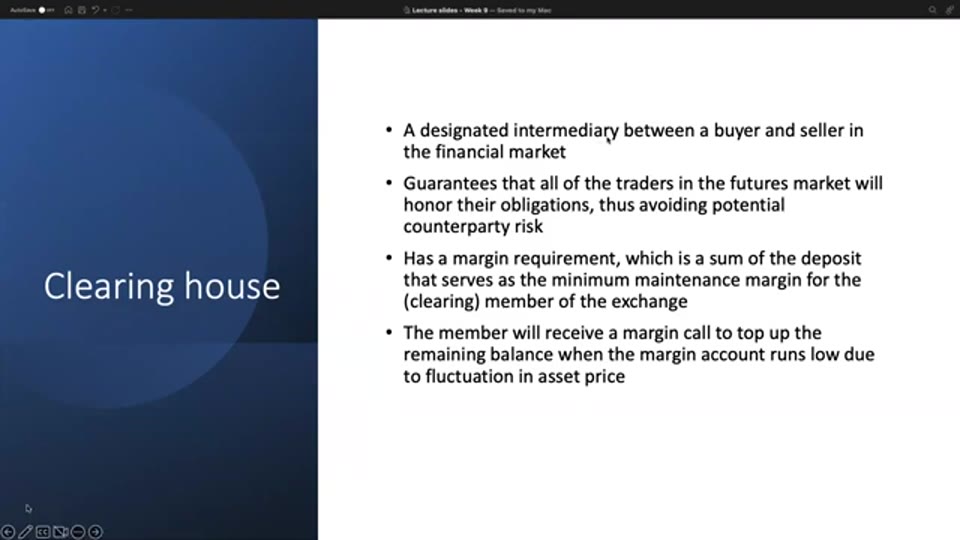
講者最後介紹結算所 Clearing House:它是金融市場中介入買方與賣方之間的中介機構,存在的目的是保證交易按計劃完成。每個交易方都會履行自己的責任,潛在的對手方風險由此消除。
結算所的保證不是空口承諾,而是靠一套按金要求 Margin Requirement 支撐:每個交易方都要開立按金賬戶,並維持高於最低維持按金門檻的結餘。資產價格每日波動,結餘一旦跌穿門檻,結算所即發出追繳按金通知,要求補足差額。這與前文期貨合約的每日結算機制是同一套邏輯——按金制度是交易所層面與結算所層面共用的信用基礎。
 截圖出自原片(Liu Peng):結算所作為指定中介,以按金要求擔保交易者履約
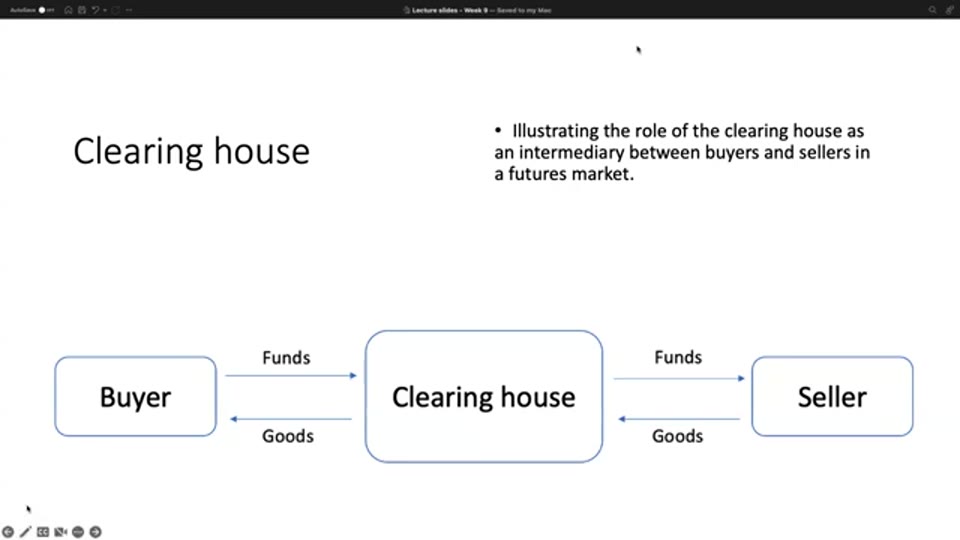
用資金流與貨物流理解結算所的位置最為直觀:買方把資金交給結算所,結算所再轉交賣方;賣方把貨品交給結算所,結算所再轉交買方。兩端金額並不相同——結算所在中間加上細小幅度,這正是它營運與承擔風險的報酬。貨與款不再直接在雙方之間流動,彼此甚至無須知道對方是誰。
 截圖出自原片(Liu Peng):買方與賣方之間的資金與貨品均經結算所中轉
回顧全課的邏輯鏈:遠期合約消除了價格不確定性,卻留下對手方風險;期貨把合約標準化並搬進交易所,再配以結算所、按金賬戶與每日結算三層機制,把履約風險從個別交易者轉移至制度層面。理解這條鏈,才能明白為何期貨市場可以承載遠超現貨的交易量,也為日後學習以期貨構建量化策略打下制度層面的基礎。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 「交易所消除對手方風險」是簡化說法:風險並非消失,而是由結算所集中承擔,再以按金與追繳機制層層緩衝。讀教科書時宜把「eliminate」理解為「轉移並制度化」,結算所本身的資本充足度,才是這道防線的真正根基。
- 常見誤區:把按金當成「首期」:期貨按金是履約保證,不是分期付款——合約價值十萬,按金一萬,並不代表你只「買了一成」。價格每波動一個百分點,盈虧都按十萬全額計算,這正是槓桿效應的來源。
- 每日結算是現金流問題,不只是方向問題:即使長線看對方向,短期逆向波動已可令賬戶跌穿維持門檻而觸發追繳。持有期貨等於承諾每日結清虧損,資金調度能力與行情分析同等重要,與持有現貨「跌了就放著」的心態完全不同。
- 講者的框架屬入門制度介紹:本課以定性講解為主,未觸及定價公式(如持有成本模型)與基差風險,學術課程通常在後續章節補上,讀者不宜以為四大參數已涵蓋期貨的全部分析工具。
- 資料時效提醒:本課內容於 2023 年發布,講述的機制屬市場基本結構,時效性低;但具體合約的按金比例、合約乘數等參數由各交易所釐定並不時調整,實際數字以截至閱讀時交易所公布的最新規格為準。
名詞解釋
- 期貨 Futures:在交易所買賣的標準化衍生合約,雙方約定未來指定日期以預定價格交收資產,雙方均有履約義務。
- 遠期合約 Forward Contract:買賣雙方私下議定的場外衍生合約,條款度身訂造,但沒有第三方擔保履約。
- 結算所 Clearing House:介入買賣雙方之間的中介機構,以按金制度擔保每宗期貨交易按計劃完成。
- 按金 Margin:開立期貨倉位時存入的保證金,分初始按金與維持按金兩層,結餘跌穿門檻觸發追繳。
- 對沖 Hedging:用衍生工具建立反向倉位,抵消現有資產價格波動風險的操作,目的是鎖定價格而非圖利。
- 對手方風險 Counterparty Risk:交易對方到期未能履行合約責任的風險,場外遠期合約尤為突出。
- 按市價計值 Mark-to-Market:每日收市後按最新市價重估倉位盈虧、即時調整按金賬戶的結算機制。
- 合約乘數 Lot Size:一張合約對應的相關資產數量,是最小交易單位的預定倍數。
常見問題 FAQ
遠期合約與期貨合約最大的分別是甚麼?
最大分別在交易場所與信用安排:遠期合約由雙方場外私下議定,條款靈活但附帶對手方風險;期貨合約在交易所集中買賣,條款標準化,由結算所介入擔保履約,並以按金賬戶與每日結算制度管理違約風險。
甚麼是追繳按金通知 Margin Call?
交易所每日按市價結算倉位盈虧,虧損會即日從按金賬戶扣除。當賬戶結餘跌穿維持按金門檻,投資者便收到追繳按金通知,須把賬戶補回初始按金水平;未能及時補足,倉位可能被強制平倉。
買了期貨合約,到期一定要收貨嗎?
不一定。交收方式分實物交收與現金交收兩種,後者只轉移淨現金差額;更重要的是,市場慣例是大部分倉位在到期前已平掉或滾動轉倉至下月合約,真正持有至結算日收貨的比例很低。
期貨合約的合約價值如何計算?
合約價值等於合約乘數乘以相關資產價格,即 $V = M \times S$。例如一張合約對應 100 股、股價 100,合約價值便是 10,000。合約價值反映倉位實際規模,是計算盈虧與按金比例的基礎。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: