每日結算與盯市:期貨保證金帳戶如何每日過數|Quant Theory 第 15 講筆記
第 15 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 9 講第二段的筆記,主題是期貨合約的每日結算 Daily Settlement 與盯市 Mark-to-Market。講者拆解交易所如何按資產價格波動每日調整買賣雙方的保證金帳戶,並用一個完整數值例子示範資金流動與保證金追收 Margin Call 的觸發過程。
學習重點
- 每日結算的本質是資金轉移:交易所每日按價格波動調整雙方保證金帳戶,虧損方的錢即日撥入盈利方帳戶,調整只在長倉與淡倉之間進行,交易所本身不承擔風險。
- 方向決定輸贏:價格上升時長倉(看好一方)獲利、淡倉虧損;價格下跌時相反。每日結算把這些盈虧即日「現金化」。
- 兩個保證金門檻:開倉時存入的是初始保證金;持倉期間帳戶結餘不得跌破維持保證金,否則觸發保證金追收,須補足差額。
- 數值例子:初始保證金各 100 元,第一日資產升 5 元(長倉 105/淡倉 95),第二日跌 20 元(長倉 85/淡倉 115);85 元跌破 90 元維持保證金,長倉須補倉 5 元回到 90 元。
- 零和結構:兩個帳戶結餘相加每日不變,一方的盈利完全等於另一方的虧損。
詳細筆記
每日結算:盈虧不留到到期日
上一段講過期貨 Futures 的基本結構——買賣雙方約定未來某日以指定價格交易資產。講者今段處理的問題是:合約期內價格日日波動,這些浮動盈虧如何處理?答案是每日結算。期貨交易所每個交易日都會按資產價格的變動,調整雙方保證金帳戶的結餘,把當日盈虧即日過戶,而不是留待到期日一次過找數。
這個設計有一個關鍵性質:調整純粹發生在長倉持倉者與淡倉持倉者之間。錢由虧損一方的帳戶流向盈利一方的帳戶,交易所只負責執行劃撥,自己不坐任何方向性的盤,因此講者指出,作為市場營運者的期貨交易所在此機制下並無承擔風險。這亦是期貨與場外遠期合約的重要分別——遠期沒有每日結算,對手欠款會累積到到期日,對手風險隨之放大。
值得多想一步的是制度背後的動機。期貨合約動輒為期數月,期內價格可以大幅波動;若容許浮動虧損不斷累積,到期日虧損一方可能欠下遠超其財力的款項,違約風險便落在交易所與盈利一方身上。每日結算把虧損「切碎」成每日小額劃撥,配合保證金制度,令任何一刻單方欠交易所的潛在敞口,頂多只有一日價格變動的量級。講者雖未展開這層推論,但「交易所沒有風險」這句結論,正是由每日結算與保證金兩塊拼圖合成。
長倉與淡倉:一個價格、兩種結局
設長倉一方持有一張期貨,有權於三個月後以指定價格(例如 100 元)買入資產,屬看好倉位。兩種情境:
- 市價上升:一個月後資產升穿 120 元。長倉有權用 100 元買入市值 120 元的資產,帳面上是賺。由於每日結算,交易所按價格變動調整合約價值,長倉的盈利即日記入其保證金帳戶——而這筆錢的來源,正是淡倉一方的帳戶扣款。
- 市價下跌:若資產跌至 70 元,長倉被迫用 100 元買入只值 70 元的東西,帳面上是蝕。虧損即日從長倉(買方)的保證金帳戶扣除,撥入淡倉(賣方)的帳戶,成為淡倉的盈利。
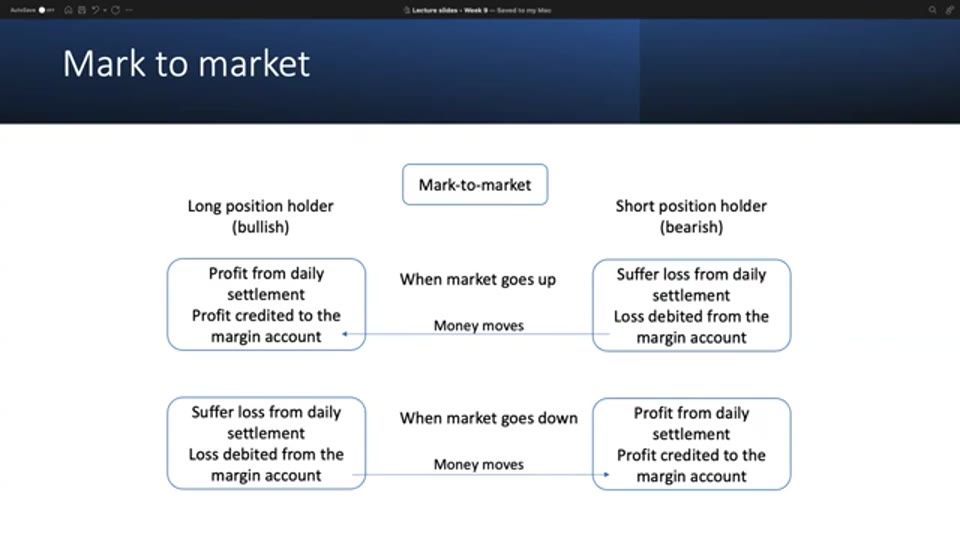 截圖出自原片(Liu Peng):盯市下長倉與淡倉的資金流動方向
上圖把機制濃縮成四句:市場上升,長倉因每日結算獲利、款項存入其保證金帳戶,淡倉則被扣款;市場下跌,方向完全調轉。無論哪個方向,金流都是「一方帳戶減、另一方帳戶加」,這正是盯市的全部內容。
保證金帳戶的三層數字
要理解追收機制,先分開三個名詞。第一是初始保證金 Initial Margin:任何一方開倉時必須存入的金額,例子中為 100 元,是入場的資金門檻。第二是維持保證金 Maintenance Margin:持倉期間帳戶結餘的最低警戒線,由交易所指定,例子中為 90 元。第三層是保證金追收 Margin Call:每日結算後結餘一旦跌破維持保證金,交易所向該持倉者發出的補倉通知。
為何要分兩個門檻,而不是一跌破初始保證金就追收?因為初始保證金是開倉一刻的要求,若持倉期間稍為虧損便要補倉,追收會過於頻密,失去操作彈性。維持保證金設於初始水平之下(例子中 90 對 100),等於預留一段緩衝區:結餘在兩線之間浮動時毋須理會,跌穿警戒線才啟動補倉程序。追收的本質也不是懲罰,而是把帳戶資金補回安全水平;若持倉者不予理會,下一步便是強制平倉,屆時虧損即時鎖定,再沒有等待價格回升的機會。
用符號記:設第 $t$ 日結算後長倉帳戶結餘為 $M_t^{L}$、淡倉為 $M_t^{S}$,初始保證金為 $M_0$,維持保證金為 $M_{\mathrm{m}}$。追收的觸發條件是:
$$M_t^{L} < M_{\mathrm{m}} \quad \text{或} \quad M_t^{S} < M_{\mathrm{m}}$$講者例子中的補倉金額,是令結餘回到維持保證金水平所需的差額:
$$\Delta = M_{\mathrm{m}} - M_t$$數值例子:兩日的資金流動
講者用一張圖逐步示範。橫軸是時間(日),第 0 日是長倉與淡倉同時開倉的日子——一方看好、一方看淡。雙方各自存入 100 元初始保證金,即 $M_0 = 100$,交易所另定維持保證金 $M_{\mathrm{m}} = 90$。
第一日:資產價格上升 5 元。 這 5 元即日結算為長倉的盈利,來源是淡倉的帳戶:
$$M_1^{L} = 100 + 5 = 105, \qquad M_1^{S} = 100 - 5 = 95$$第二日:資產價格下跌 20 元。 今次輪到長倉虧損,20 元由長倉帳戶撥往淡倉帳戶:
$$M_2^{L} = 105 - 20 = 85, \qquad M_2^{S} = 95 + 20 = 115$$問題出現了:$M_2^{L} = 85 < 90 = M_{\mathrm{m}}$,長倉結餘跌破維持保證金。於是第二日長倉收到交易所的保證金追收,須補倉:
$$\Delta = 90 - 85 = 5$$補入 5 元後長倉結餘回到 90 元,重新滿足最低要求,持倉得以繼續。之後每個交易日重複同樣的結算程序,直至平倉或到期。
順著講者「繼續每日結算」一句,可自行推演第三日:假設價格回升 8 元,則長倉結餘 $90 + 8 = 98$、淡倉 \$115 - 8 = 107$,兩者均在維持保證金之上,該日無人收到追收;兩帳戶總和為 \$205$,等於兩份初始保證金加長倉第二日補入的 5 元——補倉資金進入系統後,總和相應增加,零和關係依然成立。
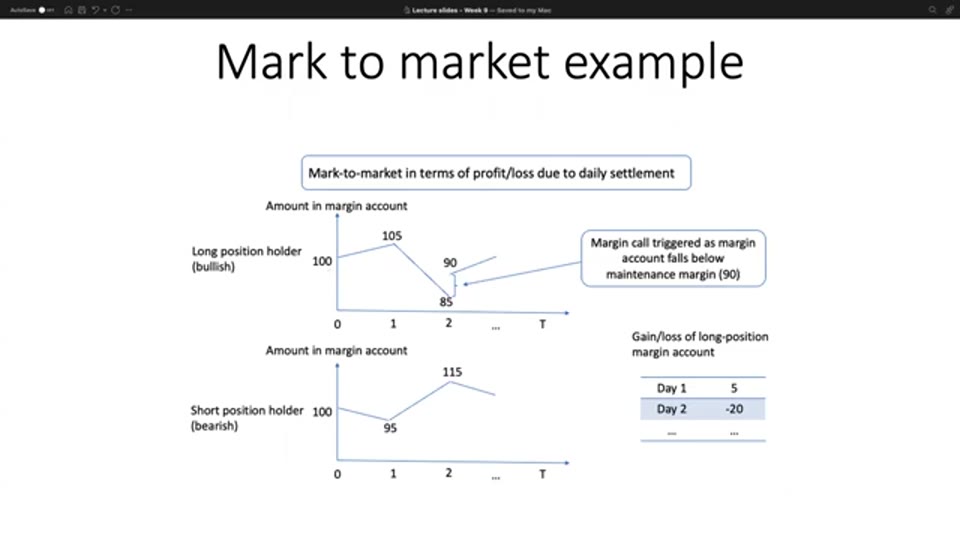 截圖出自原片(Liu Peng):兩個保證金帳戶結餘走勢與每日盈虧表
零和結構:交易所為何沒有風險
把每日劃撥寫成一般形式。設第 $t$ 日的結算盈虧(以長倉角度計)為 $\pi_t$,則:
$$M_t^{L} = M_{t-1}^{L} + \pi_t, \qquad M_t^{S} = M_{t-1}^{S} - \pi_t$$兩式相加,$\pi_t$ 互相抵銷:
$$M_t^{L} + M_t^{S} = M_{t-1}^{L} + M_{t-1}^{S} = 2M_0$$兩個帳戶的結餘總和永遠等於兩份初始保證金(例子中扣除補倉前為 200 元)。錢只在兩個帳戶之間流轉,總量不增不減。長倉賺的每一元,都是淡倉蝕的一元——這就是講者開首所說「調整純粹在兩個持倉者之間進行」的數學表達,亦解釋了交易所為何能置身事外。
這個零和視角對量化分析有一個實際提醒:評估期貨策略的盈利來源時,必須問「對家為何願意長期輸錢」。套戥者與對沖者肯付這個價,是因為他們買的是風險轉移而非回報;若策略的盈利解釋不到對家的動機,其可持續性便值得懷疑。每日結算制度本身不創造價值,它只是把既有的零和博弈拆成每日交收,令違約風險無處藏身。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 盯市改變的是入帳時間,不是總盈虧。同一張期貨,無論每日結算還是到期一次過找數,最終盈虧完全相同。分別在於虧損每日「現金化」,持倉者必須有流動資金應付過數,否則未等到價格回升已被趕離場。
- 常見誤區:把保證金追收當成罰款或費用。補倉的錢存入的是自己的帳戶,並非交給交易所,日後價格回順時仍屬自己。真正的代價是資金被佔用,以及未能依時補倉引致的強制平倉。
- 補倉目標水平,不同教材講法有出入。講者的例子只補回維持保證金(85 補至 90),但不少教科書(如 Hull 的衍生工具經典教材)描述實務上須補回初始保證金水平。學習時宜以具體交易所的規則為準,兩種講法都不算錯。
- 例子數字是教學簡化,非實際比例。100 元初始保證金、90 元維持保證金純為示範;截至講者 2023 年上載影片時,真實市場的保證金比率按合約波動性釐定,且會隨市況調整,查閱最新數字要以交易所公告為準。
名詞解釋
- 盯市 Mark-to-Market:交易所每日按最新結算價重估持倉價值,把當日盈虧即時記入雙方保證金帳戶的制度。
- 每日結算 Daily Settlement:每個交易日按結算價計算盈虧,並在長倉與淡倉帳戶之間即日轉移資金的安排。
- 保證金 Margin:開倉時存入帳戶的履約擔保資金,用以覆蓋每日結算的虧損,亦是期貨槓桿的來源。
- 初始保證金 Initial Margin:開倉一刻必須存入的最低金額,例子中為 100 元。
- 維持保證金 Maintenance Margin:持倉期間帳戶結餘的最低警戒線,例子中為 90 元,跌破即觸發追收。
- 保證金追收 Margin Call:結餘跌破維持保證金時交易所發出的補倉通知,未依時補足可被強制平倉。
- 期貨 Futures:在交易所買賣的標準化合約,約定未來某日期以指定價格交易資產,雙方均有履約義務。
常見問題 FAQ
每日結算與到期一次過結算有何分別?
最終盈虧完全一樣,分別只在入帳時間與風險分佈。每日結算把盈虧即日過戶,對手欠款不會累積,交易所幾乎沒有對手風險,但持倉者須每日應付資金劃撥;到期一次過結算(如場外遠期)則把盈虧押後,對手風險隨價格波動不斷放大。
保證金追收是不是罰款?
不是。追收補入的資金存入自己的保證金帳戶,仍屬自己的錢。它的作用是令帳戶結餘回到交易所規定的最低水平,確保有足夠資金覆蓋往後的結算虧損。真正的懲罰出現在未能依時補倉時——倉位可被強制平倉,虧損即時鎖定。
盯市機制下,期貨交易所需要承擔市場風險嗎?
不需要。每日結算的資金調整純粹在長倉與淡倉持倉者的帳戶之間進行,一方扣多少、另一方就入多少,兩個帳戶的結餘總和維持不變。交易所只是劃撥的執行者,本身不坐盤、不對賭,因此沒有方向性的市場風險。
保證金帳戶補倉要補到多少?
本講例子是補回維持保證金水平(85 元補 5 元至 90 元),但不少教科書描述實務上須補回初始保證金水平。兩種講法分別來自不同市場與時期的規則,實際要求以所交易的期貨交易所最新公告為準。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: