無套利定價全推導:遠期與期貨合約的公平價格|Quant Theory 第 16 講筆記
第 16 課・共 34 課
目錄
這是 Liu Peng 大學級量化交易課程第 9 講第三段的筆記,主題是遠期與期貨合約的無套利定價 No-Arbitrage Pricing。這一講可說是全課最經典的定價推導:講者由無套利原理出發,用三個倉位構造零成本組合,逐步推出遠期價格公式,再延伸到期貨定價,全程只用基本代數與複利概念。遠期合約的損益結構可參考回報函數|第 2 講。
學習重點
- 無套利原理:零初始投入、零風險的組合,期末價值必須為零——這是整個衍生品定價理論的出發點。
- 複製定價:遠期合約的損益可以用「賣空股票+現金存款」複製,兩者價格必須一致,否則出現套利機會。
- 遠期定價公式:$F = S_t e^{r(T-t)}$,交割價等於現貨價按無風險利率連續複利增值至交割日。
- 雙向套利檢驗:無論市場報價高於或低於公平價,套利者都能構造無風險利潤,迫使價格回歸。
- 期貨定價延伸:實物交割的商品要加倉儲成本 $s$、減便利收益 $c$,公式變成 $F = S_t(1+r+s-c)^{T-t}$。
詳細筆記
無套利原理與複製定價
無套利 No-Arbitrage 的意思很直白:市場上沒有免費午餐。如果一個投資組合在期初不需要任何投入(價值為零),那麼它在未來任何時刻的價值也必須為零;否則,任何人都可以憑空造出一個必賺的組合,而市場參與者蜂擁套利會迅速把價格拉回合理水平。講者指出,遠期合約的定價主要建基於這個論證,與它緊密相連的另一個概念是複製定價 Pricing by Replication:如果某個衍生品的損益可以由其他資產的組合完全複製,兩者的價格必須相等。這套思路是現代衍生品定價理論的共同骨架——日後學到的期權定價模型,核心同樣是「構造無風險組合、施加無套利條件」,只是數學工具由基本代數升級到隨機過程。所以本講雖然只處理結構最簡單的遠期合約,卻是理解整套理論的入門鑰匙。
設定:三個倉位構成的組合
講者構造的情境如下。在時刻 $t$(期初),我們建立三個倉位,持有至時刻 $T$(交割日):
- 遠期合約好倉:簽訂一份遠期合約,承諾在 $T$ 時以預定價格 $F$ 買入一單位資產(例如股票)。屆時資產的市價是 $S_T$,所以這個倉位在 $T$ 時的淨額是付出 $F$、收到價值 $S_T$ 的資產。若資產價格上升,好倉獲利;若下跌,好倉虧損。
- 股票淡倉:為了對沖好倉的價格風險,期初即時賣空一單位股票。賣空 Short Selling 是向他人借入股票並立即賣出,套現 $S_t$;日後要買回股票歸還。若股價下跌,淡倉獲利,正好抵銷遠期好倉的虧損。
- 現金倉位:賣空所得的 $S_t$ 存入現金賬戶,按無風險利率 Risk-Free Rate $r$ 以連續複利滾存,到 $T$ 時增值為 $S_t e^{r(T-t)}$,其中 $T-t$ 是投資期長度。
值得留意這個設計的用意:單獨持有遠期好倉要承受價格下跌的風險,單獨賣空股票則要承受價格上升的風險,兩者的風險方向剛好相反。把它們綁在一起,組合對價格升跌的敏感度互相抵銷,剩下的只有確定性的現金流——只有這種「無風險」的組合,無套利原理才能派上用場。
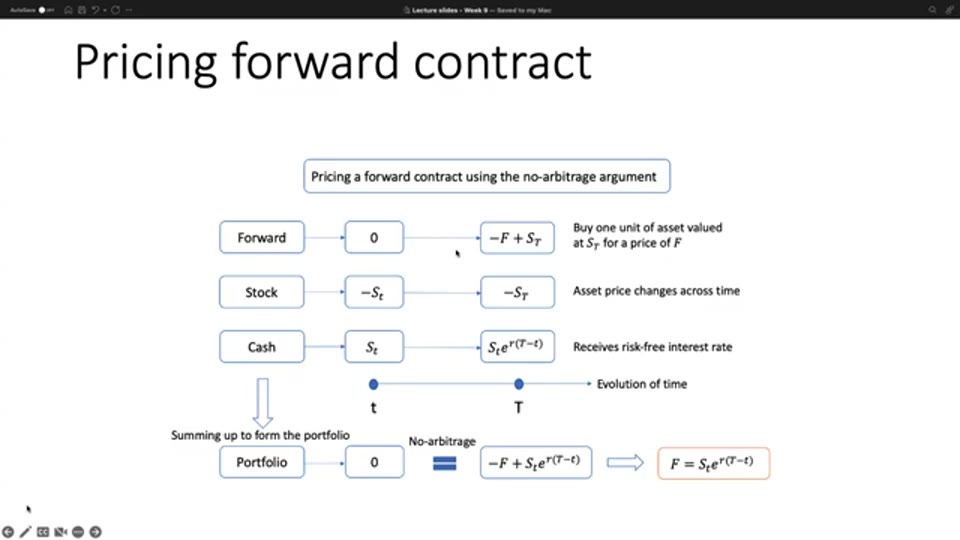
三個倉位在兩個時點的價值可整理如下:
| 倉位 | 時刻 $t$ | 時刻 $T$ |
|---|---|---|
| 遠期好倉 | $0$ | $-F + S_T$ |
| 股票淡倉 | $-S_t$ | $-S_T$ |
| 現金 | $+S_t$ | $+S_t e^{r(T-t)}$ |
| 組合合計 | $0$ | $-F + S_t e^{r(T-t)}$ |
期初一欄中,遠期合約剛簽訂、價值為零;股票淡倉的 $-S_t$ 與現金倉的 $+S_t$ 互相抵銷,組合總值確實是零。
逐步推導遠期價格
來到交割日 $T$,把三個倉位的價值相加:
$$ (-F + S_T) + (-S_T) + S_t e^{r(T-t)} $$當中的 $+S_T$ 與 $-S_T$ 互相抵銷——這正是對沖的效果:無論到期時股價是多少,遠期好倉收到的資產剛好用來平掉淡倉。組合的期末價值簡化為:
$$ -F + S_t e^{r(T-t)} $$根據無套利原理,期初價值為零的組合,期末價值也必須為零:
$$ -F + S_t e^{r(T-t)} = 0 $$移項即得遠期合約的公平交割價:
$$ F = S_t e^{r(T-t)} $$整個推導只用了加減與複利,但結論非常有力:遠期價格完全由現貨價、無風險利率與期限決定,與市場對未來價格的預期無關。
公式的直觀意義
講者補充了直觀解讀:簽訂遠期好倉,經濟效果等同於期初借錢買入股票、持有到期。買股票要佔用資金 $S_t$,這筆資金在期內本可賺取無風險利率,所以遠期價格要把這段利息成本計算在內——資產的終值必須包含無風險回報,就如同把錢存入銀行一樣。這也是持有成本 Cost of Carry 概念的核心:遠期價格等於現貨價加上持有期內的資金成本。
用數字感受一下:假設現貨價 $S_t = 100$,無風險利率 $r = 5\%$,期限一年,公平遠期價就是 $100 \times e^{0.05} \approx 105.13$。若市場上有人開價 108 賣出這份遠期,明顯偏貴,套利者便會按上文情境一進場;若開價 102,則情境二成立。利率越高或期限越長,遠期價相對現貨價的溢價越大。
公平價格的雙向檢驗:兩個套利情境
為了證明這個公式是「公平價格」,講者檢驗了價格偏離時會發生什麼事,原則只有四個字:低買高賣。
情境一:遠期價格偏高,即 $F > S_t e^{r(T-t)}$。此時借入 $S_t$ 買入股票,同時沽出遠期合約(承諾在 $T$ 時以 $F$ 賣出資產)。到期時以 $F$ 交割手上的股票,償還借款連利息 $S_t e^{r(T-t)}$,淨賺差額:
$$ F - S_t e^{r(T-t)} > 0 $$情境二:遠期價格偏低,即 $F < S_t e^{r(T-t)}$。此時反向操作:買入遠期合約(鎖定以 $F$ 買貨),同時賣空一單位股票套現 $S_t$,把資金按無風險利率滾存至 $S_t e^{r(T-t)}$。到期時用 $F$ 買入資產平掉淡倉,餘下的差額落袋:
$$ S_t e^{r(T-t)} - F > 0 $$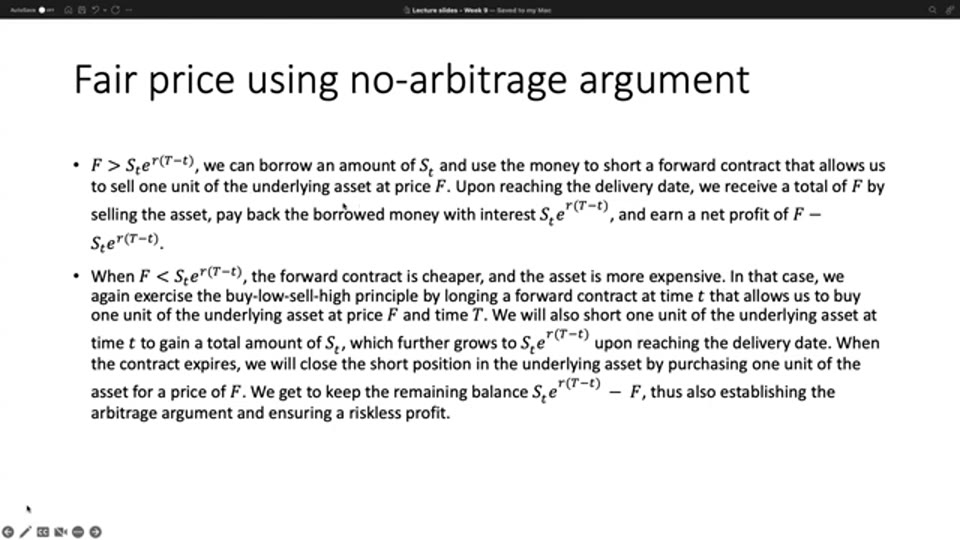
兩個情境都產生無風險利潤,即套利機會。只要市場上有人執行這些交易,遠期價格就會被壓回 $S_t e^{r(T-t)}$——這正是無套利原理「自我執行」的機制。
期貨定價:加入倉儲成本與便利收益
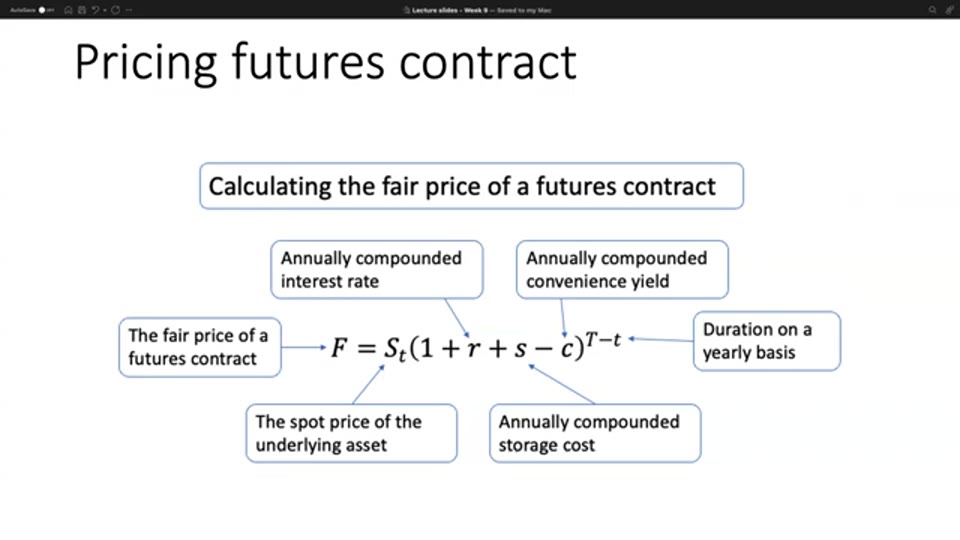
來到期貨合約,講者改用年度複利形式,並加入兩個實物商品特有的項:
$$ F = S_t(1 + r + s - c)^{T-t} $$各項含義如下:
- $S_t$:相關資產的現貨價;
- $r$:年度複利計算的無風險利率;
- $s$:倉儲成本 Storage Cost 的年率。實物交割的商品(例如一百桶原油)要存放在倉庫直至交割日,倉租與保管費是持有實貨的額外成本,要加進期貨價格;
- $c$:便利收益 Convenience Yield 的年率。實際持有商品在供應緊張時有額外價值——例如全球原油需求急升時,手上有貨等於握有即時供應能力,資產變得更值錢。這是持有者的收益,所以要從期貨價格中扣減;
- $T-t$:以年計的期限,由於所有利率項都是年度複利,指數必須用年為單位才能匹配。
若定價對象是無收益的金融資產,倉儲成本與便利收益兩項消失,公式便退回遠期定價的形式——由此可見兩個公式本出一轍,期貨版只是多了實物商品的持有成本調整。兩個新增項的拉扯亦解釋了商品期貨價格結構的多變:當倉儲成本與利息之和 ($r+s$) 大於便利收益 $c$ 時,期貨價高於現貨價;當供應極度緊張、便利收益 $c$ 飆升蓋過成本時,期貨價反而可能低於現貨價。同一條公式,足以描述兩種截然不同的市場狀態。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
欣利克的看法
- 概念釐清:遠期價格不是預測,而是鎖定。初學者最容易誤會 $F$ 代表市場對未來現貨價 $S_T$ 的預期,其實推導過程中 $S_T$ 被完全對沖掉,公式根本不涉及對後市的看法。$F$ 只是「今天鎖定未來交易價」的公平算術結果,反映的是資金成本而非行情判斷。把它當成預測工具,是對無套利定價最常見的誤讀。
- 常見誤區:無套利假設在現實並非處處成立。推導假設可以無限制賣空並全額收回賣空所得、借貸利率相同且等於無風險利率、零交易成本。現實中賣空有借貨費與按金要求,借入利率高於貸出利率,交易亦有佣金與買賣差價。所以市場價格可以在公式值附近的一個「無套利區間」內浮動而不被套利者抹平,小幅偏離不等於真的有免費午餐。
- 觀點比較:遠期與期貨定價其實有細微分別。本講把期貨視作遠期的延伸處理,但嚴格來說,期貨每日按市價結算,現金流分佈與遠期不同;當利率隨機波動且與資產價格相關時,兩者的理論價格會有差異。在利率大致穩定、期限不長的情況下,這個差異通常小到可以忽略,但讀者應知道這是講者為教學而作的簡化。
- 資料時效提醒:利率環境會改變公式的實際輸出。截至 2026 年中的數據顯示,主要經濟體的政策利率遠高於 2010 年代的近零水平,同樣的公式在高息環境下會算出明顯較大的期貨溢價。使用歷史教材中的數值例子時,宜留意當時的利率背景,不要直接把舊例子的量級套用到今天的市場。
名詞解釋
- 無套利 No-Arbitrage:市場不存在零成本、零風險而必定獲利機會的假設,是衍生品定價理論的基石。
- 遠期合約 Forward Contract:場外議價的衍生合約,約定未來指定日期以預定價格買賣資產,簽約時價值為零。
- 期貨 Futures:在交易所買賣的標準化合約,雙方約定未來以指定價格交易資產,每日按市價結算。
- 無風險利率 Risk-Free Rate:理論上零違約風險的投資回報率,定價模型中以它計算資金的時間價值。
- 複利 Compounding:利息滾入本金再生利息的計息方式,連續複利是其極限形式,以 $e^{rt}$ 表示。
- 賣空 Short Selling:借入資產立即賣出、日後買回歸還的操作,用於對沖或押注價格下跌。
- 持有成本 Cost of Carry:持有資產至交割日的淨成本,包括資金利息與倉儲費,扣減持有期收益。
- 便利收益 Convenience Yield:實際持有商品現貨的隱含收益,反映缺貨時有貨在手的價值,會拉低期貨價格。
- 公允價值 Fair Value:資產或合約在無套利條件下的合理價格,偏離時會被套利交易拉回。
常見問題 FAQ
遠期價格 $F$ 是不是對未來現貨價的預測?
不是。推導過程中未來現貨價 $S_T$ 被股票淡倉完全對沖,公式裡只剩下現貨價、無風險利率與期限。$F$ 是無套利條件下的公平交割價,反映資金時間成本,與市場對後市的預期無關。
為什麼期貨定價要加倉儲成本、減便利收益?
實物交割的商品需要存放至交割日,倉租與保管費是持有者的額外開支,會反映為更高的期貨價;相反,供應緊張時持有實貨有即時可用的價值,這份便利收益抵銷部分成本,所以要從期貨價中扣減。金融資產沒有這兩項,公式便退回 $F = S_t e^{r(T-t)}$ 的基本形式。
無套利定價在現實市場一定成立嗎?
大方向成立,但非完美。交易成本、賣空限制、借貸利差等因素令價格可以在理論值附近的區間內浮動而不被套利者完全抹平。因此實務上更準確的說法是存在一個「無套利區間」,只有偏離夠大、利潤蓋過所有成本時,套利交易才會進場修正價格。
連續複利 $e^{r(T-t)}$ 與年度複利 $(1+r)^{T-t}$ 有何分別?
兩者只是計息頻率的不同寫法:連續複利假設利息無限頻密地滾存,是年度複利的極限。遠期定價推導用連續複利是因為數學上更簡潔;期貨部分改用年度複利,是為了讓倉儲成本與便利收益等年率可以直接相加。只要利率換算一致,兩者結果幾乎相同。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: