通過 Prop Firm 考核的數學:Account、Edge、Risk、Rules、Returns 五部分拆解|Mulham Trading
目錄
YouTube 頻道 Mulham Trading 在 2026 年 9 月 9 日上載了一條約 23 分鐘的教學影片,主題是「通過 Prop Firm 考核的數學」。講者把整個問題拆成五個部分:Account(帳戶規格)、Edge(優勢/期望值)、Risk(風險)、Rules(規則)、Returns(真實回報),核心論點是:考核通過與否不是策略問題,而是「在兩條邊界線之間,交易序列以何種次序出現」的數學問題。影片適合已經有基本交易概念、正準備報名或屢次考核失敗的觀眾。片中段與結尾推廣講者的 Edgeskool.net 付費社群課程(Edge Model、One Week setup 等)與學員成績截圖,屬單方面陳述,本拆解只檢視其數學內容,不為推廣內容背書。
重點速覽
| 項目 | 期貨型(Topstep/Apex-style) | 外匯 CFD 型(FTMO-style) |
|---|---|---|
| 示例帳戶 | $50,000 | $100,000 |
| 盈利目標 Profit Target | $3,000(6%) | $10,000(10%) |
| 實際操作空間(最大回撤) | $2,000(4%) | $10,000(10%) |
| 每日虧損上限 | 通常無 | $5,000(5%) |
| 回撤類型 | 追蹤式(End-of-Day) | 靜態或追蹤 |
| 考核階段 | 1 個 | 1–2 個(10% 然後 5%) |
| 目標:空間 比例 | 1.5 : 1 | 1 : 1(×2 階段) |
| 盈利分成 | 約 90% | 最高 80–90% |
核心算式與數字:
| 算式/參數 | 內容 |
|---|---|
| 期望值公式 | EV =(勝率 × 平均盈利)−(敗率 × 平均虧損);示例:(0.55 × 1.20r) − (0.45 × 1.00r) = +0.21r/單 |
| 保本勝率 | 1:1 盈虧比需 50%;2:1 需 33%;3:1 需 25% |
| 三策略同 EV 對比 | a:70% 勝率/+0.12r(低波動)通過率 68%;b:55%/+0.12r(中)57%;c:35%/+0.12r(高)42%(邊界 +6%/−4%) |
| 連敗機率 | p(n 連敗) = (1 − 勝率)ⁿ;45% 勝率四連敗 9.2%、55% 為 4.1%、65% 為 1.5% |
| 風險過大下場 | 90% 勝率配每單 4% 風險,通過率僅 56%;40% 勝率配 4% 風險僅 3% |
| 規則五層過濾 | 純策略 100% → 加最大回撤 72% → 加每日虧損 61% → 加追蹤回撤 49% → 加一致性規則 42% |
| 100 次考核經濟帳 | 100 × $150 = $15,000 費用;86 次失敗、14 個 funded、8 個從未出金、僅 6 個出金 × $2,000 = $12,000;淨額 −$3,000(每單考核 −$30,費用回報率約 −20%) |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
詳細筆記
Account(帳戶規格)
講者的第一個修正認知是:買一個 $50,000 帳戶,感覺上在操作 5 萬美元,實際上你只操作允許虧損的那 2,000 美元。期貨 50K 帳戶的「產品尺寸」是 5 萬,但真正決定你能承受多少錯誤的是 4% 回撤空間($2,000);外匯 100K 帳戶同理,房間是 $10,000 而非 10 萬。把帳戶簡化成兩條邊界線:一條是通過線、一條是失敗線,任務就是先觸及 +$3,000(期貨)或 +$10,000(外匯),而不是先觸及下方的虧損線。由此得出考核自帶的盈虧比:期貨要賺 $3 才准虧 $2(1.5:1),外匯是 1:1 但要過兩個階段。講者強調「下第一張單之前,考核本身已經有一個 reward-to-risk ratio,你的策略必須放進這個框架裡」。
期貨型(Topstep/Apex-style)與外匯 CFD 型(FTMO-style)的主要分別:期貨房間小、單階段、無每日虧損上限、多用 End-of-Day 追蹤回撤;外匯房間大、分兩階段、常設 5% 每日虧損上限、回撤可靜態或追蹤。講者本人主力做外匯,所以偏好後者,但強調兩種都要理解再選。
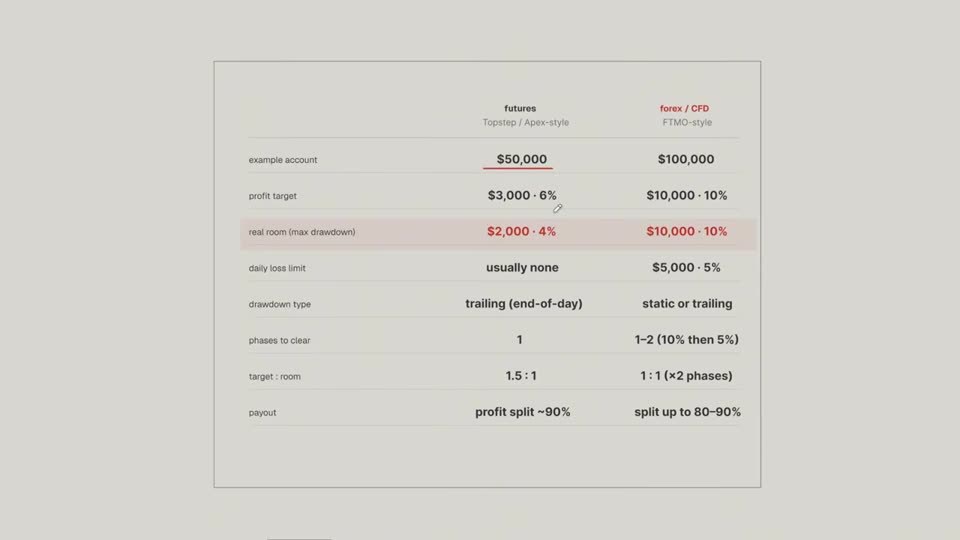 截圖出自原片(Mulham Trading,2026-09-09):futures(Topstep/Apex-style)$50,000 帳戶對照 forex/CFD(FTMO-style)$100,000 帳戶的完整規格表,包括盈利目標、實際操作空間、每日虧損上限、回撤類型、考核階段與分成比例。
Edge(優勢/期望值)
全片最重要的公式是期望值 Expectancy:EV =(勝率 × 平均盈利)−(敗率 × 平均虧損),畫面示例為 (0.55 × 1.20r) − (0.45 × 1.00r) = +0.21r/單。EV 為正,長期大樣本才賺錢;EV 為負則無論如何最終都會輸。講者反覆指出勝率本身幾乎沒有意義:1:1 盈虧比需要 50% 勝率才保本,2:1 只需 33%,3:1 只需 25%——低勝率配大盈虧比一樣可以賺錢,重點永遠是兩者的組合。
接著是「同樣的交易、不同的次序」:兩個交易員做完全相同的 10 單(6 贏 4 輸),先贏的那位觸及通過線,先輸四單的那位先觸及失敗線——交易次序 Variance 決定生死。講者用三個 EV 同為 +0.12r 的策略做對比:a(70% 勝率、平均贏 0.60r、低波動)、b(55%、1.04r、中)、c(35%、2.20r、高),在 +6%/−4% 邊界下模擬通過率分別為 68%、57%、42%。策略 c 並非不賺錢,而是「與緊湊的考核不匹配」——大贏單若遲到,帳戶可能先觸底。個人帳戶問的是「這策略能否賺錢」,Prop Firm 帳戶問的是「這策略能否在觸及虧損上限之前先到達盈利目標」,兩者是完全不同的問題。
連敗風險用 p(n 連敗) = (1 − 勝率)ⁿ 量化:45% 勝率下四連敗機率 9.2%,55% 降至 4.1%,65% 僅 1.5%。風險管理的作用正是預留連敗空間,讓交易員撐得過壞次序、等到優勢浮現。
Risk(風險)
風險章節的目標是「存活」:每單風險太小,永遠到不了目標;太大,一個連敗序列就爆倉。講者展示一個勝率 × 每單風險的通過率熱力圖(期貨 50K 模型):40% 勝率配 4% 風險通過率僅 3%;即使用 90% 勝率配 4% 風險,通過率也只有 56%;而 50% 勝率配 0.5% 風險可達 41%。另一張圖顯示 55% 勝率、1:1 模型下,每單風險由 0.25% 升至 1.75% 以上時,觸及任一邊界所需的交易次數由 200 多單急降至個位數——風險愈大,愈不給優勢展示所需的時間。
全片資訊量最高的一頁是三張並排的通過率矩陣:每單風險 0.5%、1%、2% 各一張,橫軸勝率 40–60%,縱軸盈虧比 3:1 至 1:1,格內數字是模擬通過率。關鍵讀法:50% 勝率配 1:1 是保本策略,三種風險下通過率同為 40%——倉位不能創造優勢;60% 勝率配 3:1 是強策略,風險 0.5% 時通過率 100%,但加大到 2% 反而跌至 79%——策略夠強,過大的倉位卻讓一個壞的次序組合足以致命;40% 勝率配 1:1 是負期望值策略,加大風險反而把通過率由 1% 抬到 19%——純粹是運氣讓它更快觸線。講者再三提醒:「通過率」與「策略是否賺錢」是兩回事,切勿混淆。
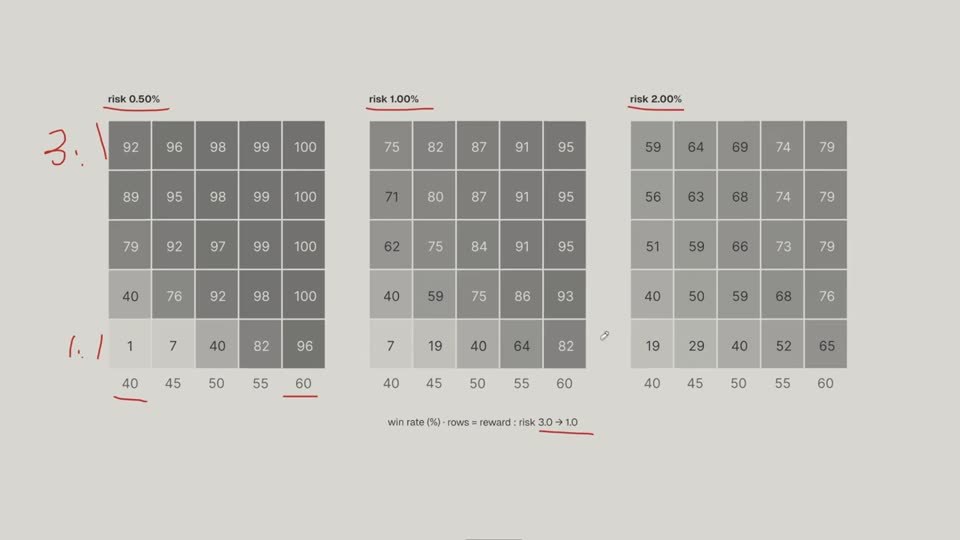 截圖出自原片(Mulham Trading,2026-09-09):通過率矩陣三聯表,講者以紅圈標註「保本策略各風險通過率同為 40」「強策略加大風險由 100 跌至 79」等關鍵格。
Rules(規則)
規則章節逐一拆解虧損上限的運作方式。靜態回撤 Static Drawdown 固定在起始水平以下 4%,帳戶賺錢也不移動;追蹤回撤 Trailing Drawdown 則隨盈利上移,當中再分兩種:盤中追蹤(Intraday)按最高淨值即時上移,最為嚴苛;End-of-Day 追蹤按每日收市結餘更新,容許日內回吐,相對寬容。
講者把規則形容為層層過濾,並給出一組示範數字:一個正期望值策略在無任何規則下「通過率」100%,加入最大回撤降至 72%,再加每日虧損上限降至 61%,再加追蹤回撤降至 49%,最後加一致性規則只剩 42%。每加一條邊界,就有一部分原本能賺錢的交易路徑被判出局——這正是「個人帳戶賺錢的策略,搬到考核帳戶未必有效」的數學原因:實盤上可以回撤後再創新高,考核帳戶在觸線那一刻已經結束。
Returns(回報)
最後一節把前面全部串成經濟帳。示範數字:買 100 次考核,86 次在 funded 前失敗,14 個進入 funded,其中 8 個從未達到出金條件,最終只有 6 個出金。每單考核費 $150,100 次共 $15,000;6 次出金每次 $2,000(50K 計劃的 4%),共 $12,000;淨額 −$3,000,即每次購買平均蝕 $30、每 1 美元考核費回報約 −20%。講者的重點是:出金截圖證明不了整個過程賺錢,必須把所有考核費與失敗次數一併計算,很多人即使出過金,整體仍是負數。他把全部環節總結成一條問題:「我的策略、以這個倉位、在這些規則之內,能否產生足夠的出金去覆蓋所有嘗試的成本並仍有剩餘?」——這才是 Prop Firm 的完整數學。
欣利克的看法
- 本片主題與本站「Challenge 量化實測」系列高度重疊,但方法論層次不同。本站已做過三篇蒙地卡羅實測:通過率模擬(20,000 次模擬計算不同策略的單次通過率)、期望成本(把失敗次數折算成獲取 funded 帳戶的期望成本)、資金帳戶收入(模擬 funded 後的出金收入分佈)。本片的 68%/57%/42% 通過率對比、五層規則過濾 100%→42%、100 次考核僅 6 次出金等數字,方向與本站模擬一致,可作交叉參考;但本片多為示意性簡單算式,未交代模擬的抽樣方法與路徑數。
- 簡單期望值分析忽略了路徑風險。本片最有價值的一點,恰恰是承認「同 EV 不同次序」的問題——+0.12r 的三個策略通過率相差 26 個百分點。不過片中以單一公式(連敗機率、靜態熱力圖)表達路徑風險,仍未展示完整的連敗序列分佈、觸線時間分佈等路徑指標;本站 20,000 次蒙地卡羅模擬正正是為了補上這一塊——例如「通過需時中位數」「最大連敗超過 6 次的機率」等數字,簡單算式給不出來。
- 「規則過濾」一節與本站期望成本文章的結論互為印證。本片示範 100 次考核僅 6 次出金、整體反蝕 $3,000,與本站期望成本模擬中「多數交易員整體為負」的結構相同。要強調的是:這是「講者設定的示例參數」下的結果(86% 失敗率並非普適常數),實際數字會隨策略 EV、風險設定與所選公司規則而大幅變動,讀者不宜直接把 6% 當作自己的出金機率。
- 推廣內容屬單方面陳述。片中推廣 Edgeskool.net 付費社群、Edge Model 策略、學員成績截圖與免費電子書,均為講者單方面陳述,無從獨立核實;其中可能包含聯盟營銷或銷售成分,讀者應自行判斷。本站與該頻道及課程無任何利益關係。
🎯 準備好接受 Prop Firm 挑戰?
本站推薦由 FTMO 開始——業界歷史最悠久、出金紀錄最透明的 Prop Firm 之一:挑戰費用於首次分潤時全數退還、利潤分成高達 90%,更設有免費試用版,讓你零成本熟悉規則後再決定是否付費報名。
免費試用 FTMO Challenge → (聯盟連結|優惠及條款以官網最新公佈為準)
未決定選哪一家?先讀本站實測整理:五大 Prop Firm 規則比較 →
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: