AlgoLee 策略工廠拆解:20+ 個實盤策略、兩個月 +80.97%,靠的是「80% 樣本外」四關流水線
目錄
YouTube 頻道 和AlgoLee一起交易 在 2026 年 9 月初上載了一條標題極吸睛的短片:21 個實盤策略、每月 35%+ 收益。但開場白已講明重點不是那 21 個策略——「策略都有生命週期」,真正值錢的是造出它們的那套工業化流水線,「是能反復下金蛋那隻雞」。這批策略其實是早前「一萬個策略回測」實驗的副產品:AlgoLee 用極端的數據分佈做了一次「最少數據榨出實盤盈利策略」的實驗,跑了兩個月實盤後公開成績表和開發流程。以下按欄目慣例拆解:先重現組合規格和實盤數字,再逐步拆四關流水線,最後是防坑評註。片中提及的內部課程屬付費內容,本文只整理公開方法論。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 策略數目 | 20 多個實盤策略組合(源自一萬策略回測實驗篩選) |
| 驗證平台 | Myfxbook 託管賬戶(Track record 已驗證,MetaTrader 5,1:100) |
| 實盤期間 | 2026 年 7 月初至 8 月中(約兩個半月) |
| 絕對增益 | +80.97%(每日 1.39%、月度 48.67%) |
| 最大回撤 | 36.64% |
| 交易筆數 | 259 筆(已平倉 248 筆、在倉 11 筆) |
| 倉位模式 | 一單一結、無網格、無馬丁 |
| 主要品種 | 外匯貨幣對為主(美日佔比最高),輔以標普、納指、UK100 等股指 |
| 時間週期 | 15 分鐘、30 分鐘、1 小時、4 小時 |
| 訂單類型 | MKT 市價單、MKT S 市價反向單、STOP 突破單、LMT 回調單(全上,不預設優劣) |
| 月度表現 | 7 月 +31.68%(美日獎勵風險比 60.31、UK100 40.08 最高);8 月 +37.42%(歐加 EURCAD 4.59、歐磅 EURGBP 5.78 最高) |
| 講者聲稱 | 流程可「直接抄走」,換外匯、期貨、指數任何市場都一樣,因為背後理念相通 |
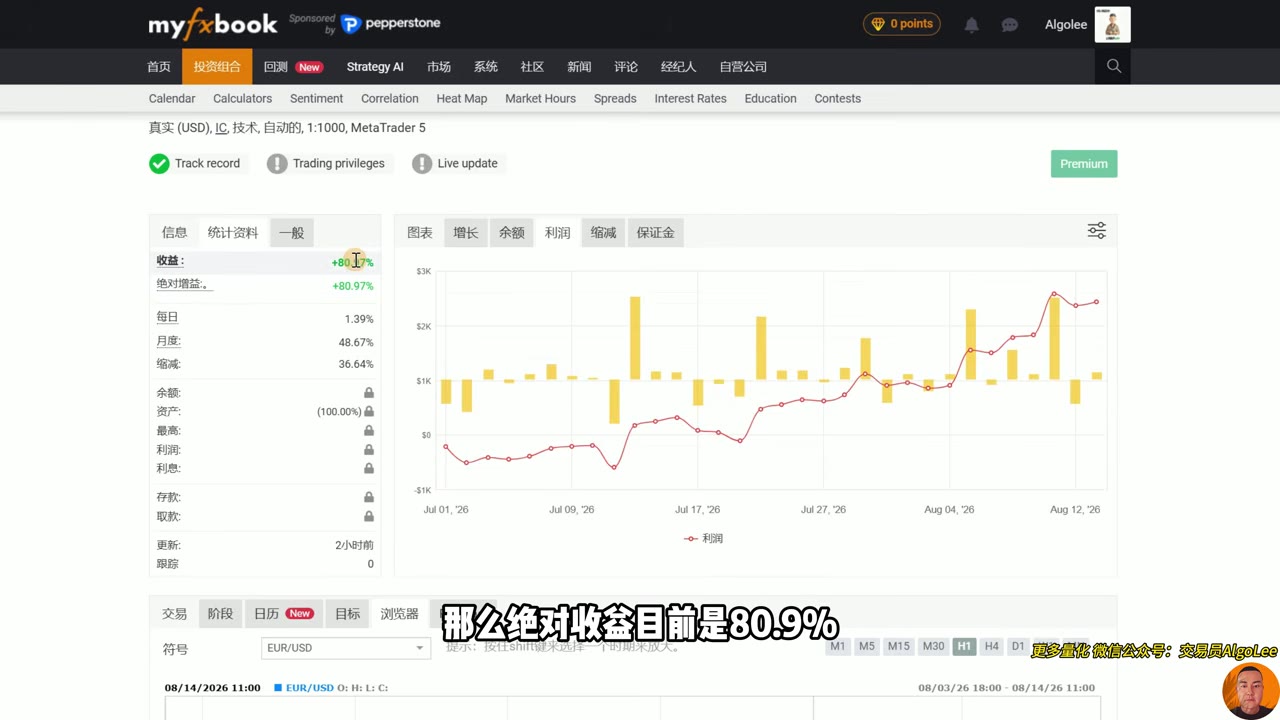 截圖出自原片(和AlgoLee一起交易,2026-09-03):Myfxbook 託管賬戶,絕對增益 +80.97%、縮減(最大回撤)36.64%、月度 48.67%;右側月度分析顯示 7 月 +31.68%、8 月 +37.42%。
品種觀察
7 月和 8 月的「最佳品種」完全不同:7 月趨勢市,美日同 UK100 交易質量最高;8 月轉交叉盤,歐加、歐磅最漂亮。AlgoLee 解釋美日長期霸榜的原因——趨勢清晰、波幅大、還有均值回歸特性,是所有品種中最容易開發的,所以出現頻率極高。這一點對拆策略的啟示是:策略表現會隨市場狀態切換,單一月份的品種排名不代表永遠。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
開發基礎:四個前置設定
入流水線之前,有四個維度要先固定,全部以客觀數據為準、不靠經驗主義:
- 訂單類型全上:同一品種用不同訂單類型(市價/市價反向/突破/回調)跑出來的效果可以天差地別,所以不預設哪種最好,全部納入測試,由回測結果評判。
- 核心交易標的:以全球主流外匯貨幣對為核心(高流動性、連續性),輔以走勢成熟、波動鮮明的股指,做跨品類風險分散。
- 時間週期:15 分鐘至 4 小時四個週期全覆蓋,兼顧短線信號靈敏度和中長線穩定性。
- 數據驗證粒度分層:初篩用開盤價快速批量回測(速度最快);深度驗證用 1 分鐘 OHLC 加交易所真實 tick 數據。
這裏有一個關鍵的坑:為了拉大樣本,初始開發可以用第三方數據(例如杜卡斯貝 Dukascopy),但上實盤之前務必用自己交易平台最近兩年的 tick 數據重測一次,比較兩者差異——這一步本質上就是一次價格擾動模擬:數據被「擾動」一下策略就扛不住的話,直接不能用。
四關流水線
第一關|找因子(2018–2023)
硬性指標要求刻意留得少:
- 6 年完整時段,平均每年交易大於 12 筆(保證樣本量)
- 盈利因子大於 1.2
- 樣本內(2018–2020)淨利大於 0、樣本外(2021–2023)淨利都大於 0——而且兩段要分開評估,因為只看全段淨利會漏了「利潤只存在於其中一段」的假策略
這一關還有一項組合層面的要求:策略之間不可以太相似——做相關性分析,訂單相關性超過 0.4 就排除。做法是按週期逐一來(15 分鐘週期的策略先做一輪相關性檢查,再做 30 分鐘),最後全部策略放在一起做一次總相關性分析。
第二關|樣本外測試(2024–2025)
要求很少:盈利因子大於 1.2、交易筆數大於 30 筆。活下來才入第三關。
第三關|長期重驗(2012–2025)
將時間維度拉長至十幾年,橫跨牛市、熊市和震盪市的完整周期重新驗證,核心門檻(盈利因子 >1.2 等)不變。目的是確保策略不是只是近十年特定環境的產物。
第四道工序|穩健性測試
連過三關之後才是正菜。AlgoLee 列舉四種方法(他說展開講是「一整本書」,內部課程有專門章節):
| 方法 | 做法 | 驗證目的 |
|---|---|---|
| 交易記錄亂序模擬 | 隨機打亂訂單順序重排 | 模擬順逆境不同排列下的資金曲線,驗證正期望是否穩定 |
| 價格擾動模擬 | 對歷史 K 線加噪聲重跑 | 驗證策略適應能力 |
| 參數敏感性測試 | 核心參數隨機微調 | 驗證泛化能力,防止單一參數過擬合 |
| 跨市場普適性測試 | 邏輯一字不改放上其他品種 | 檢驗策略穿透性 |
值得留意的是今次沒有做 WFA(Walk-Forward Analysis,Robert Pardo 提出的移動窗格測試)。AlgoLee 的解釋:WFA 是為了解決「樣本外記錄不夠用」的問題,但這次實驗樣本內只有 3 年、樣本外加上 11.5 年(2024–2025 加 2012–2023),合共 14.5 年、樣本外佔八成——「已經是時間分佈的極限,再砍樣本內就連因子都篩不出」,所以 WFA 在這個流程裏面「純屬多餘」。
第四關|擬真測試(2026 年最近幾個月)
到了最後一關不再是拼數據(數據本身都不多),而是拼人:交易頻率你受不受得了?勝率低你扛不扛得住?回撤多深你會睡不著?停滯期超過多少日你會堅持不下去?這些條件沒有人可以替你回答——「前面幾關機器篩選,最後一關人篩,篩走你拿不住的策略」。
過了這關,再做一次全局相關性分析、砍掉高相關的策略,整條流水線行完。
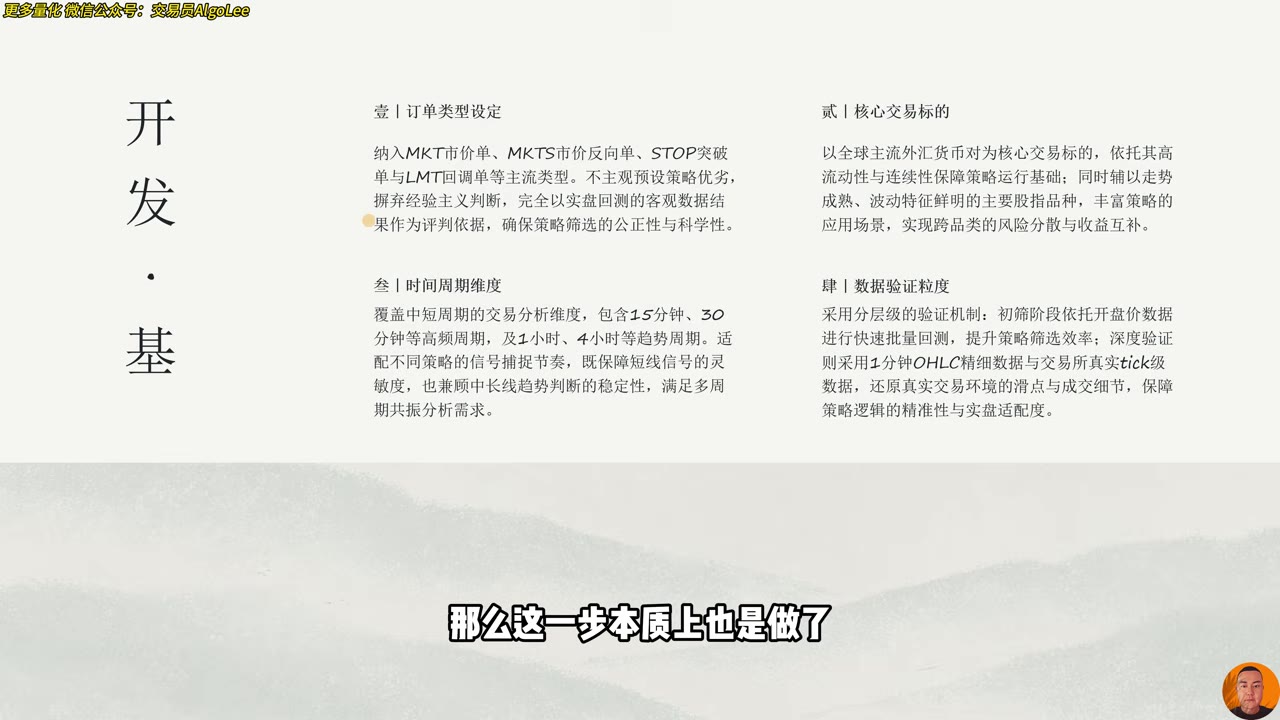 截圖出自原片(和AlgoLee一起交易,2026-09-03):開發基礎四項設定——訂單類型全上(MKT/MKT S/STOP/LMT)、貨幣對為主輔以股指、15 分鐘至 4 小時四個週期、分層數據驗證(開盤價初篩 → 1 分鐘 OHLC → tick 級)。
欣利克的看法
- 「80% 樣本外」是這條片最硬核的設計:坊間量化分享多數是「回測漂亮、實盤失手」,AlgoLee 反其道而行——樣本內只用 3 年、樣本外 11.5 年,還要用第三方數據和自家 tick 數據各測一次當價格擾動。這個「極端數據分佈」正好是針對過度擬合的藥,而且邏輯自洽:樣本外多到這樣,WFA 確實沒有存在意義。這一點值得所有自行回測的交易者深思。
- 但成績表要冷靜看:+80.97% 絕對增益對應 36.64% 最大回撤,回撤接近收益的一半,風險回報特徵不算溫柔;而且賬戶只有約兩個月(7 月至 8 月中)實盤記錄,正值策略組合的蜜月期。20+ 個策略一起跑確實分散了單一策略的生命週期風險,但「每月 35%+」這類標題,樣本同樣細。
- 「機篩之後人篩」是全片最有智慧的一句:策略過不過到擬真測試,取決於你扛不扛得住低勝率和深回撤——同一隻策略,對這個人是資產、對那個人是負擔。這個是任何策略教學都沒法替你回答的問題。
- 「直接抄走」抄得走流程,抄不走功架:流水線的每一步(相關性分析、價格擾動、亂序模擬)都是工程實現問題,不是概念問題;片中自嘲「水太深,我把握不住」其實是最誠實的提醒。讀者宜把方法論分享和課程招徠分開看待——策略都有生命週期,沒有任何一條流程可以保證金蛋一直落。
利益關係註明:原片為「和AlgoLee一起交易」YouTube 頻道影片(2026-09-03),片中提及內部付費課程;本筆記僅作教育及評論用途,與頻道無任何商業合作。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: