Alligator 鱷魚指標策略一年回測 227%:Quant Tactics 的 AVAX 永續 1 小時圖策略拆解
目錄
YouTube 頻道 Quant Tactics 在 2025 年 8 月上載了一條教學片,示範一套以 Bill Williams 的鱷魚指標 Alligator 為主軸的趨勢跟蹤 Trend Following 策略:鱷魚三線排列定方向、平均方向指數 ADX 過濾橫行市、錢德動量擺盪指標 CMO 確認動能、指數移動平均線 EMA 200 把關大方向,止蝕用 2.5 倍平均真實波幅 ATR、止賺用 2:1 盈虧比。講者用 Freqtrade 在 AVAX 永續合約、1 小時圖回測一年(2024 年 7 月至 2025 年 7 月),聲稱總回報 227.5%,同期市場本身下跌約 39.5%,最大回撤 15.62%。與同頻道動輒幾千個百分點的標題相比,這條片的數字克制得多,反而更值得逐項拆開檢視。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 投資標的 | AVAX 永續合約(口述為 Perpetual Futures;畫面顯示 Isolated Futures 模式,交易所原片未明言) |
| Timeframe | 1 小時圖(畫面 Timeframe Detail 為 5 分鐘,即出場以 5 分鐘精度執行) |
| 回測期間 | 2024-07-01 至 2025-07-01(畫面 timerange 20240701-20250701,完整一年) |
| 起始資金 | 1,000 USDT(畫面 Starting balance) |
| 同時持倉上限 | 1(Max open trades: 1) |
| 進場條件(好倉) | 鱷魚唇線在齒線上、齒線在顎線上(開口向上)+ ADX > 20 + CMO > +25 + 價格在 200 期 EMA 之上;下一根 K 線進場(淡倉全部鏡像:三線倒排、CMO < −25、價格在 EMA200 之下) |
| 指標參數 | Alligator:顎 13/齒 8/唇 5 期 SMMA(取高低價中位數),分別前移 8/5/3 根(Bill Williams 預設值);EMA 200 期;ADX 門檻 20;CMO 門檻 ±25(CMO 期數原片未交代) |
| 止蝕 | 訊號燭收市價 − 2.5 × ATR(好倉置於訊號燭低位下方;淡倉鏡像)。Freqtrade 層面另設硬止蝕 −20%(畫面 Stoploss) |
| 止賺 | 固定 2:1 盈虧比 Risk-Reward Ratio,觸價即離場(畫面 ROI: 0,無分段止賺) |
| 槓桿 | 原片未交代(Isolated Futures 模式;平均注碼約 1,880 USDT 高於起始資金,暗示有用槓桿,但倍數無從確認) |
| 手續費/滑價假設 | 原片未交代 |
| 講者聲稱結果 | 總回報 227.53%(1,000 → 3,275 USDT)、57 次交易、勝率 57.89%、利潤因子 2.05、Sharpe 0.94、最大回撤 15.62%;同期市場 −39.54% |
詳細拆解
三個指標的分工:方向、強度、動能
鱷魚指標 Alligator 由三條平滑移動平均線組成,全部以高低價中位數計算,並各自向前平移:顎線(13 期,前移 8 根)代表長期趨勢,齒線(8 期,前移 5 根)代表中期,唇線(5 期,前移 3 根)代表短期。三線纏在一起時,講者稱之為「鱷魚睡覺」,即橫行市,不開倉;唇在上、齒在中、顎在下、三線張開時是「鱷魚覺醒進食」,即上升趨勢,可造好倉;倒轉排列則造淡倉。
單靠鱷魚開口有一個老問題:三線張開不代表趨勢夠強,弱趨勢中三線一樣會短暫排好又散開。所以講者加了兩道閘。平均方向指數 ADX 只量度趨勢強度、不問方向,低於 20 視為弱勢或橫行,高於 20 才算有意義的趨勢——這道閘負責剔除「鱷魚假醒」。錢德動量擺盪指標 CMO 比較一段期間內升勢總和與跌勢總和,數值在 +100 至 −100 之間,策略要求 CMO 高於 +25(好倉)或低於 −25(淡倉),確認動能確實站在交易方向一邊。最後一道是 EMA 200:價格必須企在 200 期 EMA 之上才造好、之下才造淡,用大周期均線定義 regime。四重條件全部成立,下一根 K 線進場。
這種「方向(鱷魚)+強度(ADX)+動能(CMO)+大局(EMA200)」的疊加,與我們拆過的 Supertrend + ATR + ADX 策略屬同一設計哲學:進場條件寧緊勿濫,用訊號數量換訊號質素。代價亦一樣——一年只有 57 次交易,平均每日 0.16 次。
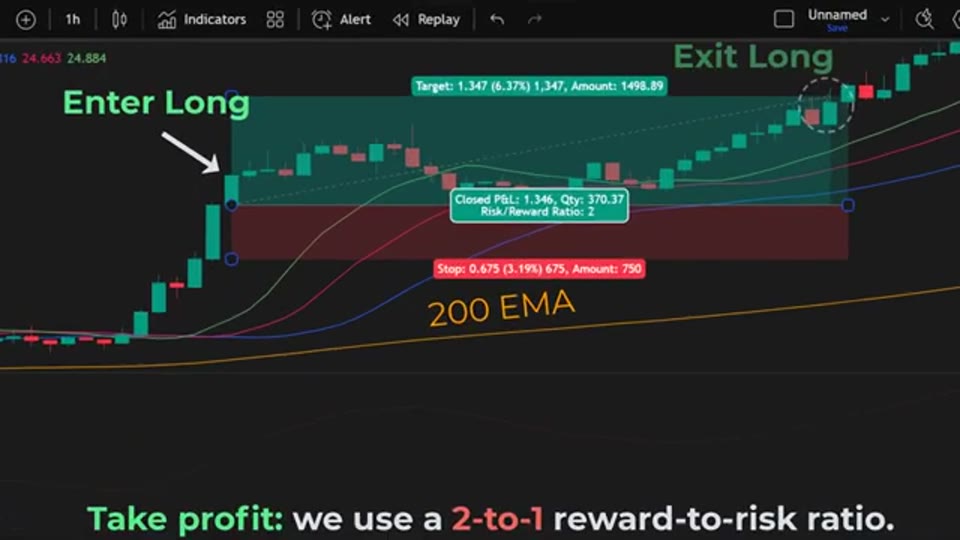 截圖出自原片(Quant Tactics,2025-08-23):好倉範例,訊號出現後於下一根 K 線進場(Enter Long),止蝕置於訊號燭下方,止賺按 2:1 盈虧比設定,觸及 Target 即離場(Exit Long)。
止蝕止賺:ATR 定距、2:1 定目標
進場後,止蝕放在訊號燭低位之下,具體寫法是訊號燭收市價減去 2.5 倍 ATR——用當時的波動幅度決定「正常噪音」的範圍,避免被隨機抖動掃走。淡倉鏡像處理,放在訊號燭高位之上。止賺不設追蹤,直接用 2:1 盈虧比:止蝕距離是 1 份,止賺距離就是 2 份,觸價即走。
2:1 盈虧比的數學含義值得記住:只要勝率長期高於 33.3%,期望值已經為正。本策略回測勝率 57.89%,平均每單期望值(Expectancy)約 +39.9 USDT,理論與結果對得上。這與同頻道不少「勝率四成靠趨勢持倉」的系統不同,屬「過半勝率+固定盈虧比」的短平快結構——盈利單平均持有約 1 日 14 小時,虧損單約 1 日 9 小時,最長一單盈利持倉近兩星期。
Hyperopt 調參:五個參數、72 種組合
講者用 Freqtrade 的 Hyperopt 功能調參,把一年數據切成 8 個月樣本內(調參用)+ 4 個月樣本外 Out-of-Sample(驗證用)。畫面列出的搜尋空間相當節制:EMA 期數 {100, 200}、ADX 門檻 {20, 25}、CMO 門檻 {15, 20, 25}、ATR 倍數 {2, 2.5, 3}、盈虧比 {1.5, 2}——五個參數合共 2×2×3×3×2=72 種組合。最終選出的正是教學部分講解的那套:EMA 200、ADX 20、CMO ±25、ATR 2.5 倍、2:1。
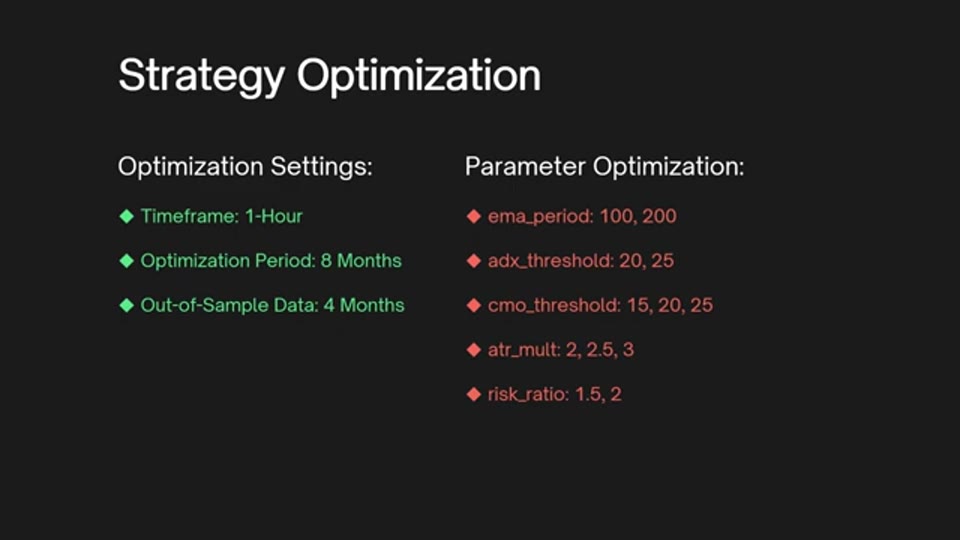 截圖出自原片(Quant Tactics,2025-08-23):參數優化設定畫面,搜尋空間為 ema_period {100,200}、adx_threshold {20,25}、cmo_threshold {15,20,25}、atr_mult {2,2.5,3}、risk_ratio {1.5,2}。
72 種組合在 hyperopt 的世界裡算極小——常見做法是幾千個 epoch 在連續區間搜尋。搜尋空間越小,撞出倖存者組合的空間越小,這是本片在方法論上比不少同類影片乾淨的地方。
回測結果:227% 對 −39.5%
一年回測(2024 年 7 月至 2025 年 7 月)的畫面數據:1,000 USDT 起步,期末 3,275 USDT,總回報 227.53%,年化(CAGR)同為 227.53%。同期 AVAX 本身下跌 39.54%——策略是在一個跌市中賺錢的,而利潤來源亦印證這點:57 次交易中好倉 31 次、淡倉 26 次,但淡倉貢獻 156.9%(約 1,569 USDT),好倉只貢獻 70.6%(約 706 USDT),近七成利潤來自淡倉。換言之這 227% 的相當部分,本質是「在跌市中順勢造淡」的成果。
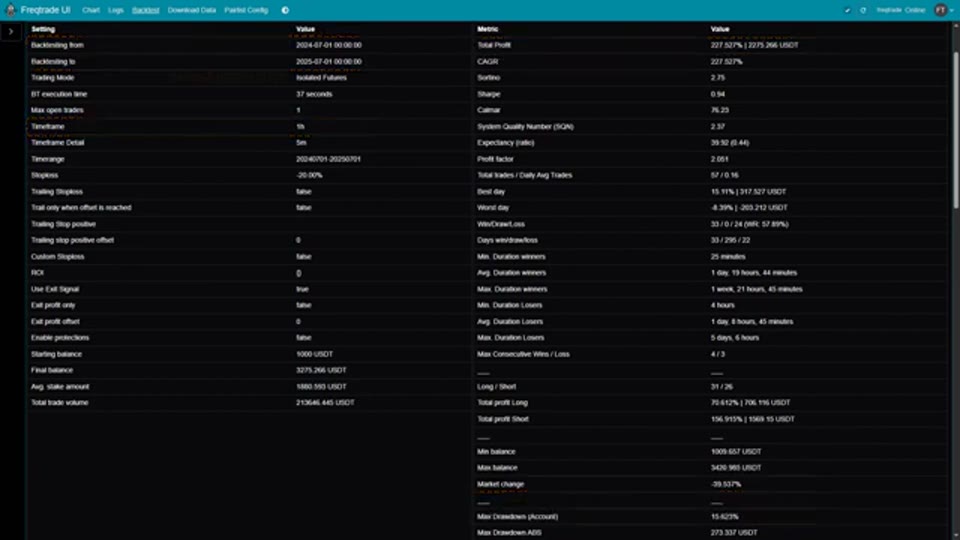 截圖出自原片(Quant Tactics,2025-08-23):Freqtrade 回測結果,回測期 2024-07-01 至 2025-07-01,Total Profit 227.527%(2,275.266 USDT)、Profit Factor 2.051、Win/Draw/Loss 33/0/24、Max Drawdown 15.622%(273.337 USDT)、Market Change −39.537%。
風險指標方面:利潤因子 Profit Factor 2.05(總盈利約為總虧損兩倍)、夏普比率 Sharpe 0.94、索提諾比率 Sortino 2.75、最大回撤 Max Drawdown 15.62%(273 USDT)、Calmar 75.23。Sharpe 接近 1 而 Sortino 高達 2.75,兩者的巨大差距說明波動主要集中在「賺錢的一側」——下行波動其實不大,總波動裡相當部分來自盈利日的上落。最差一日 −8.39%(−203 USDT),最好一日 +15.11%(+318 USDT),與此吻合。交易分佈圖顯示盈利與虧損單均勻散佈全年,沒有明顯「全靠某一段行情」的痕跡;資金曲線大致拾級而上,15.62% 的回撤發生在中段。
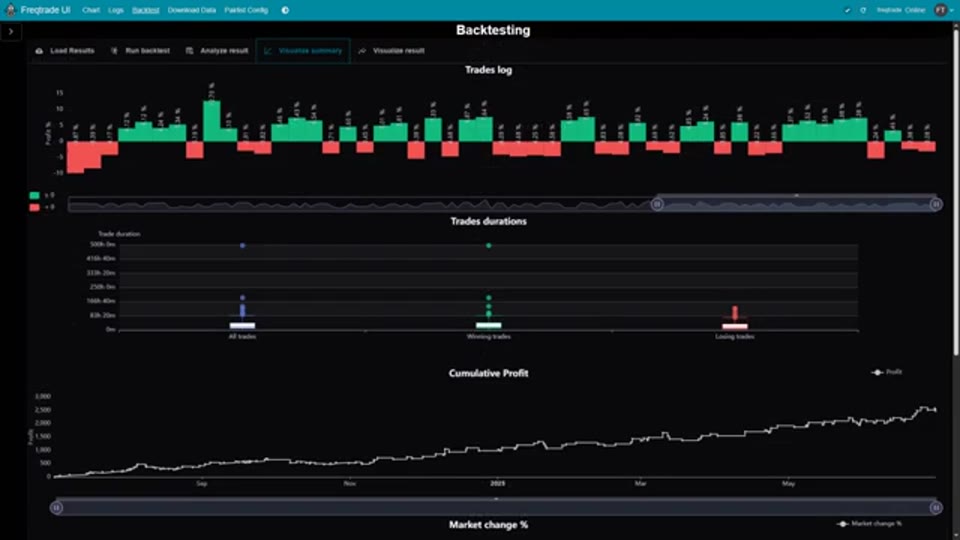 截圖出自原片(Quant Tactics,2025-08-23):Trades log 顯示每單盈虧百分比分佈、交易持倉時間分佈(盈利單集中約一至兩日),以及 Cumulative Profit 累計利潤曲線。
重現 Backtest 清單
照住以下清單逐項核對,才知道能否真正重現這個回測:
- ✅ 交易對與市場類型:AVAX 永續合約、Isolated Futures(口述+畫面有);但交易所原片未明言
- ✅ Timeframe:1 小時圖、出場執行精度 5 分鐘(畫面有)
- ✅ 回測期間:2024-07-01 至 2025-07-01(畫面 timerange 有)
- ✅ 起始資金:1,000 USDT(畫面有)
- ✅ 持倉上限:1(有)
- ✅ 進場條件:鱷魚三線排列+ADX+CMO+EMA200,口述清楚;Alligator 用 Bill Williams 預設 13/8/5 及前移 8/5/3
- ⚠️ CMO 期數:原片未交代(門檻 ±25 有講,期數無講)
- ⚠️ ADX 期數、ATR 期數:原片未交代(一般預設 14,但未經證實)
- ✅ 止蝕:收市價 − 2.5×ATR(口述有);Freqtrade 硬止蝕 −20%(畫面有)
- ✅ 止賺:2:1 盈虧比、ROI 0(口述+畫面有)
- ✅ 調參設定:Hyperopt,8 個月 IS+4 個月 OOS,五參數 72 組合(畫面完整列出)
- ⚠️ 槓桿倍數:原片未交代(平均注碼 1,880 USDT 高於起始資金,倍數無從確認)
- ⚠️ 手續費率與資金費率:原片未交代——永續合約持倉過夜有 funding cost,57 次交易平均持倉逾一日,此項影響不可忽略
- ⚠️ 策略代碼:原片未免費提供——講者稱完整代碼與教程僅向支持者開放(付費牆)
結論:進出場邏輯、期間、資金、調參空間全部有交代,規則本身可以完全照寫;但 CMO/ADX/ATR 三個期數、槓桿、手續費與資金費五項缺失,加上代碼在付費牆後,單靠影片無法完整重現回測。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 高。MT5 內建 iAlligator()(原生支援三線前移)、iADX()、iATR()、iMA()(EMA),唯 CMO 非內建指標,需自寫約十行計算(累計升跌幅度之比),難度不高 |
| 平台限制 | MT5 的加密貨幣多為 CFD,提供 AVAX 的券商稀少,且點差、隔夜利息結構與永續合約的 funding 機制不同;1 小時圖、單一標的則完全在 MT5 策略測試器能力之內 |
| 評級 | ⚠️ 邏輯可完整移植,但 AVAX 永續的成交環境難以在 MT5 複製,回測數字不能直接對照 |
| MQL5 寫法提示 | 鱷魚排列:取 iAlligator() 三條線當期值比較大小即可(前移由函數內部處理);CMO:用 CopyClose 取 N 期收市價,分別累計升跌幅計算;止蝕寫法是把訊號燭收市價 ± 2.5×iATR() 換算成價位掛 SL,TP 按 SL 距離 ×2 設定 |
即使成功移植,MT5 回測同樣會過度擬合。
防坑檢查
- 過度擬合:風險相對低。搜尋空間只有 72 種組合,而且最終參數全部落在 Bill Williams 與市場通行的預設值上(13/8/5、200、20、±25、2.5、2:1),不是某個離奇的最佳點。這是調參節制的好示範。
- 樣本外驗證:有,但偏弱。8 個月調參、4 個月驗證屬最基本的 IS/OOS 切分,且只做了一次;沒有 walk-forward 滾動驗證,無法知道參數在不同市況段落是否穩定。4 個月 OOS 大約只夠產生十來次交易,統計意義有限。
- 滑價:原片未交代。AVAX 永續流動性不及 BTC/ETH,1 小時圖策略進出共 114 次(57 次來回),總成交額約 21.4 萬 USDT,滑價與掛單成交假設會實質影響結果。
- 手續費與資金費:原片未交代。這是永續合約回測的關鍵缺失——平均持倉超過一日,funding 每 8 小時結算一次,一年下來是實實在在的成本或收入,方向隨市況而變。
- 方向偏差:近七成利潤來自淡倉,而回測年恰逢 AVAX 跌近四成。這不是造假,但意味策略成績高度依賴「跌市造淡」這一土壤;若回測年是大牛市,同一套規則的好倉端能否獨力支撐,原片沒有回答。
- 樣本量:57 次交易、勝率 57.89%,統計上屬邊緣樣本。利潤因子 2.05 漂亮,但分佈的尾部(最差日 −8.4%)說明單一交易的運氣成分仍重。
- 利益關係:完整策略代碼與逐步教程放於付費牆後,影片是課程引流內容;另有「按交易對逐對調參」的加強版同樣收費。回測數字服務於銷售目的,宜當教學示範看待。
- 固定問題——原片提供的資訊能否完整重現回測? 不能。邏輯層面可以照寫,但 CMO/ADX/ATR 期數、槓桿、手續費、資金費、交易所五項缺失,且代碼收費,讀者自行重跑時這五項都要自行假設,結果必然與原片有出入。
欣利克的看法
- 這是 Quant Tactics 舊作中方法論較乾淨的一條。72 組合的調參空間、全部落在預設值的最終參數、加上明確的 8+4 個月 IS/OOS 切分,比起動輒連續區間搜尋幾千個 epoch 的做法,「碰巧撞中」的空間小得多。227% 這個數字本身亦比同類標題克制——截至 2025 年 7 月的一年期數據,年化 227% 聽起來仍誇張,但至少不是幾千個百分點的複利幻覺。
- Sharpe 0.94 與 Sortino 2.75 的組合值得學著讀。兩者差距近三倍,說明這套策略的波動大部分來自盈利一側,下行波動其實受控——這正是固定盈虧比+ATR 止蝕結構的預期效果。看回測時兩個指標並排看,比單看 Sharpe 更能理解風險的真實形狀。
- 「跌市賺 227%」要拆成兩半看。利潤近七成來自淡倉,而回測年 AVAX 跌近四成——策略展現的是「順勢系統在跌市中造淡」的應有表現,不是穿越牛熊的萬用性。常見誤區是把單一方向土壤的成績當成策略的常態能力。
- 永續合約回測不提 funding 是硬傷。平均持倉逾一日、一年 57 次交易,資金費的累計影響足以改變最終數字,原片隻字未提。重現這類回測時,這一格永遠要自行補上。
- 時效提醒。數據止於 2025 年 7 月 1 日、影片 8 月 23 日上載,樣本外只有約七星期的真空期;加密貨幣的趨勢結構隨流動性環境演變,一年的 IS/OOS 驗證不足以支撐「未來仍有效」的結論。
名詞解釋
- 鱷魚指標 Alligator:Bill Williams 設計的三線趨勢指標,以三條前移的平滑均線(顎 13/齒 8/唇 5)判斷趨勢方向與橫行,本策略的方向核心。
- 平均方向指數 ADX:只量度趨勢強度、不問方向的指標,本策略以 20 為門檻過濾橫行市。
- 錢德動量擺盪指標 CMO:比較一段期間升勢總和與跌勢總和的動能指標,介乎 +100 至 −100,本策略以 ±25 確認動能方向。
- 指數移動平均線 EMA:對近期數據加權較高的均線,本策略用 200 期作大方向濾網。
- 平均真實波幅 ATR:量度價格波動幅度的指標,本策略以其 2.5 倍設定止蝕距離。
- 盈虧比 Risk-Reward Ratio:預期盈利與預期虧損之比,本策略固定 2:1,勝率只需高於 33.3% 期望值已為正。
- 永續合約 Perpetual Futures:無到期日的加密貨幣期貨,持倉需支付或收取資金費,本策略的回測標的。
- Freqtrade:開源加密貨幣自動交易與回測框架,本片的回測與調參平台。
- Hyperopt:Freqtrade 內建的參數優化工具,本片用它搜尋五個參數的 72 種組合。
- 利潤因子 Profit Factor:總盈利除以總虧損,本策略 2.05。
- 夏普比率 Sharpe Ratio:每單位總波動換取的超額回報,本策略 0.94。
- 索提諾比率 Sortino Ratio:只計下行波動的風險調整回報指標,本策略 2.75,遠高於 Sharpe,反映波動集中於盈利側。
- 最大回撤 Max Drawdown:資金曲線由高位回落的最大幅度,本策略聲稱 15.62%。
- 勝率 Win Rate:盈利交易佔總交易的百分比,本策略 57.89%。
- 樣本外測試 Out-of-Sample Testing:用未參與調參的數據驗證策略,本片切出 4 個月做驗證。
- 過度擬合 Overfitting:參數過度遷就歷史數據的風險;本片搜尋空間僅 72 組合,屬相對低危。
- 滑價 Slippage:預期與實際成交價的差異,原片未交代有否計入。
- 買入持有 Buy and Hold:不作擇時、全程持有的基準,同期 AVAX 回報約 −39.5%,用作對照。
常見問題 FAQ
鱷魚指標的三條線為何要「向前移」?
前移是 Bill Williams 的原始設計:把均線向右平移,令三線的交叉與排列稍微「預先」反映趨勢狀態,減少均線滯後帶來的遲疑。代價是圖上最新價格右方會懸空一段,初看容易混淆。本策略直接用 13/8/5 期、前移 8/5/3 的預設組合,沒有自行改動。
ADX 與 CMO 同時用,會不會功能重疊?
不重疊。ADX 只回答「趨勢夠不夠強」,完全不問方向;CMO 回答「動能企在哪一邊、有多強」。一個向上但很弱的趨勢可能 ADX 不足 20 而被剔除;一個 ADX 很高但動能正在逆轉的市況,則會被 CMO 攔下。兩者篩的是不同維度的假訊號。
227% 回報代表每年穩賺兩倍多?
不是。這是截至 2025 年 7 月、特定一年期的回測數字,且近七成利潤來自淡倉——回測年恰逢 AVAX 下跌近四成,正是順勢造淡策略的黃金土壤。市況轉為橫行或大升市時,同一套規則的表現原片沒有展示,不能外推為常態年化。
這套策略可以在 MT5 跑嗎?
邏輯可以完整移植:鱷魚(iAlligator())、ADX、EMA、ATR 皆為 MT5 內建,只有 CMO 需自寫約十行。困難在標的——MT5 券商極少提供 AVAX,加密貨幣多為 CFD 而非永續合約,成本結構不同,回測數字不能直接對照。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: