跨交易所「價差平衡」高頻套利策略拆解:理想回測與現實的差距 | Trader小Q
目錄
YouTube 頻道 Trader小Q 在 2023 年最後一天發佈這條影片,稱之為「年度最佳高頻交易策略」。策略原理是跨交易所價差套利:由於交易深度、流動性與成本差異,同一幣種在不同交易所的價格會出現偏差,而偏差會隨流動性回歸而重新均衡。當價差擴大時,在價格較低的交易所做多、在價格較高的交易所做空,待價差回歸正常水平時雙邊平倉,賺取低風險、高頻率的雙向收益。以下為規則整理與檢討。
⚠️ 利益關係提示:片中明確推廣 OKX 註冊邀請碼(最高 20% 手續費減免)及講者自家交易機器人(另享 10% 手續費減免),並預告實盤策略將發佈到其 Discord 付費頻道。套利策略對手續費極敏感,講者從交易所推廣與機器人服務中直接獲益,閱讀時請留意。本文不轉載任何相關連結。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 策略類型 | 跨交易所價差套利(市場中性,雙邊對沖) |
| 示範標的 | BTC/USDT、ETH/USDT、SOL/USDT 永續合約,OKX vs Binance 對照 |
| Timeframe | 秒級至 1 分鐘級別(高頻);TradingView 回測最低只能做到秒級計算 |
| 指標 | 無傳統技術指標;以兩交易所收盤價的價差百分比為訊號 |
| 開倉條件 | 兩交易所價差達 Price Difference Threshold(示範為 0.1%)→ 在價格偏低交易所做多、價格偏高交易所做空 |
| 平倉條件 | Take Profit/Stop Loss:以價差份額及「兩個幣的平均價與收盤價差異的倍數」設定止盈止損(講者口述,具體公式未完整展示) |
| 手續費假設 | 萬分之七(0.07%),講者稱為標準下單手續費 |
| 講者展示的回測 | 示範交易:價差 99.4、平均差異 49.7,OKX 多頭與 Binance 空頭的止盈止損價位(數字經語音轉錄,未能完全核實);整體收益率與勝率原片未披露 |
詳細拆解
策略原理:價差的均值回歸
講者以 OKX 與 Binance 作示範,把圖表分為上下兩格:上格為 OKX 的 K 線價格(疊加黃線表示 Binance 收盤價),下格為 Binance 的 K 線價格(疊加白線表示 OKX 收盤價)。兩個交易所的實時價格平時只有微小差異,但行情波動時價差會突然擴大,其後因流動性回歸而收窄至均衡水平。
策略的操作:
- 計算兩交易所同一幣種的價差百分比;
- 價差達到閾值(示範為 0.1%)時,在價格偏低的交易所做多,同時在價格偏高的交易所做空;
- 待價差回歸正常差值,雙邊平倉,賺取兩邊的雙向收益。
講者稱目前策略只對比 OKX 與 Binance,後續計劃對接 Bitget、Gate 等更多交易所。
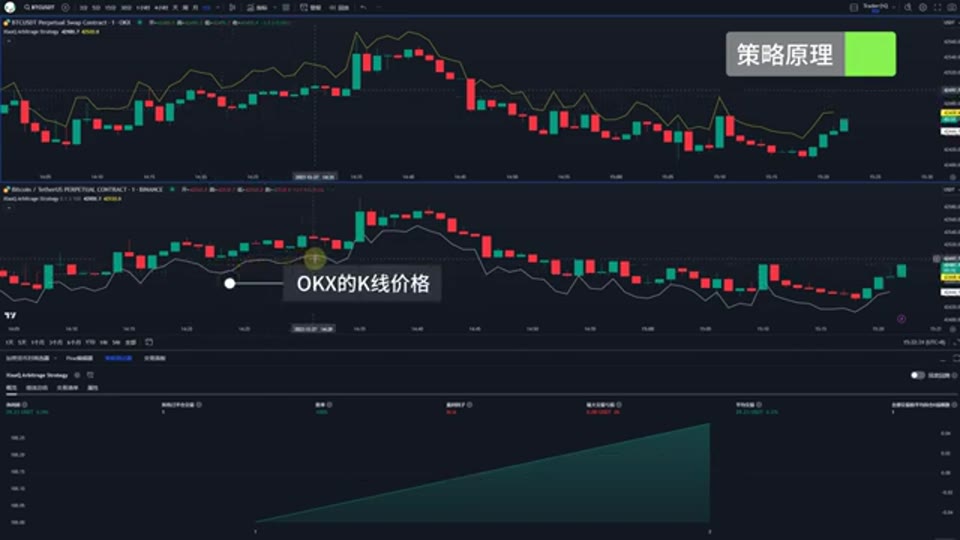 截圖出自原片(Trader小Q,2023):上格為 OKX 的 BTC/USDT K 線(黃線為 Binance 收盤價),下格為 Binance 的 K 線(白線為 OKX 收盤價),可見兩邊價格出現短暫偏離。
參數講解
| 參數 | 含義(按講者口述整理) |
|---|---|
| Price Difference Threshold | 價差百分比閾值:價格最高與最低的兩個交易所產生的價差達到此比例後,執行高空低多的開倉 |
| Take Profit | 止盈的價差份額 |
| Stop Loss | 止損的價差份額,及兩個幣種平均價與收盤價差異的倍數 |
講者在交易清單中示範計算:某根 K 線價差 99.4、平均差異 49.7,據此得出 OKX 多頭與 Binance 空頭各自的止盈止損價位;ETH、SOL 的示範亦以同一邏輯展示。由於數字經語音轉錄且畫面切換較快,具體價位未能完全核實,讀者應以自行重現為準。
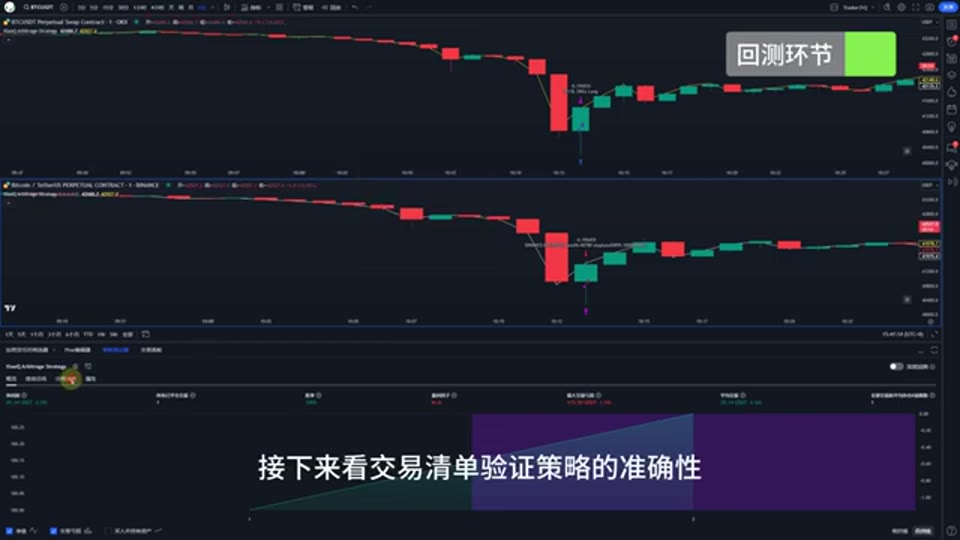 截圖出自原片(Trader小Q,2023):回測環節的交易清單驗證,上下兩格分別為兩交易所的價格走勢與開平倉標記。
講者自己承認的局限
值得肯定的是,講者在總結時主動交代了回測的多項缺陷:
- TradingView 最低只能做到秒級計算,真正的高頻套利需要毫秒級的價格捕捉;
- 回測圖表上兩邊的訂單數量對不上——實際操作需要同時開倉平倉才能最大化降低風險、獲取收益;
- 當前回測數據「僅僅是一個無滑點、無延遲的理想回測模型」;
- 實際測試中會因價格滑點、下單延遲等原因產生偏差;
- 添加的警報有一定概率會重繪(訊號事後改變);
- 手續費影響「至關重要」——高頻下單下,費率直接決定策略生死。
講者表示正在開發自家獨立下單機器人,以達到毫秒級的價差捕捉。此外他觀察到:近期火熱的新幣種價差越大,策略收益越好。
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 低。MT5 只能接入單一券商的報價,無法同時取得 OKX 與 Binance 兩邊行情並分別下單;此策略本質上是交易所 API 層面的工程,不是圖表指標策略 |
| 平台限制 | MT5 沒有跨交易所套利所需的雙賬戶同步下單機制;即使分別在兩個 MT5 終端操作,延遲與對盤風險令對沖失效 |
| 評級 | ❌ 不適合移植到 MT5;如需實作,應以 Python 等直接對接兩家交易所 API,並自建毫秒級行情與下單基建 |
| MQL5 寫法提示 | 不適用。若堅持在 MQL5 生態實驗,可用 WebRequest 拉取第二交易所報價作參考,但秒級輪詢無法滿足高頻要求;MT5 回測同樣會過度擬合 |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
防坑檢查
- 理想回測 ≠ 現實收益:講者自己承認回測無滑點、無延遲、兩邊訂單數量對不上。高頻套利的全部利潤來自滑點級別的微小價差,把滑點與延遲放回模型,結果可能由正轉負。
- 手續費是生死線:單邊 0.07% 手續費,一開一平雙邊共四筆費用(約 0.28%),而開倉閾值只有 0.1%——單看數字,費用已高於觸發價差,策略必須依賴價差進一步擴大或費率減免才有利潤空間。這也解釋了為何片中大力推廣手續費減免。
- 利益關係明顯:OKX 邀請碼(20% 費率減免)、自家機器人(10% 費率減免)、Discord 付費頻道預告——策略教學與商業推廣高度綁定。
- 警報重繪風險:講者提及警報可能重繪,意味着回測中「已成交」的訊號在實盤可能根本不存在。
- 永續合約的隱藏成本:雙邊持倉涉及兩邊的資金費率與保證金佔用,原片完全未提及資金費率對套利利潤的侵蝕。
- 「新幣種價差大收益好」是雙刃劍:新幣種價差大是因為流動性差,而流動性差同時意味着滑價大、平倉難——回測中的「收益」在實盤可能無法兌現。
- 原片提供的資訊能否完整重現回測? 不能。止盈止損的計算公式只口述了概念,整體收益率、勝率、回測期間全部未披露;講者亦明言這只是理想模型。
欣利克的看法
- 原理是對的,門檻在工程不在策略。 跨交易所價差套利是市場中性的經典玩法,邏輯無可挑剔。但這類策略的護城河是速度、費率與資金調度——毫秒級行情、做市商級費率、兩邊預存保證金。散戶用 TradingView 警報加第三方機器人去做,等於拿單車參加 F1。
- 費率數學暴露了策略的真實利潤來源。 0.1% 的觸發價差對上約 0.28% 的雙邊往返手續費,帳面上根本無利可圖;利潤只能來自價差進一步擴大的時刻或費率減免。講者大力推廣費率減免碼,側面印證了這一點——影片的真正產品不是策略,是邀請碼與機器人。
- 講者主動交代回測缺陷,值得肯定但仍不足夠。 承認「無滑點無延遲的理想模型」比大多數同類影片誠實,但資金費率、保證金機會成本、對盤失敗(一邊成交一邊沒成交)這些實盤殺手仍未觸及。理想模型的曲線再漂亮,也只能當作概念演示。
- 「高頻套利適合大部分幣種」的說法要反過來讀。 價差大的是流動性差的新幣種,而流動性差恰恰是套利平倉的最大風險。價差是利潤來源,也是陷阱所在——兩者是一體兩面。
名詞解釋
- 統計套利 Statistical Arbitrage:利用相關資產價格偏離統計均衡的機會獲利,跨交易所價差套利屬其分支。
- 點差 Spread:本文指同一資產在不同交易所的價格差異,是本策略的核心訊號。
- 均值回歸 Mean Reversion:價格偏離後回歸均衡的現象,本策略賭的正是價差的均值回歸。
- 永續合約 Perpetual Futures:無到期日的加密貨幣合約,雙邊持倉需考慮資金費率成本。
- 資金費率 Funding Rate:永續合約多空雙方定期支付的費用,會侵蝕長時間持倉的套利利潤。
- 滑點 Slippage:實際成交價與預期價格的差異,高頻策略的最大敵人。
- 流動性 Liquidity:市場承接大額交易而不大幅移動價格的能力,價差的成因與套利的風險所在。
常見問題 FAQ
跨交易所套利是不是真的「低風險」?
相對單向持倉,雙邊對沖確實對沖了幣價方向風險,但引入了其他風險:一邊成交一邊落空的對盤風險、資金費率成本、交易所本身的對手方風險(倒閉、限制提幣)、以及平倉時的流動性風險。「低風險」只適用於價格方向,不適用於執行層面。
為什麼 0.1% 價差觸發、0.07% 手續費會有問題?
一開一平、兩個交易所合共四筆費用,約 0.28%;而觸發閾值只有 0.1%。除非價差在持倉期間進一步擴大後才回歸,否則單次套利的帳面價差收益未必覆蓋費用。這正是高頻套利對費率極度敏感、以及講者大力推廣費率減免的原因。
普通散戶能重現這個策略嗎?
策略邏輯可以重現,但講者自己承認 TradingView 只能做到秒級,真正的高頻套利需要毫秒級行情、兩家交易所的 API 直連、充足的雙邊保證金與做市商級費率。對散戶而言,把這條影片當作理解價差形成機制的教材,比當作可執行的策略更有價值。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: