DCA 馬丁格爾加密貨幣 Bot 完整教學:布林帶觸發、五層加倉鏈,DOGE 一年樣本外 +45.9% 勝率 100%
目錄
YouTube 頻道 Quant Tactics 在 2025 年 12 月中上載了一條平均成本法 DCA 結合馬丁格爾 Martingale 的完整教學,這是該頻道第三條 DCA 主題影片。與上一條純價格偏離觸發的版本不同,今次基礎倉由布林帶 Bollinger Bands 觸發——價格從下軌反彈才開倉,之後每跌一段預設距離就落一張更大的安全單攤低成本,反彈到平均價之上的固定百分比即整體離場。講者用 Freqtrade 的 hyperopt 在三年歷史數據調參,再放到 DOGE 現貨做一年樣本外回測,聲稱錄得 +45.9%、85 次交易全勝,同期 DOGE 本身下跌 56.7%。100% 勝率在攤平系統裡從來不是優點的證明,而是風險被搬到何處的線索,下文逐層拆開。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 投資標的 | DOGE/USDT 現貨(講者提及可改用 Binance US) |
| 交易所/市場 | Binance Spot(現貨,只造好倉) |
| Timeframe | 1 小時圖(Timeframe Detail: 5m,以 5 分鐘數據模擬盤中成交) |
| 回測期間 | 2025-01-01 至 2025-12-14,約一年,聲稱全部為樣本外數據;調參另用之前三年歷史數據 |
| 起始資金 | 1,550 USDT(畫面 Starting balance) |
| 同時持倉上限 | 1(Max open trades: 1,同一時間只跑一個交易循環) |
| 進場觸發 | 價格觸及布林帶下軌後反彈(布林帶期數與標準差倍數原片未交代) |
| 基礎倉注碼 | 教學示範值 50 USDT;實際優化後用值原片未交代 |
| 加倉觸發(Price Deviation) | 示範值:首張安全單在 −3%,其後間距按 step scale 2.0 倍增,即 −3%、−6%、−12%、−24%、−48%;優化後實值原片未交代 |
| 最大加倉層數 | 示範值 5 張安全單;優化後實值原片未交代 |
| 加倉注碼倍數(Volume Scale) | 示範值 2.0(75 → 150 → 300 → 600 → 1,200 USDT);優化後實值原片未交代 |
| 止賺 | 以加倉後平均入場價為基準的固定百分比,由 hyperopt 在 1%/1.5%/2% 之間選取;示範值 2%,優化後實值原片未交代 |
| 止蝕 | 畫面 Stoploss −99%,即實際不設止蝕;唯一封頂機制是加倉層數上限 |
| 槓桿 | 無(現貨) |
| 手續費/滑價假設 | 原片未交代 |
| 講者聲稱結果 | 一年樣本外:總回報 +45.909%(利潤 711.9 USDT)、CAGR 48.8%、85 次交易 85 勝 0 負、勝率 100%、Sharpe 3.69、帳戶最大回撤 0.000%;同期市場 −56.765% |
詳細拆解
第一層概念:DCA 攤平入場時機風險
講者先用一個對照講清 DCA 的本質。假設期初一次過投入 8,000 美元,之後價格上上落落,期末回到原位——回報約等於零。改成每月投入 1,000 美元,結果卻是正回報。分別不在方向判斷,而在單位數量:價格低時同樣的一千美元買到更多單位,平均成本被拉低到期初價之下,期末價格只需回到起點已有利潤。
這個示範帶出 DCA 的核心取態:放棄猜底,承認價格會波動,反過來利用波動改善平均入場價。長線投資者的月供股票正是同一邏輯。但要留意,DCA 改善的是入場價格,不是資產質素——攤平一隻最終歸零的資產,平均成本再低也是零。
第二層概念:Martingale 的機率魔法與代價
馬丁格爾 Martingale 源自十八世紀法國的博彩法則:每輸一次就把注碼加倍,直到贏一次為止,那一次勝利足以收回全部累計虧損兼有小賺。講者用擲硬幣演示數學:第一注 1 美元,即贏機率 50%;連輸兩次機率 25%;連輸五次只剩 3.125%——換句話說,只要可以一直加倍,五回合內至少贏一次的機率高達 96.875%。
這正是 Martingale 的誘人之處:勝率趨近 100%。代價同樣寫在數學裡:注碼按 1、2、4、8、16 幾何級增長,第五注已是首注的 16 倍,五回合累計需要 31 倍本金。贏的時候贏 1 美元,斷纜的一次輸 31 美元。機率分佈沒有被改變,只是被重塑成「經常小贏、極罕有大輸」——而大輸的那一次,金額恰好等於之前所有小贏的總和還要多。我們在馬丁格爾策略第 11 課拆過完整期望值結構,此處不重複。
合體:布林帶觸發的攤平循環
把兩個概念嵌進交易,結構如下。一個循環由技術訊號開始:價格觸及布林帶下軌後反彈,系統開出基礎倉。布林帶下軌是價格相對近期分佈的統計極端位置,講者用它取代上條影片的「無訊號隨時開倉」,用意是只在超賣位置啟動循環,理論上減少一開倉即深跌的次數。
開倉後兩條路:價格直接升至固定止賺目標,循環結束;價格逆向下跌,系統不認輸也不驚慌,等到跌穿預設偏離度,落第一張安全單 Safety Order。每張安全單比上一張大、價格比上一張低,持續把平均入場價往下拉。由於止賺以平均價為基準而非首張單的入場價,市場不需要完全收復失地,一次小反彈已足以令整個倉位系列獲利了結。這是攤平系統高勝率的來源:它把「等價格回到原位」改寫成「等價格反彈一小段」。
七大參數與一條加倉鏈的資金賬
本片最有教學價值的一段,是把整個系統收斂成七個參數,並逐一對應 Freqtrade 策略代碼內的變數名:基礎倉注碼 base_order_size、安全單注碼 safety_order_size、首次觸發偏離 price_deviation_initial、最大安全單數 safety_order_max_count、注碼倍數 safety_order_volume_scale、間距倍數 safety_order_step_scale、止賺百分比 take_profit。講者明言最大安全單數是防止無限攤平的硬性封頂——不設上限的 Martingale 理論上需要無限資金。
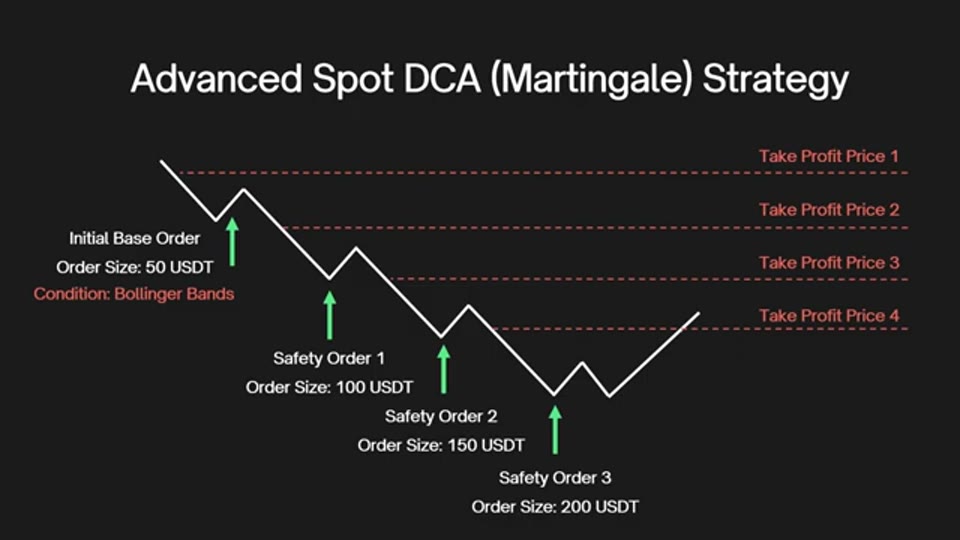 截圖出自原片(Quant Tactics,2025-12-14):策略結構示意圖,基礎倉 50 USDT、安全單 100/150/200 USDT,每層攤低平均價後止賺目標同步下移。
講者給了一條完整的示範加倉鏈,值得逐格記下:基礎倉 50 USDT,首張安全單 75 USDT,上限 5 張安全單,首次偏離 3%,注碼倍數與間距倍數同為 2.0。推演如下——跌 3% 觸發 75 USDT;間距倍增,再跌 3%(累計 6%)觸發 150 USDT;之間距再倍增至累計 12% 觸發 300 USDT、24% 觸發 600 USDT、48% 觸發 1,200 USDT。最深一張單是首張安全單的 16 倍,整條鏈填滿共需約 2,375 USDT,是基礎倉的 47.5 倍。換言之,這套「50 美元起步」的策略,真實資金要求是接近 2,400 美元才跑得完一個極端循環;帳戶只有幾百美元的人照抄基礎倉注碼,等於在第三、四層自動斷纜。講者為此寫了一個資金分析工具(dca_stake_analyzer.py),貼入參數即時計出總資金需求與最大可承受回撤幅度——畫面顯示這條鏈的最大價格偏離容忍度為 48%,實際錢包需備 2,399 USDT。
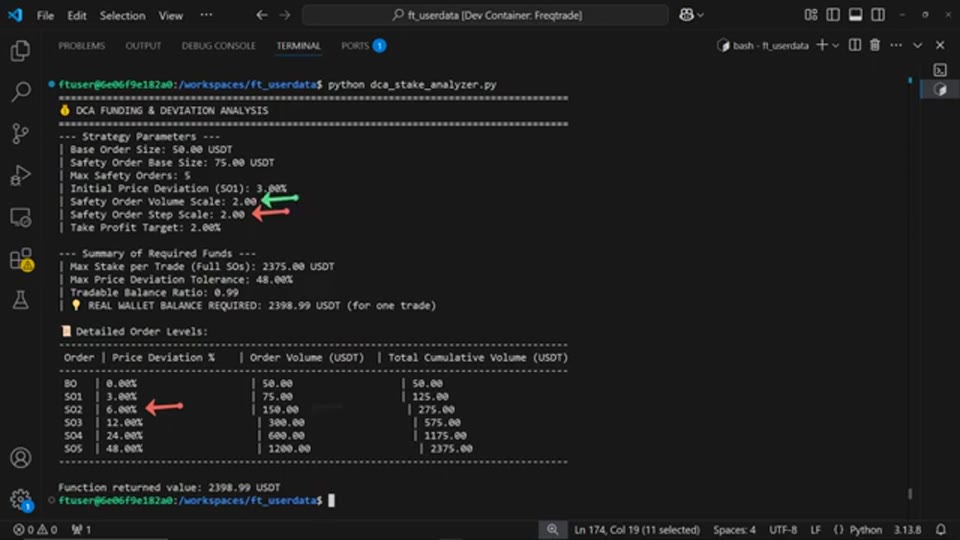 截圖出自原片(Quant Tactics,2025-12-14):dca_stake_analyzer.py 輸出,Max Stake per Trade 2,375 USDT、最大偏離容忍 48%、累計注碼逐層列出。
調參方法:hyperopt 三年、樣本外一年
止賺目標應該定 1%、1.5% 還是 2%?講者的答案是「不要估,讓數據決定」——用 Freqtrade 內建的 hyperopt 在三年歷史數據上試數千個參數組合,覆蓋不同市況,再把勝出的參數組合放到之後一年、從未參與調參的數據上回測。這個「樣本內調參、樣本外驗證」的兩段式流程是量化策略的標準做法,亦是本片比絕大多數 YouTube 策略片嚴謹的地方。
但要記住一個關鍵細節:影片展示的 50/75/3%/2.0/五層,是教學示範值;hyperopt 實際優化出來、用於 DOGE 回測的參數組合,原片從頭到尾沒有公開。完整的策略檔案放在付費牆之後(「available for supporters」),即最影響結果的一頁恰好是看不到的一頁。
45.9% 與 100% 勝率的正確讀法
樣本外一年的成績表:DOGE 現貨,2025 年 1 月至 12 月中,85 次交易循環全部獲利了結,總回報 +45.9%(1,550 USDT 變 2,261.9 USDT),CAGR 48.8%,Sharpe 3.69;同期 DOGE 現貨本身下跌 56.8%。資金曲線平滑上斜,單看圖表確實是教科書式的「受控攤平」。
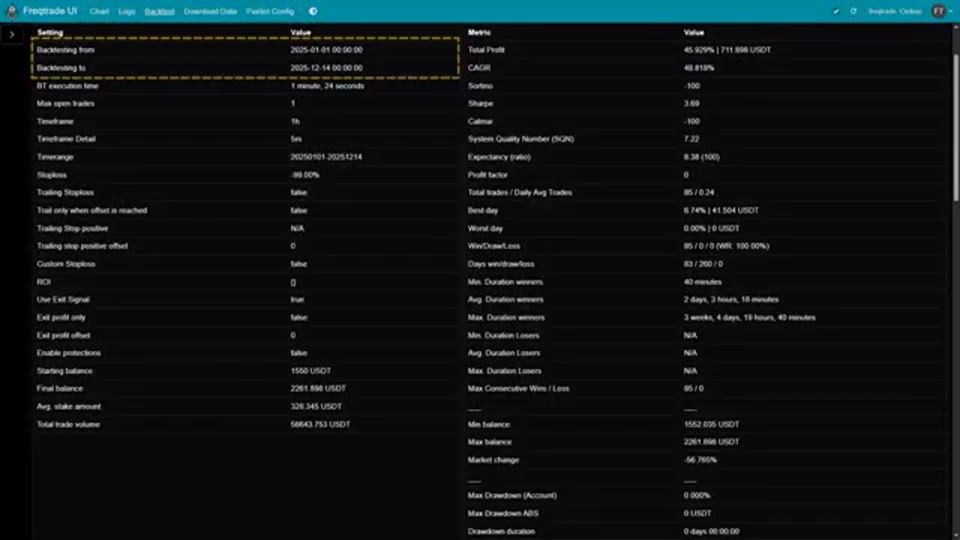 截圖出自原片(Quant Tactics,2025-12-14):Freqtrade 回測結果,Total Profit 45.909%(711.898 USDT)、Win/Draw/Loss 85/0/0、Market change −56.765%、Stoploss −99%。
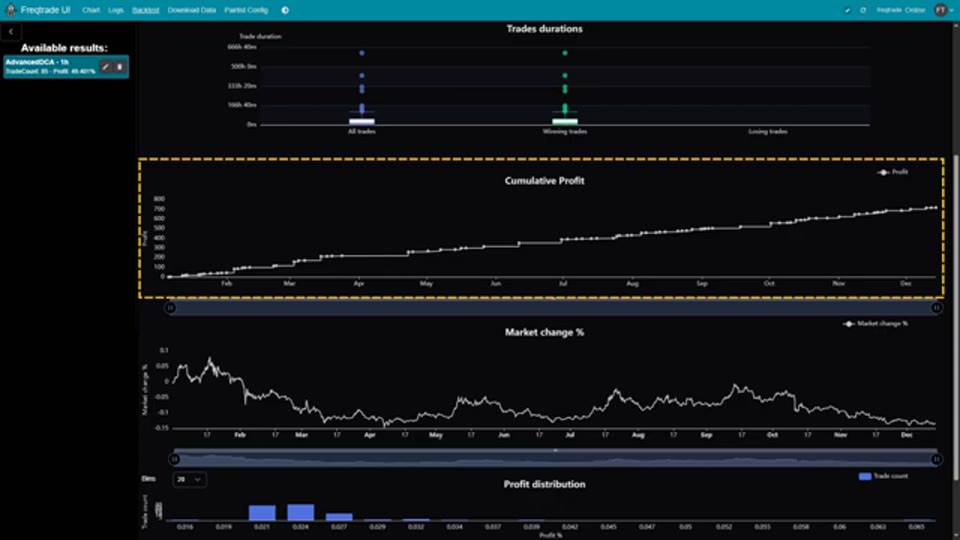 截圖出自原片(Quant Tactics,2025-12-14):Cumulative Profit 由 0 升至約 700 USDT;下方 Market change 顯示 DOGE 同期反覆向下,年底見 −56% 水平。
100% 勝率要拆開讀。第一,勝率 100% 是設計出來的,不是賺出來的:止賺定在平均價之上幾個百分點,只要肯等、肯加注,絕大多數循環終會等到那一次小反彈;這不是預測能力,是結構特性。第二,風險沒有消失,只是未被實現:畫面最長一次循環持有三星期四日,意味該倉位曾長時間處於水下;報表上「帳戶最大回撤 0.000%」只計已平倉交易,浮虧完全不在此列——85 勝 0 負的另一面,是沒有任何一次虧損被允許結賬。第三,利潤因子顯示為零不是系統出錯,而是分母(總虧損)為零無法計算,本身就是「從不認賠」的指紋。第四,單一交易對、單一年度、且該年度 DOGE 跌逾五成,反而是這類策略最如魚得水的環境——反覆陰跌帶反彈。真正致命的場景(單邊崩盤、中途流動性枯竭、48% 也接不住的跌勢)並未在樣本內出現。
重現 Backtest 清單
- ✅ 交易所與市場類型:Binance 現貨(有明確交代,另提及 Binance US)
- ✅ 交易對:DOGE/USDT(有)
- ✅ Timeframe:1 小時圖,盤中以 5 分鐘數據模擬(畫面有)
- ✅ 回測期間:2025-01-01 至 2025-12-14(畫面 timerange)
- ✅ 起始資金:1,550 USDT(畫面有)
- ✅ 同時持倉上限:1(有)
- ✅ 調參方法:hyperopt 跑三年歷史數據(口述清楚)
- ✅ 進場邏輯:布林帶下軌反彈(口述有)
- ❌ 布林帶參數(期數、標準差倍數、「反彈」的判定):原片未交代
- ❌ 優化後全部七個參數的實際數值:原片未交代(影片只給教學示範值 50/75/5 層/3%/2.0/2.0/2%)
- ✅ 止蝕:−99%,實際不設(畫面有)
- ⚠️ 手續費率與滑價假設:原片未交代
- ❌ 策略代碼:收在付費牆後,非訂閱者無法取得
- ✅ 樣本外驗證:有,一年期
結論:流程與框架交代得相當完整,但實際跑出 45.9% 的那組參數一個都沒有公開,單靠影片內容無法重現這次回測;示範參數可用於理解機制,不能當作回測依據。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 中高。布林帶為 MT5 內建(iBands()),安全單邏輯本質是按價格偏離掛限價買單並動態重算平均成本與統一止盈,MQL5 完全寫得到 |
| 平台限制 | MT5 的加密貨幣多為 CFD,點差、隔夜費與流通性跟 Binance 現貨差距大,48% 深度的攤平鏈在 CFD 環境還要面對爆倉線與按金要求,與現貨「套牢等反彈」性質不同;DOGE 在 MT5 券商間的報價與歷史數據長短參差 |
| 評級 | ⚠️ 邏輯可移植,但「現貨、無強平、可無限期持有」是攤平策略的安全假設,搬到帶槓桿的 CFD 環境會改變整個風險結構,回測數字不能直接對照 |
| MQL5 寫法提示 | 每層安全單用掛單或逐 tick 判斷偏離後落市價單;用全域變數或 struct 記錄各層開倉價與手數,即時重算加權平均價,止盈設在平均價 ×(1+TP%);層數達上限後的行為(死揸/止蝕)必須自行定義,原片只示範了「等」 |
即使成功移植,MT5 回測同樣會過度擬合。
防坑檢查
- Martingale 爆倉風險:這是此類系統的唯一致命傷,原片有正視——以最大安全單數封頂、提供資金需求計算工具、示範鏈明確標出「最多承受 48% 回撤」。但封頂的另一面原片講得輕:當價格跌穿第 5 層的 −48% 之後繼續下行,系統再無子彈,只剩一個滿倉、平均成本高企的倉位,「等反彈」可能等成永久性套牢。上限防止的是無限虧損,不是巨大虧損。
- 資金需求幾何級增長:注碼倍數 2.0 下,每多一層安全單,總資金需求約翻倍;示範鏈五層已是基礎倉的 47.5 倍,七層會變成約 190 倍。參數表上一個小數點的改動,對錢包要求是倍增級別。
- 過度擬合:hyperopt 跑三年數據、數千個組合,本身就是高強度擬合過程;原片以一年樣本外驗證作為對沖,做法正確,但該樣本外年度終於 2025 年 12 月 14 日——即上載當日,沒有任何影片發布後的數據可供第三方核對。
- 樣本外驗證:有做,是本品優於同類影片之處;但僅單一交易對(DOGE)、單一年度,樣本外只有 85 次循環,統計代表性有限。
- 滑價/手續費:原片未交代。85 次循環、總成交額約 5.7 萬 USDT(畫面 Total trade volume),以 Binance 現貨單邊約 0.1% 計,來回費用約百餘 USDT,相對 712 USDT 利潤不可忽略。
- 勝率包裝:「100% 勝率」與「帳戶回撤 0.000%」都是不認賠結構的產物,不是低風險的證據;利潤因子顯示 0 正是總虧損為零所致。真正該問的問題——最深一次浮虧幾多、佔本金幾成——報表沒有回答。
- 利益關係:策略檔案收在付費訂閱牆後,影片同時為講者的 Freqtrade 收費課程引流;回測數字服務於銷售目的。
- 固定問題——原片提供的資訊能否完整重現回測? 不能。框架、平台、標的、期間、資金全部有交代,但決定結果的優化後參數與策略代碼均在付費牆後。
欣利克的看法
- 這條片最值錢的不是回測數字,而是那條資金賬。基礎倉 50 USDT、五層安全單、倍數 2.0,聽起來是「小注玩玩」,算到底是一個需要 2,400 USDT 備付、只能承受 48% 跌幅的系統。大多數攤平爆倉事故不是策略錯,是當事人從未做過這條乘法——每層注碼乘以層數,再看自己的錢包。原片提供計算工具這一步,比 45.9% 的回報數字更有教育意義。
- 「100% 勝率」在攤平系統裡應讀作「風險往後遞延」。85 勝 0 負、帳戶回撤零,聽落完美,實際是會計處理的結果:虧損從不被結賬,就永遠不出現在報表上。截至 2025 年 12 月的回測期內,最長一個循環坐了超過三星期才等到反彈——紙上數據沒有告訴你那三星期倉位浮虧多深,而實盤中人正是在那種位置做出錯誤決定。
- 布林帶觸發是改良,不是保險。等下軌反彈才啟動循環,確實比無條件開倉少了一些「一買即跌」的循環,但統計極端位置在大跌市中會一再被跌穿——下軌之後還有下軌。濾網改變的是循環啟動的頻率與位置,改變不了 Martingale 的期望值結構。
- 與同頻道前作的對照值得留意。上一條 DCA 片(2026 年 1 月那篇)標榜 86%–124%,本片只有 45.9%,但本片的 DOGE 同期跌了 56.8%,市況惡劣得多。跨影片比較回報數字意義不大,攤平策略的成績永遠要與同期市場跌幅一併閱讀。
- 時效提醒:樣本外年度止於影片上載當日(2025 年 12 月 14 日),即沒有一天的數據經得起「發布後檢驗」。加密貨幣的波動結構隨市場參與者改變,一年樣本內有效的參數,不代表之後仍然有效。
名詞解釋
- 平均成本法 Dollar Cost Averaging:分段入場以攤平單位成本的方法;本片將其由長線投資工具改寫為短線交易循環。
- 馬丁格爾 Martingale:每次虧損後加倍注碼的博彩法則,勝率趨近 100% 但資金需求幾何級增長。
- 布林帶 Bollinger Bands:以均線加減標準差構成的通道,本片用下軌反彈作循環啟動訊號。
- 安全單 Safety Order:價格逆向到預設幅度時追加的攤平單,逐層拉低平均入場價。
- Hyperopt:Freqtrade 內建的參數優化工具,以演算法搜尋大量參數組合。
- Freqtrade:開源加密貨幣自動交易與回測框架,本片回測平台。
- 樣本外測試 Out-of-Sample Testing:用未參與調參的數據驗證策略,本片以一年期執行。
- 過度擬合 Overfitting:參數過度遷就歷史數據的風險;hyperopt 大規模搜參本身屬高擬合強度操作。
- 勝率 Win Rate:盈利交易佔總交易的百分比;本片 100% 屬結構性產物而非預測能力。
- 利潤因子 Profit Factor:總盈利除以總虧損;本片因總虧損為零而無法計算,顯示為 0。
- 夏普比率 Sharpe Ratio:每單位總波動換取的超額回報,本片聲稱 3.69。
- 最大回撤 Max Drawdown:資金曲線由高位回落的最大幅度;本片帳戶回撤 0.000% 只計已平倉交易,不含浮虧。
- 滑價 Slippage:預期與實際成交價的差異,原片未交代有否計入。
- 買入持有 Buy and Hold:不作擇時、全程持有的基準;同期 DOGE 為 −56.8%。
常見問題 FAQ
DCA 攤平與 Martingale 加倉有甚麼分別?
DCA 的原義是按固定時間、固定金額分段入場,每注大小相同;Martingale 則按虧損幅度觸發加倉,每注比上一注大。本片將兩者合體:觸發條件來自價格偏離(Martingale 式),目的則是攤低平均成本、降低反彈要求(DCA 式)。風險特徵跟隨 Martingale——注碼幾何級增長。
為甚麼 100% 勝率反而不值得高興?
因為它是「從不認賠」的會計結果。止賺定在平均價上方幾個百分點,只要肯加注、肯等,絕大多數循環終會獲利了結;代價是虧損全部以浮虧形式累積在報表之外。截至 2025 年 12 月的回測中,帳戶最大回撤顯示 0.000% 正因為它只計已平倉交易。真正衡量此類系統的指標是最深浮虧與資金需求,而非勝率。
示範參數五層安全單需要多少本金?
按原片示範鏈(基礎倉 50 USDT、首張安全單 75 USDT、注碼倍數 2.0、五層):50+75+150+300+600+1,200,合共約 2,375 USDT,工具另計出錢包需備約 2,399 USDT,可承受最深 48% 的價格偏離。若跌穿 48%,系統無子彈可加,只能持有滿倉等待。
這套策略最大的風險是甚麼?
單邊崩盤。攤平系統的假設是「價格終會反彈一小段」,在反覆陰跌的市況(如回測期內跌 56.8% 的 DOGE)運作良好;一旦跌勢深過加倉鏈設計的容忍度且長期不反彈,結果是滿倉套牢於高平均成本。現貨無強平線是僥倖之處,但資金機會成本與歸零風險仍在。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: