Delta-Neutral 策略拆解:不看圖表、每日兩小時的期權賣方系統|KINFO
目錄
KINFO 的 Undiscovered Traders 訪談系列在 2026 年 6 月 6 日上傳了一支 75 分鐘的影片,訪問來自紐約的交易者 Ravish,主題是「The Delta-Neutral Setup」。Ravish 聲稱以 Delta-Neutral 期權賣方策略在不預測市場方向、不看圖表、每日約兩小時操作的情況下,取得 $327,000 的券商驗證(broker verified)已實現利潤,目前正進行 $1 百萬挑戰。影片涵蓋兩套策略:區間型的 Strangle/Iron Condor,以及他稱為「Theta Machine」的 Calendar Spread,另加一個業績期 Iron Butterfly 事件交易。以下把規則重構出來,補上重現清單與風險檢查。
策略速覽
重現規格
| 項目 | 原片設定 |
|---|---|
| 投資標的 | 美股及指數 ETF 期權(示範用 META、QQQ、NVDA、GOOG) |
| 策略一:區間賣方 | Short Strangle(裸賣價外 Call+Put)或 Iron Condor(加買翅膀鎖定風險),預期波幅外約 ±10% 開倉 |
| 策略二:Theta Machine | Calendar/Diagonal Call Spread:賣近月(示範相距約一週)、買遠月同一或相近 strike |
| Strike 選擇口訣 | 賣出腿在 20–30 Delta 之間選 strike |
| 業績交易 | 業績公布日收市前 15 分鐘開 ATM Iron Butterfly,翌日開市首 5–10 分鐘平倉 |
| 出場規則 | 多數在到期前止賺(典型 50% 利潤目標;Theta Machine 見 20–50% 利潤即賺取);絕不讓短腿到期後裸持長腿 |
| 核心 Greeks | 只看 Delta 與 Theta;賣方賺時間值衰減差 |
| 聲稱績效 | $100,000 帳戶起步,聲稱每月複利 8–15%(片中先後講過 10–15% 與 8–15%),數月翻倍;$1M 挑戰進行 14 個月後帳戶約 $45 萬(含未實現利潤) |
| 聲稱勝率 | 偏好 70–80% 勝率、1:1 風險回報的結構;「最近兩個月接近 100%」(無從核實) |
| 操作時間 | 聲稱每日約 2 小時,每週固定日子、固定時間、固定結構機械執行 |
| 倉位規則 | 原片未交代每單佔帳戶百分比;新策略建議 1 張合約、每單風險數百美元,試行 3–6 個月 |
詳細拆解
概念基礎:為什麼賣方有優勢
Ravish 的整套系統建立在一個統計宣稱上:「80% 期權到期歸零」。他以此推論買方多數輸錢、賣方多數贏錢,所以只做賣方(option seller)。這個數字是期權圈常見的講法,實際上「到期歸零」與「買方一定輸」之間還隔著期權金定價是否公平的問題——賣方贏面高,但贏的時候賺得少、輸的時候輸得多,長期期望值取決於引伸波幅與實際波幅的差距,而非單純的歸零比率。
他只集中兩個 期權希臘值 Option Greeks:
- Delta:股價每變動 $1,期權價格大約變動多少;同時可粗略解讀為「到期變成價內的機率」。賣 20 Delta 的期權,大約有 80% 機率到期歸零。
- Theta:時間值每日衰減的速度,是賣方的收入來源。
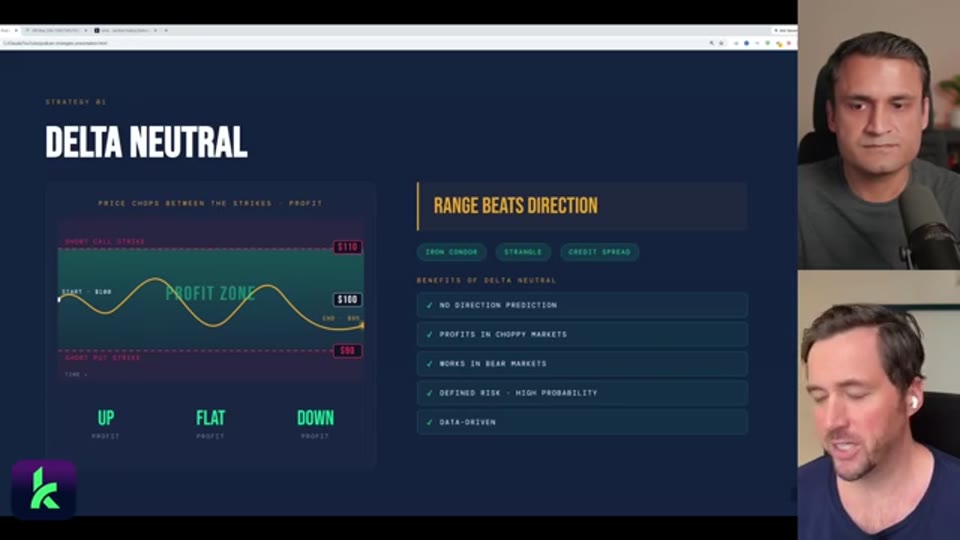 截圖出自原片(KINFO,2026-06-06):Delta Neutral 的核心思想「Range Beats Direction」——股價 $100 時賣出 $90 Put 與 $110 Call,價格留在區間內,不論升、跌、橫行都賺期權金。
策略一:Strangle 與 Iron Condor 區間賣方
原片用 META 業績後的「choppy 期」做示範,當時股價約 $605,開倉 28–29 日到期:
- 賣 505 Put+賣 650 Call,淨收期權金約 $1,117
- 平台估算獲利機率 75%,但保證金佔用約 $7,604,最大虧損理論上無限(裸賣)
隨後示範加翅膀變成 鐵鷹 Iron Condor(530/540 Put 側、650/660 Call 側,翼寬 10 點):
- 淨收期權金降至 $269,最大虧損鎖定為 $731,平台估算獲利機率升至 88%
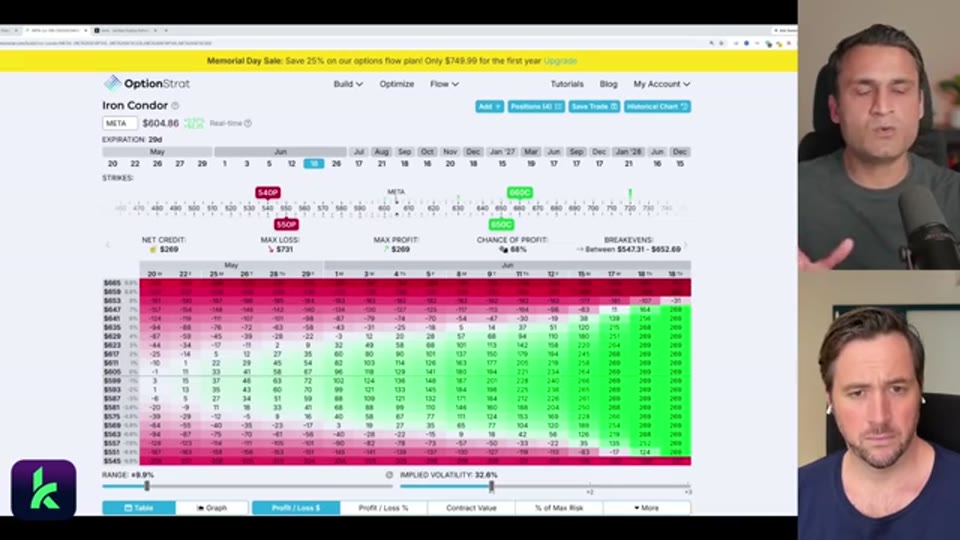 截圖出自原片(KINFO,2026-06-06):OptionStrat 顯示 META Iron Condor 淨收 $269、最大虧損 $731、獲利機率 88%、打和點 $547.31–$652.69。
為什麼堅持用翅膀而非止蝕單?他的理由是防範隔夜跳空與黑天鵝事件(如 COVID 式暴跌)——止蝕單在跳空時形同虛設,只有 defined risk 結構才能鎖死最大虧損。他亦提到宏觀風險管理:預期高波動時期(如戰爭、FOMC 議息)乾脆離場不開倉,「賣保險的人不會在水浸警告發出時照賣保險」。
策略二:Theta Machine(Calendar Spread)
這是影片的主菜,用 Airbnb 做比喻:月租 $5,000 租入單位,再以 $500 一晚放租 20 晚——買遠月期權等於「付月租」,賣近月期權等於「逐晚收租」。因為 Theta 衰減是非線性的(近月快、遠月慢),兩腿的時間值差距會隨時間擴大,這個擴大的差距就是利潤來源。
建倉示範(QQQ,當時股價約 $711):
- 賣 6 月 12 日到期的 740 Call(當時約 23 Delta)+買 6 月 18 日到期的 740 Call
- 淨支出(Net Debit)$162.50,最大虧損同為 $162.50,最大利潤 $619.56,獲利機率 29%
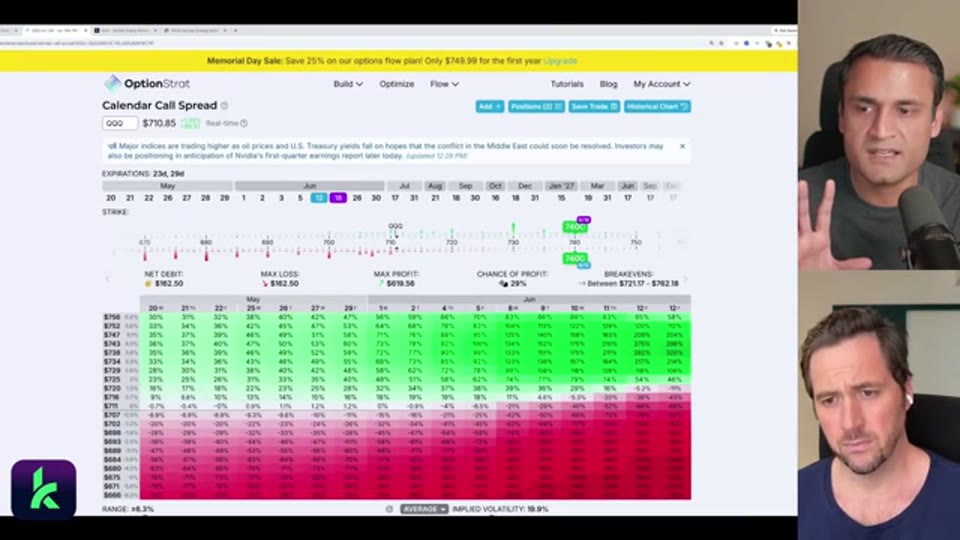 截圖出自原片(KINFO,2026-06-06):740 Call Calendar 的成本約 $162、最大利潤約 $620、打和點 $723.17–$762.18——這是一張押注「未來一週緩慢上升」的方向性日曆價差。
管理規則:
- 不等到期:一週內見 20–50% 利潤就平倉,市場回調後再重新開倉
- 絕不裸持長腿:短腿到期或平倉時,長腿必須一併處理,否則自己變成付 Theta 的那一方
- 方向變體:strike 移到 ATM 即成中性版;略低於現價即成防守版(片中示範 breakeven 比現價低 12–13 點的緩衝);看淡則用 Put Calendar;Call+Put 同開即成 Double Calendar 兩邊都賺
- 成本細($100–200 一單),他特別向小帳戶讀者推薦這個結構而非直接買 Call
策略三:業績 Iron Butterfly 事件交易
在 NVDA 業績公布日的示範:
- 收市前 15 分鐘開倉:賣 225 Call+賣 225 Put(ATM Straddle),買 205 Put+245 Call 做 20 點翅膀
- 淨收 $1,106.50,最大虧損 $893.50,獲利機率 51%,打和點 $213.94–$236.06
- 翌日開市首 5–10 分鐘平倉,預期實賺約 $400
邏輯是造市商為業績定價的預期波幅(約 ±5%)通常高於實際波幅,業績後引伸波幅急跌(IV crush)令賣方即時獲利。他聲稱這類交易「過去一年 100% 勝率」,並展示自製回測:NVDA 過去一年 4 次業績全部獲利,10 點翼平均一晚 +43%、20 點翼 +28%——但要注意,樣本只有 4 單。
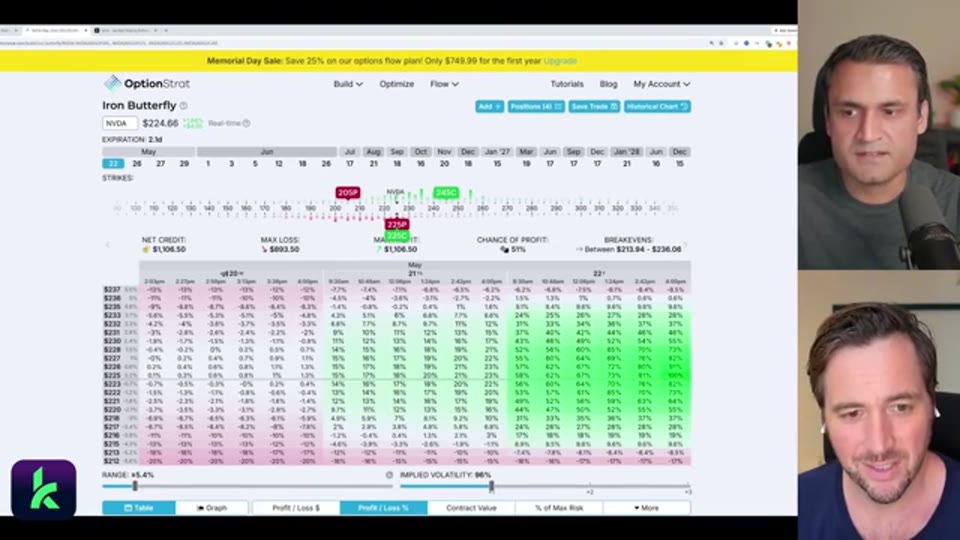 截圖出自原片(KINFO,2026-06-06):NVDA 業績 Iron Butterfly 淨收約 $1,107、最大虧損約 $894、獲利機率 51%。
AI 輔助回測
Ravish 透露他用「vibe coding」方式讓 AI 幫他寫了自己的回測引擎:把核心想法(core idea)交給 AI,由 AI 調用期權數據 API 回測多個策略變體,幾分鐘出結果,再人工篩選。他特別強調兩點:不要叫 AI「幫我想一個賺錢策略」,而是自己提供想法讓 AI 驗證;他亦只回測最近 1–2 年數據(理由是市場結構會變)——這點在防坑檢查一節再討論。
重現 Backtest 清單
| 所需資訊 | 原片有否交代 |
|---|---|
| 標的清單與篩選條件 | ⚠️ 部分:「有 predictable range 的股票」、QQQ/META/NVDA/GOOG 示範,無完整清單 |
| 每個結構的 strike 選擇 | ✅ 賣出腿 20–30 Delta;Iron Condor 翼寬 10–20 點 |
| DTE(到期日數)通用規則 | ⚠️ 示範為 28 日(Iron Condor)與相距約一週(Calendar),無系統化規則 |
| 進場時機 | ✅ 每週固定日子時間機械執行;業績交易收市前 15 分鐘 |
| 出場/止賺規則 | ✅ 典型 50% 利潤目標;Theta Machine 20–50%;業績交易翌日開市 5–10 分鐘 |
| 調倉(adjustment)細節 | ❌ 原片未交代(只提及「有 adjustment 技巧令實際虧損低於理論值」) |
| 倉位規模規則 | ❌ 原片未交代 |
| 回測數據來源與期間 | ⚠️ 自製引擎+未指明的 API;只測最近 1–2 年 |
| 手續費與滑價假設 | ❌ 全片未提及 |
| 績效證明 | ⚠️ $327K 為 Kinfo 連接券商驗證的已實現利潤,但只涵蓋最近約一年;更早的「賺過幾百萬」無驗證 |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | ❌ 幾乎不可移植——MT5 主流券商不提供美股個股/ETF 期權,更無法建立多腿期權組合 |
| 平台限制 | MT5 的期權支援極有限,無 Greeks 報價、無組合保證金計算;Calendar Spread 需兩個不同到期日合約同時報價 |
| 替代環境 | 美股期權需用支援期權的券商(如 IBKR、tastytrade)+ OptionStrat 類建模工具 |
| MQL5 寫法提示 | 不適用;MT5 回測同樣會過度擬合 |
防坑檢查
- Overfitting:⚠️ 他只回測最近 1–2 年(recency bias 明顯),NVDA 業績回測樣本只有 4 單;「全部 4/4 勝」在統計上幾乎無意義
- Out-of-sample 驗證:❌ 無;自製引擎的細節(數據源、假設)完全未公開
- 滑價與手續費:❌ 全片未提;期權多腿組合的買賣差價成本不容忽視,尤其業績日流動性緊張時段
- 浮誇數字:⚠️ 「最近兩個月勝率接近 100%」、「業績策略 100% 勝率」(4 單)、「數月翻倍」、「昨日 $100 今日 $164」等說法屬展示性質;$456K 帳戶數字含未實現利潤
- 槓桿未明:⚠️ 每單倉位與整體保證金使用率全片未交代——META 裸賣 Strangle 一單已佔用約 $7,600 保證金,帳戶回報率高度取決於實際槓桿水平
- 人設矛盾:⚠️ 主打「不預測方向」,但片中亦透露曾以 3 倍槓桿 ETF(TECL)做方向性重倉押注獲利近十倍,屬完全不同風險性質的操作
- 原片提供的資訊能否完整重現回測? ❌ 不能。缺少倉位規則、調倉細節、DTE 通用規則與數據假設,讀者只能重現單筆示範交易,無法重現整個系統
欣利克的看法
- 「80% 期權歸零」是被過度簡化的宣傳語。 歸零率高不代表賣方穩賺——關鍵在期權金有否被合理定價。學術界對「波幅風險溢價」(引伸波幅長期略高於實際波幅)有實證支持,賣方邏輯有根據,但溢價很薄,一次尾部事件可以吃掉數年利潤,這也是為什麼專業賣方極度重視 defined risk。
- 「不看圖表」不等於「不看風險」。 Ravish 不看 K 線,但看 Delta、Theta、引伸波幅與宏觀日程——本質上是把圖表分析換成 Greeks 分析。新手若只學到「不用看圖」的表象而忽略背後的風險框架,會非常危險。
- Calendar Spread 的 29% 勝率與 300% 回報並存,說明它是彩票式結構而非收租機器。 片中自己也承認這是方向性押注(押注緩慢上升),與「市場不動我也賺」的宣傳有落差。中性版(ATM strike)才真正符合 delta-neutral 定義。
- 券商驗證是好開始,但只有約一年數據。 2025–2026 年間美股整體向上且未經歷 2020、2022 級別的波動衝擊,14 個月的樣本不足以證明賣方系統能穿越完整市場週期。他提到 2022 年跌市「甚至更賺」屬口述,無驗證數據。
- 本片的實用價值在結構教學,不在績效宣稱。 Strike 用 Delta 選、翅膀鎖定最大虧損、到期前 50% 止賺、不留裸長腿——這些都是教科書級的正確操作。有興趣深入研究期權賣方的讀者,宜先以 paper trading 驗證,並查閱截至 2026 年中的最新引伸波幅水平再評估。
名詞解釋
- Delta:期權價格對股價變動的敏感度,亦可粗略解讀為到期價內機率
- Theta:期權時間值每日衰減的速度,賣方收入來源
- Delta Neutral:組合對股價小幅變動不敏感的期權策略取向
- Strangle:同時賣出價外 Call 與價外 Put 的區間賣方結構
- Iron Condor:Strangle 加買入更價外的翅膀,鎖定最大虧損
- Iron Butterfly:賣出 ATM Call+Put 加翅膀的事件型結構
- Calendar Spread:賣近月、買遠月同一 strike,賺取時間值衰減差
- 引伸波幅 Implied Volatility:市場對未來波幅的預期,期權定價的核心輸入
- 認購期權 Call Option:以行使價買入資產的權利
- 認沽期權 Put Option:以行使價賣出資產的權利
FAQ
Delta-Neutral 策略真的可以不看圖表嗎?
可以,但有前提。Ravish 的系統用 Delta、Theta 與引伸波幅取代 K 線分析,本質是數學期望值交易而非方向預測。不過他仍會避開 FOMC 等宏觀事件、評估個股的「可預測區間」,所以是「不看圖」而非「不做功課」。
Calendar Spread 的最大虧損為什麼是固定的?
因為建倉時支付的是淨期權金(Net Debit)——賣近月收的金額少於買遠月付的金額,差額就是成本。即使股價大幅偏離,兩腿價值趨向抵消,最大虧損以已付淨額為上限。但注意這只適用於到期前兩腿一併平倉的情況;若短腿到期後裸持長腿,風險性質就完全改變。
為什麼業績公布後賣方經常即時獲利?
業績公布前,市場對不確定性定價,引伸波幅被推高;公布後不確定性消除,引伸波幅急跌(IV crush),期權價格整體回落,事先賣出期權的人賺取這段波幅落差。但這是雙面刃——若股價跳空幅度超過打和點,虧損同樣即時且巨大。
這套系統需要多少資金才能開始?
片中最細的結構是 QQQ Calendar Spread,一單成本約 $100–200;Iron Condor 則需預留最大虧損等值的保證金(示範約 $731)。但 Ravish 建議新手用最小倉位試行 3–6 個月、累積 20–50 單經驗後才加注,起步資金不是重點,學習期的虧損控制才是。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: