Donchian 通道+EMA+ADX+CHOP 四指標策略:Quant Tactics 聲稱樣本外 13 個月 163% 拆解
目錄
YouTube 頻道 Quant Tactics 在 2026 年 3 月上載了一條回測影片,展示一套四指標組合的突破 Breakout 策略:唐奇安通道 Donchian Channel 上下軌突破作觸發、平均趨向指數 ADX 確認趨勢強度、波動指數 CHOP 剔除橫行市、指數移動平均線 EMA 定方向,出場交由 平均真實波幅 ATR 三倍追蹤止蝕。與同頻道舊作最大的分別,是今次用 Freqtrade 配合前向滾動分析 Walk-Forward Analysis 逐月滾動調參,並聲稱在 ETH 永續合約、1 小時圖上跑出 13 個月樣本外數據,累計回報 163%、最大回撤僅 6.85%。標題數字不及以往的「六年幾千%」震撼,但「樣本外」三個字令這條片在同頻道作品中值得獨立拆讀。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 投資標的 | ETH/USDT 永續合約(Binance Perpetual Futures,畫面所見) |
| 交易所/市場 | Binance 合約(多空雙向) |
| Timeframe | 1 小時圖(畫面所見) |
| 回測期間 | 13 個月樣本外;資金曲線橫軸約為 2025-01 至 2026-01,結果檔案日期 2026-03-13;確實起訖日原片未交代 |
| 起始資金 | 原片未交代 |
| Donchian Channel | 講解時用上軌=N 期最高價、下軌=N 期最低價;N 經 walk-forward 優化,搜索範圍 15/20/25/30 |
| EMA | 講解時以 50 期為例;優化搜索範圍 50/100/150/200 |
| ADX | 講解門檻為大於 20;優化搜索範圍 20/25/30;ADX 期數原片未交代 |
| CHOP | 講解門檻為低於 40;優化搜索範圍 30/35/40;CHOP 期數原片未交代 |
| 進場(好倉) | 收市價上穿 Donchian 上軌+ADX 高於門檻+CHOP 低於門檻+價格在 EMA 之上,四項齊備後下一根 K 線進場 |
| 進場(淡倉) | 收市價下穿 Donchian 下軌+其餘三項鏡像條件,下一根 K 線進場 |
| 出場 | ATR 追蹤止蝕,距離=ATR×倍數(講解用 3,優化範圍 2/2.5/3);ATR 期數原片未交代;無固定止賺 |
| 槓桿 | 原片未交代(永續合約但無講明幾多倍) |
| 手續費/滑價假設 | 原片未交代 |
| 每倉注碼 | 原片未交代 |
| 優化方法 | Walk-forward:約 3 個月數據調參、其後 1 個月樣本外驗證,逐月滾動,共 13 階段 |
| 講者聲稱結果 | 累計回報 163.15%、最大回撤 6.85%(回撤期 10 日)、月均 3.6 次交易、13 個月中 11 個月盈利(84.6%)、最佳月 +25.06%、最差月 −1.11%、最長連敗 1 個月;同期 buy & hold −27.12% |
詳細拆解
四個指標的分工:一個開槍、三個把關
這套策略的結構可以一句話講完:Donchian Channel 負責「開槍」,其餘三個指標負責「把關」。
唐奇安通道 Donchian Channel 的上軌是過去 N 期的最高價、下軌是同期最低價。收市價升穿上軌,代表價格創出 N 期新高,是典型的突破訊號;跌穿下軌則是向下突破。這是海龜交易系統的祖師級寫法,純粹、無滯後計算,但缺點同樣出名:橫行市中價格會反覆穿越上下軌,假突破不斷。講者開宗明義承認這點,所以後面三個指標全部為過濾假訊號而設。
平均趨向指數 ADX 量度趨勢強度,不論方向,讀數 0 至 100。講者以 20 為分界:低於 20 視為弱趨勢或橫行,高於 20 才算「有趨勢可做」。這一關剔除的是「有突破形態、無趨勢能量」的情況。
波動指數 Choppiness Index(CHOP)同樣讀數 0 至 100,邏輯與 ADX 相反:高於 40 代表市況上落反覆、趨勢不可靠,低於 40 代表市場正在單邊運行。講者以「低於 40」為放行條件。ADX 與 CHOP 量度的其實是同一件事——市場是否處於趨勢狀態——只是一個從方向性出發、一個從價格路徑的糾纏程度出發。兩者同時過關,等於用兩把不同的尺量同一個物件,理論上比單一濾網穩陣,代價是訊號進一步減少。
指數移動平均線 EMA 負責方向:好倉要求價格在 EMA 之上,淡倉要求在其下。講解用 50 期,但優化範圍去到 200。這一關確保突破方向與大勢一致——升穿上軌但價格仍在長期均線之下的反彈,不會進場。這與同頻道三連陽策略用 EMA200 做趨勢濾網是同一思路:大周期定 regime,小訊號只管 timing。
進出場規則:四項齊備、翌根 K 線進場、ATR 追蹤離場
好倉進場要四項同時成立:收市價升穿 Donchian 上軌、ADX 高於門檻、CHOP 低於門檻、價格在 EMA 之上。齊備後不是即市追入,而是等下一根 K 線開倉,避免收市前的假穿越。淡倉完全鏡像:跌穿下軌、其餘三項反向。
出場只有一條規則:ATR 追蹤止蝕 Trailing Stop,距離為 ATR 乘以倍數(講解用 3 倍)。價格順方向走,止蝕位跟着上移(或下移);價格回頭觸及止蝕位即離場。不設固定止賺,賺蝕都靠這條線決定。這是標準的趨勢系統出場法——讓利潤奔跑、用波幅定容忍度——與我們在布林帶突破策略筆記見過的 ATR 止蝕設計同源。要留意 ATR 期數原片沒有交代,TradingView 與 Freqtrade 的常見預設是 14,但未經證實;三倍 ATR 在 14 期與 10 期之下,距離可以差一截。
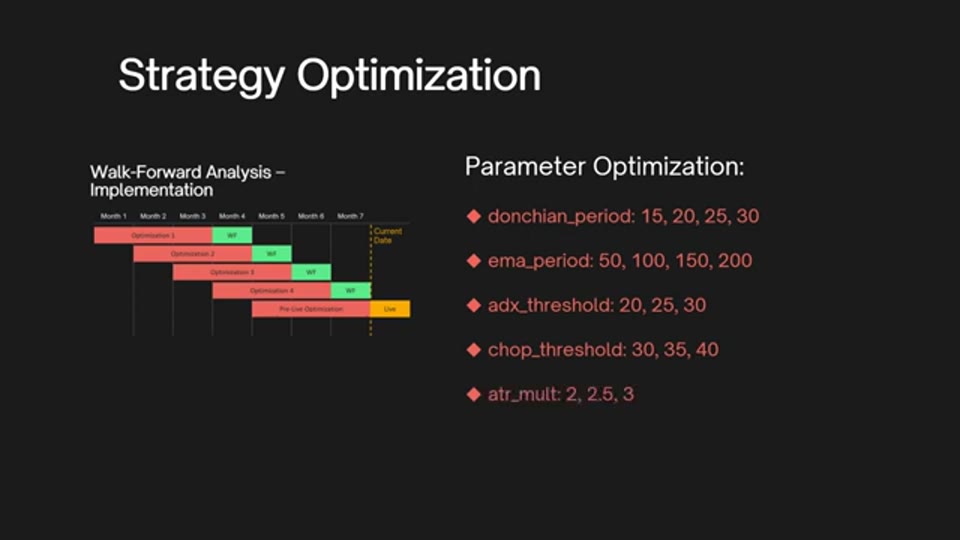 截圖出自原片(Quant Tactics,2026-03-13):walk-forward 優化的參數搜索範圍,五個參數共 4×4×3×3×3=432 個組合。
Walk-forward:今次回測的真正主角
同頻道以往的影片多數是「一次調參、全程回測」,本片的骨架不同:講者用前向滾動分析 Walk-Forward Analysis。做法是取約三個月數據做參數優化,然後把最佳參數放到緊接的一個月「未見過」的數據上跑;下個月再滾動一次,重新優化、再驗證。13 個月的回測其實是 13 段樣本外結果拼接而成,每一段的參數都只由該段之前的數據決定。
這種做法針對的正是過度擬合 Overfitting:一次性調參的回測,參數是看着全程數據挑的,結果天然高估;walk-forward 讓每個月的表現都來自「當時資訊下能選出的參數」,理論上接近實盤可達的水平。講者把五個參數全部放入滾動優化:Donchian 期數(15/20/25/30)、EMA 期數(50/100/150/200)、ADX 門檻(20/25/30)、CHOP 門檻(30/35/40)、ATR 倍數(2/2.5/3),即參數不是固定的,而是逐月更新——講解時說的「50 EMA、ADX 20、CHOP 40、ATR×3」只是示例值。每個窗口內用網格搜尋 Grid Search 枚舉全部 432 個組合逐一回測;至於用哪個指標決定「最佳」——總回報、Sharpe 還是回撤——原片沒有交代,這一格直接影響每個月選出什麼參數,重現時必須從代碼核對。
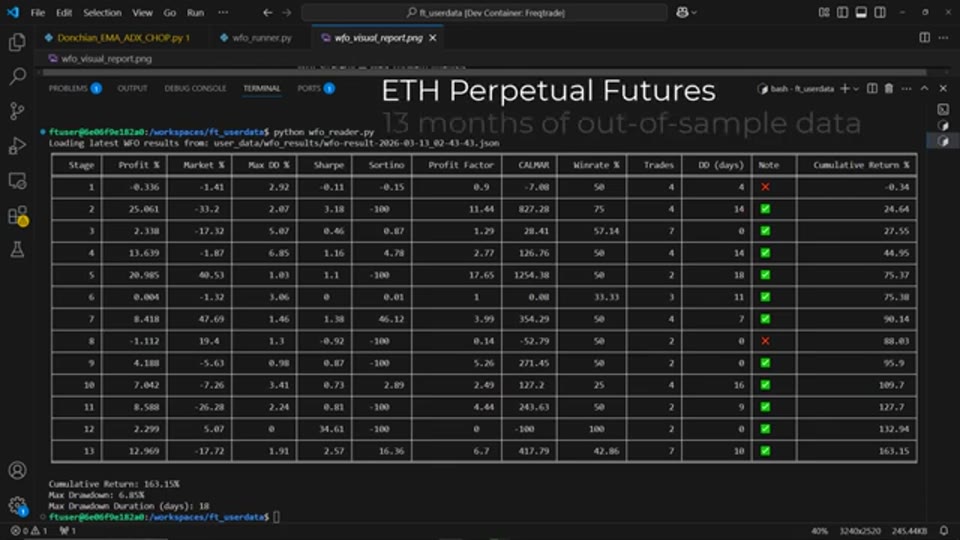 截圖出自原片(Quant Tactics,2026-03-13):Freqtrade walk-forward 結果表,13 個階段逐月列出 Profit%、Market%、勝率與交易次數,底部總結 Cumulative Return 163.15%、Max Drawdown 6.85%、回撤持續 10 日。
163% 的構成:兩個月貢獻近半
把畫面上的 13 階段結果表拆開看:累計 163.15% 之中,第 2 階段單月 +25.06%、第 5 階段 +20.99%、第 13 階段 +12.97%、第 4 階段 +13.64%,四個月合計已佔累計回報的大部分;其餘月份多數是 +2% 至 +8% 的小額進賬,兩個月微跌(−0.34%、−1.11%)。值得留意第 2 階段:當月市場(Market %)錄得 −33.2%,策略卻賺 25.06%——這是淡倉邊的功勞,大跌市中向下突破接連觸發,ATR 追蹤止蝕抱住跌浪。多空雙向設計的價值在這一個月表露無遺:同期 buy & hold 是 −27.12%,策略卻能兩個方向都賺。
風險數字方面:最大回撤 6.85%、回撤期僅 10 日、13 個月中 11 個月盈利(畫面標示 Positive Months 84.6%)、最長連敗只有一個月。月均 3.6 次交易,即 13 個月約 47 次——三重過濾把訊號壓得很稀疏,講者視之為「寧缺勿濫」。表內各階段勝率多數是 50% 或以下(50、75、57.14、50、50、33.33、50、50、25、50、100、42.86),再一次印證趨勢系統的常態:勝率不過半,靠盈虧比取勝。
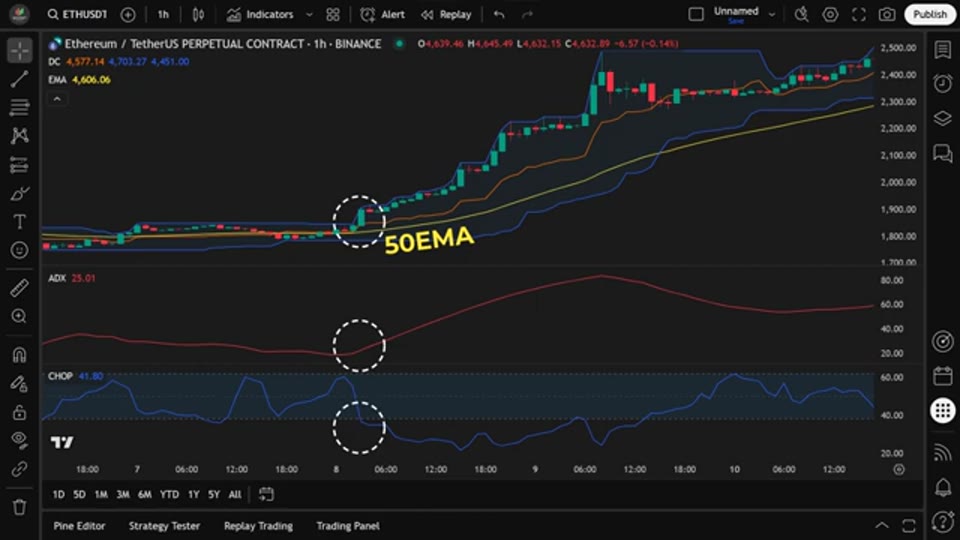 截圖出自原片(Quant Tactics,2026-03-13):好倉進場條件圖解,主圖為 Donchian Channel 與 50 EMA,下方副圖為 ADX 與 CHOP,圓圈標示四項條件同時成立的位置。
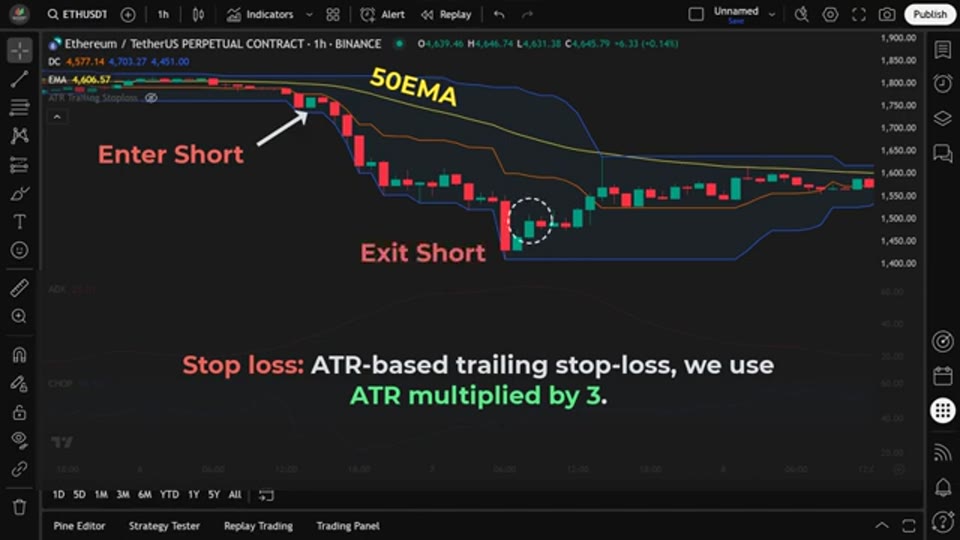 截圖出自原片(Quant Tactics,2026-03-13):淡倉示例,Enter Short 位於跌穿下軌後,Exit Short 對應 ATR 追蹤止蝕觸發處,可見離場位於跌浪中後段而非最低點。
結果表的細節:勝率不過半、Sharpe 逐月飄忽
再放大結果表的逐欄數據:13 個階段中,勝率欄多數是 50%,最低一個月是 25%,最高 100%(當月只有兩次交易);Sharpe 比率由負數到 3.18 不等,個別月份甚至顯示 −100 的異常值(該月無盈利交易所致)。換言之,這套策略的月度表現並非穩定輸出,而是「多數月份小賺小蝕、少數月份大賺」的典型趨勢系統形態——累計曲線平滑向上,靠的是大賺月份剛好覆蓋細蝕月份。講者把 Max Losing Streak 1 個月當作賣點,這在 13 個月樣本下成立,但樣本越短,連敗紀錄越沒有參考價值。
另一個少人留意的細節是 Market % 一欄:13 個月中有七個月市場錄得負回報,最深一個月 −33.2%。策略能在這種環境跑出 163%,淡倉邊功不可沒;但反過來說,這 13 個月本身就是一段「趨勢明確」的市況——跌市也是趨勢——策略還未經歷過長期窄幅牛皮的考驗。
與同頻道舊作的分別
擺在同頻道的作品序列中,本片有三處明顯進步:其一,有真正的樣本外驗證——以往的「六年幾千%」全部是樣本內一次調參的產物;其二,回報數字從四位數百分比降回 163% 這種現實量級,講者甚至自己補一句「回測不保證未來表現,單一策略有風險」;其三,對照組買入持有是 −27.12% 的下跌市,策略是在逆風環境跑出的正回報,而非搭牛市順風車。這三點令本片的證據力明顯高於同頻道舊片——當然,「明顯高於」的基準本身很低,後面防坑檢查再逐項過。
重現 Backtest 清單
照住以下清單逐項核對,才知道能否真正重現這個回測:
- ✅ 交易所與市場類型:Binance 永續合約,多空雙向(畫面有)
- ✅ 投資標的:ETH/USDT 永續合約(口述+畫面有)
- ✅ Timeframe:1 小時圖(畫面有)
- ⚠️ 回測期間:口述「13 個月樣本外」,資金曲線橫軸約 2025-01 至 2026-01,確實起訖日原片未交代
- ❌ 起始資金:原片未交代
- ✅ 進場條件:四項條件口述清楚,下一根 K 線進場(有)
- ✅ 出場條件:ATR 追蹤止蝕、無固定止賺(有)
- ⚠️ ATR 期數:原片未交代(只交代了倍數)
- ⚠️ ADX/CHOP 期數:原片未交代(只交代了門檻)
- ✅ 優化參數範圍:五個參數的搜索值全部列出(畫面有)
- ✅ Walk-forward 窗口:優化約 3 個月、驗證 1 個月逐月滾動(畫面示意圖有;確實日數未量化)
- ⚠️ 槓桿:永續合約但倍數原片未交代
- ⚠️ 手續費率與滑價假設:原片未交代
- ⚠️ 每倉注碼分配:原片未交代
- ⚠️ 策略代碼:講者稱完整代碼連同 Freqtrade+walk-forward 課程放於描述區連結——屬課程推廣,代碼是否免費未經證實
- ✅ 樣本外驗證:有,13 段滾動樣本外(本片最大加分位)
結論:進出場邏輯與優化框架交代得相當完整,但 ATR/ADX/CHOP 三個期數、槓桿、費用、注碼、起始資金六項缺失;單靠影片內容無法完整重現回測,必須取得描述區的代碼核對。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 中等。EMA(iMA())、ADX(iADX())、ATR(iATR())皆為 MT5 內建;Donchian Channel 與 CHOP 非內建,但前者用 iHighest()/iLowest() 兩行可自算,CHOP 亦可用 ATR 與區間高低幅自行拼出,或直接用 CodeBase 的現成自訂指標 |
| 平台限制 | 追蹤止蝕要自行在 OnTick 管理(移動 sl),比 Freqtrade 的 custom_stoploss 繁瑣;walk-forward 滾動優化 MT5 策略測試器不原生支援,要靠外部腳本分段跑;MT5 的 ETH 多為 CFD,資金費率與點差結構跟 Binance 永續有距離,結果不能直接對照 |
| 評級 | ⚠️ 策略邏輯可完整移植,但 walk-forward 流程與合約規格差異令數字難以在 MT5 核證 |
| MQL5 寫法提示 | Donchian:iHighest(_Symbol, PERIOD_H1, MODE_HIGH, N, 1) 取上軌;突破判定用上一根收市價對上一根的通道值,避免未來函數;CHOP:分子取 N 期 ATR 總和、分母取 N 期最高最低差,再取 log10 換算 0–100;追蹤止蝕:持倉期間每 tick 計算 最高價 − ATR×3(好倉),高於現有 sl 才修改訂單 |
即使成功移植,MT5 回測同樣會過度擬合。
防坑檢查
- 過度擬合:本片用 walk-forward 正面處理了這個問題,值得肯定;但五個參數、432 個組合,每三個月從中挑一次「最佳」,仍然是一種滾動式的選擇偏差——參數空間越大,挑中幸存者的機會越高。432 個組合相對溫和,風險可控但未消失。
- 樣本外驗證:有,而且是全片核心——13 段逐月滾動的樣本外結果,是同頻道舊作完全沒有的。不過 13 個月的樣本外覆蓋的是單一市況段落(畫面顯示同期 ETH 買入持有 −27.12%),策略在持續大升市的樣本外表現仍是未知數。
- 滑價:原片未交代。月均 3.6 次交易、13 個月約 47 次,交易頻率低,滑價的累計侵蝕相對有限,但永續合約在突破觸發一刻的成交滑價往往最大,仍應計入。
- 手續費:原片未交代費率,亦未交代有否計入資金費率(funding rate)——永續合約持倉過夜會收付資金費,13 個月的持倉期內這筆費用不容忽視,Freqtrade 需自行設定才會計算。
- 數字要拆開讀:163% 是 13 個月累計,不是年化;最大回撤 6.85% 非常亮眼,但只基於約 47 次交易,樣本量小,單月 +25% 的貢獻佔比偏高,業績對個別月份的依賴度不低。「11/13 個月盈利」聽起來穩定,實際上有兩個月只是剛好打和(+0.004%、+0.18% 級數)。
- 單一標的風險:全部結果來自 ETH 一隻幣的永續合約,沒有跨標的驗證;講者自己也在片尾提醒「單一策略有風險,應跑多個策略分散」。
- 利益關係:講者經營 Freqtrade 與 walk-forward 付費課程,本片是課程引流內容,描述區的「完整代碼」與課程綁定;回測數字服務於銷售目的,宜當教學示範看待。
- 固定問題——原片提供的資訊能否完整重現回測? 不能。邏輯、標的、timeframe、優化範圍、walk-forward 框架都有交代,但 ATR/ADX/CHOP 期數、槓桿、手續費、滑價、注碼、起始資金、確實起訖日七項缺失,須取得代碼並核對設定後才算可重現。
欣利克的看法
- 本片最大的看點不是策略,是方法論。四指標突破策略本身毫不新鮮,Donchian 加 ADX 是幾十年的老組合;真正值得注意的是講者終於放棄「一次調參跑六年」的做法,改用 walk-forward 逐月滾動驗證。回報數字由以往的幾千% 回落到 163%,不是策略變差了,而是計算方法誠實了——這個方向值得鼓勵。
- 163% 與 6.85% 回撤的組合,先問樣本量再感動。截至 2026 年 3 月的回測只基於約 47 次交易,統計上仍屬小樣本;累計回報近半來自兩三個月份,業績集中度偏高。最大回撤 6.85% 在小樣本下容易顯得漂亮,實盤拉長後幾乎必然擴大,這是概念層面要先釐清的一點。
- 三重趨勢過濾是一把雙刃劍。ADX、CHOP、EMA 同時把關,橫行市的假訊號被大量剔除,月均僅 3.6 次交易;但過濾越多,策略對「趨勢市何時出現」的依賴越深——13 個月樣本剛好覆蓋一段有明確趨勢的市況(同期買入持有 −27%),換一段長期牛皮市,這套策略可能長期無訊號、回報歸零。
- 常見誤區:把「樣本外」當成免死金牌。Walk-forward 的樣本外只是「調參時未見過」,不代表「未來也適用」;市場結構一變,滾動優化追不上的情況屢見不鮮。它比樣本內回測可靠,但距離實盤驗證仍有一大段路,模擬倉 Paper Trading 先行仍是必要步驟。
- 時效與利益提醒。結果檔案日期為 2026 年 3 月 13 日,即回測數據用到上載前後,沒有任何影片之後的表現可供核對;加上講者的課程銷售背景,本片宜當成 walk-forward 方法的教學示範,而非某套策略的業績證明。
名詞解釋
- 唐奇安通道 Donchian Channel:以過去 N 期最高價與最低價畫出上下軌的突破指標,本策略的進場觸發器。
- 平均趨向指數 ADX:量度趨勢強度而不論方向的指標,本策略要求高於門檻才放行訊號。
- 波動指數 Choppiness Index:量度市況糾纏程度的指標,讀數高代表橫行,本策略要求低於門檻。
- 指數移動平均線 EMA:對近期數據加權較高的均線,本策略用作方向濾網。
- 平均真實波幅 ATR:量度價格波動幅度的指標,本策略以其三倍作追蹤止蝕距離。
- 追蹤止蝕 Trailing Stop:隨價格順向移動的止蝕位,本策略的唯一出場機制。
- 前向滾動分析 Walk-Forward Analysis:用歷史段落調參、緊接段落驗證並逐月滾動的回測方法,本片的核心方法論。
- Freqtrade:開源加密貨幣自動交易與回測框架,本片回測平台。
- 永續合約 Perpetual Futures:無到期日的加密貨幣期貨合約,持倉涉及資金費率收付,本片回測標的。
- 網格搜尋 Grid Search:枚舉所有參數組合逐一回測的優化方法,本片在每個 walk-forward 窗口內使用。
- 過度擬合 Overfitting:參數過度遷就歷史數據的風險;本片以 walk-forward 降低但未完全消除。
- 樣本外測試 Out-of-Sample Testing:用未參與調參的數據驗證策略,本片 13 段滾動驗證即屬此類。
- 最大回撤 Max Drawdown:資金曲線由高位回落的最大幅度,本片聲稱 6.85%。
- 滑價 Slippage:預期與實際成交價的差異,原片未交代有否計入。
- 買入持有 Buy and Hold:不作擇時、全程持有的基準策略,同期回報 −27.12%,用作對照。
常見問題 FAQ
Donchian 通道突破這麼老的策略,為何還有效?
突破本身不是新發現,Donchian 通道由海龜交易年代沿用至今。本片的答案不在觸發器,而在過濾層:單用 Donchian 在橫行市會被假突破連環止蝕,加入 ADX 量度趨勢強度、CHOP 剔除糾纏市況、EMA 確認方向之後,訊號數量大減至月均 3.6 次,留下來的才是有趨勢支撐的突破。截至 2026 年 3 月的 13 個月樣本外回測聲稱 163%,但是否長期有效仍需更長時間驗證。
ADX 和 CHOP 是不是重複了?
兩者量度的都是「市場是否處於趨勢狀態」,方向相反(ADX 高=有趨勢,CHOP 高=橫行),功能確有重疊。但計算路徑不同:ADX 從方向移動量出發,CHOP 從價格路徑與區間的比值出發,對某些市況的敏感度不一樣。同時使用等於雙重確認,好處是假訊號更少,代價是訊號進一步稀疏——這是設計取捨,不是必須。
Walk-forward 回測出來的 163% 可以當成實盤預期嗎?
不可以直接當成。Walk-forward 保證的是「每段表現來自調參時未見過的數據」,已比一次性樣本內回測誠實得多,但它仍假設手續費、滑價、資金費率的處理方式(本片全部未交代),而且 13 個月約 47 次交易屬小樣本,未來市況結構轉變時滾動優化未必追得上。合理做法是先把策略放上模擬倉跑幾個月,對照回測的月均交易次數與回撤水平,再決定下一步。
這套策略可以在 MT5 跑嗎?
邏輯可以完整移植:EMA、ADX、ATR 皆為 MT5 內建指標(iMA()、iADX()、iATR()),Donchian 用 iHighest()/iLowest() 兩行自算,CHOP 可用自訂指標或自行按公式拼出,H1 時間框架原生支援。較麻煩的是 ATR 追蹤止蝕要在 OnTick 自行管理訂單修改,以及 MT5 策略測試器不原生支援 walk-forward 滾動優化,需要外部腳本分段執行;MT5 的 ETH 多為 CFD,與 Binance 永續合約的數字不能直接對照。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: