「Value Shift」期指訂單流全攻略拆解:Volume Profile 定戰場、Footprint 選時機,四個進場條件缺一不可
目錄
YouTube 頻道 Trader Dale(本名 Dale,以 Volume Profile 與 Order Flow 教學聞名的波蘭籍交易者,經營 traderdale.com 及付費社群 Funded Trader Academy)在 2026 年 6 月上載了一條 97 分鐘的完整網研會,由其人氣導師、FTA 首席交易員 Dan McKen 主講,標題為「ES & NQ Order Flow Trading Strategy: A-Z Guide」。Dan 自稱做期指 footprint 交易超過十年,主力交易 ES 與 NQ,方法混合 Volume Profile、Smart Money Concepts 與 Order Flow 三路;這條影片把他名為 「Value Shift」 的日內策略由概念、畫面設定、開市前分析、兩個進場模型、持倉管理到新手路線圖,一次過講完。
策略骨架可以用一句話概括:Volume Profile 與 Smart Money Concepts 負責回答「在哪裏做」,Order Flow footprint 負責回答「何時出手」——先由上而下(top-down)找出當日的關鍵位地圖,然後坐在熒幕前等價格到達,再用 Delta、陷阱單與結構破壞確認控制權轉移才入場。以下按欄目慣例拆解:先重現規格,再拆邏輯,最後是防坑評註。文中所有關鍵數字(價值區 70%、失衡倍數、止損目標比例、倉位百分比、示範價位)均已逐項對照影片畫面核實;講者自述背景與學生成績屬單方面陳述,未經獨立核實。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 策略名稱 | 「Value Shift」(講者自命名):捕捉期指日與日之間的價值區遷移 |
| 交易標的 | CME E-mini S&P 500(ES)及 E-mini NASDAQ(NQ),日內交易 |
| 平台組合 | TradingView(分析/「路圖」圖表)+ NinjaTrader(執行/footprint);ATAS、MotiveWave、Sierra Chart、Bookmap 列為同級替代品(畫面幀 081 可見 NinjaTrader volumetric 設定介面) |
| 路圖圖表工具 | 週期成交量分佈(設 1 週)、時段成交量分佈(Value Area 70%)、Ripster EMA Clouds(5/13 攻擊雲、34/50 被動雲、中軸 89)、VWAP(電子時段實線+Regular Trading Hours 虛線)、ICT Kill Zones(亞洲盤 4 小時、倫敦盤 3 小時,美國中部時間)、Fair Value Gap 工具(15 分鐘/1 小時/4 小時/日線四級,回看 1,000 根 K)、前日/前週高低點、Initial Balance(8:30–9:30 美國中部時間) |
| Footprint 圖表 | 3 分鐘 volumetric bid/ask footprint;ES 每檔 1 tick,NQ 壓縮至 3–4 tick;Block Order 偵測器最小成交 100 手(ES,示範幀出現 500 手 ask 方 block);疊加 VWAP 與成交量 |
| 開市前分析 | Top-down 多時框分析:週線 → 日線 → 4 小時 → 1 小時,標記擺動高低點、流動性區與失衡區(FVG),每日約 5–10 分鐘 |
| 進場規則 | 兩個模型:① Failed Breakdown / Failed Breakout(假跌破/假突破);② Breakout(Displacement 穿越關鍵位後回測)。每個模型須齊集四個條件:關鍵位被取(流動性清掃)、陷阱單、Delta 轉向、結構破壞(BOS) |
| 止損 | 放在陷阱位/擺動低(高)點/實體低(高)位的外側(Position Management 簡報幀原文:「Your stop goes near or above/below the traps ideally」) |
| 目標 | 下一個已知流動性位(擺動點、前日高低),入場前已定;風險回報最少 1:1,理想 2:1 以上,達不到就不做 |
| 持倉管理 | 價格越過 1:1 關口後將止損移至保本/擺動位,可先平一半倉,餘下「擠」到最終目標 |
| 持倉時間 | 日內,主力時段為紐約開市後數小時;講者明言開市首 15–20 分鐘通常來回震盪、不操作 |
| 倉位風險 | 每筆交易風險為賬戶結餘 1–2%;示範:$50,000 賬戶、1% 即 $500/筆,連輸 100 筆才爆倉(Position Sizing 簡報幀核實) |
| 原片未交代 | 任何回測數據、勝率、實際成交紀錄;止損的具體點數;數據訂閱與平台月費;NQ 時段細節與 ES 略有差異但未展開 |
兩個進場模型
- Failed Breakdown / Failed Breakout(示範價位 NQ 29,743):價格衝向關鍵位 → 穿越 → 實體收不回(或收回)→ 急停 → 反向動能湧現 → 跌回關鍵位另一方 → BOS 確認後入場。原片標註為「A+ Failed Breakout」示範,關鍵位 29,743.00 在畫面右側價軸清晰可見。
- Breakout / Displacement(示範目標 ES 7,405):價格以強勁動能直接穿越關鍵位(displacement)並留下新的失衡區 → 不追價,等回測 → 弱回測時買方重新介入、再破小型結構 → 入場,目標為路圖上下一個流動性位(示範為 7,405 區域)。
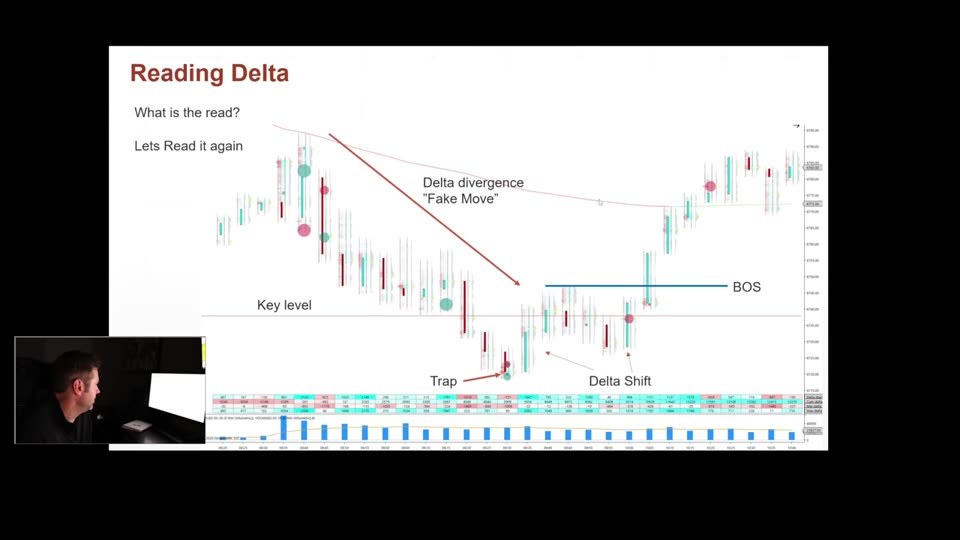 (截圖出自原片,圖表為講者示範)原片「Reading Delta」示範幀:價格下行但 Delta 向上背離(標註為「Delta divergence / Fake Move」),配合 Key Level、Trap、Delta Shift 與 BOS 四個標註,是整套進場邏輯的濃縮圖。
策略邏輯拆解
零、Footprint 圖表的基本組件
要理解四個訊號,先要理解 Dan 在 footprint 上看甚麼。他把 footprint 形容為「基本陰陽燭的放大版」——每支 K 棒內部藏着兩欄逐檔成交數據:
- Bid 欄(左):主動賣方以市價單直接砸向買一價成交,代表「等不了、要立即離場或立即做空」的侵略性賣壓。
- Ask 欄(右):主動買方以市價單直接掃向賣一價成交,代表迫不及待的侵略性買盤。
- 每一格成交的背後都有對手:主動買盤的成交對手是被動賣方(掛限價單接貨),主動賣盤的對手是被動買方。所以 Delta 背離(主動買盤洶湧但價格下跌)的真正含義,是被動賣方在更高效率地「接走」所有攻擊——這就是吸收(absorption)。
- 統計列(statistics bar):Dan 只在每支 K 棒下方保留四個數字——Trades、Volume、Buy/Sell Volume、Delta bar、Delta percent,明言不保留 Cumulative Delta(「I don’t look at cumulative delta」)。下方的 Delta min/max 則記錄該 K 棒內 Delta 的水位高低,用來判讀單根 K 棒內控制權的轉移過程(示範 K 棒:Delta 高水位 +142 被侵蝕至 -37,最終收 -3)。
- 蠟燭內 profile 與失衡標記:每支 K 棒自帶迷你成交量分佈,藍點標出該棒成交最密集的單一價位(POC of the bar);紅綠高亮則是水平方向計算的失衡檔位。
這個「侵略 vs 被動」的雙層視角,是整部影片微觀讀盤的底層語言。
一、Order Flow 訊號:四個條件缺一不可
Dan 的 footprint 讀盤核心只有四個訊號,而且他反覆強調「只有價格到達我的關鍵位時這些訊號才有意義,位與位之間發生甚麼我完全不管」:
- 關鍵位被取(Key level taken):可以是流動性清掃(liquidity sweep,假突破掃止損),也可以是在 VAH/VAL/POC 的平衡區反彈。
- 陷阱單(Traps):單邊延伸走勢後,在高位(或低位)燭芯出現堆疊失衡(stacked imbalances)——即主動買(ask 方)或主動賣(bid 方)在某一價位連續三檔以上出現,而水平對手盤近乎為零。失衡的通用門檻是三倍以上(「if this is three times more than its counterpart, it gets a highlight」,原片口述)。講者解讀為遲來的散戶追單被套(「late retailers about to get run over」)。
- Delta 轉向(Delta Shift):Delta 是主動買量(ask 成交)減主動賣量(bid 成交)的淨值。理想劇本是:順勢動能逐格衰竭(示範幀數字由 468、382 升至 727、404、139 遞減)→ 出現實體陽燭配負 Delta 的「Delta doji」→ 突然反向大數(示範為 -1,454)且價格同步確認——Delta 轉向必須價格配合才算數。另一個示範:+2,124 的巨型主動買盤推不動價格(被吸收),之後 -1,019 翻空、+1,390 反彈收復失敗,直至 11:31 一根 K 破壞結構後入場。
- 結構破壞(Break of Structure, BOS):跌破(或升破)即時趨勢的實體低(高)位,且收在結構外並有對方動能配合。
四個條件齊集才觸發入場;缺一個,即使畫面再吸引也只是觀察者(「We’re nothing more than observers until that takes place」)。
二、與 Volume Profile 關鍵位的配合:先定戰場,再談戰術
「Value Shift」的名字來自其市場觀:市場每日只做兩件事——由平衡走到失衡、由流動性走到流動性真空(「It moves from balance to imbalance, from liquidity to liquidity voids」)。策略就是賭「價值區」(value area,即成交量最密集的 70% 範圍,畫面幀確認 Value Area 70% of volume、POC、VAL/VAH、Extreme highs/lows 四個組成)日與日之間的上下遷移。
配合方式分三層:
- Top-down 路圖(where):週線 → 日線 → 4 小時 → 1 小時,先標 FVG 與擺動點(流動性),再用日/週成交量分佈補上 POC、VAH、VAL,形成一張「if-then 劇本矩陣」——價格到 A 區失守怎麼做、守住怎麼做。Dan 明言:「如果你可以精準指出想在哪裏交易,你已經走了 90% 的路。」
- 形狀解讀:五種 profile 形狀雖是滯後資訊,但用來為下一個交易日抽關鍵位——高量節點(HVN)是磁石,低量節點(LVN)/thin prints 是價格會快速穿越的失衡帶。五種形狀的含義如下(原片「Basic Profile Shapes and Meanings」段,畫面幀核實):
| 形狀 | 傾向含義 | 特徵 |
|---|---|---|
| 大寫 D 形 | 平衡、整固 | 標準鐘形分佈,窄幅來回震盪 |
| 大寫 P 形 | 傾向牛市(非必然) | 由低價上遷後在高處派發整固,途中留下 thin prints |
| 小寫 b 形 | 傾向熊市(非必然) | P 形的鏡像:由高價滾落、在低處建立新價值區 |
| 大寫 B 形/雙分佈 | 日內價值遷移 | 兩個 HVN 夾着一條失衡帶,POC 已搬遷——「Value Shift」名字的來源 |
| 趨勢形 | 單邊研磨 | 一路上留下多個 HVN 與 LVN,收市方向明確 |
- Footprint 觸發(when):價格進入路圖標註的區域後,才啟動上節的四訊號檢查清單。這個「位置優先於訊號」的次序,是他反覆告誡新手「不要裸看 footprint 亂槍打鳥」的原因。
三、風險管理
- 止損邏輯貼合訊號邏輯:入場理由是「陷阱+轉向+破結構」,那止損就放在陷阱位/結構位的外側——理由被證偽即離場,不設固定點數。
- 入場前必問:「這單最少能否做到 1:1?理想 2:1 以上?」風險大於潛在回報就索性不做。
- 倉位:每筆風險 1–2%($50,000 賬戶 1% = $500,連敗 100 筆才歸零);越過 1:1 後移止損到保本,可先平一半,其餘擠到目標。
- 最常見錯誤(講者列舉):倉位過重、逆主導流向做、沒有上級時框計劃裸看 footprint、在自己的關注區以外開槍、沒有書面進場清單、不寫交易日誌(他稱日誌是「ultimate cheat code」)。
四、新手路線圖(講者親授三步)
Dan 在片尾給出的落地順序,與其說是「策略」,不如說是刻意練習的訓練菜單:
- 先練路圖:每日開市前用 Volume Profile 與 FVG 標出當日想交易的位置。「如果你能精準指出在哪裏交易,已經走了 90% 的路」——where 的功力決定一切。
- 回測一個月:翻查過去約一個月的交易日,逐日找出片中的 A+ 設定與入場位,像真倉一樣寫日誌(入場理由、止損、目標、風報比),把示範圖截下來貼在桌前。
- 重讀最近 10 個開市區間:把 ES 與 NQ 最近 10 個 opening range 的 footprint 打印出來,逐一圈出 Delta 轉向的位置,練到能在實時盤中「讀懂誰在控制市場」為止。他特別提醒:歷史回測與實時讀盤是兩種能力,必須持續在盤中練習對照 Delta 與價格是否同步。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
成績與回測數字檢視
必須開宗明義地說:這條 97 分鐘的影片沒有展示任何回測報告、勝率、盈虧曲線或經核實的成交紀錄。 講者自述「做 footprint 超過十年」、「不少學生用這套方法取得亮眼成績」,均屬單方面陳述,畫面無從核實。片中可核實的只有以下操作性數字(已對照畫面幀):
| 數字 | 內容 | 出處 |
|---|---|---|
| 70% | Volume Profile 價值區佔全日成交量比例 | 「VP Components」簡報幀(Value area 70% of volume) |
| 100 / 500 | ES Block Order 偵測器最小標記 100 手;示範幀出現 ask 方 500 手 block order | NinjaTrader 設定畫面及口述 |
| 3× | 堆疊失衡的通用倍數門檻(三倍於水平對手盤即高亮) | 口述(Components of the Footprint 段) |
| -3 / 961 / -37 / 142 | 示範 K 棒的 Delta、Cumulative Delta、Delta min/max | 「Components of the Footprint Cont.」幀,統計列數字與口述一致 |
| 468/382 → 727/404/139 → -1,454 | Delta 轉向示範:買方動能遞減後突然翻空 | 「Delta Shift – Change in Control」段口述 |
| +2,124 / -1,019 / 1,390 / 11:31 | 吸收示範:巨型正 Delta 推不動價,-1,019 翻空,1,390 收復失敗,11:31 破結構入場 | 「Reading Delta」示範段口述 |
| 29,743 | NQ「A+ Failed Breakout」示範的關鍵位 | 示範幀右側價軸清晰顯示 29,743.00 |
| 7,405 | ES Breakout 示範的目標區 | 示範幀價軸 7,405 區域及口述 |
| 1–2% / $500 / 100 筆 | 每筆風險百分比;$50,000 賬戶示例;連敗 100 筆才爆倉 | 「Position Sizing」簡報幀逐字核實 |
| 1:1 / 2:1 | 最低及理想風險回報比 | 同上簡報幀 |
| 5–10 分鐘 | 每日 top-down 分析所需時間 | 口述 |
換言之,這是一部方法論教學片而非成績證明片:邏輯完整、示範詳細,但「這套方法長期期望值是否為正」在片中完全沒有證據支持。讀者若要採用,必須自行回測——講者本人也這樣要求:「回去刷一個月的交易日,找出 A+ 設定並寫日誌。」
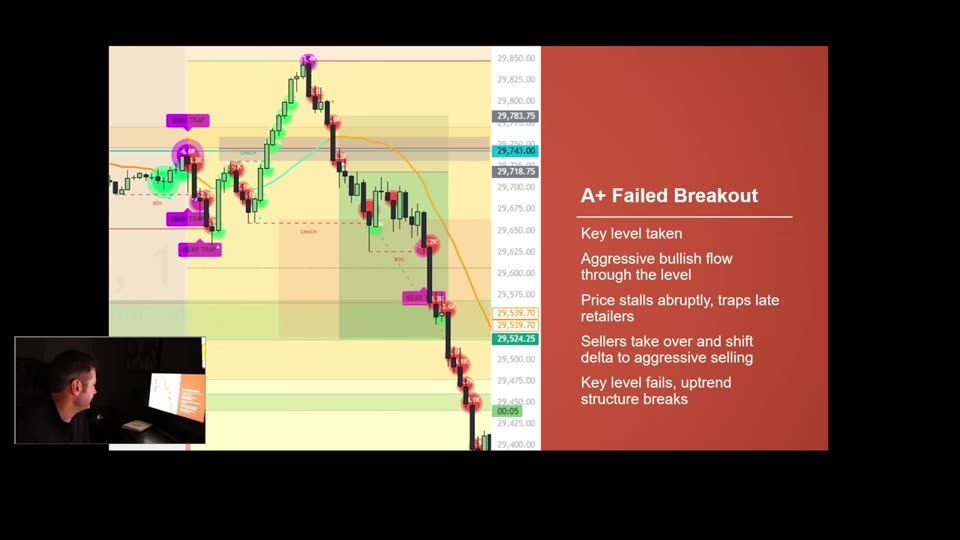 (截圖出自原片,圖表為講者示範)原片「A+ Failed Breakout」示範幀(NQ):關鍵位 29,743.00 被強勢買盤穿越後價格急停,賣方接管並將 Delta 扭轉為主動賣,右側紅色清單為入場前核對項目。注意此圖屬事後標註示範,並非實時成交紀錄。
MT5 移植可行性
這套策略的根基是CME 集中競價市場的真實逐筆成交數據(bid/ask 成交、Delta、Cumulative Delta、stacked imbalances),而 MT5 的生態在這一點上有結構性限制:
- MT5 沒有期貨 footprint:ES/NQ 是 CME 產品,MT5 的「期貨」報價多數是 CFD 經紀商報價,成交量只是該經紀商的 tick 計數,沒有全市場集中成交數據,bid/ask 主動成交分拆無從談起。市面上部分第三方 MT5「footprint」指標實際上是用 tick 數據模擬,與 NinjaTrader volumetric 的真實成交 footprint 不是同一種東西,訊號質素不可同日而語。
- Delta/CVD 失真:模擬 Delta 在數據質素差的 CFD 行情上容易出現系統性偏差,「+2,124 推不動價」這類吸收訊號在假數據上沒有意義。
- 可行的散戶路線:① 開期货券商賬戶(NinjaTrader、AMP、Tradovate 等)+ CME 實時數據訂閱,用免費或低月費的 NinjaTrader / ATAS / Sierra Chart 學這套方法——這是本策略的「正統」環境;② 若只能在 MT5,可移植的是上層框架(Volume Profile 關鍵位、if-then 劇本、四訊號檢查清單、1–2% 風險、1:1/2:1 風報紀律),而不是 Delta/traps 這些微觀觸發——MT5 上可勉強用內建 Volume Profile、自製 FVG 標記與 K 線結構(BOS)替代,但必須明白這已不是原策略。
- 成本要計清楚:CME 實時數據訂閱、平台月費、期貨佣金與匯款成本都是實實在在的月支出,原片對這些費用隻字未提。日內 ES/NQ 每筆利潤以點計,佣金與數據費會直接吃掉小賬戶的邊際優勢——這正是坊間「學了 order flow 卻賺不到錢」最常見的隱形原因。
各類工具生態的粗略對照(費用屬市場常見水平、會變動,以各官網為準):
| 環境 | Footprint/Delta 質素 | 典型成本結構 | 適合程度 |
|---|---|---|---|
| NinjaTrader + CME 數據 | 真實成交 volumetric(原片環境) | 平台可免費使用、CME 實時數據按月訂閱、另有佣金 | 本策略正統環境 |
| Sierra Chart/ATAS/Bookmap | 真實成交,Bookmap 補熱力圖 | 多數按月付費訂閱,價格隨方案而異 | 同級替代品,原片亦點名 |
| TradingView + Order Flow 外掛 | 視乎數據供應商 | 會員月費+外掛訂閱 | 分析可以,執行稍弱 |
| MT5 + 第三方 footprint 指標 | 經紀商 tick 數據模擬,無集中成交 | 免費或一次性購買 | 只可練框架,訊號不可盡信 |
| MT5 + CFD(US500/NAS100) | 無真實 Delta/traps | 點差成本 | 只適合上層路圖與風險紀律訓練 |
一句話總結:這套策略的微觀觸發(Delta、traps、stacked imbalances)離不開 CME 真實成交數據,MT5 用家可以學其神(框架與紀律),不可學其形(逐檔訊號)。
欣利克的看法
- 「位置優先、訊號其次」的框架值得學,哪怕你永遠不碰期指。Dan 把交易拆成 where 和 when 兩個問題、並堅持「關注區以外一律不操作」,這個紀律觀念比任何單一訊號都值錢。對照本站《Order Flow Bootcamp》課程筆記,他講的吸收(Day 9:辨識吸收、Day 10:吸收入場四實例)與 LVN 延續設定(Day 11、Day 12)與本片 Delta 背離、traps 的讀法完全同一脈絡;Volume Profile 基礎可補 Day 3,Footprint/DOM 工具可補 Day 4,風險管理可對照 Day 15——兩者合讀,等於把同一套微觀結構方法學了兩遍,互相印證。
- 四訊號清單有一個隱藏弱點:全部可事後標註。Delta doji、triple stack、BOS 這些概念在歷史圖上清晰無比,實時盤中卻充滿雜訊——同一根「綠燭紅 Delta」可以下一分鐘就被買盤淹沒。片中的兩個「A+」示範都是事後圈出來的,沒有實時錄屏佐證執行難度。新手最容易犯的錯,就是把示範圖的清晰度當成實盤的可辨識度。
- 「學生成绩亮眼」是招生話術,不是數據。片中 Dale 與 Dan 先後推廣 Funded Trader Academy 付費社群(traderdale.com 的 FTA 頁面),開場白已點明「很多學生用這套方法取得令人印象深刻的成績」——全片無一張經核實的學生成績單。教學質素與招生動機可以並存,但讀者應把「方法可學」與「成績可信」分開評價。
- 執行成本是這套策略的真實門檻。97 分鐘影片沒有提過任何平台月費、CME 數據費或佣金數字。散戶拿小資金硬上期指 order flow,往往是數據費先交足一年學費;相比之下,先在外匯 CFD 上練熟 Volume Profile 路圖與風險框架(再接受其無真 Delta 的局限),是成本更低的迂迴路。
- 最值得抄走的其實是最後五分鐘:回測一個月交易日、逐筆寫日誌、重讀 ES/NQ 最近 10 個開市區間——這套練習流程不需任何付費工具,MT5 用家今天就可以對着自己的圖表開始做。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 Trader Dale 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: