「5 Edges that Refuse to Die」拆解:財報後漂移、開盤區間突破、政治人物持倉、波動率溢價與鏈上智能定投——五個拒絕失效的結構性優勢
目錄
YouTube 頻道Fabervaale ENG的講者自稱職業炒家(professional scalper),曾在 Robbins Cup、CME Equity Cup 等知名交易比賽多次獲獎,亦多次公開實盤交易;頻道內容以量化研究與機構級方法論為主。這條長 16 分 27 秒的影片標題為「5 Edges that Refuse to Die」,賣點很清晰:不講指標形態、不講大師語錄,只講五個有學術文獻與機構研究背書、過去十年反覆出現的結構性優勢(structural edge)——兩個股票市場中長線模型(PEAD、政治人物追蹤)、一個股票指數日內模型(IVB)、一個期權模型(波動率溢價收割)、一個加密貨幣模型(鏈上智能定投)。
策略骨架可以用一句話概括:**每個 edge 都按同一格式論證,先講假設(hypothesis),再講結構性機制(structural mechanics),最後引用經核實的學術文獻與統計圖表收結。**五個 edge 橫跨事件驅動、日內動能、資訊不對稱、波動率與鏈上數據五個互不相關的 alpha 來源,講者主張以多模型組合對抗市場制度轉變(regime change)與 alpha decay。以下按欄目慣例拆解:先重現規格,再逐個 edge 拆邏輯,最後是數字檢視與防坑評註。文中所有關鍵數字(漂移天數、百分比、樣本數、閾值)均已逐項對照影片畫面核實;講者的比賽成績與「私有模型表現更好」等陳述屬單方面說法,未經獨立核實。
策略速覽
重現規格
| Edge | 核心邏輯 | 交易標的 | 進場規則 | 持倉/出場 | 主要風險 |
|---|---|---|---|---|---|
| ① PEAD 財報後漂移 | 財報正向驚喜後股價反應不足,沿驚喜方向持續漂移 | 美股個股(高標準化未預期盈利 SUE 者) | 財報公布後篩選正向驚喜股,順驚喜方向建倉 | 最長約 60 個交易日;示範多空組合 60 日利差 +4.00% | 財報季注意力分散、交易成本與沽空限制令定價延遲(亦正是散戶的獲利空間) |
| ② IVB 初始成交量突破 | 開盤首 30 分鐘區間(Initial Balance)波動收斂後,爆發成交量確認的方向性突破 | 美股指數(示範 NQ,亦適用 QQQ、SPY 等 ETF) | 升穿(或跌穿)09:30–10:00 EST 首 30 分鐘區間高(低)點,配合成交量確認;可用 order flow 與期權流選時 | 日內持有至收市;NQ 長突破後收於區間高點上方機率 63.5%(n=1,095 個交易日,2020–2026,逐年 60–66%) | 假突破;空單雖「更強」但須判斷 gamma regime;樣本只覆蓋近數年牛市 |
| ③ 政治人物持倉追蹤 | 國會議員對其委員會管轄行業握有非公開前瞻資訊,披露落差製造跟單空間 | 活躍且具影響力的委員會成員持倉(示範 Pelosi、Brian Higgins、Mark Green) | 按 STOCK Act 披露(成交後 45 天內公開)複製最活躍成員的交易 | 中長線跟隨;Pelosi 家族組合 2023 年升 65%、2024 年升 54%,主要靠高增長科技股槓桿 call | 披露時滯最長 45 天;政治人物挑選存在倖存者偏差;數據屬第三方追蹤統計 |
| ④ 期權溢價收割 | 隱含波動率(IV)結構性高於事後實現波動率(RV),系統性賣出價外期權收取「保險費」 | 股指/個股期權(尤其價外 put) | 系統性賣出價外期權,持有收取權利金 | 持有至到期或滾動;示範引用了近 12 個月 IV 高於 RV 的差值圖 | 尾部風險:賣 put 在崩盤時虧損遠超所收保費;原片未提保證金與爆倉管理 |
| ⑤ 鏈上智能定投 | 公開鏈數據提供全網成本基準(realized value),以 MVRV Z-Score 標準化偏離,辨識投降與狂熱 | 比特幣 | Z-Score 低於 -0.2(絕對投降)重倉買入;高於 5.0(極度狂熱)逐步減倉 | 跨週期動態調整倉位,對比 static DCA 與買入持有;買入持有最大回撤可逾 80% | 單一資產集中;鏈上指標在機構持倉佔比上升後可能結構性失效 |
| 原片未交代 | 五個 edge 均無完整回測報告、勝率、實盤成交紀錄;IVB 的「long breakout」定義細節、成本與滑點假設;期權模型的資金管理與保證金細節;Smart DCA 的實際買賣規則(講者自稱有「表現更好的私有模型」但未公開) |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
策略邏輯拆解
一、PEAD:財報後漂移,最古老的行為異常
PEAD(Post-Earnings Announcement Drift)是股市最古老、被驗證最多的異常之一,最早由 Ball 和 Brown 於 1968 年記錄:標準化未預期盈利(SUE)高的股票,在財報公布後最長 60 個交易日內繼續向上漂移;負面驚喜股則向下漂移。原片畫面顯示,正向與負向組合在 60 日內的多空利差約 +4.00%——單一股票 60 日 4% 的無槓桿利差,在統計上相當可觀。
漂移為何存在?講者的答案是**機構的 alpha execution(執行成本)這個概念:當一隻股票業績超出預期兩三倍(40%–60%)時,掌握新資訊的機構不願一筆市價單硬吃滑點,而是把訂單切碎、用 VWAP 之類的執行算法在一段時間內分批吸貨——價格因此需要時間才能完全反映新資訊。**行為面同時配合:投資者錨定舊預期、財報季注意力有限,導致資訊擴散緩慢;而交易成本、沽空限制、負面驚喜的小缺口與流動性上限,令套利者無法瞬間糾正錯價——這正是散戶無需分批執行、可以一鍵追價的結構性優勢。文獻方面,原片點名 Bernard 和 Thomas(1989)的經典論文(畫面卡片註明其多空十等分組合年化回報達 25%),以及 Kaczmarek 和 Zaremba(2025)以機器學習(elastic net)從歷史多季財報模式復活 PEAD、夏普比率翻倍的近作。
二、IVB:開盤首 30 分鐘的「戰場」突破
講者明言這是他的最愛,也是他個人品牌IVB(Initial Volume Breakout)的根基;概念脫胎自學術界文獻豐厚的Opening Range Breakout傳統——Toby Crabel 在完全不加入成交量的情況下,單靠價格已做到長期盈利。核心定義:**Initial Balance 是常規現金交易時段首 30 分鐘(09:30–10:00 EST)建立的高價與低價。**這半小時的多空「戰場」波動收斂後,往往以放量突破的形式決出方向,並對餘下時段有強預測力。
原片展示了他與量化團隊做的統計:納指(NQ)出現長突破(long breakout)後,收市價高於開盤區間高點的機率為 63.5%(樣本 n=1,095個交易日,2020–2026),而且**逐年都落在 60–66% 之間,即不加入 order flow、不加期權流、不做任何策略確認的「盲做」,相對擲硬幣已有 13.5 個百分點的勝率偏差,以 1:1 風險回報計已屬正期望值。講者補充:近 5–10 年的延伸測試顯示空單一側的 edge 其實更強,但必須會分析 gamma regime,此時期權流向(option flow)非常有用。落地上,他的做法是統計研究定方向、order flow 選時機:**文獻引用了 Barbon、Zarattini 與 Aziz 關於美股日內策略的 SSRN 論文、Crabel 的開山之作,以及 Holmberg 等評估開盤區間突破獲利能力的論文。
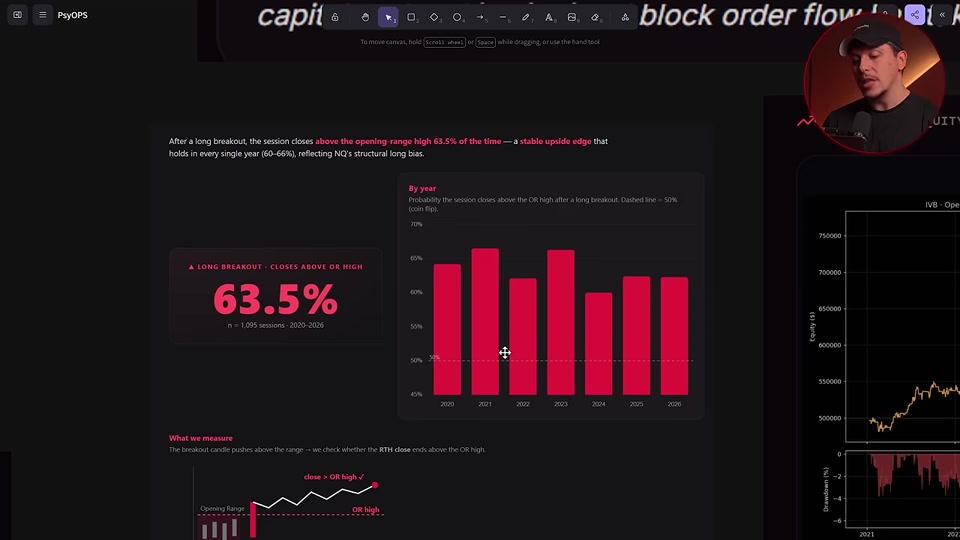 (截圖出自原片,圖表為講者示範)原片「Structural Drift and upside Skew on NQ」統計幀:長突破後收市高於開盤區間高點的機率 63.5%(n=1,095 個交易日,2020–2026),右側柱狀圖顯示 2020 至 2026 年逐年機率均維持在 60–66% 之間,虛線為 50% 擲硬幣基準。注意樣本期恰好覆蓋史上罕見的長牛,統計是否跨 regime 穩健,原片未提供證據。
三、政治人物持倉追蹤:資訊不對稱的結構性 alpha
第三個 edge 不在價格與成交量裏,而在**資訊時間差:**美國國會議員經常買賣其委員會直接管轄行業的股票,關鍵政治人物在聯邦合約、監管變動、補貼與反壟斷決定公布之前,已握有非公開的前瞻資訊(例如 CHIPS 法案、綠色能源補貼)。**STOCK Act(2012)**規定議員交易須在 45 天內披露——這個披露落差正是散戶可以複製的結構性空間。
原片為避免「事後挑選贏家」之嫌,一次過測試三人:Nancy Pelosi、Brian Higgins 與 Mark Green,並與 S&P 500 買入持有對比;畫面權益曲線顯示 **Pelosi 的組合表現最佳(其家族組合 2023 年升 65%、2024 年升 54%,主要透過高增長科技股的槓桿 call,原片形容其「跑贏幾乎所有對沖基金」)。文獻背書包括 Ziobrowski 等(2011)——該研究正是促使 2012 年立法通過 STOCK Act 的直接證據,證明眾議員持股錄得高度顯著的超額回報;以及 Fischer 和 Sacerdote(2025)追蹤國會議員多年回報的論文。講者的要點是:edge 不只來自價格、成交量或數據,也可以來自資訊時間差,**即使披露延遲 45 天,仍可能殘留結構性 alpha。
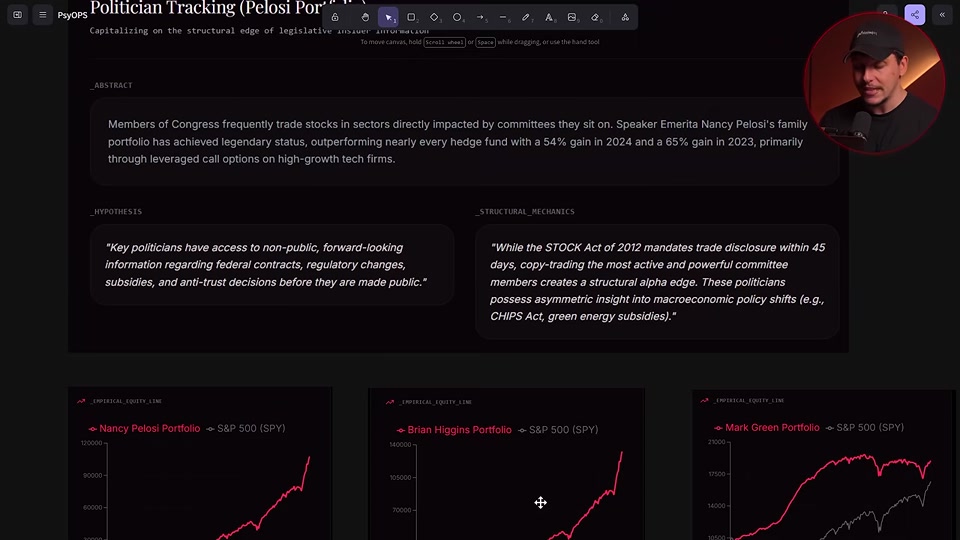 (截圖出自原片,圖表為講者示範)原片「Politician Tracking」卡片幀:上方為假設與結構機制(STOCK Act 45 天披露、CHIPS 法案等宏觀政策洞察力),下方三條權益曲線分別為 Pelosi、Brian Higgins、Mark Green 的組合對比 S&P 500(SPY)。注意三條曲線的數據屬第三方追蹤統計,並非經審計的實際成交紀錄;挑選這三人本身仍可能有倖存者偏差。
四、期權溢價收割:系統性賣出波動率風險溢價
第四個 edge 是期權賣方的結構性飯碗,即系統性賣出價外期權、收割波動率風險溢價(Volatility Risk Premium, VRP)。其存在的原因是隱含波動率(IV)結構性高於事後實現波動率(RV)——機構投資者「恐懼崩盤」,願意為下跌保險支付高於公道的保費,期權賣方因此長期收取一筆持續的收益率。原片展示近 12 個月 IV 與 RV 的差值圖,顯示 RV 在多數時間低於 IV;並引用 Carr 和 Wu(2009,刊於 Review of Financial Studies,證明指數與個股均存在顯著為負的 variance risk premium)及 Bondarenko(2003)的經典提問:為何價外 put 這麼貴——結論是它們的定價遠超其內在價值模型的解釋範圍,賣方 edge 真實存在。
必須同時記住原片自己的定性:**這筆溢價是「承擔尾部風險的結構性補償」。**賣價外 put 的權益曲線平日平穩向上,但虧損集中在極端行情單日爆發——這不是免費午餐,而是用概率上少見、一旦發生極其昂貴的尾部事件,換取日常小額收益。
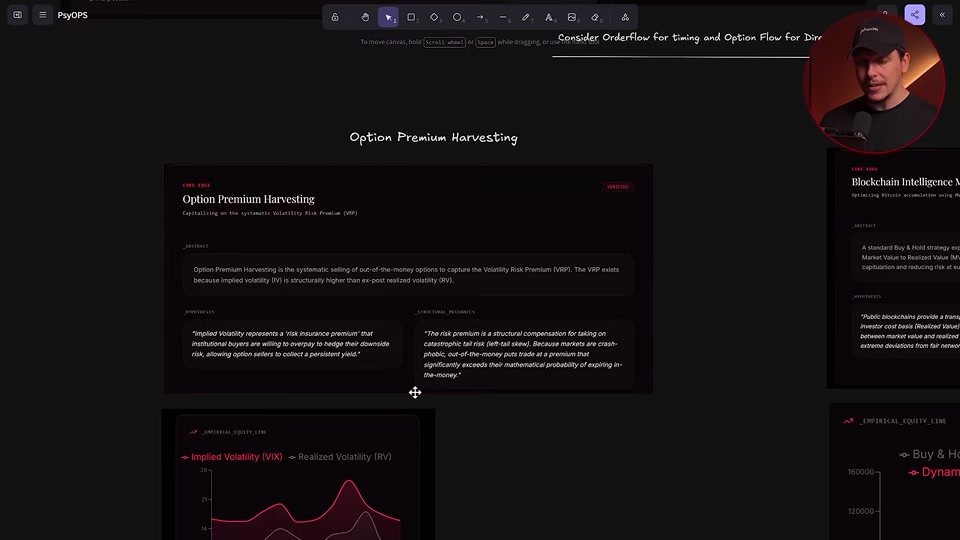 (截圖出自原片,圖表為講者示範)原片「Option Premium Harvesting」卡片幀:左方為 VRP 的假設與結構機制(IV 結構性高於 RV、市場 crash-phobic),左下角為近 12 個月隱含波動率(VIX)與實現波動率(RV)的對比圖;右方已露出下一個 edge「Blockchain Intelligence Model」的卡片邊緣。兩圖均屬示範性質,無實盤成交紀錄佐證。
五、鏈上智能定投:用 MVRV Z-Score 判讀比特幣週期
最後一個 edge 是講者自稱「多年來為他帶來最多成果」的鏈上情報智能定投(Smart DCA)。假設很簡單:公開區塊鏈提供透明、實時的全網投資者成本基準(realized value),把市值(market value)與成本基準的差異標準化,就是MVRV Z-Score這個指標;比特幣沒有傳統現金流錨定,價格週期完全由行為反射性驅動,而 Z-Score 正是把這種心理擺盪標準化的儀表——原片卡片註明 **Z-Score 低於 -0.2 為絕對投降(重倉買入區)、高於 5.0 為極度狂熱(逐步減倉區)。**作為對照,標準買入持有策略的最大回撤可逾 80%;動態模型則在投降區重倉吸貨、在狂熱區漸進降風險,其權益曲線(dynamic vs static DCA vs buy & hold)在畫面中明顯跑贏另外兩者。講者還說,大戶(whale)的持倉活動正是這樣移動的,散戶可以直接監控。文獻方面,原片引用 Grobyś、Niśman 和 Sandretto(2026)——該論文證明 MVRV Z-Score 策略把夏普比率由 0.45 大幅提升至 1.28,跑贏買入持有及 Monte Carlo 隨機進場模型;以及 Nasman(2025)以鏈上數據預測加密週期的碩士論文。講者明言片中所示只是「為了可量化而做的簡化版」,他自己還有一個基於多組數學條件的私有模型、「表現更好」——這句話本身無法驗證。
六、共同方法論:先假設、後機制、再驗證
把五個 edge 並排看,會發現它們是同一套研究流程的五次應用:由可陳述的假設出發,找到市場「管道」層面的結構性機制,再用學術文獻與統計數據驗證。影片開場與結尾反覆強調的其實不是任何單一策略,而是三個紀律:一,散戶與 guru 心態的分別在於研究與驗證流程(research and validation process),盲信任何策略(包括這條影片的五個)都不合格;二,市場會變,edge 會衰減(alpha decay),所以要用多個低相關的模型組合換取平滑的權益曲線,而不是像球迷選邊站那樣只押一個 guru;三,機構與散戶的執行約束不同(VWAP 分批、沽空限制、保險需求),**散戶的優勢恰恰來自靈活,**這是五個 edge 共享的底層邏輯。
關鍵數字檢視
必須先說清楚:**這條 16 分鐘的影片沒有展示任何完整的回測報告、勝率統計或經核實的實盤成交紀錄。**五個 edge 的權益曲線與統計圖全部屬示範性質。片中可核實的操作性數字如下(已逐項對照畫面幀):
| 數字 | 內容 | 出處 |
|---|---|---|
| 60 個交易日 | 高 SUE 正向驚喜股持續向上漂移的上限 | PEAD 核心卡片幀(Abstract) |
| +4.00% | 正向與負向財報組合 60 日多空利差 | 統計圖表及口述 |
| 25% | Bernard 和 Thomas(1989)多空十等分組合的年化回報 | 文獻卡片幀 |
| 63.5% | NQ 長突破後收市高於開盤區間高點的機率 | 「63.5%」統計幀 |
| n=1,095/2020–2026 | 上述統計的樣本數與區間;逐年機率 60–66% | 同幀按年柱狀圖 |
| 09:30–10:00 EST | Initial Balance 首 30 分鐘的定義 | IVB 核心卡片幀 |
| 13.5% | 63.5% 相對擲硬幣(50%)的勝率偏差 | 口述 |
| +65%/+54% | Pelosi 家族組合 2023/2024 年升幅 | 政治人物追蹤卡片幀(Abstract) |
| 45 天 | STOCK Act(2012)規定的交易披露期限 | 同幀(Structural Mechanics) |
| 80% | 比特幣買入持有策略的最大回撤(原文「exceeding 80%」) | Smart DCA 核心卡片幀 |
| Z-Score -0.2/5.0 | MVRV 的絕對投降/極度狂熱閾值 | 同幀(Structural Mechanics) |
| 0.45 → 1.28 | MVRV Z-Score 策略對比買入持有的夏普比率 | 文獻卡片幀(Grobyś 等 2026) |
防坑重點與欣利克的看法
- **這是文獻綜述片,不是成績證明片。**五個 edge 各自有紮實的學術根源(Ball 和 Brown 1968、Bernard 和 Thomas 1989、Ziobrowski 等 2011、Carr 和 Wu 2009、Bondarenko 2003,全部真實可追查),這在滿是 guru 的 YouTube 交易圈已屬難得;但「文獻存在」與「你複製得到」之間隔着執行成本、資金規模與競爭——PEAD 自 1968 年被公開後邊際早已衰減,原片自己也要引用 2025 年的機器學習變體才能「復活」它。
- **IVB 的 63.5% 是五個數字中最紮實、也最可疑的一個。**紮實在於有樣本數(n=1,095)與逐年分解;可疑在於樣本期 2020–2026 幾乎是納指有史以來最單邊的長牛,「收市高於開盤區間高點」的 upside skew 很可能包含 regime 成分,原片沒有提供跨年代(例如 2000–2010)的對照。此外「long breakout」的精確定義、交易成本與滑點假設全部欠奉,13.5 個百分點的毛利差在扣除日內成本後會明顯縮水。
- **政治跟單的 45 天時滯是結構性硬傷。**等披露出來再複製,資訊優勢可能已反映在價格之中;原片對此只有一句「即使延遲 45 天仍殘留 alpha」,沒有給出進場延遲後的實際回報衰減數據。再者 Pelosi 的 65%/54% 屬第三方網站追蹤統計,並非經審計的成交紀錄,「跑贏幾乎所有對沖基金」是行銷語言,不宜照單全收。
- **賣期權收割 VRP 是「平穩日常+災難尾部」的倉位。**原片把風險溢價定性為「承擔尾部風險的補償」是誠實的,但對保證金管理、爆倉控制與歷史尾部事件(例如 2020 年 2 月的波動率爆發)隻字未提;散戶裸賣價外 put 的理論虧損遠超所收權利金,這一點任何想採用此 edge 的讀者都必須先想清楚。可參考本站詞條隱含波動率與波動率。
- **Smart DCA 公開的是簡化版,「更好的私有模型」無法驗證。**MVRV Z-Score 的邏輯成立的前提是鏈上成本基準指標持續有效,但隨着 ETF 與機構持倉佔比上升,鏈上數據與價格行為的關係可能已結構性改變;論文 0.45→1.28 的夏普對比亦屬單一資產、單一週期樣本。另外定投概念本身可補本站詞條DCA,開盤區間突破則可對照突破與本站早前拆解過的期指開市時段策略。
- **行銷成分不多但存在:**片尾引流入 Telegram 領取免費 flowchart、開場用比賽名次與「正在籌建對沖基金」建立權威——教學質素與自我宣傳並存,讀者分開評價即可。
- **最值得抄走的是方法論而非五個策略本身:**由假設出發、尋找市場結構性機制、用文獻與數據驗證、以多模型組合對抗 alpha decay——這套研究流程免費、通用,而且適用於任何市場;片中五個 edge 即使一個都不用,光是這個框架已值回 16 分鐘。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與 Fabervaale ENG 無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: