黃金短炒五步框架拆解:The Trading Geek 的流動性掃掠進場法與兩單 56 萬美元實盤
目錄
YouTube 頻道 The Trading Geek(講者 Brad Goh)在 2026 年 7 月上載了一條黃金教學片,開宗明義聲稱「上個月我炒金賺了 56.6 萬美元」,並以兩單實盤交易(分別聲稱獲利 29.2 萬及 27.4 萬美元)示範其五步短炒框架。這位講者正是本站 Market Mechanics 課程筆記的原作者——本片可視為該 34 課體系的實戰濃縮版:市場結構、供需區、流動性掃掠、進場模型全部出齊。與本站多數策略拆解不同,本片沒有任何回測,所有績效數字來自講者單方面展示的交易日誌截圖,這一點會在文末詳細檢視。
策略速覽
規則重構
| 項目 | 內容 |
|---|---|
| 投資標的 | 黃金 XAUUSD(講者稱框架同樣適用於外匯、指數、加密貨幣) |
| 交易風格 | 短炒 Scalping——「get in fast, get out faster」,只食整段升跌中最乾淨的一截 |
| 方向判斷 | 1 小時圖與 15 分鐘圖趨勢必須一致(同向才做);以 market shift(突破最後一個 lower high/lower low)確認結構轉向,再標記 BOS 與波段高低點 |
| 位置篩選 | 順勢方向的供需區(升市找需求區、跌市找供應區)作為 POI,並標記波段低點下方/高點上方的流動性 |
| 進場觸發(進取版) | 價格到達 POI 並掃掠流動性(插穿前低/前高)後立即進場 |
| 進場觸發(保守版) | 掃流動性後等 15 分鐘圖出現 market shift,再等價格回測造就該 shift 的供需區才進場 |
| 止蝕 | 進場 K 線的低點下方(好倉)/高點上方(淡倉)——即掃過流動性的「保護低點/保護高點」之外 |
| 止賺 | 最近的合理流動性目標:好倉看下一個 15 分鐘波段高點或供應區,淡倉反之;講者自稱短炒只做約 1:3R,不追求大波段 |
| 回測數據 | 無。全片無任何系統性回測,僅兩單實盤聲稱(6 月 18 日 +$292,740、6 月 30 日 +$274,000) |
| 每倉風險 | 原片未交代(其課程體系主張每次 1%,但本片沒有說明這兩單的風險比例) |
詳細拆解
前置觀念:黃金為何難炒
講者認為散戶炒金輸錢的主因是把金當普通外匯貨幣對處理:進場太遲、持倉太久、止蝕太緊、妄想食盡整段升浪。他的觀察是黃金「極度尊重流動性」——經常先掃高點或低點、攫取止蝕單,然後向反方向急走。所以策略的核心不是追價,而是等價格來到你的位置:一段 200 點的升浪不需要全捉,只需捉當中機率最高、最乾淨的一段。
第一步:1 小時與 15 分鐘趨勢對齊
兩個時間框架同向才考慮交易:1 小時看漲而 15 分鐘看跌,屬「錯位」,只能產生低機率訊號。判斷方法是他課程體系的標準流程:跌勢中價格突破最後一個 lower high,即出現 market shift,結構正式轉強;隨後以 higher highs/higher lows 與 bullish BOS(結構突破)確認買方主導,並標記最新的 1 小時波段高低點作為交易區間(strong low 與 weak high)。這正是 Market Mechanics 第 5 課的市場結構框架與第 11 課的多重時間框架分工。
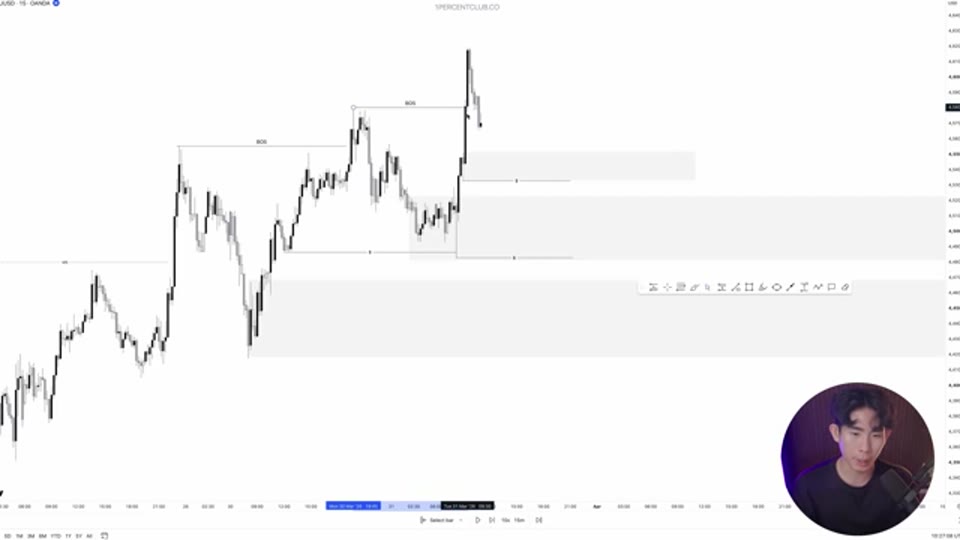 截圖出自原片(The Trading Geek,2026-07-31):XAUUSD 15 分鐘圖,圖上標記了 BOS(結構突破)位置與灰色需求區。
第二步:標記流動性與 POI
方向定了,下一步是決定「在哪裏等價格」。講者先由 1 小時波段起點(extreme)開始標記需求區——上升途中每次「抽上、回調、再抽上」都留下一個需求區——再標記可用流動性:每個內部低點下方都堆積著止蝕單,是「聰明錢」推動價格前需要攫取的燃料。POI 可以是供需區、Fair Value Gap、Order Block 或任何價格曾展現強烈方向的「乾淨區域」。他強調單是這一步已能過濾大量劣質交易:價格不在你的位置,就什麼都不做。相關概念可對照第 7 課供需區與第 13 課流動性與誘導。
第三步:耐心等待價格到達 15 分鐘 POI
標記好幾層需求區後,不預測價格會在哪一層反應,只做一件事:等。價格到達第一層 POI,才開始尋找進場確認;沒有確認就等下一層,再沒有就放棄這單交易。講者形容這個框架「methodical、mechanical、repeatable」——簡單的東西才可規模化。
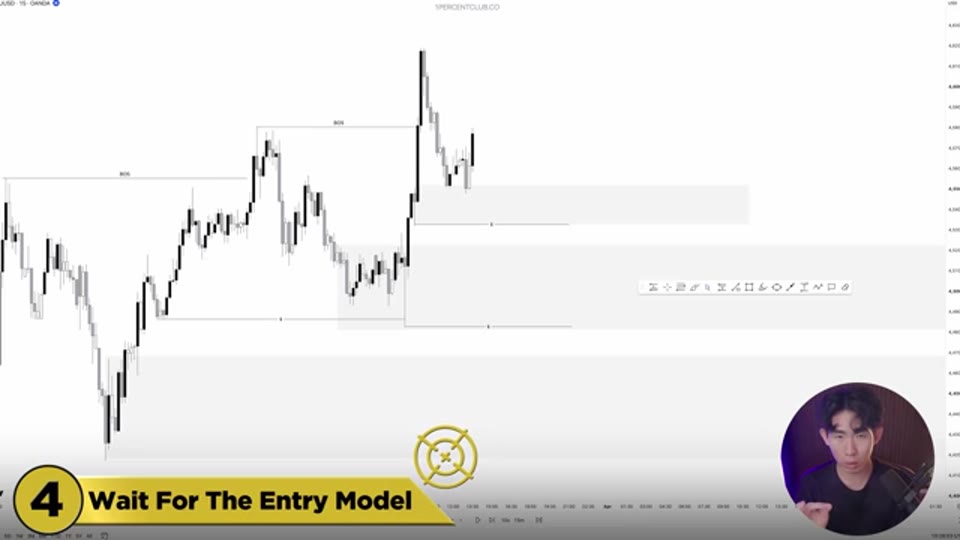 截圖出自原片(The Trading Geek,2026-07-31):價格已緩解(mitigate)15 分鐘需求區,但尚未掃掠流動性,講者示意此時仍不進場。
第四步:等進場模型——流動性掃掠是硬性前提
價格到達 POI 不代表可以進場。講者的硬性條件是先出現流動性掃掠:價格插穿某個前低(好倉情境)攫取止蝕單,代表聰明錢已「收集燃料」。他的原話是,價格到了 POI 而未掃流動性時進場「太早、太不成熟」,隨時一個假突破繼續下挫就把你掃走。示範中價格到達需求區後反覆引誘(inducement)他進場,他一直按兵不動,直到價格插穿前低的一刻才視為訊號成立。
第五步:止賺止蝕——目標最近流動性,止蝕放保護低點外
止賺刻意簡單:短炒不求 1:10R,只瞄準最近的合理流動性——好倉通常是下一個 15 分鐘波段高點或供應區。示範中他放棄較遠的 1 小時波段高點,選擇最近的 15 分鐘內部高點,「管理期望、極度保守」。止蝕放在進場 K 線低點之外:因為該低點已掃過流動性,成為「保護低點」,價格再回穿它的機率較低。整單交易約 1:3R。止蝕邏輯與第 20 課的保護高點/失效點一致。
進取 vs 保守:兩種進場的取捨
講者明確比較兩種進場。進取版:掃流動性當下立即進場,優點是不會錯過那些「掃完即爆上、不回頭」的行情,缺點是假突破較多、被掃止蝕的次數亦較多。保守版:等 15 分鐘圖先出現 market shift(價格突破最後一個內部高點、內部結構轉強),再等價格回測造就該 shift 的需求區才進場——確認更多、勝率更高,但價格不回落就整單錯過。他明言無分對錯,視乎個人風險承受度,建議兩者都測試後固定用一種。這與第 18 課的進場模型(Flip 與 Market Shift)同一系譜。
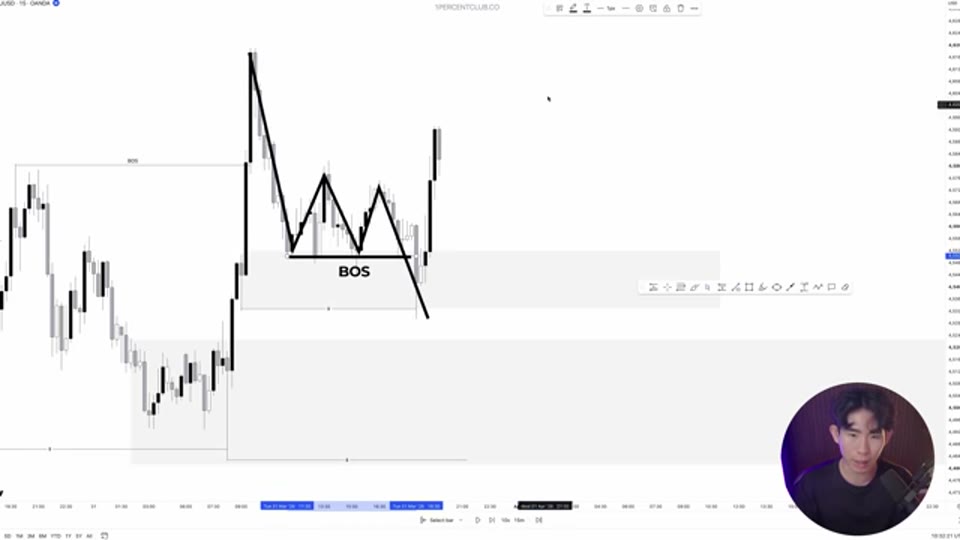 截圖出自原片(The Trading Geek,2026-07-31):手繪內部結構線,標示最後一個內部高點被突破(BOS)即 market shift,其後等回測需求區進場。
實盤交易檢視
第一單:6 月 18 日,聲稱 +$292,740,自評 7/10
講者展示其 EdgeFlo 交易日誌截圖:XAUUSD 淡倉,6 月 18 日,持倉約 1 小時 21 分鐘,淨盈虧 $292,740,畫面顯示 0.15 手、平均進場價約 4,286.35、R 倍數 4.57R。流程完全按框架:1 小時與 15 分鐘皆看跌(完美對齊)→ 等價格回升至供應區 → 掃掠上方流動性 → 他多加一道個人確認(等額外一支陰燭證實沽壓)→ 進場,止蝕放保護高點之上,止賺放下一個 15 分鐘需求區/波段低點。他自評 7/10——執行良好但非生涯最佳進場。
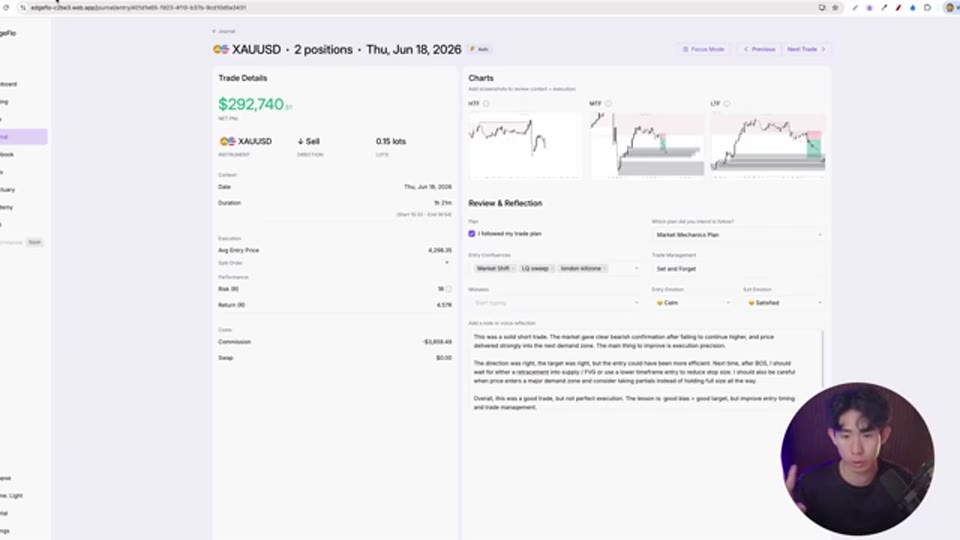 截圖出自原片(The Trading Geek,2026-07-31):講者展示的 EdgeFlo 交易日誌,XAUUSD 兩個倉位、2026 年 6 月 18 日、淨盈虧 $292,740。屬講者單方面展示,無從核實。
第二單:6 月 30 日,聲稱 +$274,000,自評 5/10
第二單持倉僅 44 分鐘,但過程值得細讀——因為它幾乎違反了講者自己第一步的規則:當時 1 小時圖看跌、15 分鐘圖看漲,屬時間框架錯位,他自己都承認「這不是高機率交易」,但仍然照做(“hashtag why not”)。進場後價格先向他方向走、接近止賺,其後逆轉;他此時移除了止蝕,理由是「gut feeling」告訴他價格會先掃上方高點的流動性再下跌——結果走勢果然如此,他把止蝕重新放到新的保護高點之上,最終止賺離場。
他自己給這單評 5/10,並明確警告:第一年交易的初學者千萬不要學移動止蝕,應保持機械式執行;他把自己的「gut feeling」解釋為七年經驗累積的「潛意識形態識別」。
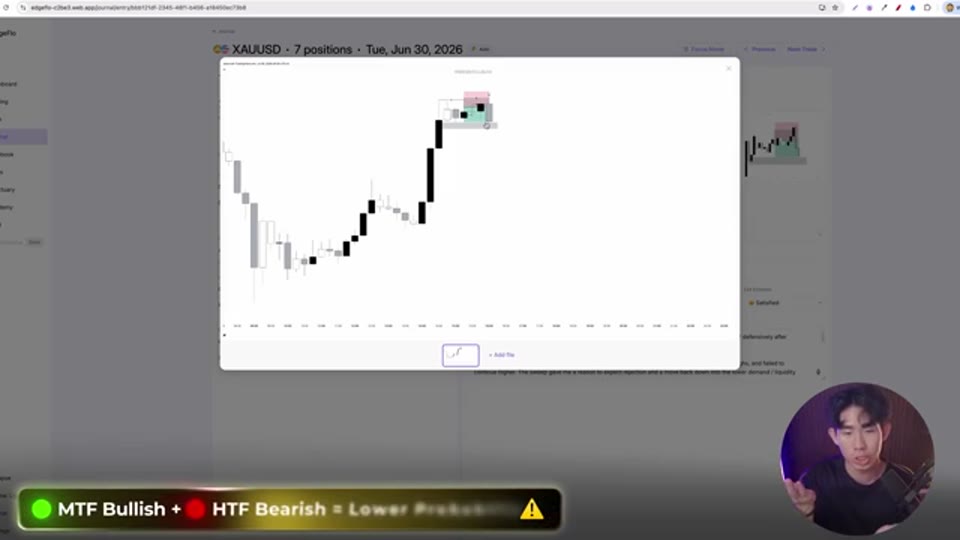 截圖出自原片(The Trading Geek,2026-07-31):第二單的交易日誌與圖表,畫面字幕標示「MTF Bullish + HTF Bearish = Lower Probability」——即講者亦承認此單違反自己的對齊規則。
規則重構清單
逐項核對本片交代的內容,評估能否重構並執行這套策略:
- ✅ 標的與風格:XAUUSD 短炒(有)
- ✅ 方向規則:1 小時+15 分鐘趨勢對齊,market shift+BOS 定義清楚(口述與圖解兼備)
- ✅ 位置規則:順勢供需區作 POI、波段低點下方為流動性(有圖解)
- ✅ 進場觸發:POI 緩解+流動性掃掠(進取版);market shift+回測需求區(保守版)
- ✅ 止蝕位置:保護低點/高點之外(明確)
- ✅ 止賺位置:最近的 15 分鐘波段高點/供需區(明確)
- ⚠️ POI 的畫法帶主觀性:講者示範保守進場時,同一個需求區「用 pivot candle 畫沒被回測、用整段 range 畫就有被回測」——邊界怎麼畫直接改變訊號有無
- ⚠️ 「乾淨區域」「價格曾展現強烈方向」等定義沒有量化標準
- ⚠️ 每倉風險比例、倉位計算:本片未交代(EdgeFlo 示範中的自動手數計算屬其自家軟件功能)
- ❌ 回測:完全沒有,績效僅兩單實盤聲稱
- ❌ 長期勝率、回撤、盈虧分佈:全部欠奉
結論:進出場邏輯完整、可手動執行,但 POI 畫法的主觀空間大,且沒有任何統計層面的驗證,讀者無法得知這套框架的長期期望值。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5/手動執行可行性速評
| 項目 | 評估 |
|---|---|
| 手動執行 | 可行。規則全部是圖表判讀(結構、供需區、掃流動性),無需指標;TradingView 或 MT5 圖表已足夠 |
| 機械化/EA 化 | 困難。market shift、需求區邊界、「乾淨區域」均依賴主觀判斷,連講者自己示範時同一區域都有兩種畫法;Quant Tactics 那條 SMC BOS 量化回測片正是把這類概念斬到只剩一個訊號才寫成代碼,結果不同時間框架表現差距極大(15 分鐘圖 −81%、4 小時圖 +4,968%),側證 SMC 規則對定義細節極敏感 |
| 回測核證 | 不可能。無參數、無代碼、無歷史績效表,兩單實盤截圖是全部證據 |
| 評級 | ⚠️ 適合當作手動交易框架學習,不適合直接量化;績效數字無從核證 |
防坑檢查
- 戰績無從核實:「一個月賺 56.6 萬美元」的全部證據是兩張自家軟件的日誌截圖。其中第一單畫面顯示 0.15 手、進場價約 4,286,獲利 $292,740——以標準黃金合約規格計,0.15 手要賺 29 萬美元需要金價單向走約 19,000 美元,明顯對不上;截圖同時標示「2 positions」,即該手數可能只是部分倉位,但講者沒有解釋。數字本身存疑。
- 樣本量為二:兩單全勝不能說明任何事。講者自稱交易七年、每單都有記錄,但影片只展示最大的兩單,屬選擇性展示;沒有勝率、沒有回撤、沒有虧損單的分佈。
- 第二單是危險示範:違反自己的對齊規則進場,中途移除止蝕,最後僥倖獲利——這是教科書級的「結果好不等於決策好」。值得肯定的是他自評 5/10 並警告初學者勿學,但影片同時把這單包裝成「兩單賺 56 萬」的賣點,訊息本身矛盾。
- 規則主觀性:POI 邊界有兩種畫法且結果相反(見重構清單),意味同一框架在不同人手上會產生不同訊號,回測與覆核都困難。
- 無成本交代:黃金短炒的點差與執行價素質對盈虧影響不小,日誌顯示第一單佣金 −$3,859.49,但點差與滑價假設無從評估。
- 利益關係:片中後段約四分鐘為其自家軟件 EdgeFlo 的功能展示,另有 The 1% Club mentorship 與券商推薦連結——影片本身是引流內容,「$566K」標題服務於銷售目的。
欣利克的看法
- 框架本身站得住腳,因為它有完整體系支撐。 這不是一條孤立的「必勝策略」片——五步流程與本站整理的 Market Mechanics 34 課完全對應:結構(第 5 課)、供需區(第 7 課)、流動性(第 13 課)、進場模型(第 18 課)、止蝕邏輯(第 20 課)。作為「把課程串起來用一次」的示範,教學價值真實存在。
- 但請把「$566K」與框架分開。 兩張截圖證明不了期望值;0.15 手賺 29 萬美元的數字疑點講者亦無解釋。學的是「趨勢對齊→等位置→等掃流動性→保護低點止蝕→最近目標止賺」這個結構,不是那個金額。
- 全片最有教育意義的是第二單的失格。 一個自詡機械式的交易者,在錯位市況「why not」進場、靠 gut feeling 移止蝕、僥倖獲利後自評 5/10——這段自白比五步框架更值錢:它示範了規則存在的意義,以及「結果好」如何誘人摧毀規則。初學者若只記住一件事,應是「第一年不要移動止蝕」這句。
- 進取/保守進場的取捨講得誠實。 「掃流動性即入會多吃假突破,等 market shift 會錯過不回頭的行情,測試後固定一種」——這是真實的交易權衡,沒有包裝成雙贏,是此類教學片中少見的坦白。
- 時效與適用範圍提醒。 本片於 2026 年 7 月 31 日上載,示範交易發生於同年 6 月金價約 4,200 至 4,300 美元的環境。短炒框架對市場波動結構敏感,金市的流動性特徵隨時改變,框架應先經自行模擬測試再考慮實盤。
名詞解釋
- 市場結構 Market Structure:由波段高低點構成的趨勢骨架,本片第一步的核心。
- 結構突破 Break of Structure (BOS):價格突破前一波段高點(升勢)確認趨勢延續;market shift 則是跌勢中突破最後一個 lower high 的轉勢訊號。
- 流動性 Liquidity:止蝕單與掛單聚集的位置,本片視之為「聰明錢推動價格的燃料」。
- 流動性掃掠 Liquidity Sweep:價格短暫插穿前高/前低攫取止蝕單後反轉,本片進場的硬性前提。
- 供需區 Supply Demand Zone:價格曾展現強烈方向的區域,本片的 POI 主要形式。
- 關注點 Point of Interest (POI):等待價格反應的預定區域,可以是供需區、FVG 或 Order Block。
- 緩解 Mitigation:價格回測供需區的動作,本片第三步「等價格到 POI」即等緩解。
- 誘導 Inducement:價格在真正訊號前做出的引誘性走勢,講者刻意不為所動。
- 保護高點 Protected High:掃過流動性後形成的高點/低點,止蝕放置的參考位。
- 多重時間框架 Multi-Timeframe:1 小時定方向、15 分鐘等時機的兩層分工。
- 風險回報比 Risk Reward Ratio:本片示範約 1:3R,第一單日誌顯示 4.57R。
- 短炒 Scalping:只捕捉整段走勢中最乾淨一截的交易風格,講者的座右銘是「get in fast, get out faster」。
常見問題 FAQ
這套黃金策略有回測數據支持嗎?
沒有。全片沒有任何系統性回測,績效證據只有兩單 2026 年 6 月的實盤日誌截圖(合共聲稱約 56.6 萬美元),且第一單的手數與獲利金額存在明顯疑點。框架的長期勝率、回撤與期望值均屬未知,讀者應自行以模擬倉測試,不宜因標題金額而假設策略有效。
進取進場和保守進場應該選哪個?
講者的答案是取決於風險承受度:進取版(掃流動性即入)不會錯過不回頭的行情,但假突破多;保守版(等 market shift 後回測需求區)確認多、但會錯過部分交易。他的建議是兩者都在模擬倉測試,然後固定只用一種——重點不在哪個較好,而在執行的一致性。
為什麼止蝕要放在掃過流動性的低點之外?
因為該低點已完成「攫取止蝕單」的任務,成為保護低點:若市場真的轉強,價格理應不再回穿它;一旦回穿,代表進場理由(掃流動性後反轉)已失效,止蝕離場順理成章。這是「止蝕放失效點」原則的具體應用,詳見 Market Mechanics 第 20 課。
第二單中途移除止蝕最後賺錢,為什麼不能學?
因為結果好不等於決策對。該單本身已違反講者自己的時間框架對齊規則,移除止蝕只是把「既定的有限虧損」換成「無限敞口」,這次僥倖獲利不改變其期望值為負的本質。講者本人亦明言第一年交易者應保持機械式執行——規則的價值正在於排除「這次會不同」的幻想。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: