「回馬槍」均值回歸拆解:布林帶+RSI 只埋伏回頭、不接飛刀,10 年 2,024 筆回測的成色與死穴
目錄
YouTube 頻道 和AlgoLee一起交易 在 2026 年 9 月上載了一條影片:一個付費群成員自用的交易策略,藏著什麼秘密。AlgoLee 自述在該付費群「潛水」兩年觀察外國交易者的做法,有一位群成員看過他的頻道後主動分享交易邏輯,並同意公開;AlgoLee 為這套策略起了個中文名字——「回馬槍」。這是本站拆解 AlgoLee 系列的第二篇,上一篇是配對交易的「反向遛狗」法,可對照閱讀。以下按欄目慣例拆解:先重現規格,再拆邏輯,然後逐項檢視回測數字,最後是防坑評註。片中關鍵數字(進場條件、指標參數、止損目標、回測成績、EA 設定)已逐項對照影片畫面核實;必須強調,片頭「10 年 2,024 筆、本金 1 萬到 35 萬美元」等說法,屬付費群成員向講者的單方面陳述,本站無法獨立查證其真偽。
策略速覽
「回馬槍」是古戰場的絕招:佯敗逃跑,追兵追得起勁之際勒馬回頭、反手一槍。套用到價格上,均值回歸(mean reversion)賭的就是價格「衝得太猛、拉得太遠,早晚要回頭」這一下。AlgoLee 的概括是四句話:不接飛刀、只埋伏回頭、目標不貪、止損跟緊。
重現規格
| 項目 | 規格 |
|---|---|
| 策略名稱 | 「回馬槍」(AlgoLee 自命名);本質是均值回歸(mean reversion),EA 另備趨勢跟隨模式 |
| 交易標的 | USDJPY(美日);講者明言這類剝頭皮打法美日最適合 |
| 回測週期 | M15(15 分鐘),2016-01-01 至 2026-08-24,約 10.6 年歷史數據,「每次報價」(every tick)模式 |
| 指標 | Bollinger Bands(布林帶)、RSI、ATR;高週期布林帶只作過濾器(可選) |
| 訊號 K 線條件 | 當根 K 線波幅至少達 1 倍 ATR——不要磨磨蹭蹭的小波動,要的是一次明顯的價格運動 |
| 做多進場條件 | 價格跌破布林帶下軌+RSI ≤ 20(即 50 中軸減 30;含 20 本身) |
| 做空進場條件 | 價格升穿布林帶上軌+RSI ≥ 80,邏輯完全相反 |
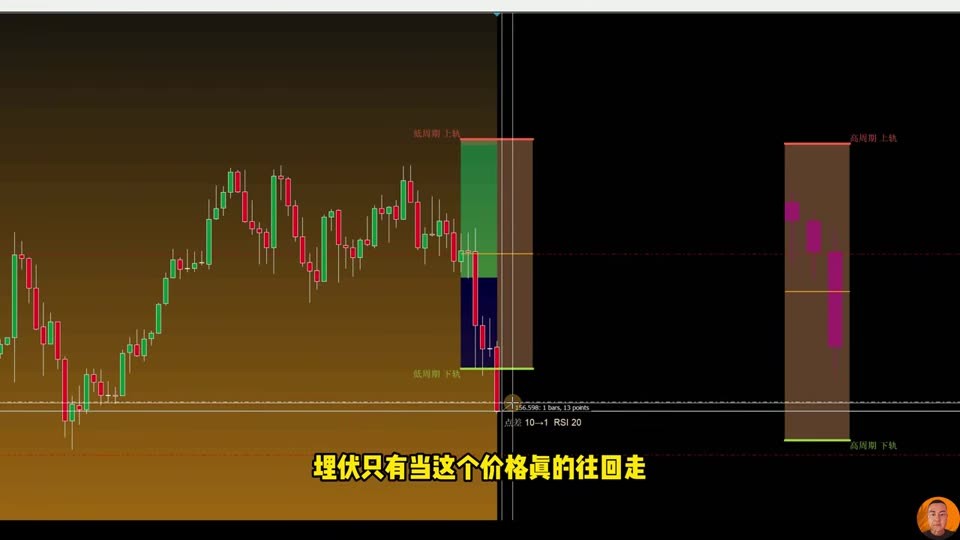
| 進場方式(核心) | 不直接進場。在市價上方 0.2 倍 ATR 掛 buy stop(做空則在市價下方 0.2 倍 ATR 掛 sell stop),等價格真的回頭觸發埋伏單才算進場;價格繼續跌,掛單跟隨下移 |
| 止盈 | 布林帶中軌(「打到中軌就走,不貪」);但講者稱絕大部分單子靠追蹤止損出場,未必等到中軌 |
| 止損 | ATR 自適應:行情大則放寬、行情小則收緊;持倉後加「比較激進的追蹤止損」,一有利潤止損立即跟上鎖定 |
| 倉位管理 | 可按賬戶餘額百分比或固定手數計算,結合 ATR 止損距離反推手數 |
| 風控閘門 | 可設定當日/7 日/30 日/全程最大回撤上限,超標即停機;達到利潤目標亦停機(講者稱主要供自營交易考試使用) |
| 高週期過濾(可選) | 開啟後,除當前週期出現極端行情外,高週期布林帶亦須同向突破才放行——「小週期出信號,高週期也得點頭」 |
| 趨勢模式(第二副面孔) | 同一套訊號(跌破下軌+RSI ≤ 20)改為順勢跟隨:既然動能強勁就直接追空,不掛等反彈的 stop 單 |
| EA 取得 | 講者稱已上載公開網盤連同過往分享的 EA 一併供下載研究 |
| 原片未交代 | 布林帶週期與標準差倍數、RSI 週期、ATR 週期等具體參數(畫面可見 EA 自行繪製上下軌,但參數值未展示) |
 (截圖出自原片,圖表為講者示範)
策略邏輯拆解
均值回歸原理:賭的是「回頭」那一槍
均值回歸的前提是價格短期偏離「正常區間」後傾向回歸。影片的比喻相當傳神:追得上頭的追兵跑越猛,回馬槍的反噬越狠。但策略最關鍵的一筆在於拒絕直接抄底——價格跌破布林帶下軌、RSI 跌入超賣,一般人的第一念頭是接飛刀,這個策略偏偏不接,而是「架好一桿槍」等確認。
布林帶當尺子,RSI 當體力條
AlgoLee 用兩個比喻拆解工具分工:布林帶是一把尺子,量度價格偏離均線多遠——跌破下軌即代表價格跑出正常波動區間;RSI 是一條體力條,量度多頭或空頭還有沒有力氣繼續拉。值得留意的是 RSI 超賣門檻的設定:不是坊間常用的 30,而是中軸 50 加減 30,即超賣線在 20(含 20)、超買線在 80——條件比一般教科書更嚴格,等於要求動能「見底見得更徹底」才出手。
如何判斷「拉得夠遠」:三重條件缺一不可
綜合影片示範畫面與講解,進場前有三道檢查:
- 訊號 K 線本身要夠大:當根 K 線波幅至少 1 倍 ATR,確保市場真的出現一次明顯價格運動,而不是陰跌中的雜訊。
- 價格跌穿布林帶下軌(做空則升穿上軌):畫面上可見 EA 自行繪製的低週期上軌/下軌線,代表價格已越出常規波動區間。
- RSI ≤ 20(或 ≥ 80):確認動能極端。
三者齊備仍然不能進場——這正是全片的精華所在。
回馬槍進場時機:0.2 倍 ATR 的 buy stop 埋伏
最後一步是在市價上方 0.2 倍 ATR 的距離掛一張 buy stop(比市價高的買入停損單)。只有價格真的往回走、撞進埋伏,這一槍才打出去;價格繼續陰跌,掛單會跟隨價格下移,一直等真正回頭的一刻。做空則完全相反:升穿上軌、RSI ≥ 80 後,在市價下方 0.2 倍 ATR 掛 sell stop,等價格真的回落才進場。一句話總結:先讓行情跌出去,再等它回來。
 (截圖出自原片,圖表為講者示範)
畫面左側為低週期圖表(可見 EA 繪製的布林帶上軌/下軌與訊號區間),右側為高週期過濾面板——開啟後高週期亦須同向突破才放行,屬可選的雙重確認。
出場的另一面:追蹤止損才是真正的止盈工具
值得單獨一提的是出場統計:策略的名義止盈是布林帶中軌,但講者明言「絕大部分單子都不是等到中軌止盈出來的,而是靠追蹤止損一點一點把利潤蹭出來」。背後的取捨很實際——均值回歸的利潤空間本來就只有「偏離到回歸」這一段,等價格慢吞吞走到中軌,往往已經回吐大半;激進追蹤止損等於用放棄尾部利潤,換取落袋率。這種「小賺就走」的出場哲學,配合 0.2 倍 ATR 的進場埋伏,整套策略的氣質就是放棄大行情、專注高勝率的小回歸,與上一篇「反向遛狗」每次只賺 $200 的設計如出一轍。
一個 EA 兩副面孔:均值回歸抑或趨勢跟隨?
同一根向下急砸的 K 線,既可以解讀為「跌過頭了」(均值回歸),也可以解讀為「趨勢剛開始」(趨勢跟隨)。這套 EA 把詮釋權留給使用者:預設模式賭回頭,切換 trend follow 模式則順著動能直接追。AlgoLee 的回測結論是均值回歸模式表現較好——這本身也是一個值得記下的驗證動作:兩種詮釋都跑一遍,用數據決定,而不是用信仰。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
回測成績檢視
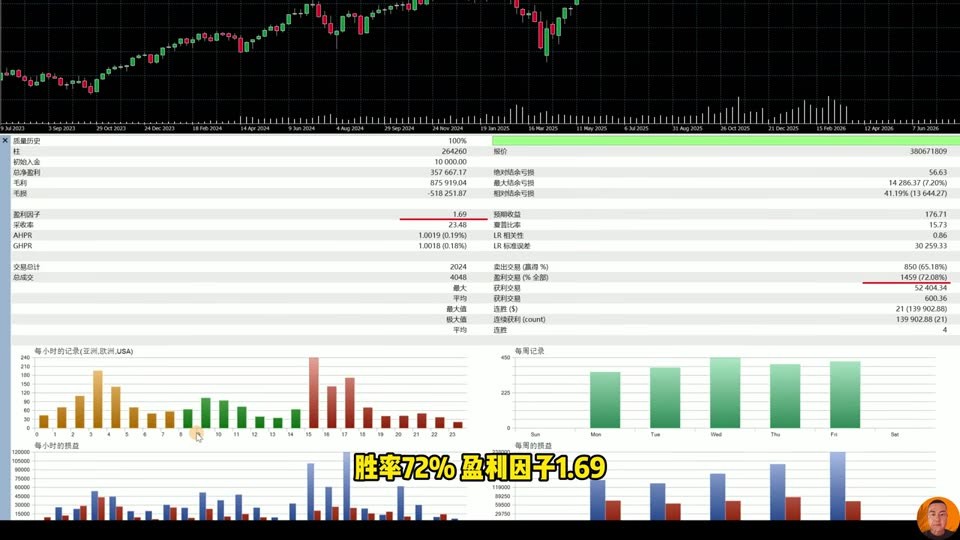
以下數字來自影片畫面中的 MT5 策略測試器報告(USDJPY、M15、2016-01-01 至 2026-08-24、每次報價模式、初始入金 10,000 美元、槓桿 1:100),已逐項核對畫面:
| 指標 | 數值(均值回歸模式) |
|---|---|
| 交易筆數 | 2,024 筆(總成交 4,048) |
| 總淨盈利 | 357,667.17 美元(毛利 875,919.04/毛損 -518,251.87) |
| 期末結餘 | 約 380,671 美元(片頭「1 萬到 35 萬」的說法大致對應淨盈利) |
| 勝率 | 72.08%(1,459 筆盈利) |
| 盈利因子 | 1.69 |
| 最大回撤 | 相對回撤 41.19%(13,644.27 美元);結餘回撤 14,286.37 美元 |
| 恢復因子(Recovery Factor) | 23.48 |
| 夏普比率 | 15.73 |
| 資金曲線 | 整體平穩爬升,惟 2026 年 7 月 29–31 日淨值急升(講者翻查盤面稱該三日美日每日動能極強、下跌乾淨利落,是此類 EA「最舒服的交易環境」) |
以上全部屬講者執行回測的單方面陳述,且片頭「付費群成員 10 年賺 35 倍」的說法連回測截圖都不一定有,只能當故事聽。即使接納回測數字本身,合理性檢查亦揭示幾個要點:
- 年均約 190 筆、月均約 16 筆——對 15 分鐘級別的均值回歸策略屬合理頻率,不似憑空捏造。
- 年化回報高得異常:1 萬美元滾到 38 萬,10.6 年複利年化約 40%。這種數字在外匯零售策略中屬於「先質疑、再驚嘆」級別;歷史上能長期維持這種回報的基金寥寥可數。
- 回撤口徑要小心:41% 是相對回撤(以回撤起點淨值計),遠大於結餘回撤的 7.2%;恢復因子 23.48 用的是結餘回撤口徑。換言之,持倉浮虧最深時賬戶可能蒸發近半——這跟「曲線平穩」的第一印象有落差。
- 平均盈利約 600 美元、平均虧損約 917 美元(以毛利/毛損除以勝負筆數估算):盈虧比其實不利,邊際全押在 72% 勝率上。這種結構對點差、滑點、佣金極度敏感——每筆平均只賺數百美元,成本稍大就把利潤啃掉,正是講者自己潑冷水的核心原因。
- 尾部貢獻集中:資金曲線末端 7 月 29–31 三日急升,意味相當一部分利潤來自極端行情。剔除這幾日,「積少成多」的曲線斜率要大打折扣;而這種單邊暴跌行情正是均值回歸最容易爆倉的環境,能賺到是倖存者偏差還是真本事,單一樣本說服不了人。
- 夏普 15.73 高得不合常理:成熟基金的夏普比率長期維持在 1–2 已屬優秀,15 以上的數字通常只出現在回測過度擬合或流動性錯配的曲線上,可作為「這是回測、不是實盤紀錄」的旁證。
- 樣本只有一個品種、一個週期:全片回測僅 USDJPY M15,沒有跨品種驗證、沒有樣本外(out-of-sample)測試、沒有 walk-forward 分析。均值回歸策略的邊際高度依賴品種波動特性,單一品種的 10 年回測,說服力天然受限。
- 趨勢模式回測「同樣很不錯」,但各項指標遜於均值回歸模式——講者沒有展示趨勢模式的完整報告,無從核對。
AlgoLee 自己亦明言:回測對這類策略基本上只能起到檢測 bug 的作用,僅此而已——因為策略吃的是「回歸的那一口」,點差稍大利潤即被侵蝕,回測的成交價假設與實盤(尤其剝頭皮)可以差很遠。這句話比任何成績數字都重要。
MT5 移植可行性
這套 EA 已公開:AlgoLee 稱「回馬槍」EA 已連同過往分享的 EA 一併上載公開網盤,可直接下載研究,散戶毋須自行重寫。影片亦展示了程式碼結構,整套 EA 只有 5 個核心函數分工:
- OnInit:啟動時初始化布林帶、RSI、ATR 三個指標(高週期布林帶只作過濾)。
- OnTick:每次報價進行訊號判斷(1 倍 ATR 波幅+破軌+RSI 極端)。
- sendOrder:進場核心——預設掛 buy stop/sell stop 埋伏,趨勢模式則直接追價。
- manageOrders:持倉管理,主要靠激進追蹤止損「一點一點把利潤蹭出來」。
- calcLotSize/canOpenTrade:按餘額百分比或固定手數結合 ATR 止損距離計算倉位;風控閘門監控日/7 日/30 日回撤上限與利潤目標,超標停機。
從影片展示的原始碼畫面尚可核實幾個工程細節:程式內有 ENUM_TRADE_STYLE 列舉(STYLE_REVERSAL/STYLE_FOLLOW,即回馬槍與趨勢兩種模式)、逐小時的交易時段設定(ENUM_HOUR_SLOT 列出 H0–H23 共 24 個時段,對應「凌晨時段停用」的建議)、oneShotPerSetup(同一訊號只打一槍、不重複進場)以及固定 Magic Number——都是剝頭皮 EA 該有而業餘作品常缺的工程素養。
對想自行實作或改造的人,有幾點必須注意:
- 交易成本是生死線:講者給的三點建議——選點差極小的品種;重大數據公布及任何大滑點時段停用;每日凌晨(前一日收盤價與今日開盤價之間附近)停用,因為該時段交易成本極高。這三條本質上都是「避開點差非正常放大的時段」。
- 回測數據質素:M15 剝頭皮對經紀商歷史數據的點差假設極敏感,換一家經紀商的數據重跑,成績可以面目全非;務必用真實 tick 數據及保守點差重驗。
- 參數未公開:布林帶週期、RSI 週期、ATR 週期等畫面未展示,自行重寫時不要憑感覺填數,更不要逐項最佳化——否則極易跌入過度擬合陷阱。
- 風控閘門屬選配但建議保留:日內/週期回撤停機對剝頭皮策略尤其重要,一把「不接回頭」的單邊行情足以吃掉數月利潤。
欣利克的看法
- 策略邏輯本身是水準之作:「不接飛刀、掛 stop 單等確認」解決了均值回歸最致命的接刀問題;嚴格 RSI 門檻(20/80 而非 30/70)加上 1 倍 ATR 的訊號 K 過濾,顯示設計者明白雜訊與動能的區別;激進追蹤止損承認「目標中軌」只是名義止盈,實際靠鎖利出場——這些都是實戰打磨過的細節,不是紙上談兵。
- 但 40% 年化+72% 勝率的組合,第一反應應該是懷疑:勝率高的均值回歸策略比比皆是,能在 10 年樣本外維持的近乎沒有。布林帶+RSI 是「經典到發膩」的組合,邊際早已被市場磨平;回測亮麗很大程度可能來自 USDJPY 這一品種這十年的特性+參數巧合+成本假設偏樂觀,三者疊加正是過度擬合的標準配方。
- 盈虧結構決定了它對交易環境的要求近乎苛刻:平均贏約 600 美元、平均輸約 917 美元,每筆期望利潤只有約 177 美元(即總淨盈利 357,667 ÷ 2,024,與 1,459×600 − 565×917 的估算互相吻合),即是說每筆交易成本的增幅只要超過這個數,策略即由正期望變負期望。散戶賬戶的實際點差與滑點,往往比回測假設差得多。
- 「回測只能檢測 bug」是本片最有價值的一句話:AlgoLee 主動潑冷水、明言點差敏感、給出三條避坑建議,並把 EA 公開供人驗證,這種態度在「穩賺策略」類影片中是難得的誠實。不過要注意影片同時為其量化課程招徠,教學動機與商業動機並存,看片時宜分清。
- 與上一篇「反向遛狗」對照閱讀更有趣:兩者本質都是均值回歸家族(一個回歸品種關係、一個回歸價格本身),死穴也同源——趨勢市裏回歸假設失效、成本敏感、回測美如花實盤兩樣情。如果真要試,請用小資金、嚴格時段過濾、並預設「42% 回撤可能再現」的心態進場。
利益關係註明:原片為「和AlgoLee一起交易」YouTube 頻道影片(2026-09-10 上載),片中提及公開網盤 EA 下載、量化課程等內容;本筆記僅作教育及評論用途,與頻道無任何商業合作。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與和AlgoLee一起交易無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: