「季風動能」拆解:三個月前的月開盤價定方向,一套邏輯跑勻七個 AUD 貨幣對,回測近 14 年的成色與盲點
目錄
YouTube 頻道 和AlgoLee一起交易 在 2025 年 10 月上載了一條影片:一個名為「季風動能」(Monsoon Momentum)的澳元策略,最初在 AUDUSD 上開發,講者聲稱同一套邏輯套用至絕大部分 AUD 相關貨幣對都有效,部分表現甚至比澳美更好。這是本站拆解 AlgoLee 系列的第三篇,前兩篇分別是配對交易的「反向遛狗」法與均值回歸的「回馬槍」,可對照閱讀。以下按欄目慣例拆解:先重現規格,再拆邏輯,然後逐項檢視回測數字,最後是防坑評註。片中關鍵數字(指標參數、進出場條件、回測設定與成績、品種清單)已逐項對照影片畫面核實;必須強調,所有回測與穩健性測試結果均屬講者的單方面陳述,本站無法獨立查證。
策略速覽
「季風動能」是一個順勢動能策略:用一根非常「慢」的基準線(三個月前的月開盤價)為整體交易定調,如同季風為季節定調;再用動能指標(Bears/Bulls Power)捕捉動能衰竭的離場時機,持倉期間以布林帶寬度與區間高低點做動態追蹤止損。AlgoLee 的概括是:長線定方向、動能找離場、寬度管止損。
重現規格
| 項目 | 規格 |
|---|---|
| 策略名稱 | 「季風動能」(Monsoon Momentum),AlgoLee 自命名;本質是順勢動能(trend/momentum)策略 |
| 適用貨幣對 | AUDUSD(澳美)、AUDCAD(澳加)、AUDJPY(澳日)、AUDNZD(澳紐)、AUDCHF(澳瑞)、EURAUD(歐澳)、GBPAUD(鎊澳)——講者實測全部七個 AUD 相關品種 |
| 時間框架 | H4(4 小時);其餘回測設定保持預設 |
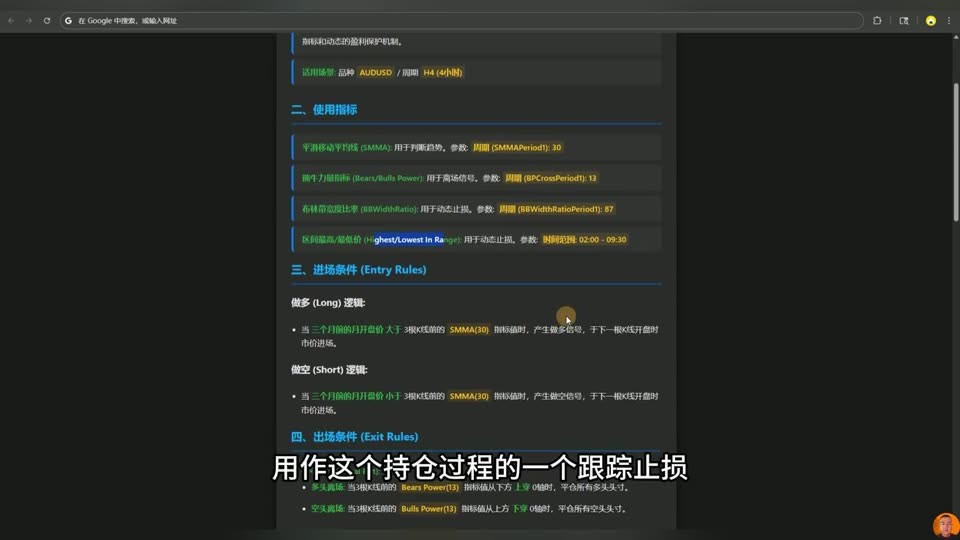
| 方向過濾 | SMMA(平滑移動平均線,參數週期 30):判斷趨勢方向 |
| 動能指標 | Bears/Bulls Power(熊力/牛力指標,參數週期 13):用於離場訊號 |
| 動態止損一 | BBWidthRatio(布林帶寬比率,參數週期 67):用於動態止損 |
| 動態止損二 | 區間最高/最低價(Highest/Lowest in Range):統計時間範圍 02:00–09:30 的區間高低點,用於動態止損 |
| 做多進場 | 當三個月前的月開盤價 大於 3 根 K 線前的 SMMA(30) 指標值時,產生做多訊號,於下一根 K 線開盤時以市價進場 |
| 做空進場 | 當三個月前的月開盤價 小於 3 根 K 線前的 SMMA(30) 指標值時,產生做空訊號,於下一根 K 線開盤時以市價進場 |
| 多頭離場 | 當 3 根 K 線前的 Bears Power(13) 指標值從下方上穿 0 軸時,平倉所有多頭頭寸 |
| 空頭離場 | 當 3 根 K 線前的 Bulls Power(13) 指標值從上方下穿 0 軸時,平倉所有空頭頭寸 |
| 持倉期間風控 | BBWidthRatio(67) 與 02:00–09:30 區間高低點,用作持倉過程的動態追蹤止損 |
| 回測設定 | 2012-01-01 至 2025-10-15(近 14 年)、H4、1 分鐘 OHLC 模式、入金 10,000 美元、槓桿 1:500 |
| EA 自動化 | 有。策略邏輯文檔(詳細解讀 .rar,約 4.7 MB)公開網盤供下載;原始碼只上傳至內部學員教學資料,不公開 |
 (截圖出自原片,圖表為講者示範)
策略邏輯拆解
「季風」命名由來:一根慢到極致的基準線
策略最獨特的一筆,是方向過濾不用均線交叉、不用價格突破,而是用三個月前的月開盤價與 SMMA(30) 比較。這個設計刻意把「宏觀基調」與「當下價格」隔開:月開盤價三個月不變,等於每季只重估一次大方向,如同季風按季節轉向,為全年交易定調;SMMA(30) 在 H4 上約等於一週的平滑均線,代表中短期趨勢。兩者比較,即是「長線水位高於中線水位」才做多,反之才做空——訊號頻率極低,換取方向上的惰性。
進場細節:月開盤價與 SMMA 的「雙慢」比較
值得留意的是比較的雙方都帶有刻意的滯後:三個月前的月開盤價本身是「過去」的錨點,SMMA(30) 取的是 3 根 K 線前的已確認數值,進場又延至下一根 K 線開盤——三重滯後疊加,令假訊號被大量過濾,但也注定策略只能在趨勢成形一段時間後才上車,買不到起點、也逃不掉起點之前的回撤。這是以「慢」換「穩」的典型設計,與剝頭皮類策略完全相反。
動能訊號原理:離場比進場講究
進場訊號一旦出現即以市價進場,沒有等待確認的埋伏單;真正的技術含量在離場:多頭持倉期間,持續監察 3 根 K 線前的 Bears Power(13)——熊力是(最低價 − EMA)的度量,代表空方力道;當它從下方上穿 0 軸,意味空方動能由負轉正、下跌壓力開始凝聚,即平掉多頭。空頭則看 Bulls Power(13) 由上而下穿 0 軸。換言之,策略不預測頂底,而是等對立動能正式冒頭才離場,屬於「讓利潤奔跑、但別跑過頭」的動能退出哲學。
點解同一套邏輯可以通吃多個 AUD 對
講者的論點是:既然訊號只參考「AUD 這個貨幣本身的強弱方向」(所有 AUD 對共用同一個 AUD 基準),那麼無論 AUD 在報價中是做基底(AUDUSD、AUDCAD、AUDJPY)還是做計價(EURAUD、GBPAUD),方向邏輯都成立,只是做多做空反轉。這也是「普適性」的來源:策略捕捉的不是某個品種的價格形態,而是AUD 匯率本身的趨勢特性。七個品種中六個盈利因子大於 1,只有 AUDNZD 低於 1,講者認為這證明策略「總結到了澳幣的一些特性」。這個說法聽起來合理,但下文「欣利克的看法」會指出它的另一面。
02:00–09:30 時段區間的含義
止損用的區間高低點鎖定悉尼至亞洲早市時段(02:00–09:30 伺服器時間),即 AUD 交投最活躍的本土時段。以該時段的高低点做為追蹤止損的錨,等於告訴 EA:「若價格跌穿本土時段的極值,趨勢可能真的轉了」。這是把市場微結構(時段波動)嵌進止損設計的巧思,也是散戶重寫時最容易做錯的一環——不同經紀商的伺服器時區會令同一個「02:00–09:30」對應不同的真實時鐘時間。
 (截圖出自原片,圖表為講者示範)
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
回測成績檢視
以下數字來自影片畫面,全部屬講者執行回測的單方面陳述,本站無法獨立複現。
先交代一個口徑問題:影片的「近 14 年」由 2012-01-01 計至 2025-10-15,講者口述為「13 年零 10 個月」,本站按畫面日期為準。以下先列單品種回測,再列四項穩健性測試,最後是本站自己做的合理性檢查。
單品種回測(MT5 策略測試器,AUDUSD、H4、2012-01-01 至 2025-10-15、1 分鐘 OHLC、入金 10,000 美元、槓桿 1:500):
| 指標 | 數值 |
|---|---|
| 盈利因子 | 1.61(講者口述「1.6」) |
| 期末結餘 | 21,435 美元(初始入金 10,000) |
| 最大淨值虧損 | 1,273.86 美元(11.89%);絕對淨值虧損 555.87 |
| 交易筆數 | 講者口述「有一點少」;畫面可見約 525 筆/總成交 1,050,13 年餘年均不足 40 筆 |
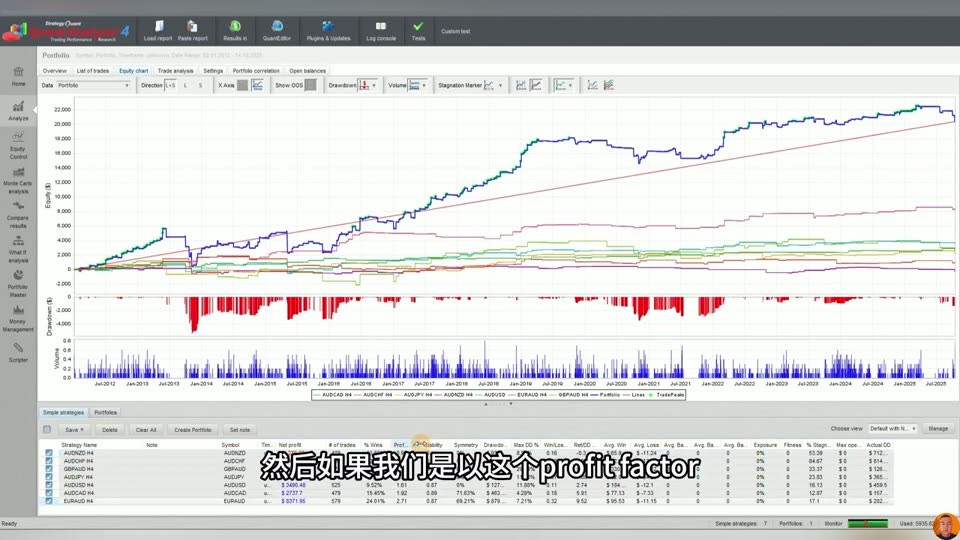
| 品種排名(盈利因子) | EURAUD 2.77 > AUDCAD 1.92 > AUDUSD 1.61 > AUDJPY(約 1.3)> GBPAUD 1.26 > AUDCHF 1.17 > AUDNZD 0.93(唯一虧損,淨利約 −1,724 美元) |
七個品種的成績是導入 StrategyQuant QA 後展示的,合併為 portfolio 後交易筆數合共約 3,300 筆,資金曲線整體向上。講者明言:做 H4 週期,單一品種筆數必然不多,合併成組合才有意義。
排列成績時講者亦有分寸:他沒有只挑最好看的品種說事,而是把 EURAUD 最好、GBPAUD「開始拉胯」、AUDNZD 墊底全部攤在桌面上,並強調策略的價值在於「穿透性、普適性」——七居其六盈利因子大於 1,這種表述方式比「穩賺」類推銷克制得多,值得記一筆。
穩健性測試(均只在 AUDUSD 或組合上展示一次):
- WFO(Walk-Forward Optimization):10 個滾動窗口、30% 樣本外(OOS),即把 14 年回測拆成十次「備考+考試」。講者指 10 個樣本外窗口中 6 個錄得正收益,WFO 資金曲線與原始績效曲線貼近,「最起碼不是一個減分項」。
- 歷史數據蒙特卡洛:隨機修改歷史數據 500 次,各次回撤曲線趨於一致,95% 置信水平表現「不錯」,講者稱是「兜底測試」。這項測試的精神是:即使未來行情與歷史有出入,策略表現也不應面目全非——但須注意它只能驗證「對歷史擾動穩定」,驗證不了「對未來結構改變穩定」(例如 AUD 失去商品貨幣特性這類體制性轉變,擾動測試完全無能為力)。
- 參數敏感性:隨機擾動參數 500 次,不少參數組合比原始參數更好,原始參數表現「比較保守」,走向整體健康。
- 訂單順序蒙特卡洛:對組合的訂單做 5,000 次模擬,95% 置信水平的 Return/DD ratio(講者稱「風暴比」)相較原始策略「沒有下降很多」。
- 品種相關性:講者展示七個品種的相關性矩陣,稱幾乎沒有超過 0.2,一般低於 0.4 已可接受——用來回應「全部押 AUD 會不會同手同腳」的質疑。
合理性檢查,有幾點必須記下:
- 勝率、盈虧比、完整回撤口徑均未交代:畫面重點放在盈利因子與曲線,講者沒有逐項解讀勝率與平均盈虧,單靠盈利因子 1.3–2.8 無法判斷策略的期望結構。
- WFO 只得 6/10 過關:六成樣本外窗口正收益,代表四成年份「考試」不及格。講者的結論是「不差」,但客觀地說,這只能算平庸的穩健性證據,稱不上強而有力。
- QA 與 MT5 數字口徑不一:MT5 顯示 AUDUSD 期末結餘 21,435 美元,QA 顯示同品種淨利僅約 3,490 美元,兩者差距巨大,應是倉位計算與數據源不同所致——這正正提醒讀者,回測數字對工具與假設極度敏感。
- 樣本期雖長,但訊號極稀疏:年均不足 40 筆,統計意義上的「近 14 年」實際只有約 500 次獨立試驗,且集中在 AUD 單一貨幣的幾段大趨勢上。
- 回測模式為 1 分鐘 OHLC而非逐筆 tick,H4 級別下誤差較小,但進場採「下一根 K 線開盤市價」的假設在實盤仍有滑點落差。
MT5 移植可行性
EA 部分公開:策略邏輯的詳細解讀文檔(.rar,約 4.7 MB,畫面所見公開網盤「工具」目錄)連同 QA 插件等工具置於公開網盤,散戶可按文檔自行重寫;但 MQL5 原始碼只上傳至內部學員教學資料,想直接執行 EA 需加入其課程。這是「邏輯免費、程式碼付費」的分層安排,本身無可厚非——但自行重寫的風險在於細節差異(K 線收線確認、指標位移、止損觸發順序)足以令成績偏離原版。影片展示了文檔中的完整規則(上表已按畫面核實),自行實作的難度不高:SMMA、Bears/Bulls Power 皆為 MT5 內建指標,BBWidthRatio 與時段區間高低點需自行編寫,邏輯直接。
自行移植需注意:
- 「3 根 K 線前」的偏移處理是常見 bug 源:離場訊號看的是已確認的歷史 K 線指標值,重寫時切勿用當根未收線的數值,否則出現未来函數(look-ahead bias),回測會靚到失真。
- 時區與夏令時:02:00–09:30 的區間高低點對應悉尼/亞洲時段,不同經紀商伺服器時區(GMT+2/GMT+3)會令區間錯位,務必核對。
- 不要逐項最佳化參數(30/13/67/三個月):講者自己只做擾動測試而無重新最佳化,散戶若拿著歷史數據逐格找最優參數,極易跌入過度擬合陷阱。
- 倉位跨品種合併管理:若同時跑七個品種,必須設定組合層面的總風險上限(例如以 AUD 名目敞口計),而不是每個品種各自固定手數——否則等同把同一個方向性賭注重複下注七次,與本欄目上一篇「反向遛狗」教訓一脈相承:名為組合,實為集中。
- 品種點差與隔夜利息:七個 AUD 對中 GBPAUD、EURAUD 點差明顯較闊,動能策略持倉時間以週計,隔夜利息對長期成績的侵蝕不容忽視。
欣利克的看法
- 最大疑點:「通吃七個 AUD 對」很可能不是分散,而是同一注碼重複押。所有 AUD 對的報價都可拆成「AUD 腿+對手貨幣腿」,七個品種的盈利來源本質上是同一段 AUD 趨勢。講者展示的交易相關性矩陣(<0.2)量度的是成交時點是否重疊,而非盈虧來源是否獨立——動能策略進場稀疏、訊號由月線級基準驅動,成交分散在時間軸上自然拉低時點相關性,但當 AUD 出現單邊趨勢,七個倉位會同方向賺、反向市同方向蝕。所謂組合,實際杠杆是單一品種的數倍,風險是集中而非分散。
- 策略本質是「AUD 趨勢 Beta」:1.3–2.8 的盈利因子,有多少來自策略的擇時能力、多少來自 2012–2025 年間 AUD 本身的幾段可觀趨勢(如 2011–2013 商品牛市尾聲澳元見頂、2020–2021 美元弱周期)?把策略套在 AUD 長期橫行的年份(如 2014–2019 大部份時間),邏輯上應該反覆被雙向鞭打——這正是動能策略在區間市的標準死法,而講者對區間市表現隻字未提。
- 對照「回馬槍」看尤其有趣:回馬槍是均值回歸,賭「衝太遠會回頭」,死穴是單邊趨勢市;季風動能是順勢,賭「方向定了就跟」,死穴是區間市。兩者像鏡子的兩面,而兩篇同樣地:回測期長但樣本本質單一(一個只吃 USDJPY、一個只吃 AUD)、勝率與盈虧比交代不全。讀者宜把兩篇當作「同一個作者的兩種風格樣本」而非兩個獨立驗證。
- 驗證態度值得肯定,但證據強度要打折:講者主動做 WFO、蒙特卡洛、參數擾動、相關性四項穩健性檢查,並如實說出 WFO 只有 6/10 過關、沒有把數據修飾成完美故事——在策略分享類影片中屬難得的誠實。不過 6/10 本身就不是強證據,加上 QA 與 MT5 口徑的巨大差異,這些測試只能證明「不是一眼假」,證明不了「實盤可行」。
- 與「反向遛狗」的另一次呼應:上一篇我們讚賞配對交易「每次只賺 $200、但勝在品種關係獨立」的克制;這一篇恰恰是反面教材的候選——品種換了七個,風險來源卻只有一個。判斷一個組合是否真分散,永遠問一句:「各倉位的虧錢原因是同一件事嗎?」
- 成本敏感度被低頻掩蓋,但並未消失:年均不足 40 筆、持倉以週計,點差與滑點的影響遠小於剝頭皮策略,這是事實;但 1.17–1.3 盈利因子的一群品種(AUDJPY、GBPAUD、AUDCHF)邊際本來就薄,加上七個品種中點差最闊的正是 GBPAUD、EURAUD 這類計價貨幣對,實盤扣完成本後,「六居其五正期望」很可能縮水成「三、四個打和上下」。低成本假設下的回測,對這類邊際薄的策略依然是美化。
- 若仍想研究:建議先做一件講者沒做的事——把訊號中的「AUD 腿」抽出來,用 AUDUSD 單品種對沖掉對手貨幣腿,檢驗每個品種的增量盈利是否真獨立;再拿 2005–2011 年的樣本外數據(含 2008 金融海嘯的 AUD 崩盤)重跑一次。過不了這兩關,「通吃所有 AUD 對」就只是回測期內的倖存者故事。
利益關係註明:原片為「和AlgoLee一起交易」YouTube 頻道影片(2025-10-16 上載),片中提及公開網盤文檔下載及內部學員源碼;本筆記僅作教育及評論用途,與頻道無任何商業合作。
本篇筆記僅作教育用途,內容屬原講者觀點,不構成投資建議。本站與和AlgoLee一起交易無利益關係。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: