Nadaraya-Watson + WaveTrend 15 分鐘短線策略拆解:85% 勝率的真相 | Trader小Q
目錄
YouTube 頻道 Trader小Q 在這條影片中,將兩個統計學色彩較濃的指標組合成 15 分鐘短線策略:Nadaraya-Watson 核回歸包絡線(對價格做非線性平滑,識別趨勢與轉折點)配合 WaveTrend Oscillator(LazyBear 的知名社區指標,識別超買超賣區域)。影片展示的 BTC 15 分鐘圖回測淨利潤 25%、勝率 66%;ETH 15 分鐘圖淨利潤 25%、勝率更高達 85%——「勝率驚人」的標題由此而來,但回測期間與交易次數均未披露。
⚠️ 利益關係提示:講者在影片說明欄提供其 TradingView 策略腳本連結、Discord 社區與 Twitter 入口。本站不轉載相關連結。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 策略類型 | 均值回歸(突破包絡線後反向進場,多空雙向) |
| 示範標的 | BTC/USDT、ETH/USDT 永續合約 |
| Timeframe | 15 分鐘圖 |
| 指標 | Nadaraya-Watson Envelope(核回歸包絡線)、WaveTrend Oscillator(LazyBear) |
| 多頭進場 | 1. 價格收盤在下軌線之下,Nadaraya-Watson 指標產生買入訊號;2. WaveTrend 波動趨勢線低於超賣水平;3. 下一根 K 線開盤價進場 |
| 空頭進場 | 完全相反:價格收盤在上軌線之上,指標產生賣出訊號;WaveTrend 高於超買水平;下一根 K 線開盤做空 |
| 參數來源 | 講者稱使用優化插件跑出來的參數(即機器調參結果) |
| 止蝕止盈 | 原片未披露具體設定 |
| 講者展示的回測 | BTC 15 分鐘圖:淨利潤 25%、勝率 66%;ETH 15 分鐘圖:淨利潤 25%、勝率 85%(數字為講者展示,回測期間、交易次數與成本設定未披露) |
詳細拆解
進場邏輯:極端偏離後的回歸
這是一套逆勢的均值回歸系統:
- 多頭:價格收盤跌穿 Nadaraya-Watson 包絡線下軌(統計上的極端偏離),觸發買入訊號;同時 WaveTrend 趨勢線處於超賣水平之下,確認賣壓過度。下一根 K 線開盤買入。
- 空頭:價格收盤突破上軌,觸發賣出訊號;同時 WaveTrend 高於超買水平。下一根 K 線開盤做空。
兩個指標一個量度「價格偏離多遠」(包絡線),一個量度「動能是否極端」(WaveTrend),組合起來是教科書式的均值回歸框架。
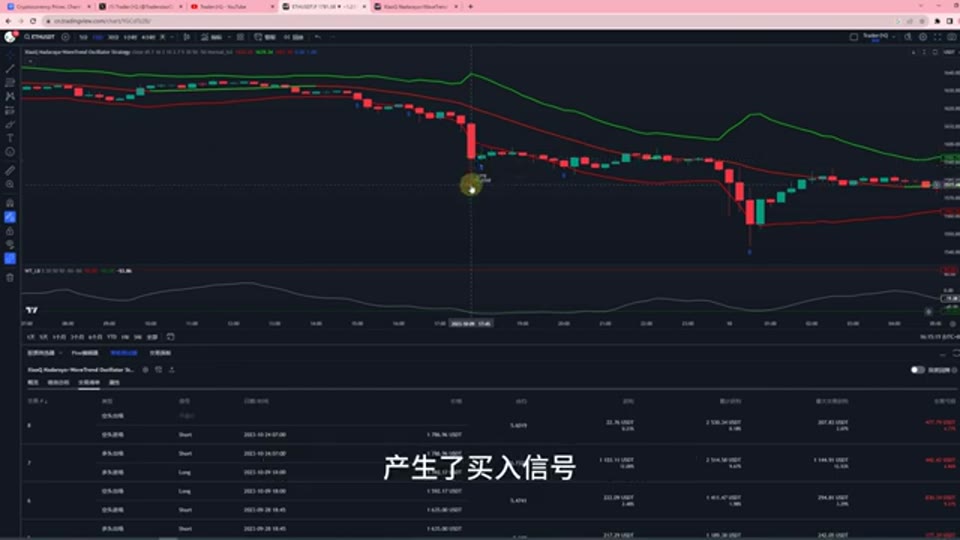 截圖出自原片(Trader小Q,2023):ETH/USDT 15 分鐘圖,價格收盤在下軌線之下產生買入訊號,WaveTrend 低於超賣水平後進場。
參數設定範圍(講者整理)
| 指標 | 參數 | 常見取值範圍 |
|---|---|---|
| Nadaraya-Watson | Lookback Window(回看窗口) | 10–50(決定回歸計算考慮多少歷史價格) |
| Nadaraya-Watson | Relative Weighting(相對權重) | 5–20(越大越側重新價格,越小權重越平均) |
| Nadaraya-Watson | 回歸起點 | 10–20(從第幾根 K 線開始計算) |
| Nadaraya-Watson | ATR Period | 5–30(衡量上下軌波動) |
| Nadaraya-Watson | Multiplier(通道倍數) | 2–5 |
| WaveTrend | Channel Length(通道長度) | 5–20 |
| WaveTrend | Average Length(平均長度) | 10–50 |
| WaveTrend | 超買水平 | 20–70 |
| WaveTrend | 超賣水平 | -70 至 -20 |
白色線與紅色線的選擇
WaveTrend Oscillator 有兩條趨勢線:原博主使用的是白色趨勢線,而指標作者 LazyBear 另提供一條由白線經 4 周期 SMA 平滑產生的紅色趨勢線,能更好地過濾市場噪音。講者在策略中保留了兩種選擇(開關切換),並表示經其測試,使用紅色趨勢線計算出來的收益更好。原博主提到的第二組超買超賣設定已合併,策略只保留一組。
回測結果
| 標的/週期 | 淨利潤(講者展示) | 勝率(講者展示) |
|---|---|---|
| BTC 15 分鐘 | 25% | 66% |
| ETH 15 分鐘 | 25% | 85% |
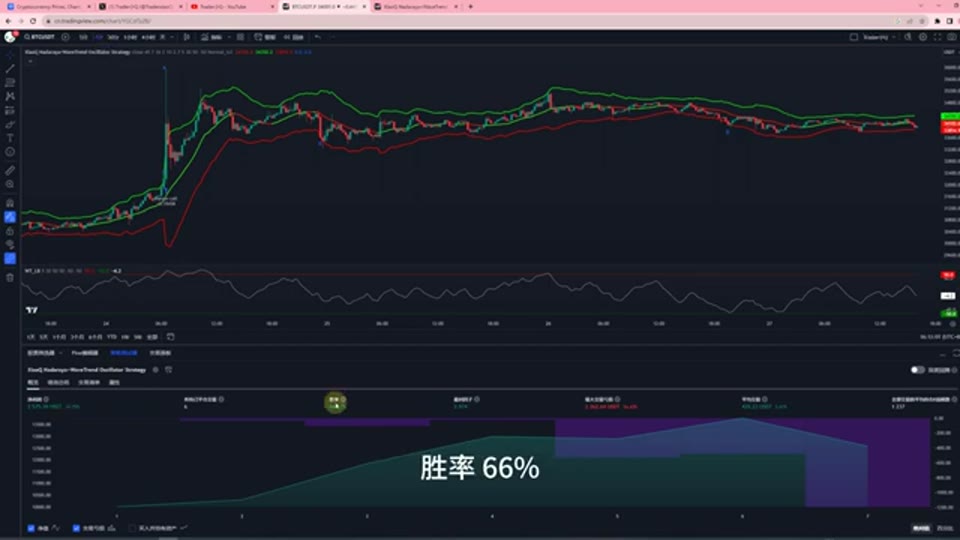 截圖出自原片(Trader小Q,2023):BTC/USDT 15 分鐘圖回測,淨利潤 25%、勝率 66%,可見 Nadaraya-Watson 上下軌與 WaveTrend 副圖。
85% 勝率確實符合標題的「勝率驚人」,但兩個標的淨利同為 25%,且回測期間、交易次數、手續費設定均未披露——數字的可信度完全取決於這些缺失的資訊。講者明言參數是「插件跑出來的」,即用優化工具在歷史數據上搜尋最佳組合,這是過度擬合的高危操作。
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 中。WaveTrend 的計算(通道均線與標準差的 EMA 平滑)可在 MQL5 完整重現,社區有移植版本;Nadaraya-Watson 核回歸需自行實現高斯核加權迴歸,計算量較大但 15 分鐘級別可接受 |
| 平台限制 | 核回歸指標的計算依賴回看窗口內全部數據,MT5 與 TradingView 的浮點精度差異可能造成訊號位移;加密貨幣 CFD 與永續合約的 K 線來源不同,極端值出現時機會有差異 |
| 評級 | ⚠️ 框架清晰、邏輯完整,但兩個指標均需自寫,且原片參數來自優化插件,樣本外表現存疑 |
| MQL5 寫法提示 | Nadaraya-Watson:對回看窗口內每根 K 線計算高斯核權重 exp(-(i²)/(2h²)),加權平均得回歸線,上下軌用 iATR() 乘倍數;WaveTrend:先算 (H+L+C)/3 的通道均值與絕對偏差,再兩層 EMA 平滑;進場用下一根 K 線開盤市價單 |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
防坑檢查
- 參數來自優化插件:講者明言「這組參數是用插件跑出來的」。機器調參找到的是歷史數據上的最優解,沒有樣本外驗證的話,這是最典型的過度擬合來源。
- 85% 勝率缺乏背景:回測期間、交易次數、最大回撤、手續費全部未披露。均值回歸策略的高勝率通常以小贏大虧為代價——一次單邊暴跌中「接飛刀」的虧損,可能吃掉數十次小贏。
- 逆勢策略在加密市場的尾部風險:跌穿下軌做多、突破上軌做空,本質是賭價格回歸均值。2022 年式的單邊崩盤中,這類策略會連續止損或深度套牢。
- 止蝕止盈未披露:沒有出場規則的回測無法重現,無法重現的回測不可信。
- 利益關係:影片推廣講者的 TradingView 策略腳本、Discord 社區與 Twitter。
欣利克的看法
- 這是本系列中學理基礎最紮實的一套。 Nadaraya-Watson 是正宗的核回歸統計方法,WaveTrend 的計算也有嚴謹定義,兩者組合的「偏離度+動能極端」雙確認邏輯清晰。問題從來不在框架,而在參數與驗證。
- 「插件跑出來的參數」五個字,抵消了所有學理優勢。 用優化工具在歷史數據搜尋最佳參數,等於先射箭再畫靶。85% 勝率若來自同一批數據的調參結果,它在未來數據上的期望值應先打個大折扣。想驗證,請用 2023 年 10 月之後的數據跑樣本外測試。
- 均值回歸策略要問的第一個問題是:甚麼時候會死? 答案是單邊行情。價格跌穿下軌後繼續跌,在加密市場不是小概率事件。這類策略必須配硬性止損與倉位上限,原片恰恰沒有交代這部分。
- 紅線優於白線的實測對比值得肯定。 講者沒有盲從原博主,而是測試了 LazyBear 提供的平滑版本並如實報告差異——這種「拿到指標先拆開看」的態度,比策略本身更值得學習。
名詞解釋
- 核函數 Kernel Function:為數據點分配權重的函數,Nadaraya-Watson 回歸用高斯核對歷史價格加權平均。
- 回看窗口 Lookback Window:指標計算所覆蓋的歷史 K 線數量,直接影響平滑程度與延遲。
- 平均真實波幅 ATR:衡量價格波動幅度的指標,本策略用於構建包絡線上下軌。
- 均值回歸 Mean Reversion:假設價格偏離均衡後會回歸的交易思路,本策略屬此流派。
- 勝率 Win Rate:獲利交易佔總交易次數的比例,必須配合盈虧比才有意義。
- 過度擬合 Overfitting:參數過度貼合歷史數據,導致樣本外表現大幅轉差的現象。
- 樣本外驗證 Out-of-Sample Testing:用調參時未見過的數據驗證策略,是檢驗過度擬合的基本方法。
常見問題 FAQ
85% 勝率是真的嗎?
那是講者在 BTC、ETH 15 分鐘圖上用優化插件調出的參數所展示的回測數字,回測期間與交易次數均未披露,本站無法核實。來自樣本內優化的勝率,在樣本外通常會明顯回落,請以自行驗證為準。
Nadaraya-Watson 和普通均線有甚麼分別?
普通均線給窗口內每根 K 線相同(或線性遞減)的權重;Nadaraya-Watson 用高斯核分配權重,離當前越遠的數據權重按鐘形曲線遞減,屬非線性平滑,轉折點的反應更靈敏,但計算量與參數敏感度也更高。
這套策略適合長線嗎?
原片定位是 15 分鐘短線,且逆勢進場的均值回歸策略對持倉時間敏感。週期越長,「回歸均值」所需的等待越久、遭遇單邊行情的風險越大。若要用於更大週期,需重新驗證參數與止損框架,不能直接沿用原片設定。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: