配對交易/統計套利策略拆解:BTC vs ETH 價差回歸 | Trader小Q
目錄
YouTube 頻道 Trader小Q 在 2026 年上載了一條介紹配對交易(Pairs Trading)的影片,將其定位為能平衡收益與風險的中性策略。講者先以股票市場的經典例子(可口可樂 vs 百事可樂、石油公司 vs 航空公司、英偉達 vs AMD)說明概念,再以加密市場的 BTC vs ETH 示範如何設定參數。以下為其觀點與規則整理。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 策略類型 | 統計套利/均值回歸/市場中性 |
| 示範資產對 | BTC vs ETH(加密貨幣永續合約) |
| 核心概念 | 兩種高相關資產的價格比率應圍繞長期均值運動;當價差偏離均值達一定程度,買入弱勢資產、賣出強勢資產 |
| 進場觸發 | 價差偏離移動平均線達設定標準差倍數 |
| 移動平均周期 | 原片未給出預設值,講者稱可由用戶自定義調節測試 |
| 標準差倍數 | 原片未給出預設值,用於判斷價差偏離程度 |
| 相關性設定 | 正相關或負相關,按資產對關係選擇 |
| 出場條件 | 價差回歸均值時平倉 |
| 風險控制 | 講者建議設定嚴格止蝕,並使用多組配對分散風險 |
| 回測數據 | 原片未披露完整回測績效 |
| 策略工具 | 講者稱策略連結分享於 Discord 社區(本站未核實) |
詳細拆解
什麼是配對交易?
配對交易是統計套利的一種經典形式。它的前提是:兩種在基本面或市場定位上高度相關的資產,其價格比率會圍繞一個長期均衡值波動。當短期因素導致兩者價差偏離時,交易者可以:
- 買入價格相對較低的資產(弱勢方)
- 賣出價格相對較高的資產(強勢方)
然後等待價差回歸均值時平倉,從價差收斂中獲利。這種做法的吸引力在於不依賴市場單邊方向,即使大盤震盪或下跌,只要兩者相對價差回歸,策略仍有機會賺錢。
股票市場的經典例子
講者用多個股票例子幫助理解:
- 可口可樂 vs 百事可樂:同屬飲料行業,基本面相似,但市場份額與品牌策略不同會造成短期價差。
- 石油公司 vs 航空公司:油價上漲利好石油公司、不利航空公司,兩者可能呈現負相關或弱相關。
- 英偉達 vs AMD:同屬半導體行業,技術突破或市場份額變化會造成短期價差。
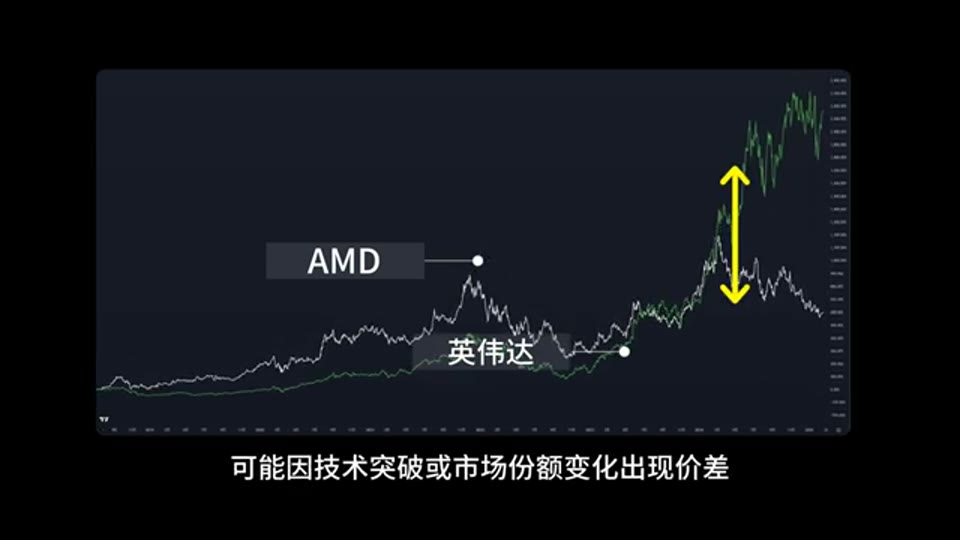 截圖出自原片(Trader小Q,2026):以 AMD 與英偉達為例,說明同業股票之間可能因短期因素出現價差。
BTC vs ETH 的參數設定
在加密市場,講者以 BTC vs ETH 作為示範:
- 上下兩個圖表:上方顯示資產 A,下方顯示資產 B;
- 填入對應資產:例如在 ETH 圖表上填 BTC 作為配對資產;
- 選擇永續合約:確保兩邊數據類型一致;
- 選擇相關性方向:正相關選「正相關」,負相關選「負相關」;
- 設定回測開始時間;
- 設定價差移動平均周期:決定用多少根 K 線計算價差均值;
- 設定價差標準差倍數:當價差偏離均值達該倍數時觸發交易;
- 兩邊圖表參數保持一致。
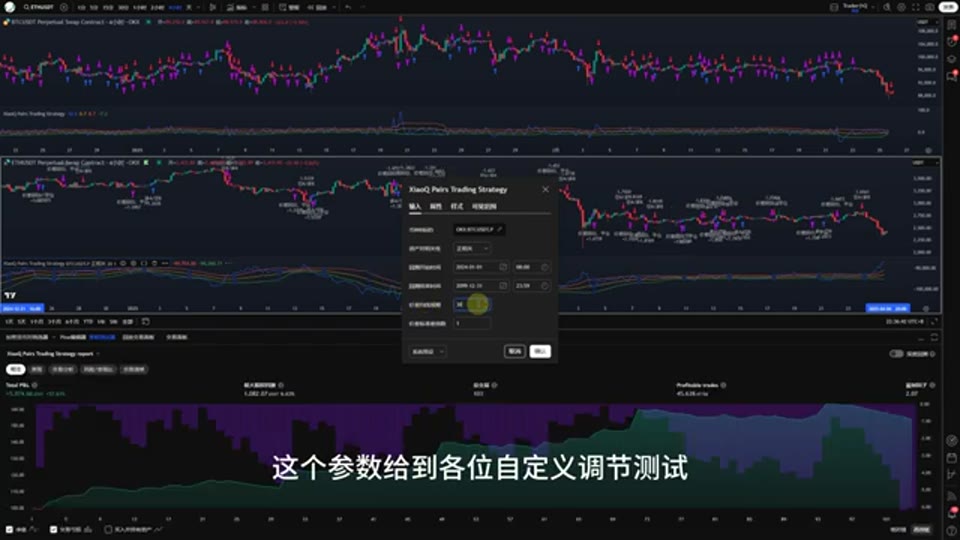 截圖出自原片(Trader小Q,2026):BTC 與 ETH 的配對交易設定介面,講者強調相關性、移動平均周期與標準差倍數均可自定義。
配對交易的關鍵風險:價差不回歸
講者坦承,配對交易最怕的是價差不回歸。當市場結構發生變化、流動性出現危機或黑天鵝事件發生時,原本相關的資產可能突然脫鉤,導致價差持續擴大而非收斂。這是統計套利失效的主要風險。
他建議的應對方法包括:
- 設定嚴格止蝕;
- 加入多組不同板塊的配對,分散單一資產對風險;
- 動態調整模型參數。
如何找到合適的配對資產?
講者提出幾種方法:
- 基本面分類:同一賽道的競爭對手通常具有較高相關性,例如 Solana vs Avalanche(公鏈賽道)、AAVE vs Compound(DeFi 借貸賽道)。
- 相關系數矩陣:使用「Crypto Correlation Matrix」一類指標,可視化多達 64 種加密資產之間的相關性。
- TradingView 內建相關系數:把商品代碼改為想配對的資產,即可觀察兩者相關性。
- 共整性檢驗(Cointegration):若懂編程,可進一步檢驗資產對的長期均衡關係,避免短期偽相關。
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 中等。配對交易需要同時監控兩個標的並計算價差,MT5 原生支援多品種報價,但策略測試器只能單一標的回測 |
| 平台限制 | MT5 無法直接進行「多空雙向、兩個標的」的組合回測;需要透過自定義腳本或同時開兩個圖表實現 |
| 評級 | ⚠️ 概念可實現,但回測與風控邏輯比單標的策略複雜 |
| MQL5 寫法提示 | 用 CopyRates 同時讀取兩個品種的價格;計算價差 = 資產 A 價格 − 資產 B 價格 × 對沖比率;計算價差移動平均與標準差;當價差偏離達門檻時開倉;回歸均值時平倉 |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
防坑檢查
- 無回測績效數據:原片只講解概念與介面設定,沒有披露 BTC/ETH 配對交易的回測結果、最大回撤、勝率或交易次數。
- 參數完全開放:移動平均周期與標準差倍數都由用戶自定義,這雖然增加彈性,但也大幅增加過度擬合風險。同一組資產對,不同參數可能得出完全不同的績效。
- 對沖比率未交代:配對交易需要決定兩邊倉位大小(例如 1 BTC 對沖多少 ETH),原片沒有說明是按市值、價格還是波動率配對。
- 相關性會變:歷史相關性不代表未來相關性。2020–2021 年 BTC 與 ETH 高度相關,但在極端行情或市場結構轉變時,相關性可能急劇下降甚至轉負。
- 手續費與資金費率:加密永續合約同時開多空兩邊,需要考慮雙邊開倉手續費與資金費率;若價差收斂幅度小於成本,策略會虧損。
- 利益關係:影片推廣講者自家的 Discord 社區與量化機器人,屬商業引流內容。
欣利克的看法
- 概念正確,但執行細節決定成敗。 配對交易的數學原理沒有問題,但實際交易中「何時進場、對沖比率多少、何時止蝕」這些細節會大幅影響結果。原片把這些關鍵參數全部開放給用戶自定義,等於把最難的部分留給觀眾。
- BTC/ETH 並非完美配對。 雖然兩者市值最大、相關性通常較高,但它們的用途與風險結構不同:BTC 更像「數字黃金」,ETH 則與智能合約生態掛鉤。在特定事件(例如 ETF 批准、監管打擊某一生態)下,兩者可能短暫脫鉤。
- 統計套利需要嚴格的風控。 價差不回歸是這類策略的致命風險,不能單靠「歷史上會回歸」就假設未來也會回歸。止蝕、倉位上限、多組配對分散都是必要條件。
- 適合有編程能力的交易者。 雖然影片展示了一個現成工具,但要真正做好配對交易,需要自行計算相關性、共整性、對沖比率,並監控市場結構變化。對於完全依賴現成工具的用戶,風險透明度較低。
名詞解釋
- 配對交易 Pairs Trading:同時持有兩種相關資產的反向倉位,從價差回歸中獲利的策略。
- 統計套利 Statistical Arbitrage:利用統計模型捕捉資產價格短期失衡的交易方式,配對交易是其常見形式。
- 相關性 Correlation:兩個資產價格走勢的相關程度,+1 為完全正相關,−1 為完全負相關,0 為無相關。
- 均值回歸 Mean Reversion:價格或價差偏離長期均值後傾向回歸的現象,是配對交易的假設基礎。
- Z-Score:衡量當前價差偏離均值多少個標準差,常用作進場門檻。
常見問題 FAQ
配對交易為什麼被稱為「中性策略」?
因為策略同時做多和做空兩個相關資產,市場整體上漲或下跌對組合的影響被部分對沖,策略主要賺取的是兩者之間的相對價差變化,而非單邊方向。
如何判斷兩個資產是否適合配對?
除了觀察歷史相關性,更穩健的做法是做共整性檢驗(Cointegration Test)。相關性只說明兩者走勢相似,共整性則說明兩者價格比率存在長期均衡關係,價差回歸的機會更高。
價差不回歸怎麼辦?
這是配對交易最大的風險。必須預設止蝕,並且在多組配對中分散風險。若市場結構發生根本性變化(例如其中一個資產的基本面嚴重惡化),原本有效的配對可能永久失效,此時應停止交易並重新篩選資產對。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: