Twin Range Filter+成交量+Supertrend 策略拆解:入場信號不錯,出場才是缺口 | Trader小Q
目錄
YouTube 頻道 Trader小Q 在這條影片中量化了一位外國博主「能提供準確入場信號」的策略組合:Twin Range Filter(雙範圍過濾器)產生買賣信號、Supertrend 判斷趨勢方向、成交量配合其移動平均線確認市場有足夠動能。三個條件齊備才進場,屬典型的多重過濾趨勢系統。講者在 BTC、ETH 的 4 小時圖上分別調出 131% 與 121% 的淨利潤,但難得地承認了策略短板:「入場信號很不錯,但平倉方式不夠好,需要借助更多指標輔助判斷出場。」而把博主參數直接套到 EUR/USD 上,則錄得明顯虧損。
策略速覽
重現規格
| 項目 | 規格 |
|---|---|
| 策略類型 | 趨勢跟蹤+動能過濾(多空雙向) |
| 示範標的 | BTC/USDT、ETH/USDT 永續合約;另試 EUR/USD(虧損收場) |
| Timeframe | 4 小時圖(講者稱回測發現 4 小時收益優於 1 小時) |
| 指標 | Twin Range Filter(博主預設 25/1.5/45/3)、Volume 成交量(附成交量均線開關)、Supertrend(博主用 15) |
| 多頭進場 | 1. Twin Range Filter 顯示多頭信號;2. Supertrend 線轉綠;3. 成交量柱高於白色均線 → 下一根 K 線開盤價進場 |
| 空頭進場 | 1. Twin Range Filter 顯示空頭信號;2. Supertrend 線轉紅;3. 成交量柱高於均線 → 下一根 K 線開盤價進場 |
| 出場 | 反向信號出場;講者明言平倉方式是策略弱點,仍需優化 |
| 講者調校的參數 | BTC:24/1.1/95/3.2、成交量均線長度 20、ATR 長度 10、Factor 3.13;ETH:30/1.4/90/3.2、成交量均線長度 2、ATR 長度 10、Factor 2.9(部分數字為字幕聽寫,未能完全核實) |
| 手續費假設 | 有計入手續費,具體數值原片未交代 |
| 講者展示的回測 | BTC 4h 全期:淨利 131.07%、勝率 53%;回測改由 2021 年起:39%/52%;2022 年起:14%/68%;ETH:淨利 121.21%、勝率 39%;EUR/USD 1h(博主參數):明顯虧損(以上為講者展示的數字,未能獨立核實) |
詳細拆解
三重過濾的進場結構
策略的三個條件各司其職:
- Twin Range Filter——信號源。此指標以快慢兩組波動範圍(Fast/Slow period 與 range 四個參數)過濾市場雜訊,直接輸出買入與賣出信號,是整套策略的觸發器。
- Supertrend——方向過濾。只有 Supertrend 線轉綠(多頭環境)才接納買入信號,轉紅才接納賣出信號,避免逆著大方向進場。
- 成交量——動能確認。成交量柱必須高於其白色移動平均線,代表進場當下有足夠成交動能推動價格,過濾淡靜市況中的假信號。
三個條件在同一根 K 線齊備,於下一根 K 線開盤價進場。講者翻閱 BTC 與 ETH 的交易清單,確認策略執行與博主規則一致。
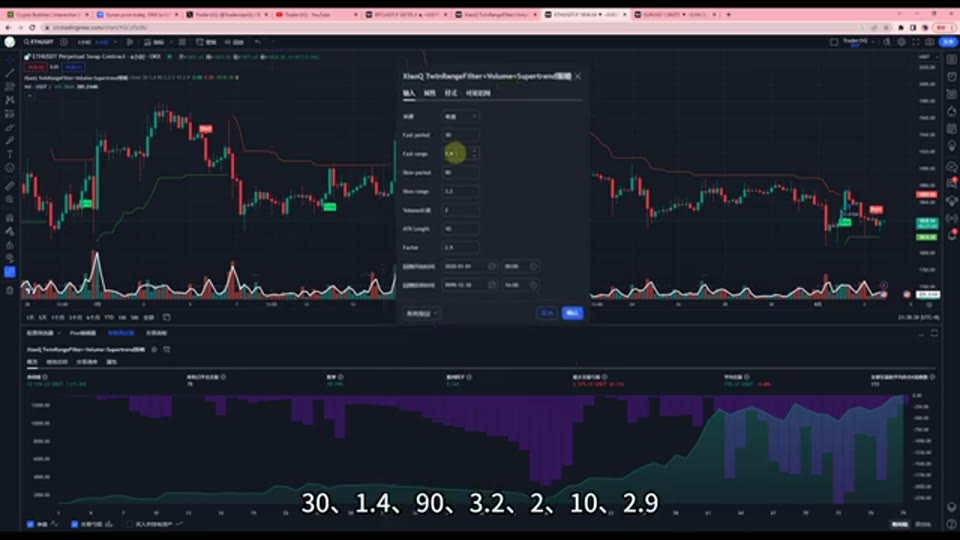 截圖出自原片(Trader小Q,2023):「XiaoQ TwinRangeFilter+Volume+Supertrend 策略」輸入面板,可見 Fast period 30、Fast range 1.4、Slow period 90、Slow range 3.2、ATR length 10、Factor 2.9 等參數。
分年度回測:一個誠實的展示
講者做了一件多數策略影片不做的事——把回測起點逐年推後,觀察策略在不同年份的表現:
| 回測期間(BTC 4h) | 淨利潤 | 勝率 |
|---|---|---|
| 全期(講者預設起點) | 131.07% | 53% |
| 2021 年起 | 39% | 52% |
| 2022 年起 | 14% | 68% |
數字清楚顯示:策略的大部分利潤來自 2020–2021 年的牛市大行情,2022 年之後收益大幅縮水。講者的解讀是「去年到現在行情沒有 2020、21 年那會好,等牛市來了策略應該表現更好」——這句話反過來讀,就是策略高度依賴單邊大行情。
跨市場測試失敗
影片尾段,講者把博主的原始參數(25/1.5/45/3 等)直接套用到 EUR/USD 一小時圖,淨值曲線呈現「比較大的虧損」。他的結論是每個交易品種的參數都要單獨調試——這同時承認了策略沒有跨市場的穩健性。
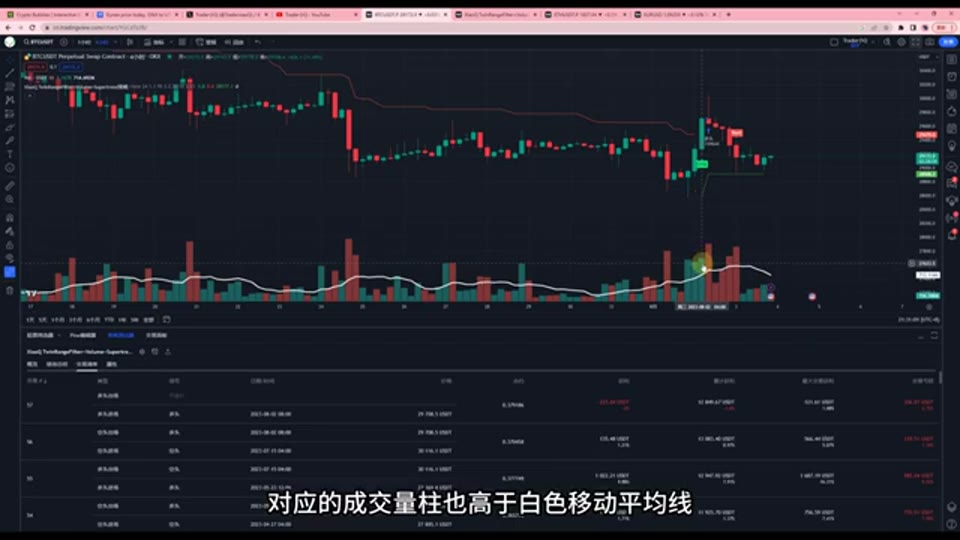 截圖出自原片(Trader小Q,2023):BTC/USDT 4 小時圖,上方可見 Supertrend 軌道與進出場標記,中間副圖為成交量柱與其白色均線,下方為逐筆交易清單。
講者的自我檢討
與系列中其他影片相比,本片結尾的總結相當坦白:三個指標結合後「確實入場信號很不錯」,但「不足的地方是平倉方式不夠好,平倉還需要借助更多指標來輔助判斷點位」。一套策略的入場與出場各佔一半成敗,講者等於承認目前只完成了一半。
MT5 可行性速評
| 項目 | 評估 |
|---|---|
| 可移植性 | 中高。Supertrend 可用 iATR() 自行構建,成交量過濾用 iVolumes() 或其均線比較即可;Twin Range Filter 無內建版本,需按快慢波動範圍的原理自寫自訂指標 |
| 平台限制 | 4 小時圖執行難度低;但 MT5 外匯與加密 CFD 的成交量性質不同(外匯為 tick volume),成交量過濾條件在 EUR/USD 上的含義與加密永續不同,移植時需重新校準 |
| 評級 | ⚠️ 入場邏輯完整可編碼,但出場機制薄弱、參數逐品種調校、跨市場測試失敗,暫不宜實盤 |
| MQL5 寫法提示 | Twin Range Filter 以兩組平滑波幅(如 EMA 化的 TR)加減中價建構上下軌;Supertrend 用 iATR(10) 乘 Factor 維護軌道;成交量條件用 Volume[i] > iMA On Volume 判斷。MT5 回測同樣會過度擬合 |
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
防坑檢查
- 利潤集中在牛市:分年度數據顯示 2021 年起回測只剩 39%、2022 年起僅 14%。131% 的全期數字主要靠 2020–21 大單邊行情貢獻,策略在本質上是「牛市放大器」。
- 出場機制缺失:講者親口承認平倉方式不佳。只有入場沒有像樣出場的策略,回測數字的參考價值有限。
- 跨市場即虧損:博主參數放到 EUR/USD 立即大虧,證明參數是為特定幣種、特定時期度身訂造,穩健性不足。
- 勝率 39%–53% 屬一般水平:配合未披露的實際盈虧比,難以判斷期望值是否為正;影片未展示最大回撤數字,風險面完全空白。
- 原片提供的資訊能否完整重現回測? 大致可以:指標、參數(聽寫值需核對)、時間框架均有交代;但手續費率、下單量、確實回測起點與最大回撤未披露。
- 利益關係:策略連結放影片說明欄免費取用,片尾邀請觀眾加入社區討論與「一起優化」,屬引流性質;本片未見平台贊助。
欣利克的看法
- 講者的誠實是本片最大亮點。 主動做分年度回測、承認出場是短板、展示跨市場虧損——這三件事在任何一條「聖杯策略」影片裡都不會出現。閱讀策略內容時,一個願意展示失敗案例的作者,比十個只展示收益的作者可信。
- 「入場好、出場差」是多數散戶策略的通病。 三重過濾令進場訊號看起來很準,但趨勢策略的利潤往往在出場環節流失。與其繼續加指標美化入場,不如先把出場規則(移動止蝕、反向信號、固定盈虧比)逐一測試定型。
- 分年度回測應成為你的標準動作。 把回測起點逐年推後,是成本最低的穩健性檢查:如果利潤集中在某一年,你面對的不是策略優勢,而是行情紅利。本片無意中提供了一個完美示範。
- 成交量條件的移植性最容易被忽視。 加密貨幣的成交量是真實成交量,外匯 CFD 的成交量只是報價次數;同一條「成交量高於均線」規則,在兩個市場的含義完全不同。跨市場搬策略時,先問每個條件在新市場還是否成立。
名詞解釋
- 超級趨勢 Supertrend:以 ATR 構建的趨勢軌道,轉綠為多頭環境、轉紅為空頭環境,本策略用作方向過濾。
- 成交量 Volume:特定時間的成交數量;本策略要求成交量柱高於其均線,確認進場有動能配合。
- 趨勢跟蹤 Trend Following:順著已形成趨勢方向進場的交易流派,利潤通常集中在少數大行情。
- 移動平均線 Moving Average:將一段時間數據平均化的工具,本片用於平滑成交量以作比較基準。
- 最大回撤 Max Drawdown:資金曲線最大回落幅度,本片未披露此數據,是評估時的缺口。
- 過度擬合 Overfitting:參數過度貼合特定歷史,本片逐幣種調參、跨市場即虧損正是其表徵。
- 樣本外測試 Out-of-Sample:以未參與調參的數據驗證策略;分年度推後回測起點是簡易的替代做法。
常見問題 FAQ
三個條件齊備才進場,為什麼勝率仍只有約五成?
過濾條件減少的是「差信號的數量」,不保證每個信號都賺錢。趨勢策略本就依賴少數大贏單,勝率五成上下屬正常;關鍵在盈虧比與出場紀律,而這正是本片策略未完成的部分。
為什麼同一策略在外匯上會虧損?
兩個層面:一是參數為 BTC/ETH 的歷史走勢度身訂造,不適配 EUR/USD 的波動結構;二是成交量條件在外匯 CFD 上是 tick volume,性質與加密貨幣真實成交量不同,過濾效果完全改變。
值得按此思路繼續優化嗎?
入場框架(信號+方向+動能三重確認)是合理的起點,但應先補上明確的出場與止蝕規則,再以分年度、跨品種方式做穩健性測試,之後才談得上優化。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: