VWAP 短炒策略拆解:前三對沖基金經理的三條 VWAP、10 Tick 止蝕與 20 個 Prop Firm 戶口打法|IQCapital 訪談
目錄
自營交易公司 IQCapital 的訪談頻道在 2026 年 8 月上載了一條近一小時的影片,嘉賓是自稱 13 歲開始交易、曾任對沖基金經理、管理資產高峰達 1.56 億美元的德國交易員 Robert Rother。主持要求他即場在圖表上畫出策略、然後直播實盤交易。他把整套策略濃縮成一句話:「我偵測算法何時買賣,僅此而已。」本片沒有回測、沒有參數表,是一條純盤感型 discretionary 短炒策略的示範片;同時它是 prop firm 的官方宣傳內容(片中插播 1 美元考試廣告),閱讀時宜把「策略教學」與「招生引流」兩個層次分開。
策略速覽
規則重構
| 項目 | 內容 |
|---|---|
| 投資標的 | ES 期貨(E-mini S&P 500,CME;訪談當日約 7,755 點) |
| 交易風格 | 極短線 scalping,實盤示範單持倉約 1 分鐘 |
| 核心工具 | 三條分時段 VWAP(Day/London/US session)+ Bookmap 流動性熱力圖(限價單分佈) |
| 輔助工具 | Anchored VWAP(由轉勢高低點起錨)、VWAP deviation bands(判斷橫行 vs 趨勢)、日線/小時圖頂層分析 |
| 市況前提 | 只做趨勢市回調;橫行市不做(或改為區間高沽低買,但非 A+ 訊號) |
| 進場觸發 | 趨勢中價格回調至「最被尊重」的 VWAP,第一次觸及才進場(A+ setup);以限價單掛在 VWAP 上等候成交;同一價位有流動性堆積屬額外確認 |
| 取消條件 | 價格在距限價單 2 至 3 tick 前已先行回調(即 VWAP 已被「偷步」測試),撤單不做;第二、三次觸及 VWAP 風險較高 |
| 止蝕 | 固定 10 ticks |
| 止賺 | 10 至 15 ticks(視市況調整,約 1:1 至 1:1.5) |
| 聲稱勝率 | 80%(無從核實) |
| 波動率調節 | VIX 約 15 可正常甚至加碼;VIX 高於 20 則相應調整止蝕止賺、減倉(他自稱平時交易 3 至 4 張合約,地緣局勢緊張時降至 1 至 2 張) |
| 資金結構 | 一個「master account」落最小注,經 trade copier 同步至 20 至 30 個戶口(私人戶口+多間 prop firm 的 50K funded 戶口),按戶口結餘倍大手數 |
| 每戶目標 | 每個 50K 戶口每日約 250 美元;盈利達 500 至 1,000 美元即申請 payout |
| 回測數據 | 無;亦無績效報表,全片證據為一單實盤示範(每戶 +275 美元) |
詳細拆解
核心邏輯:VWAP 是機構算法的「公平價格」
講者的行業背景是整套策略的底氣所在:他自稱三十年來在業內建立過他現在「用來對賭」的同類執行算法。邏輯鏈條是——機構(養老基金、對沖基金)的大額訂單由執行算法分拆執行,而算法以 VWAP 作為「公平價格」的基準:價格偏離 VWAP 後回歸時,算法會在 VWAP 附近買賣。所以「價格離開 VWAP、回到 VWAP、出現反應」就是他日復一日交易的東西。策略不是預測方向,而是在算法必定出現的位置等它們。
三條 VWAP:Day、London、US Session
他不用一般的 regular session VWAP,而是同時掛三條分時段 VWAP:
- Day VWAP(黃線):由電子交易時段開市起計(歐洲午夜/美東下午 6 時),包含最多價格與成交量數據,他視之為最強的一條;
- London VWAP(綠線):由倫敦時段開市起計,適合歐洲盤交易者;
- US Session VWAP:由美國 regular trading hours 起計。
每日開市前他要判斷「哪一條最被尊重」——觀察價格在哪一條線上停住、回調,尊重程度每日不同,沒有固定規則,純靠看圖。升市中通常是 Day VWAP 最強,但強勢單邊日甚至可能完全不回調、沒有進場機會。
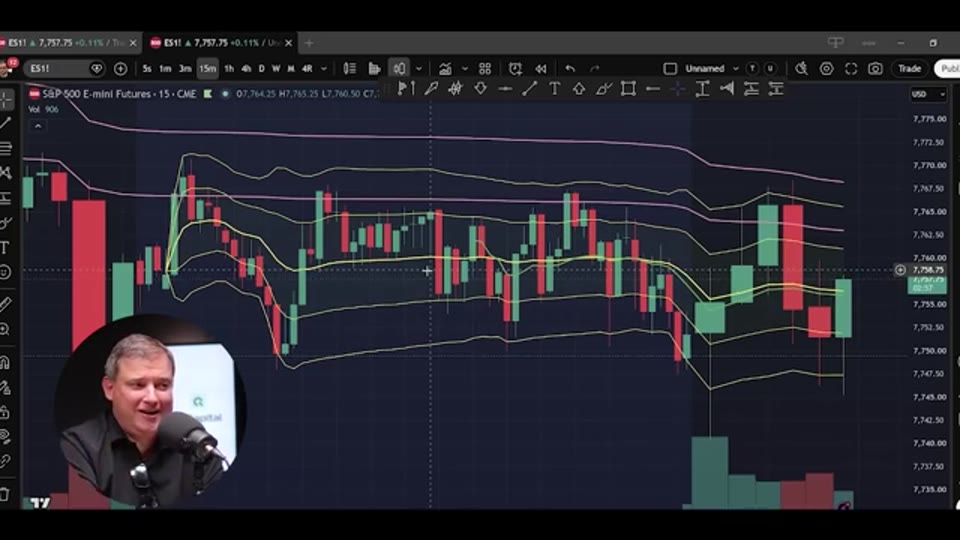 截圖出自原片(IQCapital,2026-08-14):S&P 500 E-mini 期貨 15 分鐘圖,可見多條分時段 VWAP(黃、綠、白線)與外圍的 deviation bands,當日屬橫行市。
Anchored VWAP 與 Deviation Bands
日線層面他另用 anchored VWAP:由轉勢高點或低點起錨,只要價格守在線上就是長倉趨勢,回調到線上出現新買盤即是進場參考。他的機構邏輯是:大型機構以月、年為單位建倉,會用長週期 VWAP 判斷「好的成交價」,所以由重要轉勢點起錨的 VWAP 在趨勢中同樣「被尊重」。至於 VWAP 兩旁的 deviation bands,他不用作目標或止蝕,只用來讀市況——bands 橫行即橫行市,bands 開始張開(一上一下)即波動率進場、趨勢啟動。
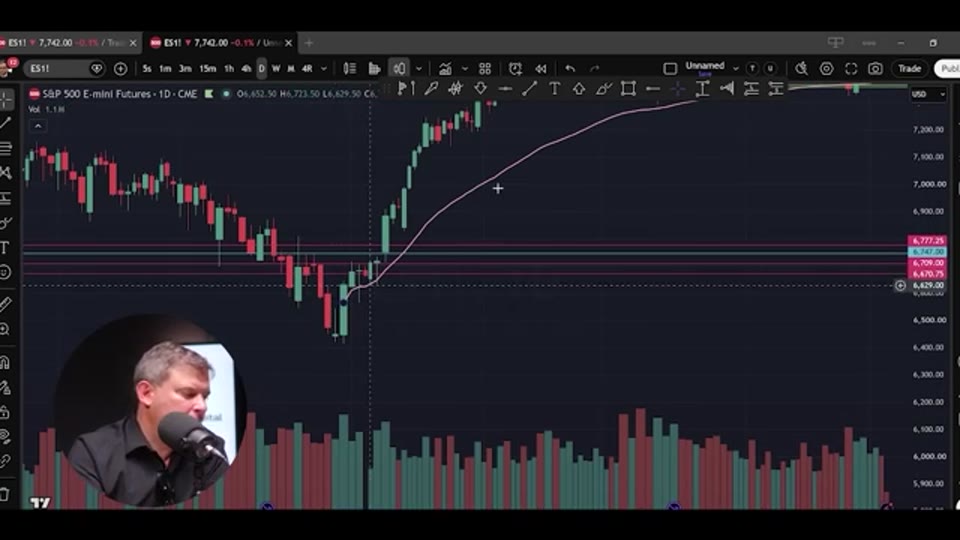 截圖出自原片(IQCapital,2026-08-14):日線圖上由重要低位起錨的 VWAP,價格沿線上方運行,回調觸線後繼續上行。
Bookmap 流動性地圖與 Spoofing 識別
選好 VWAP 後他切換到 Bookmap 看限價單分佈:綠色是買方限價單、紅色是賣方限價單,用來判斷「市場的興趣在哪個價位」。訪談中最有行家教學價值的一段,是他指著簿上一張 600 多手的賣單,預言它會被撤走——spoofing:大戶掛出假流動性,誘使讀簿的算法把價格推向該位置,然後在成交前撤單,再在更低位置重新掛出,周而復始地壓低價格。訪談途中該批流動性果然在價格接近時消失。他的結論:spoofing 違規但極難舉證;短線交易者必須留意,因為「他們有計劃、錢比我多」——見到疑似假流動性,寧可不交易。反過來,若 VWAP 價位上同時有真實流動性堆積,則是進場的額外確認。
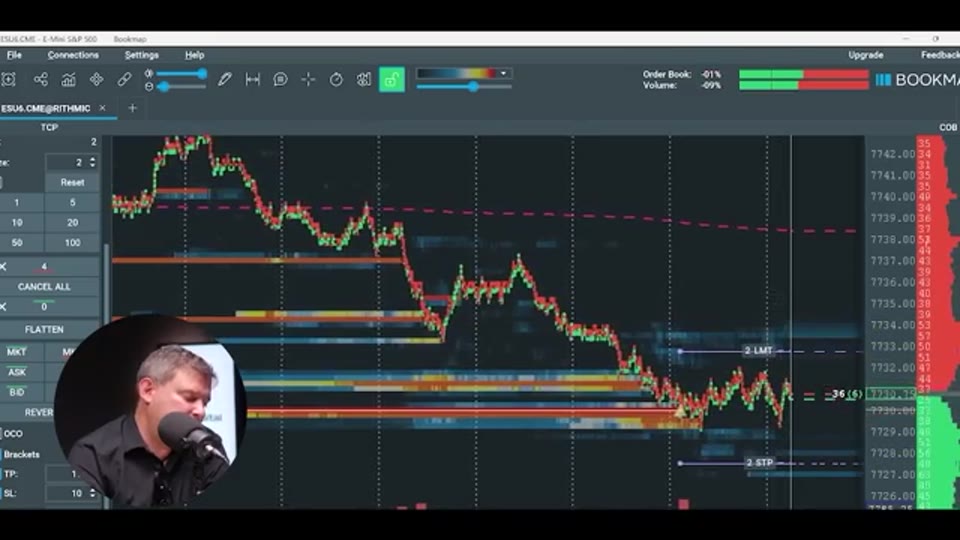 截圖出自原片(IQCapital,2026-08-14):Bookmap 顯示 ES 期貨的流動性熱力圖(黃橙色帶為限價單密集區),右側為訂單簿,圖中可見講者掛出的 2 手限價單(2 LMT)。
進場與出場:第一次觸及才是 A+
進場規則:趨勢市中,價格回調至選定的 VWAP,以限價單掛在 VWAP 上等待成交(VWAP 會移動,他手動跟隨調整掛單)。關鍵細節:
- 只有第一次觸及是 A+ setup;第二、三次觸及不是不能做,但虧損風險較高;
- 若價格在距離掛單 2 至 3 tick 前已自行回調(等於 VWAP 被「偷步」測試過),他會撤單——「那我就是不走運」;
- 「幾多 tick 以內算測試過」沒有固定數字,他明言不信固定參數,全憑經驗判斷;
- 止蝕固定 10 ticks、止賺 10 至 15 ticks,到價即走,「交易其實很悶」;
- 極少提前離場——除非「感覺不對」或價格在 VWAP 附近纏繞不出方向,他會主動收窄虧損離場,但承認這屬 discretionary,無固定規則。
他也透露曾多年嘗試把策略自動化,投入大量金錢但失敗:系統無法分辨橫行市與趨勢市這個前提條件;更試過程式 bug 在 VWAP 每次被觸及時都買一張,毫秒內執行過百次,直接引爆所有戶口。
實盤示範:等了接近一小時,交易一分鐘
訪談當日是 8 月的淡靜橫行市(他特別提到七八月假期成交稀疏),前大半段他多次掛單都差一兩個 tick 未成交,價格隨即回調——他不追價,只說「不走運」,期間真的在一旁砌 LEGO。直到尾段,價格跌穿前低、觸發止蝕瀑布(stop-loss cascade),下方限價單密集區被掃過後,他在低位流動性前 1 tick 掛買單成交,約一分鐘後到達目標:每個 50K 戶口盈利 275 美元,乘以約 20 個同步戶口。值得留意的是,成交後的 Bookmap 面板左上角顯示「TRADING: SIM」——prop firm 的 funded 戶口本質上是模擬盤,這屬行業常態而非造假,但讀者應知道片中的「實盤」並非真金實銀的交易所戶口。
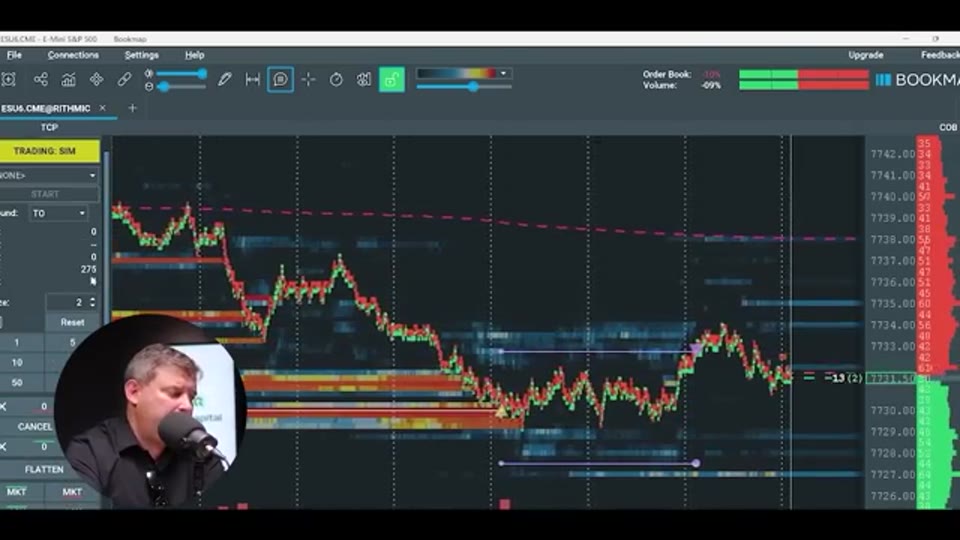 截圖出自原片(IQCapital,2026-08-14):目標價到達後的面板,左側可見「275」盈利數字與「TRADING: SIM」字樣——prop firm funded 戶口屬模擬盤。
Prop Firm 資金結構:50K 戶口的算術
他對 prop firm 的玩法同樣系統化:專攻 50K 戶口,因為盈利目標 3,000 美元對 2,500 美元 drawdown 的風險回報最划算(150K 戶口的規則比例較差,「這是 prop firm 聰明地賺錢的地方」);funded 階段保守操作以求 consistency(prop firm 不喜歡單日暴賺暴虧,每日穩定盈利才容易出金);戶口達到 trailing threshold 鎖定止蝕後才進取加注。心態上「payout to payout」——不戀戰任何戶口,爆了就開新戶再來;在 50K 戶口賺 5,000 美元沒有意義,因為 payout 規則下大多只能取出約 2,000。他也提醒不同 prop firm 的 payout、consistency、止蝕規則各異,必須細讀條款。至於考試(challenge)階段,他自認是「極度激進的賭徒」——考試費是固定成本,時間比錢貴。本站的 Prop Firm 專題對這類規則有更多拆解。
規則重構清單
- ✅ 標的與市場:ES 期貨(明確)
- ✅ 核心工具:三條分時段 VWAP+Bookmap 流動性(明確,軟件皆為市售產品)
- ✅ 進場觸發:趨勢市回調首次觸及 VWAP、限價單掛於 VWAP(口述與實盤示範兼備)
- ✅ 取消條件:2 至 3 tick 前偷步回調即撤單(明確,但「幾多 tick 算測試」無固定值)
- ✅ 止蝕止賺:10 ticks/10 至 15 ticks(明確數字)
- ✅ 市況過濾:橫行市不做、VIX 高於 20 調整參數(有原則)
- ⚠️ 「最被尊重的 VWAP」如何判定:純目測,無量化標準
- ⚠️ 「趨勢市 vs 橫行市」的判定:靠前高前低目測+deviation bands,無固定規則
- ⚠️ 提前離場的「壞感覺」:承認無規則
- ❌ 回測與績效報表:完全沒有;80% 勝率屬口述
- ❌ 交易記錄核證:僅一單 SIM 戶口示範
結論:框架的工具與位階邏輯完整、可以手動模仿,但超過一半的關鍵判斷(選哪條 VWAP、市況分類、何時撤單、何時提前走)都明言沒有規則——這是一套依附於三十年盤感的經驗系統,不是一套可以照抄的規則書。
🙏 覺得內容有用?本站所有內容免費提供,使用推薦碼開戶就是支持我們繼續營運的最大鼓勵:
ZA Bank 邀請碼 P20923
—— 你享 HKD 2,000 迎新獎賞,本站獲得營運支持。
立即開戶 →
(聯盟連結|投資涉及風險,受條款及細則約束,此資料僅可於香港境內分發)
MT5/重現可行性速評
| 項目 | 評估 |
|---|---|
| 手動模仿 | 部分可行。VWAP 在 TradingView/MT5 皆內建,分時段 VWAP 可用 anchored VWAP 自訂起點代替;但 Bookmap 級別的限價單熱力圖屬付費專業數據(需 Rithmic 等 level 2 數據源),散戶難以完整複製其資訊優勢 |
| 機械化/EA 化 | 他本人投入多年與大量資金嘗試自動化此策略均失敗,瓶頸正是「系統無法分辨橫行與趨勢市」——這等於作者親自證明策略無法直接量化 |
| 回測核證 | 不可能。無固定規則、無參數、無歷史績效表 |
| 評級 | ⚠️ 可作為理解 VWAP 與訂單流生態的教學材料,不可作為可複製的交易系統 |
防坑檢查
- 80% 勝率屬單方面口述:無日誌、無報表、無期間範圍。配 10 tick 止蝕與 10 至 15 tick 止賺,期望值看似極強,但講者同場承認滑價可令實際止蝕擴大至雙倍(−20 ticks)——一單滑價即抹去兩單盈利,極端市況下的真實期望值與口述數字可以相差很遠。
- 示範單是 SIM 戶口:片中唯一「實盤」在 Bookmap 顯示 TRADING: SIM。Prop firm funded 戶口屬模擬盤是行業常態,但這意味影片沒有展示過任何真金交易所戶口的成交記錄。
- 示範環境是 8 月淡靜市:他自己強調七八月假期成交稀疏、當日橫行無方向——正是他說「不喜歡交易」的市況。一小時只成交一單、每戶賺 275 美元的示範,證明的是紀律,不是盈利能力。
- 全片是 prop firm 廣告:IQCapital 是自營交易公司,片中插播「1 美元 10K 考試、9 美元 50K 考試」的招生廣告,嘉賓的「50K 戶口最好炒、爆了就再開新戶」敘事直接服務於考試費商業模式。「爆倉別放在心上、再開一個」在「考試費是沉沒成本」的框架內成立,但對用自己真金交易的人是危險類比。
- 「AI 三年數據」無從驗證:他稱把三年交易記錄與市場評論餵給 Claude 以輔助調整倉位與目標——屬個人工作流程分享,無任何可核對的成效證明。
- 利益關係總結:主辦方賣考試、嘉賓有自家社區與書籍(期貨入門指南)、片尾呼籲報名,內容有價值但語境是銷售。
欣利克的看法
- 行家細節是這條片真正的價值。 Spoofing 的運作、止蝕單如何成為執行算法的流動性來源、機構以 VWAP 作公平價格基準、prop firm 的 consistency rule 如何反過來決定交易節奏——這些是教科書較少講透的市場微觀結構常識,與本站 Market Mechanics 第 13 課(流動性)的框架互相印證。即使不炒期貨,理解「掛單可以被撤走、流動性可以是假的」對任何短線交易者都有用。
- 但這是一套無法帶走的策略。 選哪條 VWAP、市況分類、撤單時機、提前離場,四個關鍵判斷全部明言「無固定規則、靠經驗」,連作者本人都無法將其自動化。觀眾能學到的是世界觀(算法在 VWAP 出沒、流動性有真假),不是一套可複製的訊號。
- 「80% 勝率配 1:1 盈虧比」這類組合要識讀。 高勝率與低風險回報比是短炒的典型取捨,數學上成立;但此類結構對滑價與執行質素極敏感——他自己承認滑價可達止蝕雙倍。勝率數字越漂亮,越要問「計不計滑價與手續費、樣本有幾多、邊個核實」。
- Prop firm 算術值得記住,但要記住語境。 「50K 戶口 3K 目標對 2.5K drawdown 最划算」「賺夠 500 至 1,000 就出金」「戶口爆了再開」——這是把考試費當固定成本、把戶口當耗材的期望值玩法,邏輯自洽;同時它也是 prop firm 最想傳播的敘事。讀者應自行計算考試費、通過率與 payout 規則後再判斷是否適合自己。
- 時效提醒。 本片於 2026 年 8 月 14 日上載,示範為 8 月假期淡靜市。訂單簿生態與 VWAP 的「被尊重程度」隨市場參與者結構演變,任何盤感型框架都應先在模擬倉驗證。
名詞解釋
- 成交量加權平均價 VWAP:以成交量加權的日內平均價格,機構執行算法的「公平價格」基準,本策略的核心。
- 流動性 Liquidity:掛單與止蝕單聚集的位置;本片示範了真流動性與 spoofing 假流動性的分別。
- 限價單簿 Limit Order Book:各價位的限價買賣單分佈,Bookmap 熱力圖所視覺化的對象。
- 限價單 Limit Order:指定價格掛出等待成交的訂單,講者的進場方式;對手盤算法則多以市價單執行。
- 均值回歸 Mean Reversion:價格偏離 VWAP 後回歸的傾向,本策略「回調到 VWAP 進場」的理論基礎。
- 滑價 Slippage:止蝕實際成交價差於預設價的幅度,講者承認極端市況可達止蝕雙倍。
- 自營交易公司 Prop Firm:提供考試與 funded 戶口的商業模式,本片主辦方 IQCapital 即屬此類。
- 一致性規則 Consistency Rule:prop firm 限制單日盈利佔比的條款,直接塑造了講者「每日穩定細賺」的節奏。
- 出金 Payout:funded 戶口的利潤提取機制,講者的「payout to payout」心法。
- 期貨 Futures:本策略標的 ES(E-mini S&P 500)屬 CME 指數期貨。
- 短炒 Scalping:持倉以分鐘計的交易風格,本片示範單僅約一分鐘。
- 勝率 Win Rate:講者聲稱 80%,配低盈虧比屬典型短炒結構,惟數字無從核實。
常見問題 FAQ
三條 VWAP 應該用哪一條做交易?
講者沒有固定答案:每日開市後觀察價格「最尊重」哪一條——即價格在哪條線上停住或回調——就用哪條。他的經驗法則是 Day VWAP(由電子盤開市起計)通常最強,因為包含最多成交量數據;強勢單邊日可能完全不回調,即當日沒有屬於這策略的交易。
為什麼第二次觸及 VWAP 就不是 A+ 訊號?
第一次觸及是算法與掛單尚未被消化的一刻;第二次、第三次觸及時,該價位的流動性已被消耗過一輪,反應的可靠性下降。講者明言第二三次觸及「不是不能做,但虧損風險較高」;若價格在他的限價單前 2 至 3 tick 已偷步回調,他會直接撤單放棄。
10 tick 止蝕、10 至 15 tick 止賺,這樣賺錢嗎?
數學上靠勝率:若 80% 勝率屬實,期望值為正且頗強。但該數字無從核實,且此結構對執行質素極敏感——講者自己承認異動市況下滑價可令止蝕擴大一倍,一單已抹去兩單盈利。沒有交易所級數據與執行質素的散戶,不宜假設自己能複製同一期望值。
這條片最值得學的是什麼?
不是 VWAP 畫法,而是兩樣:一是市場微觀結構常識——限價單可以被撤走(spoofing)、止蝕單是大戶的流動性來源、機構算法以 VWAP 定公平價格;二是紀律示範——接近一小時裏他多次差一兩個 tick 未成交而不追價,「交易必須變得沉悶,你才會成功」。至於 80% 勝率與 20 個戶口的收入,屬無從核實的宣傳語境,當故事看即可。
原影片
本文整理自以下影片,版權屬原創作者所有,建議配合原片觀看: